
米国財務省による国債救済:投資判断への多大な影響

連載の趣旨:機関投資家(現役ファンドマネージャー)による米国株・金融市場の分析。短期投資・長期投資問わず、投資判断に欠かせない情報を提供する。
購読者:170名
サムネイル:米国政府と言えば。
米国財務省は金利コントロールに向け動き始めました。これは、我々の投資判断に多大な影響を与えることなので、必ず読了してください。
概要:ベッセント財務長官は、長期米国債の流動性支援のための買い戻しオペレーションを少なくとも倍増させると発表した。これにより長期金利は急落、短期金利は上昇した(チャート参照)。
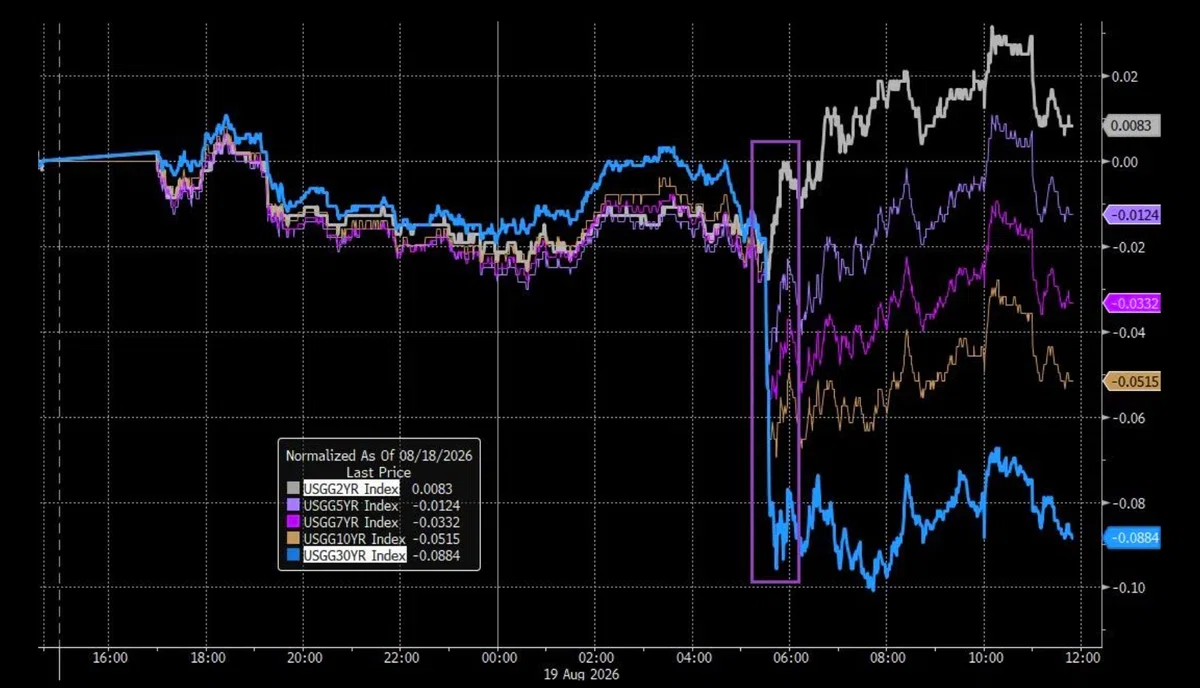
発表内容の詳細:米財務省は、長期米国債を対象とする流動性支援バイバックについて、1回あたりの上限を20億ドルから「少なくとも40億ドル」に引き上げた。対象は10年~20年と20年~30年のゾーンで、9月9日から適用され、今回のリファンディング四半期が終わる11月4日まで続く。その後の買い戻し計画については、11月4日の四半期定例発表で説明される。
はい。投資判断に多大な影響を与えるのは目に見えていますね。考察していきましょう。
まず初めに断っておきますが、これはQE(量的緩和)ではありません。
量的緩和ではない:FRBの量的緩和と違い、財務省はお金を刷れないので、長期国債を買い戻す資金を用意する必要がある。その資金は短期債で調達することになる。長期国債を減らして短期国債に置き換え、イールドカーブの形を変える操作、「オペレーション・ツイスト」に近い行為。
狙いは長期国債の供給を減らしてターム・プレミアムを圧縮し、長期金利を抑えることにあり、これはベッセント財務長官が続けてきた「国債発行を短期側に寄せる」方針の延長線上にある。
買い戻し額を増額するというベッセント財務長官の発表は、投資判断にどのような影響を与えるのか考察していきましょう。
ここから先は
メンバーシップ
¥ 800 /月
この記事は noteマネー にピックアップされました

この記事が気に入ったらチップで応援してみませんか?
