無料FP相談の甘い誘惑。私がハマった「貯蓄型保険」という罠

こんばんは!
YUTOmamaです☘️
資産形成を始めて、私が最も後悔していること。
それは、「貯蓄型保険」です。
FIREを目指す中で気づいた、貯蓄型保険という名の罠=手数料ビジネス。
かつての私のように、「損をしたくない」と思う方が同じ罠にハマらないよう、私の痛い実体験を公開します。
知っていますか?貯蓄型保険の「中身」
「保障があって、お金も増える。」
「掛け捨てじゃないから損をしない。」
かつての私は本気でそう信じていました🤣(笑)
半分は正解。
でも「損をしない」かどうかは別問題。
早期に解約すれば、元本割れはほぼ確実です。
貯蓄型保険の中身は、単純に「保険 + 投資商品」。
しかも、スタート時点で重い重い「足枷」をはめられた『投資』なんです😱
驚愕。2年4カ月で消えた47万円
重い足枷=高額な手数料のこと。
私の契約した保険をもとに説明します。
明記されている手数料は、3つ。
①契約の締結、維持にかかる費用
=保険料支払い時に徴収されます。
②死亡保障や運用にかかる費用
=運用中の資金から徴収されます。
③解約等にかかる費用(解約控除)
=10年以内に解約した際などに徴収されます。
ただし、この手数料率は基本的に『非公開』。
詳細不明なお金を何度も取られていると考えると、もはや恐怖しか感じませんよね?
この恐怖を具体的な数字で明らかにします。
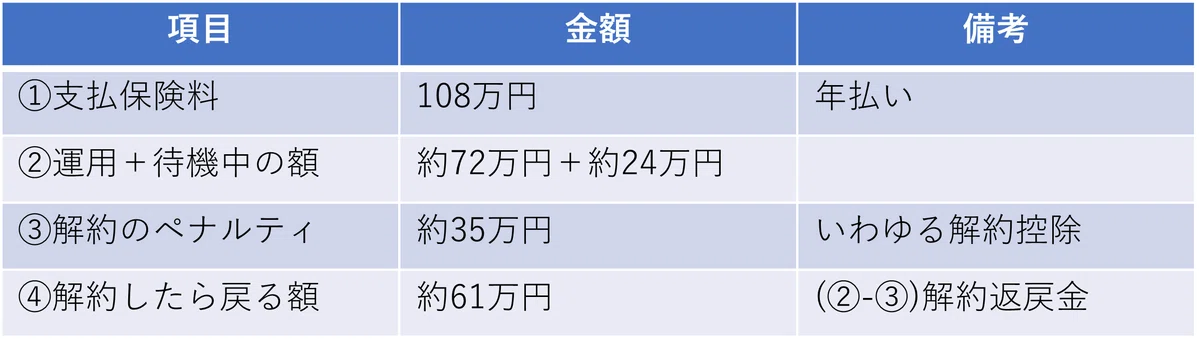
108万円支払って、手元に残るのは61万円。
気がつけば47万円が消えています😱
このお金は、きっと保険会社のビルや広告費、
FPさんの報酬に消えたのでしょう…
年率22%で運用のはずが、元本割れ!?
さらに、この保険の運用実績は、
「年率換算 22.36%」と非常に優秀な成績です。
にもかかわらず、完全に元本割れ😓
元本全額が運用されていた場合(理想)と比べてみると…
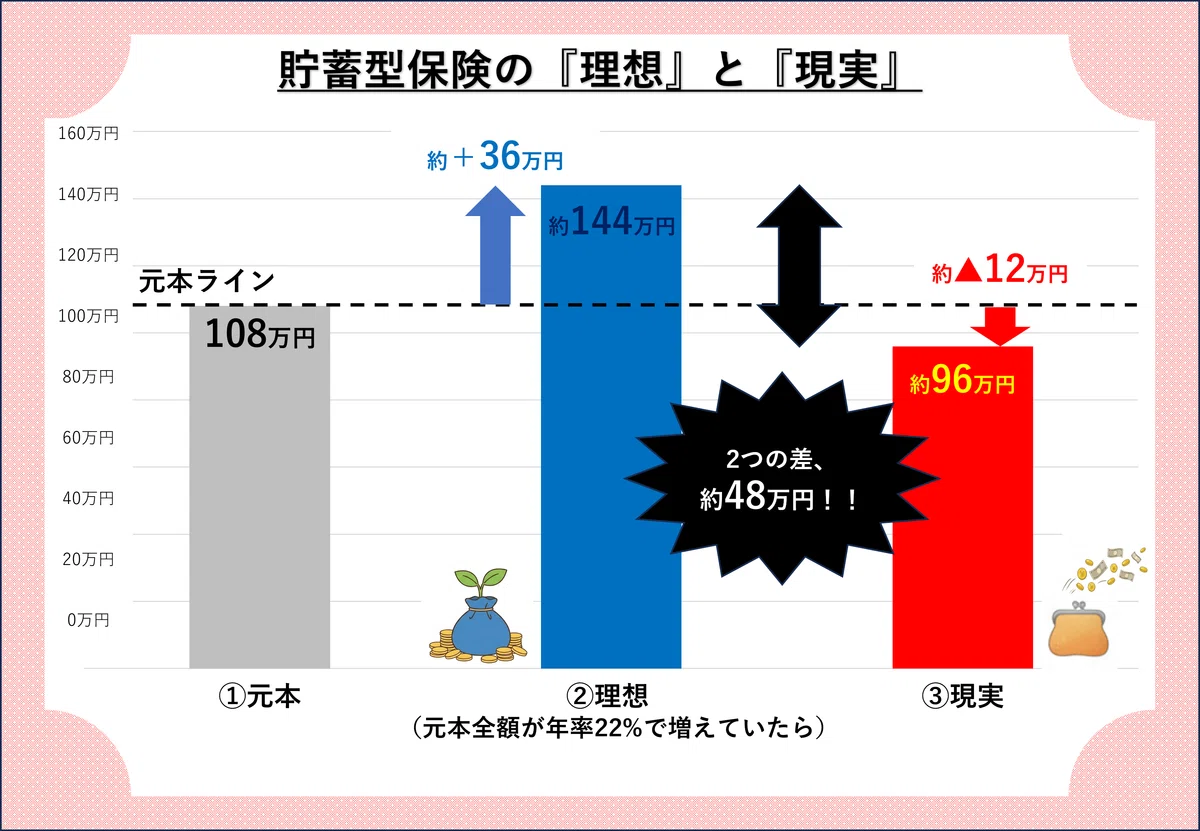
実質的に48万円が保険のコストに消えたのです…
貯蓄型保険の多くは、保険料から手数料が引かれ、
小さくなった元本が運用される仕組み。
スタートラインを大きく後退させられ、
走っている最中も常に足枷をつけられた状態では、
プロがどんなに優秀でも勝てないですよね?
解約にかかるペナルティ!?
これも重要です。
10年以内に解約するなら違約金払ってねってこと。
途中で解約されると、手数料を徴収できなくなるのでココで回収するのでしょう。
10年経てば払わずに済むけど、、
実はとてつもない「機会損失」です。
「オルカン」との残酷な差
もし、このお金を「オルカン(投資信託)」で運用していたら?
掛け捨て保険も加えて比較してみます。
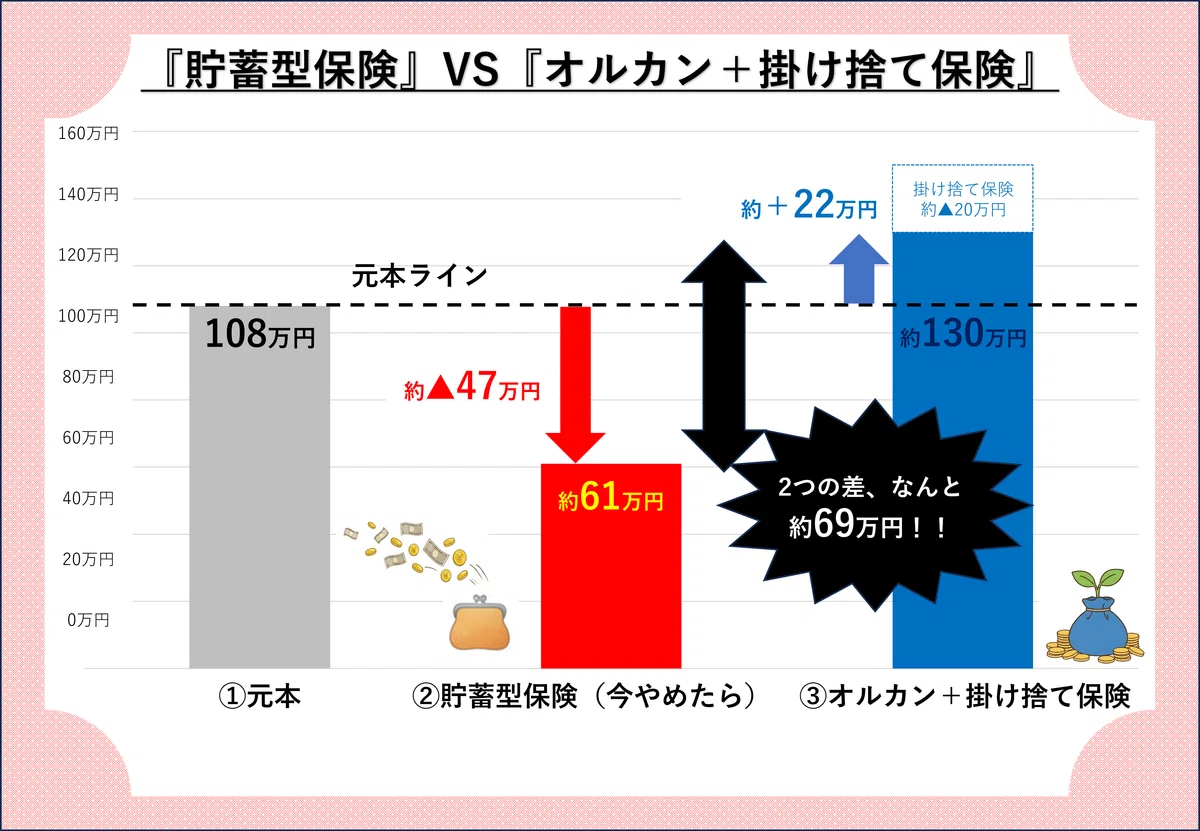
結果は、オルカンの圧勝です✨️
『激安な手数料』と『NISAで非課税』という仕組みがあるからこそ、
貯蓄型保険の多くは投資信託に勝てないんです。
無料FP相談の甘い誘惑と無知な自分
告白すると、我が家はこうした保険を8個も契約しています😭
理由は、以下の3つ。
投資=ギャンブルだと思っていた
掛け捨て=損だと思っていた
そもそも必要な保障額を知らなかった
それに加え、無料FP相談という「甘い誘惑」が「貯蓄型保険への入口」だということを知らなかったからです。
彼らもボランティアではありません。
無料FP相談は、「販売手数料」で成り立つビジネスなのです。
問題は、FPさんの言葉を中立なアドバイスだと信じ切っていた私の無知でした。
この入口は『子育てセミナー』や『お昼寝アート』など、一見保険とは無関係な場所にも、そっと用意されています。
私はそんな仕組みを知らずに、いつの間にか何度もその扉を叩いてしまっていました。。
さいごに:声を大にして伝えたい
資産形成において、最大の敵は「無知」です。
少しでも保険を学んでいたら…
せめて1つ目の契約後に運用実績を見直していたら…
と、私は後悔しています。
なので、資産形成を盤石にしたいなら、
『無料FP相談には近づかないこと』
近づいてしまった場合でも、
『貯蓄型保険はNOと断ること』
これだけで、あなたの資産形成のスピードは劇的に変わります‼️
これを読んでいるあなたが私と同じ道を辿りませんように…🌟
フォロー・スキ・コメントいただけると励みになります✨️
【実名公開】貯蓄型保険(終身保険)8個の全成績!!公開しました⬇️
こんな素敵なマガジンにも追加いただきました✨
感謝です✨️✨
※計算に使用したデータ⬇️
eMAXISSlim全世界株式(オルカン)の騰落率
💭期間:2023.11.1〜2025.3.1
💭騰落率:1年目+33.1%、2年目+24.8%、3年目+6.58%
掛け捨て保険は、ネットで簡単見積もり∶月7,300円×2年4カ月≒20万円
いいなと思ったら応援しよう!
 よろしければ応援お願いします!
