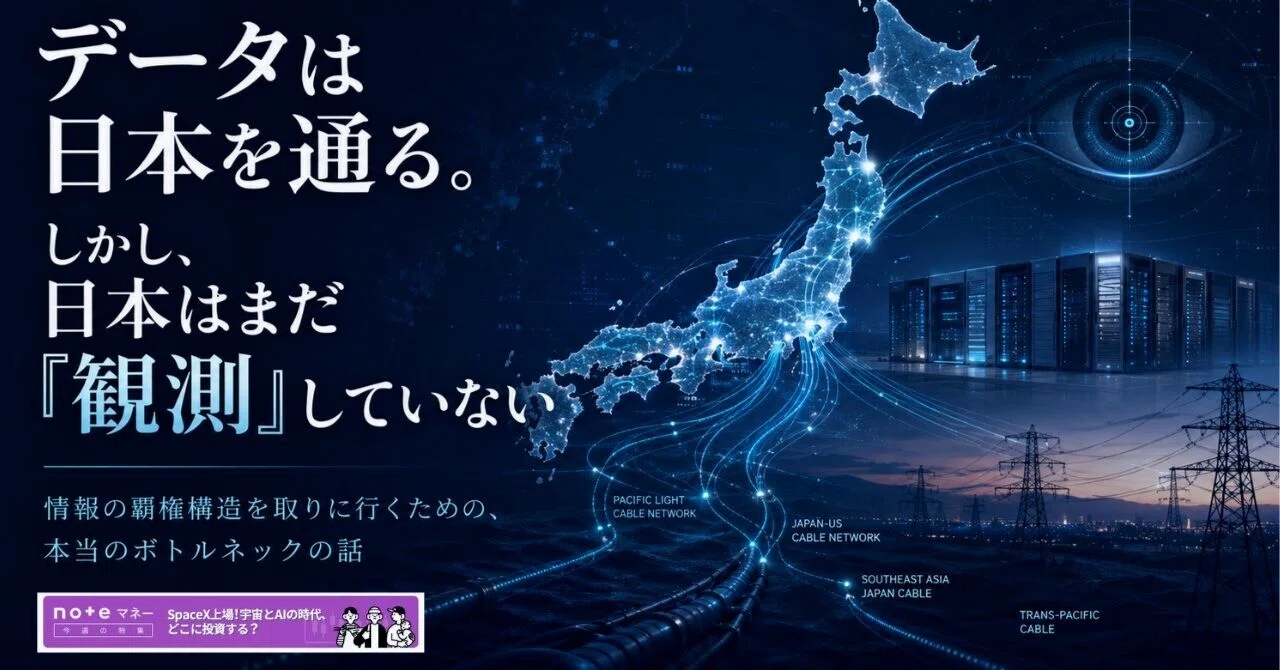
【データは日本を通る。しかし、日本はまだ「観測」していない】情報の覇権構造を取りに行くための、本当のボトルネックの話<noteマネーピックアップ記事>

ぜっと| Z Observer| 世の中を観測して noteでZ式構文を書く人|
<noteマネーピックアップ記事>
<ニュース>韓国SKが日本にAIデータセンター NVIDIAと連携、自社半導体を活用
情報の覇権構造を取りに行くための、本当のボトルネックの話
こんにちは、ぜっとです。
今日は「日本とデータの未来」について、少し長めの観測記録を残しておきます。
冒頭のデーターセンター投資の引用記事もそうなのですが
最近、こんなニュースが続いています。
AWS・Microsoft・Oracleなど、世界規模でクラウド基盤を持つ海外ハイパースケーラーが、日本のAIインフラへ大型投資を進めている。Introlの集計では、関連投資は280億ドル規模とされています(※1)
NTTデータグループ・住友商事・JA三井リースが、日本〜マレーシア〜シンガポールを結ぶ新海底ケーブル「I-AM Cable」の建設を開始。総事業費は1,500億円規模(※2)
国内AIインフラ市場は、わずか3年で7倍に拡大。IDCは2026年の国内AIインフラ支出を8,210億円と予測しています(※3)
「日本にカネが集まっている。すごい」——そういう論調が目立ちます。
ぼくも、この流れ自体はポジティブに見ています。ただ、現場で経営をしてきた人間として、どうしても引っかかる点がある。
カネが集まることと、覇権を取ることは、まったく別の現象だということです。
今日はこの違和感を、構造として分解してみます。
まず、何が起きているのか:「作る国」から「置かれる国」へ
戦後の日本は「最終製品を作って輸出する国」でした。
家電、自動車、半導体チップ。
90年代以降、最終製品の多くで敗退し、日本は「上流で生き残る国」に変わりました。
半導体材料や製造装置では、いまも日本企業が高い存在感を持っています。表舞台からは消えたように見えても、舞台装置は日本製、という構造です(※4)。
そして今、もう一段の転換が起きています。
海底ケーブルの結節点。
データセンターの立地。
ソブリンクラウドの受け皿。
ここでいうソブリンクラウドとは、ざっくり言えば「自国のデータを、自国の法律と管理下で扱う」ためのクラウドです。
いま日本が選ばれている理由を並べてみると、共通点が見えてきます。
それは「何を作れるか」ではなく、「どこにあるか」「どれだけ信頼できるか」で選ばれているということです。
地理的位置。
政治的安定。
停電しにくい電力網。
法の支配。
つまり日本は、「作る国」から、世界のデジタル経済が、物理的に置かれる国へと役割を変えつつあるわけです。
これは悪い話ではありません。
ただし、ここには注意深く区別すべき構造が隠れています。
観測点①:いま日本に集まる優位の半分は「借り物」である
日本にAI投資が集まる理由はいくつもありますが、整理すると2種類に分かれます。
受動的優位——他国の失点による消去法
香港の政治リスク化
シンガポールの電力・土地制約
米中対立による「中国離れ」
歴史的円安
構造的優位——数十年の蓄積
半導体材料・製造装置のエコシステム
北米とアジアを結ぶ海底ケーブルの結節点という地理
安定した社会インフラ
法制度への信頼
この区別が決定的に重要です。
なぜなら、受動的優位は時間とともに必ず消えるからです。
円高に振れる。
シンガポールが電力問題を解決する。
欧米が送電網を増強する。
東南アジアのデータセンター立地が整ってくる。
そうなれば、「日本だから選ばれる」理由の一部は薄れていきます。
さらなる展開のポイントは、この「窓」がおそらく5〜10年しか開いていないということです。
これは公式の数字ではありません。為替の振れ幅、競合都市のインフラ回復速度、ハイパースケーラーの投資判断サイクルから見た、ぼくの見立てです。
借り物の優位が有効なうちに、蓄積型の優位へ転換投資できるか。
日本のデジタル戦略は、突き詰めるとこの一点に集約されます。
観測点②:電力は「コスト」ではなく「通貨」になった
では、転換投資の最初の関門はどこか。
象徴的な数字があります。
東京圏では、データセンター向けの電力供給までに、長いリードタイムが必要になっているという指摘です。
Introlの分析では、東京での電力系統への接続に5〜10年待ちが生じているとされ、JLLも東京圏では電力申し込みから供給まで8〜10年程度を要すると整理しています(※5)。
280億ドル規模の投資が来ても、つなぐ電気がない。
日本のデジタル産業の制約条件は、もはや技術でも資本でもなく、電力と送配電網です。
ここでひとつ、視点を切り替えてみてください。
AIの時代、計算力は電力からしか生まれません。
つまり、電力は「経費」ではなく、知能に変換可能な「通貨」になったのです。
データセンターとは、電気を知能に両替する両替所です。
この視点に立つと、投資の優先順位が変わって見えます。
発電所だけではありません。
むしろ重要になるのは「線」です。
再エネ適地と需要地を結ぶ送電網。
地方のデータセンター拠点。
国際海底ケーブルの陸揚げルート。
24時間稼働するAIを支える安定電源。
ここでいうベースロード電源とは、昼夜を問わず安定して発電し続けられる基幹電源のことです。
さらなる展開のポイントは、送電網への投資が、東京一極集中という「急所」の解消と同じ一手で打てることです。
JLLによれば、日本のデータセンター電力容量の約90%は東京圏と大阪圏に集中しています(※6)。
これは効率の問題であると同時に、安全保障上の問題でもあります。
北海道の再生可能エネルギー。
石狩のデータセンター。
九州・福岡方面の国際通信拠点。
日本海側や地方都市への分散ルート。
これらを束ねれば、電力問題と安全保障問題が一枚の絵で解ける可能性がある。
これは構造的に「効率のいい一手」です。
観測点③:覇権の本質は「データの置き場所」ではなく「観測権」にある
さて、ここからが今日の本丸です。
「日本が主体的に、情報の覇権構造を取りに行けるか?」
この問いに答えるには、そもそも「情報の覇権」とは何かを定義しなければなりません。
ぼくはいつも量子力学を観測の入口にしていますが、量子の世界には面白い性質があります。
観測されるまで、状態は確定しない。観測という行為が、現実を確定させる。
情報の世界も、構造はよく似ています。
データそのものは、ただの電気信号です。
海底ケーブルを流れている瞬間のデータには、まだ何の意味もない。
それが「意味」や「価値」や「判断」に変わるのは、誰かがそれを観測した瞬間です。
つまり、収集し、解釈し、モデルに学習させ、基準を定めた瞬間です。
ここで日本の現在地を見てみましょう。
日本はいま、世界最高水準の「観測装置」を作り、置かせる国になろうとしています。
ケーブル。
データセンター。
半導体材料。
製造装置。
電力インフラ。
装置としては一級品です。
しかし、その装置を覗き込んでいる観測者は誰か?
ハイパースケーラーです。
データを集め、基盤モデルを訓練し、APIの仕様を決め、利用規約という名のルールを書いているのは、彼らです。
データは日本を通る。
日本に置かれる。
しかし日本は、それを観測していない。
実験室を貸している国と、実験をしている国。
覇権が宿るのは、もちろん後者です。
土地と電気を貸すだけなら、構造としてはかつての資源輸出国と相似形です。
いわば「場所貸し国家」です。
付加価値の大半は、クラウド利用料として静かに回収されていきます。
観測点④:本当のボトルネックは「依存をデザインする発想」の欠如である
「じゃあ日本も基盤モデルを作ればいい」
「ソフトウェア人材を増やせばいい」
よく聞く処方箋です。
間違ってはいません。
でも、ぼくはもう一段深いところにボトルネックがあると観測しています。
それは、日本の勝ち筋として語られる「信頼」という言葉の、構造的な弱さです。
「信頼されるから選ばれる」。
これは美しい。
しかし冷静に見ると、信頼とは「選ばれる側」の論理です。
選ぶ権利は、常に相手にある。
明日、もっと安くて十分に信頼できる場所が現れたら、選ばれなくなる。
一方、覇権とはなにか。
相手が依存せざるを得ない構造を作ることです。
選ばれるのを待つのではなく、外せない存在になること。
そしてここが面白いところなのですが——実は日本は、このやり方を一度成功させています。
半導体材料です。
フォトレジスト。
シリコンウェーハ。
特殊ガス。
半導体製造装置。
フォトレジストとは、半導体の回路パターンを焼き付けるための感光材です。日本企業が高い存在感を持つ領域のひとつです。
世界中の最先端工場は、こうした材料や装置の供給網なしには動きません。
派手さはありません。
最終製品の顔も持ちません。
しかし、世界が静かに、深く、日本に依存している。
これは「選ばれている」のではなく、「外せない」のです。
つまり日本の本当のボトルネックは、技術力でも資本でもなく、材料で実現した「見えない急所を握る戦略」を、情報のレイヤーで再現する発想と意思が、まだ国家戦略の言語になっていないことだと、ぼくは見ています。
電力不足は目に見えるボトルネック。
制度の遅さは中間のボトルネック。
しかし最深部にあるのは、「信頼して選ばれる国」という自己イメージから、「依存される構造を設計する国」へと、戦略の主語を切り替えられていないことです。
では、情報レイヤーの「フォトレジスト」はどこにあるか
抽象論で終わらせないために、候補を挙げておきます。
日本が「観測者」側に回れる急所は、汎用AIの正面ではなく、日本にしかないデータが眠る縦の領域にあります。
製造現場のデータ
世界の工場の機械の中身は、いまも日本製の装置とセンサーだらけです。
フィジカルAIの時代、現場データは基盤モデルが喉から手が出るほど欲しい「材料」になります。
フィジカルAIとは、ロボットや機械を動かす、物理世界で働くAIのことです。
装置を売って終わりではない。
装置が観測したデータの上に、モデルを建てられるか。
ここが勝負になります。
規制が守る縦データ
医療。
介護。
金融。
行政。
物流。
防災。
「データを国外に出せない」というソブリン要件は、制約ではなく参入障壁です。
国内にインフラがあることは、この領域でこそ効きます。
ソブリンクラウドの整備は、それ自体が国産バーティカルAIの堀になる。
バーティカルAIとは、特定の業界や業務に深く特化したAIのことです。
汎用AIの正面から殴り合うのではなく、医療なら医療、介護なら介護、製造なら製造という縦の領域で、外せないモデルを作る。
この順序で読むべきです。
海の観測データ
海底ケーブル防護のために整備する監視センサー網は、漁業・海運・防衛に転用できるデュアルユースのデータ資産になります。
デュアルユースとは、民生と安全保障の両方に使える技術のことです。
「守るためのインフラ」が、「観測するためのインフラ」に裏返る。
海底ケーブルは、単なる通信路ではありません。
海を観測するセンサー網にもなり得る。
ここにも、日本が情報レイヤーで急所を握る可能性があります。
共通点に気づくでしょうか。
どれも、派手な最終製品ではありません。
見えない上流で、外せない存在になる。
材料立国の勝ちパターンの、情報版です。
結語:入口は「場所」、出口は「観測」
まとめます。
日本は、他国の失点と自国の蓄積の両方によって、「世界のデジタル経済の置き場所」に選ばれた。
だが、この優位の半分は借り物です。
窓は5〜10年で閉じうる。
電力という新しい通貨の制約を解き、その間に「選ばれる国」から「依存される構造を設計する国」へ転換できるか。
観測装置を置かせる国から、観測者の側に回る国へ。
その分水嶺が、いまここにあります。
覇権構造の入口は「場所」です。
場所の優位は、いま確かに日本にある。
しかし出口は「観測」です。
データを意味に変え、基準を定め、外せない急所を握る側に回れるか。
最後に、ひとつだけ問いを置いて終わります。
あなたの会社、あなたの地域、あなたの現場には、まだ誰にも観測されていないデータが眠っていないでしょうか。
巨大な波そのものは、ぼくらには作れません。
でも、波が陸に上がる場所には立てる。
データセンターの排熱。
地方の陸揚げ拠点。
現場にしかない一次データ。
売場で毎日見ているお客様の迷い。
スタッフだけが知っている商品の動き。
地域の生活リズム。
そこには、まだ観測されていない情報があります。
観測されるのを待つのか。
観測する側に回るのか。
国家の問いは、そのまま、ぼくら一人ひとりの問いでもあります。
それでは、また次の観測でお会いしましょう。
ぜっと| Z Observer| 世の中を観測して noteでZ式構文を書く人|
その他業界分析記事
有料付録について
ここまで読んでくださった方に向けて、今回の有料部分には音声付録も付けています。
タイトルは、
「AI投資ラッシュと場所貸しの罠」収録音声18分49秒
です。
この記事では、日本にAIインフラ投資が集まり、海底ケーブルやデータセンターの存在感が高まっている一方で、日本が本当に情報の覇権構造を取りに行けるのか、という問いを文章で整理しました。
ただ、こういうテーマは文字だけで読むと、少し硬く感じる部分もあります。
そこで有料付録では、この記事の核心である、
「日本はデータを置かせる国で終わるのか」
「それとも、データを観測し、意味に変える側へ回れるのか」
「会社や地域の現場に眠る未観測データをどう見るべきか」
という論点を、音声でも聞ける形にしています。
通勤中、移動中、作業の合間などに、耳からもう一度この構造を入れてもらうことで、本文とは少し違う角度から理解しやすくなると思います。
今回の記事は、単なるAIインフラニュースの解説ではありません。
日本という国の話であり、地方の話であり、会社の話であり、最終的には、私たち一人ひとりが「観測する側」に回れるかどうかの話です。
ここから先では、本文の続きを読んでいただきながら、必要に応じて音声付録もあわせて活用してください。
文字で構造を読む。
音声で流れをつかむ。
そして、自分の会社、自分の地域、自分の現場に眠っている
「まだ観測されていないデータ」を見つけにいく。
そのための付録として置いておきます。
18分49秒 移動中のリスニングにいかが?
さらに有料付録購入特典として
記事概要のまとめインフォグラフィック付
有料付録は
この出典・参考資料の下にあります。
⬇
出典・参考資料
※1 海外ハイパースケーラーの対日投資については、Introlの分析記事「日本の280億ドルAIデータセンターブーム、10年の電力待ちに直面」を参照。個別の公式発表として、AWSは2027年までに日本のクラウドインフラへ2兆2,600億円を投資すると発表しています(AWS公式発表)。Microsoftは日本のAI・クラウドインフラへ29億ドルを投資すると発表しています(Microsoft公式発表)。Oracleは日本のクラウド・AIインフラへ80億ドル超を投資すると発表しています。
※2 NTTデータグループ、住友商事、JA三井リースによるI-AM Cableについては、住友商事公式リリース「日本~アジアを繋ぐ海底通信ケーブルを運営する新事業会社を設立」を参照。総事業費1,500億円規模、総延長約8,100km、総設計容量約320Tbps、日本側の陸揚予定地として千葉県・三重県・福岡県が示されています。
※3 国内AIインフラ市場については、IDC「わずか3年で7倍成長:2026年、日本のAIインフラ投資は8,000億円を超えるとIDCが予測」を参照。
※4 半導体材料・製造装置における日本企業の存在感については、経済産業省「半導体・デジタル産業戦略の現状と今後」などを参照。本文では、細かな品目別シェアの断定を避け、「高い存在感」という表現に調整しています。
※5 東京圏の電力接続リードタイムについては、Introlの分析記事「日本の280億ドルAIデータセンターブーム、10年の電力待ちに直面」およびJLL「日本のデータセンター市場 – 集中から分散へ」を参照。JLLは東京圏で電力申し込みから供給まで8〜10年程度を要すると整理しています。
※6 データセンターの東京圏・大阪圏集中、北海道・九州などへの分散政策については、JLL「日本のデータセンター市場 – 集中から分散へ」および経済産業省「GX戦略地域制度」を参照。
#AI #生成AI#データセンター#国家戦略#データ主権#情報戦略#半導体#日本の未来#観測の技法#Z式構文
有料付録はこちらから⬇
ここから先は
¥ 300

よろしければ応援お願いします! いただいたチップはクリエイターとしての研究費および活動費に使わせていただきます!
