NISAって、結局なに?~FPと学ぶ、投資初心者が最初に知っておきたい「新NISA」の基本~

「NISAを始めた方がいい」
最近、そんな言葉を聞く機会が増えました。
でも、
そもそもNISAって何?
普通に投資するのと何が違うの?
NISAを始めれば、お金が増えるの?
そう聞かれると、意外と説明するのが難しいものです。
FPを学んで改めて感じたのは、
NISAと投資を、同じものとして考えないこと。
ここを理解すると、NISAはぐっとわかりやすくなります。
今回は投資初心者の方に向けて、
「NISAって、結局何なの?」
というところから、一緒に整理していきます。
まず結論。NISAは「投資商品」ではありません
最初に、ここだけ覚えてください。
NISA=一定の投資から得られる売却益や配当・分配金などが非課税になる制度
です。
「NISA」という金融商品を買うわけではありません。
NISAという制度の中で、対象となる投資信託や株式などを購入します。
イメージするなら、
🪴 NISAは「植木鉢」
その中に何を植えるかが、
投資信託や株式などの金融商品です。
つまり、「NISAをやっています」と言っても、何に投資しているかによって中身は違います。
普通に投資するのと、何が違う?

通常の課税口座では、株式や投資信託などへの投資から得た利益には、原則として約20%の税金がかかります。
一方、NISA口座で対象商品に投資し、制度の条件を満たした利益は非課税になります。
例えば、
100万円投資 → 120万円になった
とします。
この場合、増えた20万円が利益です。
通常の課税口座では、この利益に税金がかかります。
一方、NISA口座で制度の対象として運用して得た利益なら、非課税になります。
つまりNISAは、
❌「お金を増やしてくれる制度」
ではなく、
⭕「投資による利益に税制上のメリットがある制度」
と考えるとわかりやすいでしょう。
新NISAには2つの投資枠がある
現在のNISAには、大きく2つの枠があります。

① つみたて投資枠
長期・積立・分散投資に適した一定の投資信託などが対象です。
年間投資枠は、
120万円
です。
② 成長投資枠
上場株式や投資信託など、つみたて投資枠より幅広い商品が対象になります。
年間投資枠は、
240万円
です。
2つの枠は併用できるため、
年間最大360万円
まで利用できます。
ただし、
「年間360万円投資しなければいけない」
という意味ではありません。
あくまで制度上の上限です。
生涯で使える非課税保有限度額は?
新NISAでは、
非課税保有限度額は総枠1,800万円
です。

そのうち、成長投資枠として利用できるのは、
1,200万円までとなっています。
また、新NISAでは、
非課税保有期間は無期限
です。
「○年以内に売らなければいけない」という制度ではありません。
売ったら、NISAの枠はどうなる?

ここも知っておきたいポイントです。
新NISAでは、保有している商品を売却すると、
売却した商品の取得価額分の非課税保有限度額を、翌年以降に再利用できます。
例えば、取得価額100万円の商品を売却した場合、その100万円分の総枠を翌年以降に再利用できる、という考え方です。
ただし、
売った瞬間、その年の年間投資枠が100万円増えるわけではありません。
「年間投資枠」と「非課税保有限度額」は分けて考える必要があります。
初心者のうちは、
NISAには「1年ごとの上限」と「保有できる総枠」がある
くらいに覚えておけば十分でしょう。
ここで、とても大事なこと
ここまで読むと、
「税金がかからないなら、NISAを使えばいいじゃん」
と思うかもしれません。
でも、
NISAを使っても、投資商品の値下がりリスクはなくなりません。
NISAは、
❌ 元本を保証する制度ではありません。
❌ 必ず利益が出る制度でもありません。
投資した商品の価格が下がれば、NISA口座で保有していても資産価値は下がります。
つまり、
非課税=ノーリスク
ではありません。
ここは、とても大切です。
NISAで損をした場合にも注意
もう一つ、少しだけ制度上の注意点があります。
NISA口座で損失が発生しても、原則として課税口座で得た利益との損益通算はできません。
また、その損失を翌年以降に繰り越す繰越控除もできません。
少し難しい言葉ですが、
NISAは「利益が出たときの税制上のメリット」がある一方、損失が出た場合には課税口座と異なる扱いがある
と覚えておけばOKです。
では、貯金を全部NISAに入れればいい?
ここも、
「貯金か投資か」
という二択で考えない方がわかりやすいと思っています。
前回の記事では、
生活防衛資金
について取り上げました。
突然、収入が減った。
病気やケガなどで働けなくなった。
転職することになった。
予想外の大きな支出が発生した。
そんなときに備えるお金です。
これは、
🛡️ 守るお金
です。
一方、NISAなどを利用して長期的な資産形成に回すお金は、
🌱 育てるお金
と考えることができます。
「守る」と「育てる」を混ぜない
例えば、
半年後に使う予定のお金。
来月の生活費。
突然の出費に備えているお金。
これらまで投資してしまったらどうでしょう。
必要になったタイミングで市場が下落していれば、
損失が出ている状態で売却しなければならない
可能性があります。
だから、お金を考えるときには、
① 使うお金
② 守るお金
③ 育てるお金
に分けて考えると整理しやすくなります。
投資を始める前に、
「これは何のためのお金?」
と考えてみる。
それだけでも、お金との付き合い方は変わってきます。
投資初心者が知っておきたい「長期・積立・分散」
資産形成を勉強すると、よく出てくるのが、
長期・積立・分散
という3つの考え方です。

長期
短期間の値動きだけで判断するのではなく、長い時間軸で資産形成を考える。
積立
一定額を定期的に投資していく方法。価格が高いときにも安いときにも購入することになります。
分散
一つの資産や銘柄などに集中させず、投資対象などを分けることでリスクを抑える考え方です。
もちろん、
長期・積立・分散=必ず儲かる
ではありません。
投資である以上、元本割れの可能性はあります。それでも、長期的な資産形成を考えるうえで知っておきたい基本です。
「何を買えばいい?」より先に考えたいこと
NISAについて調べ始めると、
「おすすめ銘柄」「これだけ買えばOK」「最強の投資信託」
といった情報がたくさん出てきます。
でも、その前に考えておきたいことがあります。
① 何のために増やす?
老後?住宅?教育資金?
将来の選択肢?
働き方を変えるため?
② いつ使う?
5年後?
10年後?
20年以上先?
投資に回せる期間によって、考え方も変わります。
③ 値下がりしても続けられる?
投資では、資産価値が下がる時期もあります。
値下がりしたときに怖くなってすぐ売ってしまう金額では、長期的に続けるのが難しくなるかもしれません。
④ 毎月いくらなら無理なく続けられる?
投資するために、今の生活が苦しくなってしまっては本末転倒です。
「最大いくら投資できるか」ではなく、「いくらなら無理なく続けられるか」
で考えてみましょう。
NISAは「満額使うゲーム」ではない
年間最大360万円という数字を見ると、
「全部使わないともったいない?」
と思う人もいるかもしれません。
でも、
上限額=投資しなければならない金額
ではありません。
月5,000円でも、1万円でも、3万円でも。
自分の家計に合った金額を考えることの方が重要です。
NISAの枠を使い切ることが目的ではなく、
自分の目的に合った資産形成を続けること
が大切です。
商品を選ぶときは「手数料」も見る
投資信託などを選ぶときには、
過去にどれだけ値上がりしたか
だけではなく、
コスト
も確認したいところです。
投資を長期間続ける場合、小さく見えるコストでも長期では影響します。
何に投資している商品なのか。
どんなリスクがあるのか。
どんなコストがかかるのか。
「よく分からないけれど、みんな買っているから」では買わない。
これはNISAでも同じです。
「絶対儲かるNISA」には注意
SNSや動画には、NISAについての情報もたくさんあります。
その中で、
「絶対に儲かる」
「必ず○年で○倍」
「元本保証で高利回り」
などと言われたら、一度立ち止まりましょう。
NISAは、
投資による利益を非課税にする制度であって、利益を保証する制度ではありません。
制度と投資商品を分けて理解する。
これだけでも、情報を見る目は変わってきます。
3分チェック|私はNISAを始める準備ができている?
紙やスマホでチェックしてみてください。

全部にチェックが入らなくても構いません。
むしろ、
チェックできなかったところが、次に学ぶところ。
です。
お金は「稼ぐ」だけでは完成しない
このシリーズでは、お金を、
稼ぐ → 残す → 備える → 育てる → 使う
という流れで考えています。
前回の生活防衛資金は、
🛡️「備える」
でした。
そして今回のNISAは、
🌱「育てる」
への入口です。
NISAを始めること自体がゴールではありません。
大切なのは、
「私は何のために、お金を育てるのか?」
を考えること。
投資も貯金も、その先にあるのは、
未来の自分が選べる選択肢を増やすこと。
制度に振り回されるのではなく、自分の人生のために制度を使えるようになりたいですね。
📎 読んで終わりにしないために
今回も、無料記事で学んだことを自分自身のお金に落とし込むための実践DATAを作ります。
大人の人生戦略 DATA BOOK
投資を始める前の「資産整理シート」
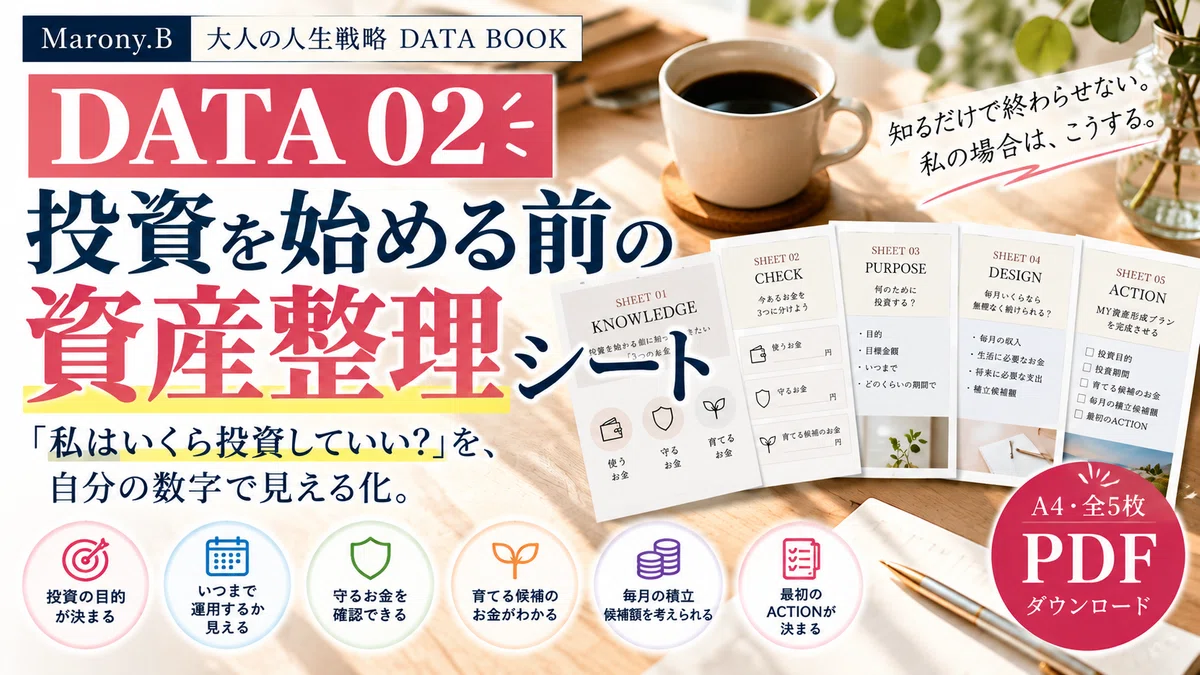
このDATAでは、
① 今あるお金を整理する
↓
②「使う・守る・育てる」に分類する
↓
③ 生活防衛資金を確認する
↓
④ 投資の目的と期間を決める
↓
⑤ 毎月無理なく投資に回せる金額を考える
↓
⑥ MY資産形成プランを作る
という流れで整理できるように設計します。

「NISAの仕組みは分かった。でも、私はいくら投資に回していい?」
を、自分の数字で考えるための実践編です。
📖 前回の記事
「貯金はいくらあれば安心?|FPと学ぶ『生活防衛資金』のつくり方」
- #投資
- #お金
- #働き方
- #資産運用
- #資産形成
- #お金の勉強
- #NISA
- #投資初心者
- #家計管理
- #新NISA
- #貯金
- #投資信託
- #学び直し
- #初心者向け
- #大人の学び
- #長期投資
- #FP
- #人生設計
- #金融リテラシー
- #積立投資
- #老後資金
- #ファイナンシャルプランナー
- #マネーリテラシー
- #ライフプラン
- #マネー
- #金融教育
- #社会人の勉強
- #キャリア戦略
- #お金を増やす
- #貯蓄
- #分散投資
- #お金の知識
- #家計改善
- #お金の管理
- #投資の勉強
- #人生戦略
- #成長投資枠
- #大人の勉強
- #お金の教育
- #知らないと損
- #生活防衛資金
- #将来設計
- #NISA初心者
- #わかりやすく解説
- #資産運用初心者
- #お金の教養
- #ニーサ
- #人生の選択肢
- #はじめての投資
- #自分らしい人生
- #つみたて投資枠
- #お金との付き合い方
- #投資の基本
- #自分への投資
- #投資入門
- #NISA活用
- #将来のお金
- #新nisa初心者
- #知っておきたい
- #3分でわかる
- #お金の基本
- #資産形成初心者
- #長期積立分散
- #未来の選択肢
- #お金を育てる
- #基礎から学ぶ
- #お金を学ぶ
- #初心者でもわかる
- #大人の人生戦略
- #大人のお金の教養
- #NISAの基本
- #投資を始めたい
- #お金とキャリア
- #自分で人生を選ぶ
- #FPと学ぶ
- #NISA入門
- #学びとお金
- #大人のキャリア戦略
- #NISA勉強
- #NISAを学ぶ