【2万字超】ロイヤルティプログラムは、作るべきか? EBMを一度疑って調べてみた

「既存顧客のLTV(顧客生涯価値)を高めたいので、ロイヤルティプログラムを作りたいです」
もしクライアントからそう相談されたら、私は少し困ります。
私はEhrenberg-Bass Instituteなどの研究をかなり重視しています。大きなブランドと小さなブランドの差は、少数の顧客が猛烈に買っているかどうかより、何人に買われているか=市場浸透率に強く表れる。既存顧客をもっとロイヤルにしようとするより、新しい購入者を増やす方がブランド成長には重要だ、という研究を普段から参考にしています。
その立場から見ると、ポイントを配り、ランクを作り、上位顧客を囲い込み、さらに購入頻度を上げようとするロイヤルティプログラムには、どうしても疑いを持ちます。
ただ、それを理由に最初から「やめましょう」と答えるのも違う気がしました。
それでは、私が好きな理論をクライアントへ当てはめているだけかもしれません。
そこで今回は、いったんEBM側の結論も疑います。
本当にロイヤルティプログラムで顧客の行動は変わらないのか。既存顧客の継続率や購買頻度を高めることで成長している企業はないのか。逆に、ポイントをやめた企業では何が起きたのか。
研究と企業事例をできるだけフラットに追ったうえで、「もし自分がロイヤルティプログラムを設計するならどうするか」まで考えてみました。
かなり長くなりました。
結論だけ知りたい方は、目次から末尾の「AI圧縮版|結論だけ知りたい人へ」まで飛んでください。
なお、本稿では便宜上、Ehrenberg-Bass Instituteを中心とする購買行動研究を重視する立場を「EBM」と表現します。エビデンスベーストマーケティング全体が一枚岩で「ロイヤルティ施策に反対している」という意味ではありません。
また、本稿ではポイント、会員特典、ステータスなどによって継続利用や行動変容を促す仕組みを広く「ロイヤルティプログラム」と呼びます。
ただし後半で詳しく触れる通り、顧客IDを取得することと、ロイヤルティプログラムを持つことは同じではありません。
この区別が、今回の調査でかなり重要になりました。
1.なぜ私は、ロイヤルティプログラムに懐疑的だったのか
最初に、EBM側の疑いから整理します。
1997年、Byron SharpとAnne Sharpは、大規模なロイヤルティプログラムが通常のリピート購買パターンをどこまで変えられるのかを分析しました。
比較に使われたのはディリクレモデルです。細かい数理を知らなくても大丈夫です。簡単に言えば、ブランドの大きさから「普通ならこのくらいリピートされるはず」という基準値を推定し、実際の購買がそれを上回っているかを見る方法です。
6つの参加ブランドを分析したところ、全体として「通常以上のロイヤルティ」は弱く、明確な超過が見られたのは2ブランドでした。しかも、その差はロイヤルティプログラム非会員にも見られたため、プログラムそのものが生み出したとは言い切れませんでした。(参考1)
これだけなら、「やはりロイヤルティプログラムは効かない」と言いたくなります。
しかし、もう一つ重要な問題があります。
会員の売上が高いことと、会員になったから売上が高くなったことは同じではありません。
2007年、Leenheerらはオランダのスーパー7社のロイヤルティプログラムと、20の主要スーパーでの家計支出を分析しました。
会員は非会員より、その人のカテゴリー支出に占める当該スーパーの割合、つまり支出占有率が高くなっていました。
ところが、「もともとその店をよく使う人ほどロイヤルティプログラムへ加入しやすい」という自己選択を統計的に補正すると、プログラム効果は単純な比較から推定される値の約7分の1まで小さくなりました。それでも効果は小さいながら有意なプラスとして残っています。(参考2)
ここはロイヤルティプログラムを評価するとき、かなり重要です。
「会員の年間購入額は非会員の3倍です」
「プラチナ会員のLTVは一般会員の5倍です」
こうした数字だけでは、ほとんど因果効果を証明していません。
もともとたくさん買う人ほど会員になり、もともとたくさん買う人ほど上位ランクに到達するからです。
ロイヤルティプログラムが優良顧客を作ったのか、優良顧客をロイヤルティプログラムが識別しただけなのか。
この2つを区別する必要があります。
ここまでは、私がもともと持っていた疑いをかなり支持する証拠でした。
ところが、反証を探していくと、話はそれほど単純ではありませんでした。
2.ロイヤルティ施策には、本当に効果がある
まず、先ほどのLeenheerらの研究でも、自己選択を補正したあとに小さいながらプラスの効果は残っています。
さらに同じ2007年、Yuping Liuはコンビニエンスストアのロイヤルティプログラムを長期追跡しました。
興味深いのは、顧客によって反応が違ったことです。
開始時点ですでにヘビーバイヤーだった顧客は、報酬を最も多く獲得しました。しかし、その購買行動自体はほとんど変わりませんでした。
一方、開始時点でライト~ミドルだった顧客は、時間とともに購入量を増やし、企業へのロイヤルティも高まっていました。(参考3)
ここで、私の最初の認識を修正する必要が出てきます。
「ロイヤルティ施策は効かない」のではない。効く人と効かない人がいる。
さらに2021年、『Marketing Science』に掲載された研究では、階層制を持たない比較的シンプルなロイヤルティプログラム導入後の顧客行動が分析されています。
推計された5年間の顧客価値の増加は約30%。
しかも、その増分の80%超は「買う回数が増えたこと」ではなく、顧客が離脱しにくくなったことから生じていました。購買頻度による寄与は20%未満で、1回あたり購入額への影響はほぼありませんでした。(参考4)
つまり、少なくともこのケースでは、
「ポイントを出すと毎回もっと買ってくれる」
というより、
「プログラムがあることで、完全に離れてしまう確率が少し下がる」
ことの方が大きな価値を生んでいました。
さらに、個別研究だけではありません。
2022年に発表されたロイヤルティプログラム研究40年分のメタ分析では、1990~2020年に公表・利用可能だった研究から429の効果量を統合しています。
その結果、ロイヤルティプログラムは全体として顧客ロイヤルティを高めており、特に「好きになった」という態度より、実際の購買行動への効果が強いことが示されました。(参考5)
そして2026年7月には、『Journal of Retailing』からさらに新しいメタ分析が公開されています。
78の独立サンプル、434の効果量を統合すると、ロイヤルティプログラム会員は購買前・購買・購買後の各段階でプラスの成果と関連し、特に購買段階で効果が大きくなっていました。一方で、プログラム設計や商品タイプによって効果は変わります。(参考6)
ただし、ここにも注意が必要です。
この最新メタ分析には会員と非会員の比較が含まれています。したがって、すべてを「プログラムに加入させれば因果的に売上が増える」と読むことはできません。
それでも、ここまで調べれば、
「EBMでは浸透率が重要だから、ロイヤルティ施策にはほとんど意味がない」
という結論も維持できません。
ロイヤルティ施策には実際に行動を変える力があり、その効果が大きくなる条件も存在します。
では、何が問題なのでしょうか。
3.問題は「100%の顧客に効く」と考えてしまうことではないか
今回調べた中で、実務への示唆が最も大きかった研究の一つが、『Marketing Science』に2023年掲載されたロイヤルティ報酬のフィールド実験です。
大手ホテルチェーンIHGの23,583人を対象に、16,034人へ異なる条件の報酬キャンペーンを提示し、7,549人を対照群としたランダム化実験が行われています。(参考7)
ここで使われる考え方が非常に分かりやすい。
ある条件を達成するとポイントがもらえるキャンペーンを考えます。
報酬がなくても条件を達成した人がいます。因果推論ではAlways-takerと呼ばれますが、本稿では「もともと達成する人」と呼びます。
一方、報酬が提示されたからこそ条件を達成した人がいます。研究上はComplierと呼ばれますが、こちらは「施策によって動いた人」と考えると分かりやすいでしょう。
企業にとって特に重要なのは、後者です。
もともと達成する人は、キャンペーンがなくても買っていました。それなのに条件を達成したので、ポイントは渡さなければならない。
つまり、売上は「施策経由」に見えるのに、その一部は増分ではありません。
研究でも、ロイヤルティ報酬の利益は主として、施策がなければ条件を満たさなかった人から生まれると整理されています。
また、顧客の違いを無視すると、推奨されるインセンティブが最大50%大きすぎたり、予測利益が100%過大になったりするケースが示されています。(参考7)
これは実務でかなり起こりそうです。
たとえばキャンペーン対象100万人のうち10万人が達成したとします。参加率は10%で、売上も大きく増えた。一見すると成功です。
しかし、その10万人のうち8万人がキャンペーンなしでも同じ量を買っていたなら、行動を変えたのは2万人です。しかも10万人全員へポイント原資が発生します。
見るべきなのは「何人参加したか」ではなく、
施策がなければ行動しなかった人が何人動き、その増分粗利が報酬原資と運用費を上回ったか
です。
私は今回、ここでロイヤルティプログラムの見方がかなり変わりました。
ロイヤルティ施策は100%の顧客に効く必要はありません。20%にしか効かなくても、その20%が十分大きな増分利益を生むなら優れた施策です。
逆に80%が参加しても、ほとんどが「もともと買う人」なら、企業は大量の補助金を既存購買へ配っているだけかもしれません。
参加率ではなく、増分利益を見る。
これはロイヤルティ施策を設計する上で、かなり重要な原則だと思います。
4.ポイントやステージ制は、やはり効く。だから全部捨ててはいけない
ここまで来ると、「では、面倒なポイントやステージ制を全部なくせばいい」と考えたくなります。
私も途中まではそう考えていました。
しかし、これも反証されました。
2006年の有名なゴール・グラディエント研究では、実際のカフェのスタンプカードを分析しています。
「10杯買えば1杯無料」という報酬へ近づくほど、顧客のコーヒー購入頻度は上昇しました。また、最初からボーナススタンプが押されたカードを渡すと、同じ実質必要回数でも達成速度が上がりました。(参考8)
ゴールへ近づくほど人間の努力量が上がる現象を、ゴール・グラディエントと呼びます。
ステージ制にも効果が確認されています。
2022年の企業間取引のロイヤルティプログラム研究では、複数の会員ランクを持つプログラムを分析し、ステータスが支出占有率、つまりその顧客の支出に占める自社割合へ影響する条件が確認されています。(参考9)
したがって、
「ポイントは認知コストがあるから悪い」「ステージ制は複雑だからやめるべき」
とまでは言えません。
ポイント、ステージ、チャレンジ、達成報酬には、人間の行動を変える仕組みがあります。
問題は、それを全顧客が理解して反応する前提で、プログラム全体の入口に置くことではないかと考えるようになりました。
5.そこで「認知コスト」を考える
ここで、本稿でいう「認知コスト」を定義しておきます。
これは特定の一つの学術用語を指しているわけではありません。
会員になるために登録方法を理解する。ポイント還元率を計算する。キャンペーンを覚える。クーポンを事前取得する。ランク条件を把握する。交換期限を覚える。
こうした理解・記憶・操作に必要な負担を、まとめて認知コストと呼びます。
2003年のロイヤルティプログラム参加研究では、消費者側の負担として、個人情報の提供、参加費、参加努力などを分け、報酬側ではプログラム便益などを含めてコンジョイント分析しています。
結果として、参加費とプログラム便益の2要因だけで参加選択の約70%を説明しました。また研究では、最小限の参加努力の方が、より多くの手間を必要とする場合より参加しやすいという方向が示されています。(参考10)
2015年の研究では、関与度の低い小売カテゴリーでは、即時で具体的な報酬の方が高い効用を持ち、ロイヤルティ向上につながりやすいことも報告されています。
一方、関与度が高いカテゴリーでは、報酬までの時間より、ブランドとの適合性や無形の便益が重要でした。(参考11)
ここから分かるのは、単純な「簡単な制度が最強」という話ではありません。
認知コストを払うだけの価値を顧客が感じるかどうかは、カテゴリーや顧客によって違う。
航空会社やホテルなら、年間何十万円、何百万円と使う顧客がランク条件を細かく理解することは十分あり得ます。
コンビニで150円の商品を買うライトユーザーへ同じ負荷を求めれば、反応率は大きく下がるかもしれません。
だから行動変容施策では、認知コストを超えて反応する顧客が何%いるのかを測ればいい。
全員が使わなくても構いません。その割合と増分利益が十分なら、複雑なポイント制度でも採用する価値があります。
ただし、その複雑さを「会員になるための入口」にまで持ち込む必要があるのかは別問題です。
ここから企業事例を見ると、この区別がかなり面白くなってきます。
6.M&Sはポイントとステージを捨てた。でも会員基盤は大きくなった
英国のMarks & SpencerにはSparksというロイヤルティプログラムがあります。
2020年、M&Sは約700万人いたSparks会員へ制度刷新を発表しました。
変更内容はかなり大胆です。
ポイントとセールアクセスのステージ制を廃止しました。
M&S自身が、これらを顧客が「分かりにくい」と感じていた要素として挙げています。
代わりに導入したのは、即時で分かりやすい報酬、個人に合わせたオファー、無料で買物できる抽選などでした。(参考12)
では、ポイントをなくしたら会員が離れたのでしょうか。
逆です。
2022年にはSparks会員が1,500万人を超え、同年12月には1,600万人超まで拡大しました。M&Sは、再刷新後に700万人以上が新たに加入したと説明しています。(参考13)
もちろん、
ポイント廃止 → 会員倍増
という因果関係ではありません。
アプリ改善、プロモーション、M&Sそのものの商品・店舗改革など、他の要因が大量にあります。
それでも、「巨大なID基盤を作るにはポイントが不可欠」という主張への反例にはなります。
さらに2026年、M&SはSparksを再び大きく刷新しました。
そこで打ち出した言葉が象徴的です。
「ポイントではなく、金額で」
という方向です。
ポイントではなく、金額として分かる報酬を顧客が求めているとして、Sparks Walletなどを導入しました。(参考14)
M&Sはロイヤルティをやめたわけではありません。むしろデータと個別最適化を重視しています。
捨てたのは、「ポイントを貯めること自体をロイヤルティの中心に置く設計」でした。
7.Targetも「顧客に考えさせない」方向へ進んでいる
米国Targetの無料会員制度Target Circleは、2024年時点ですでに1億人超の会員を持っていました。
同年の刷新でTargetが強調したのは、使いやすさです。
以前は顧客自身が対象オファーを探して追加する必要がありましたが、刷新後は対象の割引を会計時に自動適用するようにしました。
Target自身が「検索して個別オファーを追加する必要がなくなる」と説明しています。(参考15)
その2024年には、さらに1,300万人超がTarget Circleへ加入しました。(参考16)
これも自動適用だけの因果効果とは言えません。
ただ、設計思想は明確です。
会員になる。買う。対象特典が自動で付く。
顧客へ「どのクーポンを取るべきか」を考えさせる必要を減らしています。
もし目的が広い顧客IDの取得なら、顧客へ必要以上の仕事をさせる合理性はありません。
ただし、Tescoを見ると、もう一つ別の要素が必要だと分かります。
「摩擦を下げる」だけではなく、IDを提示するだけの十分な価値を返すことです。
8.Tescoを見ると「会員基盤がマスになる」と何が起きるか分かる
今回の調査で、一番面白かった企業事例はTescoかもしれません。
2024/25年度時点で、Clubcardを持つ英国世帯は2,300万世帯超。
英国売上の84%がClubcardに紐づいています。(参考17)
ここで84%は「英国人の84%が会員」という意味ではありません。
売上の84%をID付きで観測できるという意味です。市場浸透率とも違います。
そして、Tescoについては「簡単な仕組みにしたからIDが広がった」とだけ見ると、重要な部分を落とします。
TescoにはClubcard Pricesがあります。対象商品ではClubcardを提示した顧客に会員価格が適用されます。
つまり顧客から見れば、Clubcardを提示することによって、その場で明確な経済的価値が生まれます。
これは単なる「利用時の手間を減らす」という話ではありません。
利用の摩擦を下げるだけでなく、IDを提示する見返りを明確にする。
顧客へIDを提示してもらう代わりに、企業側も分かりやすい価値を返しているわけです。
なお、Clubcard Pricesが84%という売上捕捉率を生み出した、と公開資料だけから因果的に断定することはできません。Clubcard自体の長い歴史、アプリの普及、価格施策、サービス統合など、複数の要因が同時に存在します。
さらに、会員価格には逆方向のリスクもあります。
英国の競争・市場庁が2024年に行った調査では、会員価格商品の多くについて実際に通常価格からの値引きが確認された一方、非会員価格が高く設定されていると感じる消費者や、会員と非会員で価格が異なることを不公平と感じる消費者も一定数いました。(参考22)
ここから直ちに「会員価格がブランド浸透率を下げる」とは言えません。
ただし、理屈としては注意が必要です。
ID捕捉率を上げるための強い会員特典が、非会員やライトユーザーにとって「登録しないと割高」という新たな購買障壁になれば、市場全体のブランド浸透率と衝突する可能性があります。
たまにしか買わない人ほど、会員登録の手間を嫌って他店を選ぶかもしれません。
だとすれば、第1層で最大化すべきなのはID捕捉率そのものではありません。
ブランド全体の購入機会を損なわない範囲で、ID捕捉率を高めること。
ここはEBMを重視するなら、かなり重要な条件です。
Tescoから見たいのも、単に「会員価格を付ければいい」ということではありません。
市場への入口を狭めず、それでもIDを提示することが顧客にとって合理的になる価値交換をどう作るか。
という設計問題です。
そして会員基盤がこれほど大きくなると、CRMの性格が変わってきます。
Tescoは2024/25年度、Clubcard Challengesという個人に合わせたチャレンジを1,000万人超へ展開しました。最大50ポンド相当のClubcardバウチャーを獲得できる仕組みです。(参考17)
1,000万人へ個人単位で異なるチャレンジを配る。
これは「少数のVIP顧客を囲い込むCRM」という感覚からかなり離れています。
CRMの中に、マス市場ができています。
そして、その巨大な会員基盤の中で、まだ買っていないカテゴリーを買ってもらう、いつもとは違う商品を試してもらう、利用機会を増やす、といった施策が可能になります。
私はここで、ロイヤルティプログラムとEBMが対立しなくなる可能性に気づきました。
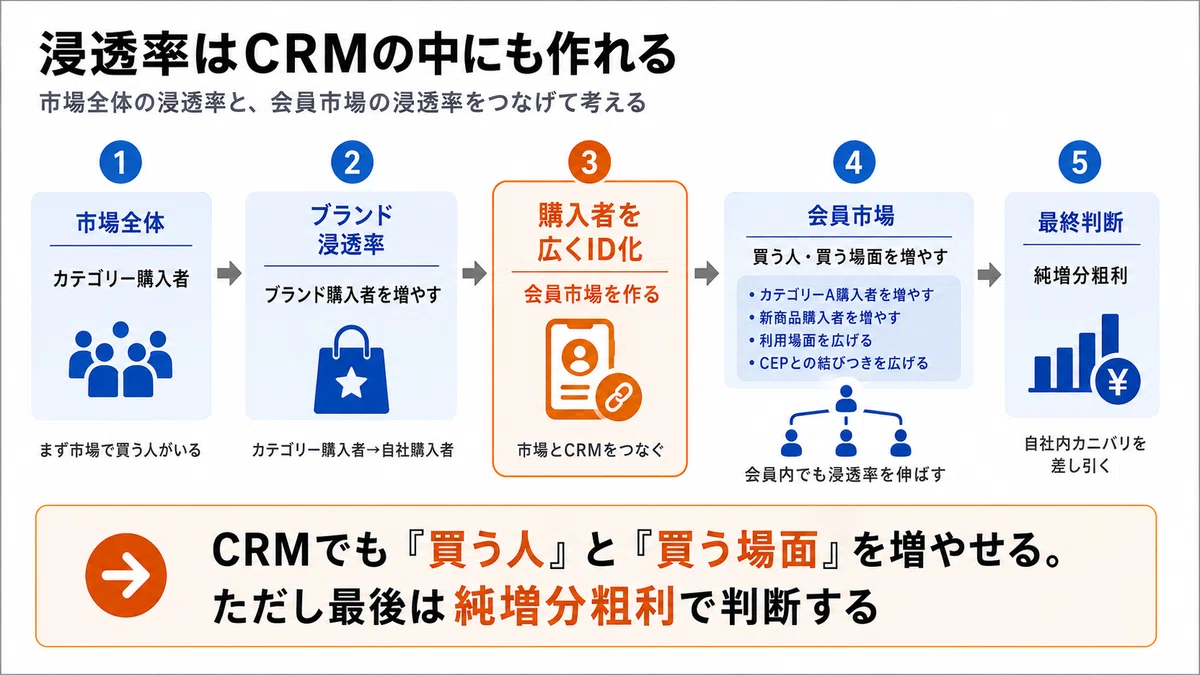
市場全体では、
カテゴリー購入者 → 自社ブランド購入者
というブランド浸透率を高める。
一方、巨大な会員基盤を作った後なら、
会員 → 特定カテゴリー購入者
という「会員内のカテゴリー浸透率」を高めることができます。
これは、同じ会員に同じ商品を3回から4回買わせることだけを狙う購買頻度型の発想とは少し違います。
100万人しか買っていなかったカテゴリーを200万人へ広げる。
CRMでも浸透率の発想を使えるわけです。
ただし、これも「買う人が増えれば成功」とは限りません。
カテゴリーAの購入者を増やした結果、同じ会社のカテゴリーBへの支出が減っていたら、単に財布の中で支出先が入れ替わっただけかもしれません。
この問題には、後でもう一度戻ります。
9.Costcoは「ロイヤルティだけで伸びる企業」なのか
もう一つ、EBMへの反例候補としてかなり期待したのがCostcoです。
Costcoは会員制です。
2025年度の更新率は米国・カナダで92.3%、世界で89.8%。
しかも既存店等売上+6%のうち、来店・購買頻度の上昇が+5%、平均客単価が約+1%でした。(参考18)
一見すると、
「既存顧客を維持し、頻度を上げることで成長している」
という完璧な反例に見えます。
しかし、さらに掘ると違いました。
有料会員数は2023年7,100万人、2024年7,620万人、2025年8,100万人と増えています。
つまり会員基盤そのものも拡大しています。
さらにエグゼクティブ会員は2023年3,230万人、2024年3,540万人、2025年3,870万人。
有料会員に占める比率を単純計算すると、約45.5%から46.5%、47.8%へ上昇しています。
2025年度にはエグゼクティブ会員の売上が世界売上の約73.6%を占めました。(参考18)
つまりCostcoは、会員数を増やし、会員内でエグゼクティブ会員の浸透率を上げ、購買頻度も上げ、新しい倉庫も出しています。
全部やっています。
しかもCostco自身が、既存店等売上の購買頻度には新規会員と既存会員の両方が含まれると定義しています。(参考18)
したがって+5%を、
「同じ既存会員一人ひとりが5%多く来店するようになった」
とは読めません。
純粋な購買頻度を見るなら、本当は「前年から継続している同一会員集団の年間購入回数」が欲しいところです。
公開情報ではそこまで分解できません。
結局、Costcoも、既存顧客のロイヤルティだけで成長している明確な反例ではありませんでした。
浸透率と購買頻度を両方伸ばしている企業です。
10.ポイントをやめたThredUpで起きたこと
では逆に、ポイントをやめると業績は悪くなるのでしょうか。
米国の中古ファッションEC、ThredUpは2024年10月1日にロイヤルティポイントの付与を停止し、2025年3月31日には既存ポイントの利用も終了しました。
SEC提出資料で確認できます。(参考19)
その後の2025年。
アクティブ購入者は127.4万人から165.0万人へ+29.5%。
注文数は485.0万件から607.5万件へ
+25.3%。
売上高は2億6,003万ドルから3億1,081万ドルへ+19.5%でした。(参考19)
もちろん、
ポイントを廃止したから成長した
とは言えません。
商品供給、マーケティング、事業構造など、他の変化を分解できていないからです。
しかし、
ポイントをなくしたら顧客が離れて事業が崩壊する
という単純な仮説は、このケースには当てはまりませんでした。
少なくともポイントは、すべての事業において顧客との関係を維持するための必要条件ではありません。
11.反対方向の事例もある。Woolworthsはポイントを戻した
ポイント廃止・簡素化の成功例だけを並べると、私自身の仮説へ都合のいい証拠だけを集めることになります。
そこで反対例も探しました。
オーストラリアのWoolworthsです。
2015年、従来の幅広いポイント獲得から、特定の「オレンジチケット」商品でWoolworths Dollarsを獲得する制度へ変更しました。
ところが開始直後から、対象商品が少なく「ほとんど貯まらない」といった強い反発が発生しました。
2016年には制度を再変更し、1ドル使うごとに1ポイントを全商品で獲得できる仕組みを導入。Qantas Pointsとの交換も復活させています。(参考20・21)
これは今回の仮説への大事な反証です。
ポイントには価値があります。
顧客が長く使っていた分かりやすい便益を弱くすれば、反発も起こります。
だから、
「ポイントなんて全部やめればいい」
ではありません。
M&Sでは分かりにくかったポイントを廃止することが価値になった。一方、Woolworthsでは顧客が理解していたポイントの便益を弱くしたことで反発が起きた。
同じ「ポイントを減らす」でも結果は逆です。
顧客から見た便益と負担のバランスを悪化させれば、シンプル化でも失敗する。
ここは忘れてはいけません。
12.ここまで調べて、CRMを二つに分けたくなった
ここから先は、研究で直接証明された一般法則ではありません。
ここまでの研究と企業事例をつないで、私がクライアントワークで採用したいと考えた実務仮説です。
そして一つ、ここで言葉を分けておきます。
顧客をIDで識別することと、ロイヤルティプログラムを運営することは同じではありません。
ECのログインアカウント、定額制サービスの契約ID、アプリ、決済IDなど、ポイント制度を持たなくても購入者を識別できるビジネスはあります。
逆にロイヤルティプログラムがあっても、カードやアプリの提示率が低ければ、取引を十分にID化できないこともあります。
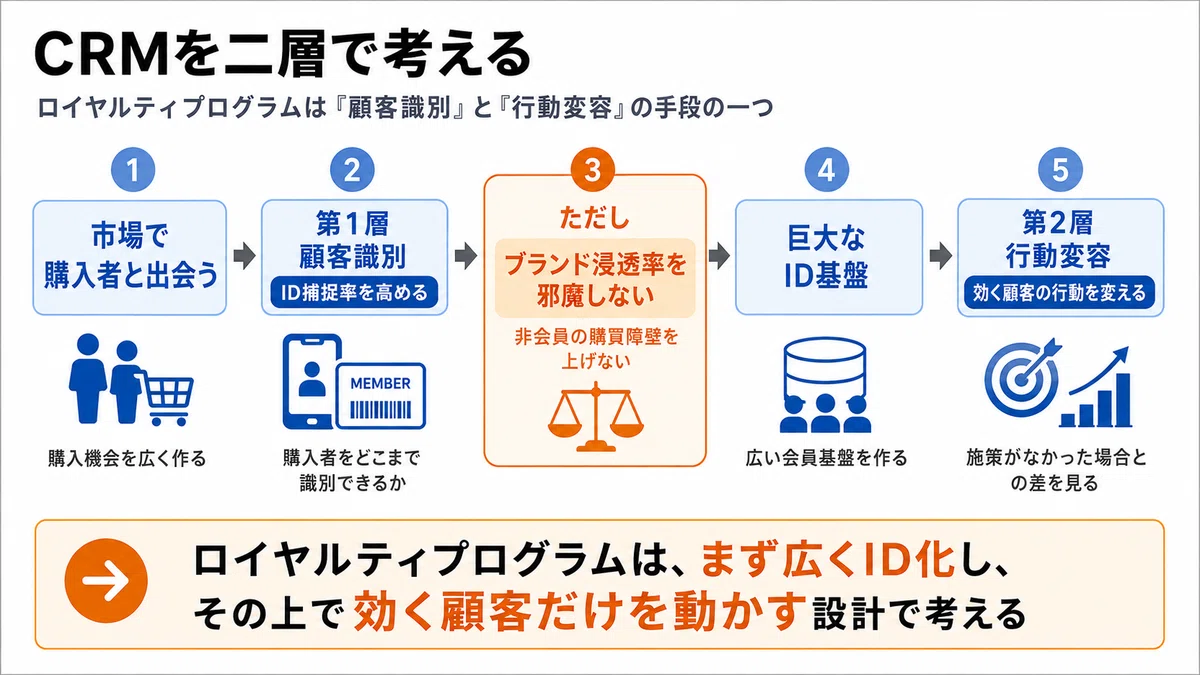
したがって厳密には、私は「ロイヤルティプログラムを二層に分ける」というより、CRM基盤を「顧客識別」と「行動変容」の二層に分け、その両方を実現する手段の一つとしてロイヤルティプログラムを位置づけたいと考えています。
第1層は「ID捕捉率」
まず、できるだけ多くの購入者を識別可能にします。
ここでいうID捕捉率は、本稿で便宜的に使っている考え方です。一般化された学術用語ではありません。
市場浸透率とも違います。
市場浸透率は、市場にいる人のうち何%がブランドを買ったか。
ID捕捉率は、
ブランドを買った人のうち、何%を企業がID付きで識別できているか
です。
実務では、
購入者ID捕捉率=ID付き購入者数 ÷ 全購入者数
あるいは購入人数を取得できない業態なら、
ID売上捕捉率=ID付き売上 ÷ 全売上
を見ることになります。
Tescoの「英国売上の84%がClubcard経由」は、後者に近い指標です。
この第1層では、私は二つを重視します。
利用摩擦を下げることと、価値交換を明確にすることです。
登録や利用の摩擦はできるだけ下げる。
無料、登録情報は必要最低限、登録が短い、使い方を覚えなくてもいい、可能なら便益が自動適用される。
店舗なら、毎回「会員証を出してください」と顧客へ追加行動を求める以外の方法も考えられます。
たとえば会員IDと決済手段をあらかじめ紐づけ、対象のクレジットカードやコード決済を使えば自動的に購買履歴がIDへ紐づく。会員アプリの決済機能と統合する。電子レシートを会員IDへ自動保存する。店頭から短い導線でデジタル会員化できるようにする。
こうした設計なら、顧客が普段通り買物をするだけで、自然にID付きの購買データが蓄積する状態へ近づけます。
これは単なるシステム連携の話ではありません。
「会員証を探す」「アプリを起動する」「バーコードを表示する」といった小さな摩擦を、購買動線そのものから減らすということです。
一方で、摩擦をゼロに近づけるだけでは顧客がIDを提供する理由はありません。
ポイント、会員価格、便利な決済、配送、在庫確認、電子レシート、個人に合わせた情報、限定サービスなど、企業へIDを渡す代わりに何を受け取れるのかも必要です。
TescoのClubcard Pricesは、この価値交換が強い例として見ることができます。
ただし、ここで注意したいのが先ほどの二重価格問題です。
顧客へ強い便益を返すほどIDは取得しやすくなるかもしれません。しかし、「会員でなければ高い」と感じさせる設計にすると、特に新規顧客やライトユーザーにとって購買障壁になる可能性があります。
だから第1層のKPIを、
ID捕捉率だけ
にしてはいけない。
少なくともブランド全体の購入者数やブランド浸透率とセットで見る必要があります。
ID捕捉率が上がる一方で、ブランド購入者数が落ちているなら、本末転倒かもしれません。
この層の目的は「ロイヤル顧客を作る」ことではありません。
ブランドへの入口を狭めずに、できるだけ広い顧客基盤をID化することです。
第2層は「行動変容」
十分なID基盤ができたら、その上に行動変容施策を乗せます。
ポイント、ステージ、チャレンジ、個人に合わせたクーポン、カテゴリー横断購入、利用オケージョン拡張。
ここでは複雑な制度を使っても構いません。
ただし、100%の会員に効く前提を置かない。
これが大事です。
ポイント制度を理解して使う人が会員の15%しかいなくても、その15%で非常に大きな増分利益が出るなら問題ありません。
逆に80%が反応しても、ほとんどが「もともと買う人」なら意味は弱い。
測るべきなのは、その制度を理解して参加した人の割合だけではありません。
その先に、
制度があったから行動を変えた人の割合
があります。
そして最後は利益です。
考え方を単純化すると、
増分利益 = 行動を変えた人から得られた増分粗利 - 報酬原資 - システム・運用コスト
です。
ただし、ここでいう増分粗利は、施策対象カテゴリーだけを見てはいけません。
たとえばカテゴリーAの購入者を増やしても、同じ顧客がカテゴリーBへの支出を減らしていたら、企業全体では利益が増えていない可能性があります。
他社からのスイッチ、自社でのカテゴリー消費拡大、新しい利用場面の創出、高粗利商品への移行などを含め、顧客全体・買物全体で純粋にどれだけ粗利が増えたのかを見る。
カテゴリー内の数字が伸びただけではなく、自社内のカニバリゼーション、つまり売上の食い合いまで差し引いて判断する必要があります。
ポイント付与額やランク維持費も含め、それでも増分利益がプラスならやる。マイナスならやめる。
それだけです。
13.なぜ第1層をメインに置くのか
ここは、今回の記事で最も慎重に書きたいところです。
「第1層を第2層より優先すべき」という一般法則を直接証明した研究を、私は確認できていません。
したがって、これは研究結果ではなく、私の実務上の結論です。
さらに、この考え方がすべての業界へ同じ強さで当てはまるとも考えていません。
スーパー、コンビニ、ドラッグストア、ECなど、購買頻度が比較的高く、購入者IDを継続的に取得でき、その後の行動も何度も観測できるビジネスでは、第1層を広げる価値は大きいでしょう。
一方、自動車や住宅のように購買間隔が非常に長いカテゴリーでは、同じ設計をそのまま持ち込むことはできません。
航空やホテルも少し特殊です。上級会員ステータスやラウンジ、アップグレードといった特典そのものがブランド選択理由になり得るため、第2層の行動変容が単なる「ID取得後のおまけ」ではありません。
企業間取引でも、顧客数が少なく一社あたり取引額が非常に大きい市場なら、そもそも「購入者を広くID化する」という課題の重要度が違います。
その前提を置いた上で、それでも私が高頻度かつ継続的に顧客行動を観測できるビジネスでは第1層を先に設計したい理由は三つあります。
一つ目は、EBMが繰り返し示してきた通り、ブランド規模の大きな差は購入頻度だけでなく購入者数に強く現れるからです。
二つ目は、ロイヤルティ研究を調べても、効果が全員に均等に出るわけではないからです。
ヘビーユーザーへ効かず、ライト・ミドルに効く研究もある。離脱率へ強く効く研究もある。ポイントに反応する人もいれば、反応しない人もいる。
ならば最初から特定の反応層へプログラム全体を最適化するより、まず広くID基盤を取り、その中で顧客ごとの違いを観察する方が柔軟です。
三つ目は、会員基盤が十分大きくなれば、その中で浸透率型のマーケティングができるからです。
Tescoの1,000万人超のClubcard Challengesは象徴的です。
CRMだからといって、
「同じ人にもっと買わせる」
だけを考える必要はありません。
巨大なID基盤の中で、まだ買っていない商品を買う人を増やす。まだ利用していないカテゴリーを利用する人を増やす。まだ利用していない場面でブランドを選ぶ人を増やす。
こうした施策もできます。
ここでもう一つ、EBMとの接点があります。
Ehrenberg-Bass Instituteでは、カテゴリーエントリーポイント(CEP)を、カテゴリー購入へ向かうときに買い手の頭に浮かぶ状況やきっかけとして捉えています。たとえば「朝に飲みたい」「家族と食べたい」「自分へのご褒美に欲しい」といった購買場面です。CEPは、買う場面でブランドが思い出されやすい状態であるメンタルアベイラビリティを構成する重要な要素です。(参考24)
この考え方をCRMへ接続することもできるのではないか、と私は考えています。
たとえば購買データから、「この人は朝食では自社商品を買っているが、間食では買っていない」と分かったとします。
そこで、まだ利用していない「間食」という購買場面でもブランドを思い出してもらえるようなコミュニケーションを設計する。
これは単純に「3回買っている人を4回にする」という購買頻度の発想とは少し違います。
ブランドが結びついている購買場面そのものを広げる。
つまり、浸透率だけでなく、CEPやメンタルアベイラビリティというEBMの考え方も、CRMの中へ接続できる可能性があります。
ただし、ここはTescoが実際にCEPを使ってClubcard Challengesを設計している、という意味ではありません。公開情報からそこまでは確認できません。
また、購買履歴だけを見ても「なぜその商品を買ったのか」というCEPそのものは分からないことがあります。
購買データで未利用場面の仮説を作り、必要ならアンケートやインタビューなどで、どの購買状況とブランドが結びついているのかを確認する。
ここまでやって初めて、CRMデータとCEPをきちんと接続できます。
さらに、会員内のカテゴリー浸透率についても注意が必要です。
会員が新たにカテゴリーAを買ったとしても、同時にカテゴリーBの購入を減らしていれば、自社内で支出が移動しただけです。
だから「会員内カテゴリー浸透率」は中間指標です。
最終的には、その行動変化によって顧客単位・企業全体の増分粗利が増えたかまで見る必要があります。
その前提で考えるなら、
市場全体でブランド浸透率を伸ばし、購入者のID捕捉率を伸ばし、そのID基盤の中でも新しい購入者や新しい購買場面を増やす。
CRMとEBMは、実はかなり相性がいいのかもしれません。
14.では、クライアントから依頼されたらどう答えるか
ここまで調べた後なら、私は最初の質問にこう答えます。
「ロイヤルティプログラム自体には反対しません。ただ、目的を『既存顧客を囲い込んで、もっと買わせること』だけには置きません」
まず確認したいのは、その会社ではそもそも顧客IDをどの程度捕捉できているのかです。
すでにECアカウントや契約IDなどによって購入者の大半を識別できているなら、第1層を新たなロイヤルティプログラムで作る必要はありません。
一方、店舗中心で購入者の大半が匿名なら、まず購入者をできるだけ広くID化する仕組みを考えます。
その手段としてロイヤルティプログラムを使うなら、入口ではポイントやランクを理解しないと価値が得られない設計にはしません。
合理的な顧客が見たとき、
「これなら入らない理由があまりない」
と思える水準まで、便益に対する登録・理解・利用コストを下げます。
店舗なら、アプリや会員証を毎回提示してもらうことだけを前提にしない。
決済手段とのID連携、アプリ決済、電子レシートなども使い、普段の購買行動の中で自然にIDが紐づく方法を考えます。
ただし、「簡単なら入る」だけでは不十分です。
顧客がIDを提示するだけの明確な価値も必要です。
一方、その価値を強くしすぎて非会員へ実質的な不利益を与えれば、今度は新規顧客やライトユーザーの購入障壁になる可能性があります。
だから、
IDを取りやすくすることと、ブランドへの入口を広く保つことを同時に設計する。
ここまでが第1層です。
KPIも累計会員数だけにはしません。
登録だけして二度と使わないIDを1,000万人集めても、あまり意味がないからです。
購入者ID捕捉率、ID売上捕捉率、新規購入者のID化率。
そして、それと同時にブランド購入者数やブランド浸透率が悪化していないかを見る。
その上で、会員内カテゴリー浸透率、新商品購入率、必要なら購買頻度や継続率を見る。
こうして成長構造を分解します。
そして第2層として、ポイント、ステージ、チャレンジなどを試します。
ここでは可能ならA/Bテストやランダム化比較試験を使い、
誰が、施策があったから行動を変えたのか
を確認します。
広告領域では、Googleのコンバージョンリフト測定のように、広告を見た群と見なかった対照群を比較し、コンバージョンの差から広告による増分を測る仕組みが実際に提供されています。ロイヤルティ施策そのものの事例ではありませんが、「施策経由の売上」ではなく「施策が生んだ増分」を見るという考え方の分かりやすい実例です。(参考23)
ただし、実務ではいつでも「半分にはポイントを配り、半分には何も配らない」といった綺麗な実験ができるわけではありません。
既存会員向け施策では、「自分には特典が来なかった」という不公平感が出ることもあります。店舗をまたぐ施策なら運用が複雑になり、他のキャンペーンが同時に走って実験条件が崩れることもあります。
そのため、私は「ランダム化比較試験ができないなら測れない」とは考えません。
たとえば、少数の対照群を残す。地域や店舗単位で施策を分ける。導入時期をずらす。10%還元と5%還元のようにインセンティブ強度を比較する。オファーを送る時期をランダムに変える。
完全な非付与群を作れない場合でも、何らかの形で反実仮想、つまり「施策をしなかったらどうなっていたか」に近い比較対象を作ることを考えます。
もちろん、10%還元と5%還元を比べても「ポイント施策そのものが必要か」は分かりません。分かるのは、10%と5%の差です。
だから、測定したい問いによって実験設計を変える必要があります。
どうしてもランダム化できなければ、差分の差分法などの準実験も選択肢になります。
ただし準実験では、比較群が施策群と同じように推移していたはずだ、といった追加の仮定が必要です。
測りやすい方法を選ぶのではなく、答えたい問いに対して、現場で実行可能な範囲で最も強い比較を作る。
ここはCRMの実務でかなり重要だと思っています。
会員の売上が高いから成功。
ポイント利用率が高いから成功。
キャンペーン達成者が多いから成功。
とは判定しません。
最終的には、カニバリゼーションまで含めて、
企業全体の増分利益が施策コストを上回ったか
で判断します。
15.今回、EBMを疑って何が変わったのか
調査を始める前の私は、ロイヤルティプログラムにかなり否定的でした。
ブランドを伸ばしたいなら、既存顧客へポイントを配るより、まだ買っていない人を増やした方がいい。
その考え自体は、今も大きく変わっていません。
しかし、
「ロイヤルティ施策はほとんど効かない」
という認識は変わりました。
効果はあります。
離脱を減らした研究もある。ライト・ミドルユーザーの購買を増やした研究もある。ゴールへ近づくことで購買頻度が上がることもある。ステージ制が機能する条件もある。
最新のメタ分析でも、ロイヤルティプログラムは平均的には購買行動と正の関連を持っています。
一方で、
会員だから買うのか、買う人だから会員なのか。ポイントがあったから買ったのか、ポイントがなくても買ったのか。
この問題も消えませんでした。
さらに企業事例を見ると、成功しているロイヤルティ基盤はむしろ巨大です。
Tescoは2,300万世帯超。
Target Circleは1億人超。
Costcoは8,100万の有料会員。
「少数のロイヤル顧客を囲う」というイメージとは、かなり違います。
そしてM&Sのようにポイントとステージを廃止しても会員を増やした企業がある一方、Woolworthsのように顧客が感じるポイント価値を削りすぎて制度を戻した企業もありました。
だから、今回の結論は、
「ロイヤルティプログラムをやるか、やらないか」
ではありません。
私なら、ロイヤルティプログラムを、最初から「ロイヤルティを作る装置」として設計しません。
そもそもロイヤルティプログラムが必要なのかを確認する。
購入者をすでに識別できているなら、その基盤を使えばいい。
識別できていないなら、ロイヤルティプログラムも一つの手段として、市場で出会った購入者を広くID化する。
店舗なら、ポイントだけでID提示を促すのではなく、決済や電子レシートなども含めて、購買動線そのものへIDを組み込む。
ただし、IDを取りたいからといって、市場への入口を狭くしてはいけない。
その巨大な基盤の上で、一部の顧客にポイントやステージが本当に効くなら使う。
全員に効く必要はありません。
認知コストを超えて行動を変える顧客が一定数いて、カニバリゼーションを差し引いても増分利益が出るなら十分です。
さらに、ID基盤の使い道も「同じ顧客にもっと買わせる」だけではありません。
まだ買っていないカテゴリーの購入者を増やす。
まだ使っていない購買場面で思い出してもらう。
CEPとの結びつきを増やし、メンタルアベイラビリティを広げる。
ここまで考えると、CRMはEBMと対立するどころか、EBMの考え方を実際の顧客単位へ落とし込む基盤にもなり得ます。
その上で、私の主戦場に近い高頻度かつ継続的に顧客行動を観測できるビジネスを前提にすれば、現時点の実務仮説は、
第1層:ID捕捉率 > 第2層:行動変容
です。
ただし、この不等号も「ID捕捉率だけを最大化すればいい」という意味ではありません。
上位にあるのは、あくまで事業成長です。
整理すると、
ブランド浸透率を広げる
→ 購入者を広くID化する
→ ID基盤の中で新しい購入者・購買場面を増やす
→ 行動変容を検証する
→ カニバリゼーションまで含めた増分利益で判断する
という順番です。
これは研究で確定した法則ではありません。
今回、EBM側の研究も、ロイヤルティ研究も、成功企業も、失敗事例もできるだけ並べたうえで導いた、現時点での私の実務仮説です。
理論を信じることと、理論を疑わないことは違います。
今回ロイヤルティプログラムを調べて、一番面白かったのはそこでした。
EBMを疑ってみた結果、EBMを捨てることにはなりませんでした。
むしろ、
浸透率やメンタルアベイラビリティという考え方を、CRMの中まで持ち込めるのではないか。
そんな新しい使い方が見えてきました。
AI圧縮版|結論だけ知りたい人へ
ロイヤルティプログラムには、実際に顧客行動を変える効果があります。
自己選択を補正すると効果がかなり小さくなる研究がある一方、離脱の抑制、ライト・ミドルユーザーの購買増加、ポイントやステージによる行動変容も確認されています。
したがって、
「EBMでは浸透率が重要だから、ロイヤルティ施策は無意味」
とまでは言えません。
ただし、会員のLTVが高いだけでは施策効果を証明できません。もともとよく買う人ほど会員になりやすいためです。
また、ポイント施策がなくても条件を達成する人へ報酬を配れば、売上は施策経由に見えても増分利益は生まれません。
ロイヤルティ施策は100%のユーザーに効く前提ではなく、「施策があったから行動を変えた人」がどの程度いるかを測るべきです。
企業事例を見ると、M&Sは分かりにくかったポイントとステージを廃止した後も会員基盤を大きく拡大し、Targetは1億人超の会員に対して特典の自動適用など利用負荷を下げています。
一方Tescoでは、それだけではありません。
2,300万世帯超のClubcard基盤を持ち、英国売上の84%をID付きで把握していますが、Clubcard PricesのようにIDを提示する顧客側にも明確な価値を返しています。
ただし、会員価格を強くしすぎれば、非会員やライトユーザーから見て「登録しないと割高」という購買障壁になる可能性もあります。
つまり、ID捕捉率だけを最大化すればいいわけではありません。
ブランドへの入口を広く保ちながら、IDを提示する価値を作る必要があります。
店舗では、会員証提示だけに頼る必要もありません。
決済手段とのID連携、アプリ決済、電子レシートなどを購買動線に組み込み、普段の買物をするだけで自然にIDが紐づく状態へ近づける方法もあります。
そして、その巨大なID基盤の上で行動変容施策を行います。
ここでは、購買頻度だけを見る必要はありません。
まだ購入していないカテゴリーの購入者を増やす。
まだ利用していない購買場面でブランドを思い出してもらう。
EBMでいうCEP、つまりカテゴリー購買のきっかけや状況との結びつきを広げ、メンタルアベイラビリティを高める。
こうした使い方も考えられます。
ただし、カテゴリーAの購入者が増えても、カテゴリーBから支出が移っただけなら企業全体の増分にはなりません。
会員内浸透率は途中の指標であり、最後はカニバリゼーションまで含めた増分利益を見る。
効果測定も、可能ならランダム化比較試験を使います。
ただし現場では完全な非付与群を作れないこともあるため、少数の対照群、地域・店舗単位の比較、導入時期の差、インセンティブ強度の比較などを組み合わせます。ランダム化できない場合は、差分の差分法などの準実験も検討します。
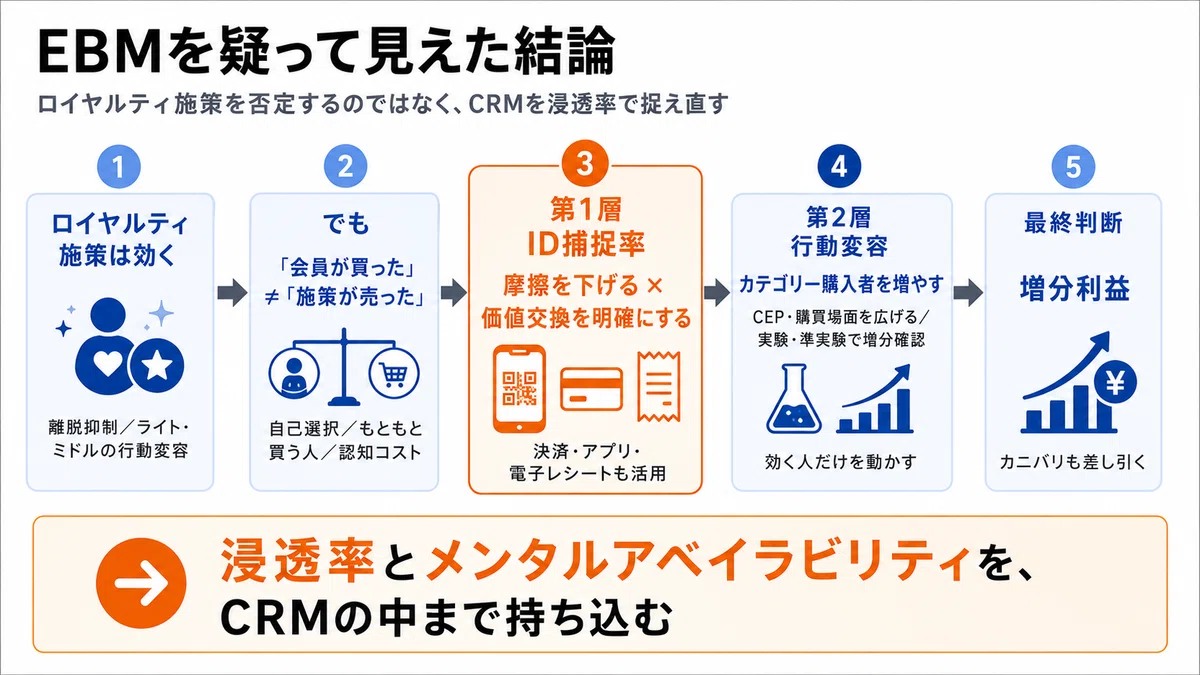
浸透率とメンタルアベイラビリティをCRMの中まで持ち込む
この二層モデルはすべての業界へ同じように当てはまるわけではありません。
特に高頻度で、購入者IDを継続的に取得し、その後の購買行動を観測できるビジネスを前提とした場合、現時点の私の実務仮説は、
第1層:ID捕捉率 > 第2層:行動変容
です。
ただし、そのさらに上位にはブランド成長があります。
だから私なら、
ブランド浸透率を広げる
→ 購入者を広くID化する
→ ID基盤の中で新しい購入者・購買場面を増やす
→ 行動変容を検証する
→ 純粋な増分利益で判断する
という順番で考えます。
ロイヤルティプログラムを「既存顧客をもっとロイヤルにする装置」として始めるのではなく、まず「市場で出会った顧客を広くID化するインフラ」として使えるかを考える。
すでに別の方法でID化できているなら、そもそもロイヤルティプログラムは必須ではありません。
そして巨大化したID市場の中でも、購買頻度だけではなく、浸透率や購買場面を広げる。
EBMを疑って調べた結果、ロイヤルティを否定する結論ではなく、EBMの考え方をCRMの中まで持ち込むという結論になりました。
プロフィール
マーケティング戦略コンサルタントです。
事業会社とコンサルティング会社の両方で、販売・CRM・データ分析・市場調査・需要予測・価格・広告・Webなど、マーケティングの上流から下流まで経験してきました。
このnoteでは、実務と研究を行き来しながら、仕事・キャリア・発信に使える再現性の高い考え方を紹介しています。
詳しい自己紹介はこちら。
自己紹介|実務とエビデンスから、マーケティングの本質を探しています
この記事がおもしろかったら、スキで教えてください。
おすすめ記事
〖10分でわかる〗CRMとは?顧客を育てるより大事だと思うこと
〖5分でわかる〗Double Jeopardy(ダブル・ジョパディ)とは
〖5分でわかる〗市場浸透率とは|市場シェアとの違いも解説
https://note.com/baokcg69/n/nef071e7abd7d
参考URL
1.Sharp, B. & Sharp, A.(1997)“Loyalty programs and their impact on repeat-purchase loyalty patterns”
https://www.sciencedirect.com/science/article/pii/S0167811697000220
2.Leenheer, J. et al.(2007)“Do loyalty programs really enhance behavioral loyalty? An empirical analysis accounting for self-selecting members”
https://www.sciencedirect.com/science/article/pii/S016781160600084X
3.Liu, Y.(2007)“The Long-Term Impact of Loyalty Programs on Consumer Purchase Behavior and Loyalty”
https://doi.org/10.1509/jmkg.71.4.019
4.Gopalakrishnan, A. et al.(2021)“Can Non-tiered Customer Loyalty Programs Be Profitable?”
https://pubsonline.informs.org/doi/10.1287/mksc.2020.1268
5.Belli, A. et al.(2022)“40 years of loyalty programs: how effective are they? Generalizations from a meta-analysis”
6.Chen, R., Evanschitzky, H. & Blut, M.(2026)“Understanding Loyalty Program Effectiveness across the Customer Journey: A Meta-Analysis”
https://www.sciencedirect.com/science/article/pii/S0022435926000758
7.Sprigg, J. & Yao, S.(2023)“The Design and Targeting of Compliance Promotions”
https://pubsonline.informs.org/doi/10.1287/mksc.2022.1420
8.Kivetz, R., Urminsky, O. & Zheng, Y.(2006)“The Goal-Gradient Hypothesis Resurrected: Purchase Acceleration, Illusionary Goal Progress, and Customer Retention”
https://journals.sagepub.com/doi/abs/10.1509/jmkr.43.1.39
9.Viswanathan, V. et al.(2022)“Quantifying the effect of status in a multi-tier loyalty program”
https://www.sciencedirect.com/science/article/pii/S0019850122000943
10.De Wulf, K. et al.(2003)“What Drives Consumer Participation to Loyalty Programs? A Conjoint Analytical Approach”
11.“Effects of loyalty program rewards on store loyalty”(2015)
https://www.sciencedirect.com/science/article/pii/S0969698915000028
12.Marks & Spencer|MARKS & SPENCER TO RELAUNCH SPARKS
https://corporate.marksandspencer.com/newsroom/press-releases/marks-spencer-relaunch-sparks
13.Marks & Spencer|Sparks 15 million members
Marks & Spencer|12 Days of Sparks / over 16 million members
14.Marks & Spencer|M&S Announces Transformed Sparks Loyalty Programme
15.Target|Get Ready: Target Circle is Getting Even Better
16.Target|2024 Q4 Earnings
https://corporate.target.com/getmedia/0f8da484-0291-4f56-8528-c60907c44b4b/2024_Q4-Earnings.pdf
17.Tesco Annual Report 2025
https://www.tescoplc.com/media/ky0bfwpo/tesco_ar25_interactive.pdf
18.Costco Wholesale Corporation|2025 Form 10-K
19.ThredUp|2025 Form 10-K
20.Australian Competition & Consumer Commission|Australian Loyalty Schemes report
21.Woolworths Group|FY16 Full Year Results Presentation
22.UK Competition and Markets Authority|Groceries: Loyalty prices offer genuine savings, says CMA
23.Google 広告ヘルプ|コンバージョン リフト測定について
24.Ehrenberg-Bass Institute|Identifying and Prioritising Category Entry Points
