
ゼンショーHD ~外食モデルで世界を獲る!~ | BijiBo企業ウォッチ 🔎 No.002

掲載日:2025年12月16日
こんにちは。BijiBoの広報です!
この記事では“ゼンショーホールディングス”の外食チェーンビジネスをわかりやすくお伝えします。
BijiBoのご紹介
BijiBoは「企業図鑑」を目指したwebツールです。
決算短信の数字を“ひと目でわかる”グラフや図で表現し、企業の動きを直感的につかめるようにしたツールです。
掲載企業を増やしながら試験的に運営中です。
本記事はBijiBoを使って企業分析をおこなっています。使ったことがない方でも楽しめるように工夫しておりますが、BijiBoを体験いただければより楽しく読み進めることができます。
先に結論 🔎 外食モデルで世界を獲る!
記事データは【2025年3月期 本決算】を参照。
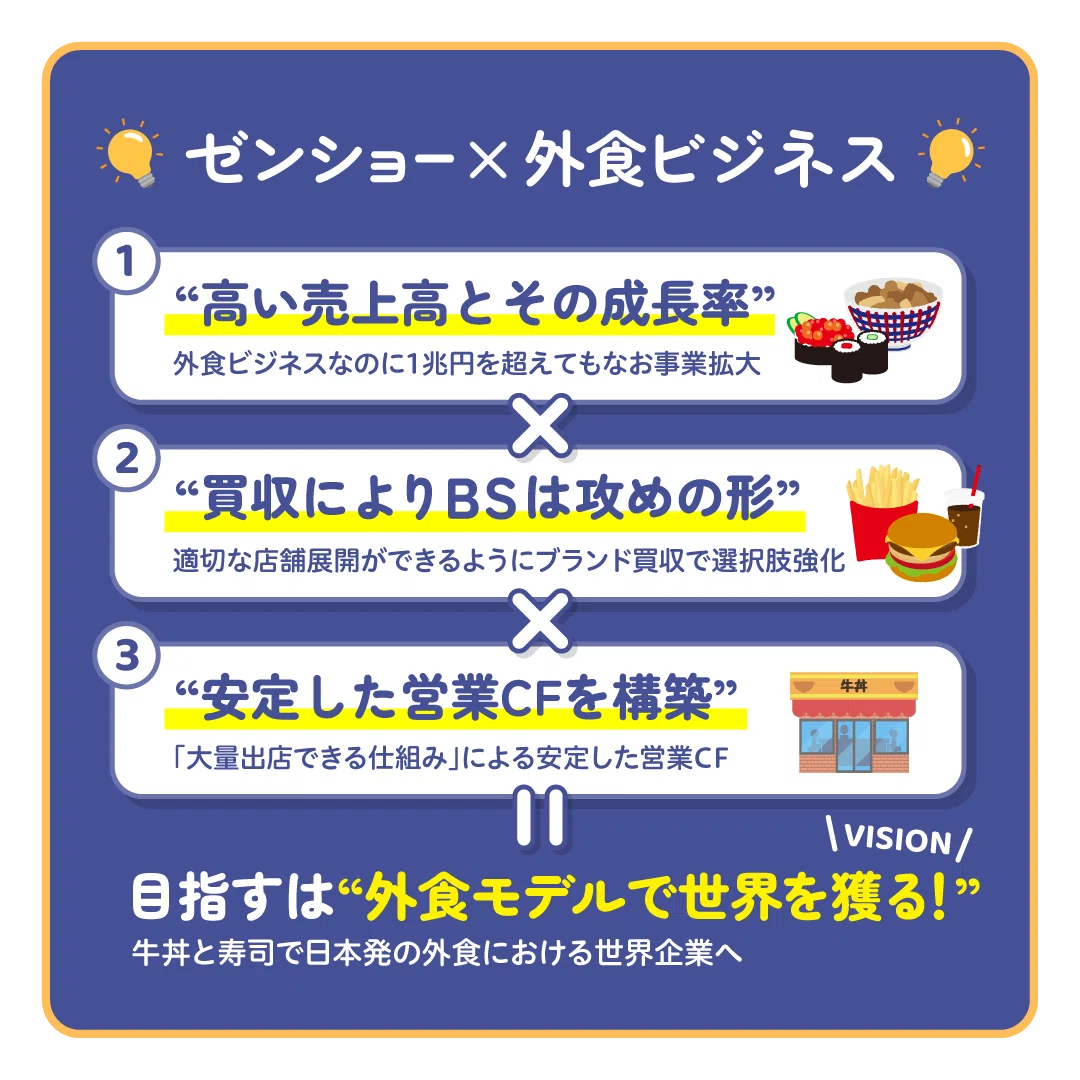
① “高い売上高とその成長率”
外食ビジネスなのに1兆円を超えてもなお事業拡大。
日本ではダントツの1位。
2位は日本マクドナルドの約8291億。
3位はすかいらーくの約4011億。
(BijiBo運営調べ)
② “買収によりBSは攻めの形”
適切な店舗展開ができるようにブランド買収で選択肢強化。
③ “安定した営業CFを構築”
「大量出店できる仕組み」による安定した営業CF。
セントラルキッチンをはじめ様々な企業努力によるもの。
目指すは“外食モデルで世界を獲る!”
牛丼と寿司で日本発の外食における世界企業へ
では実際にBijiBo掲載の内容を見ながら、確認していきましょう!
① “高い売上高とその成長率”
☑️ 前期末のPLをチェック!
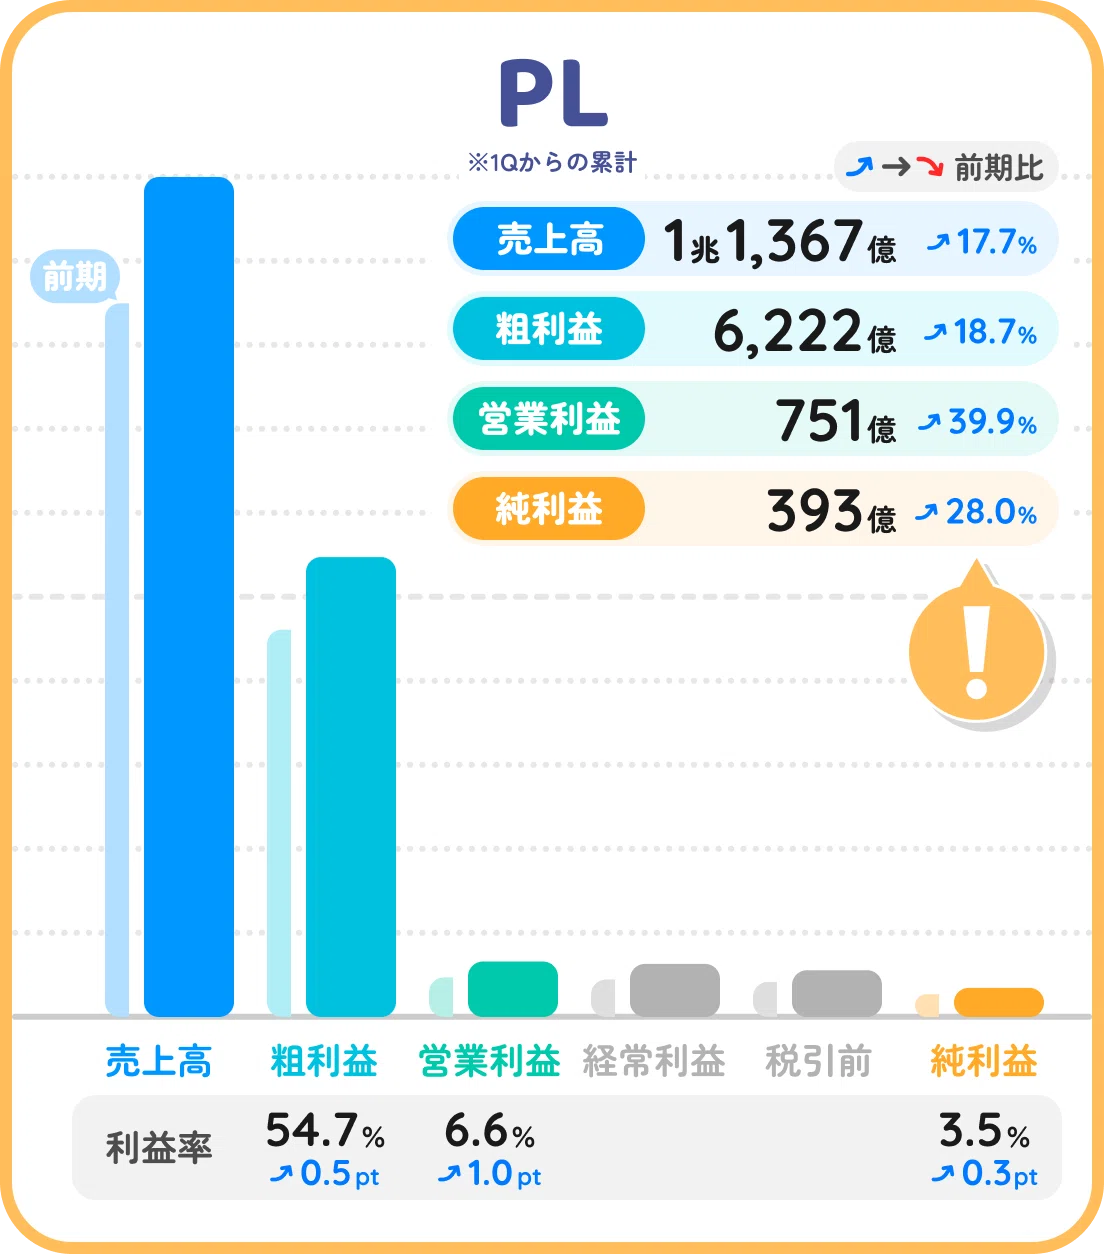
外食ビジネスで売上1兆円という金額が目立ちますね。またすべての項目において前年同期からの上昇が目立ちます。
また、一般的な飲食店の粗利益率は60~70%、営業利益率は業態によって5~10%と言われており平均的といえます。(BijiBo運営調べ)
☑️ 次に直近5期分のPLもチェック!
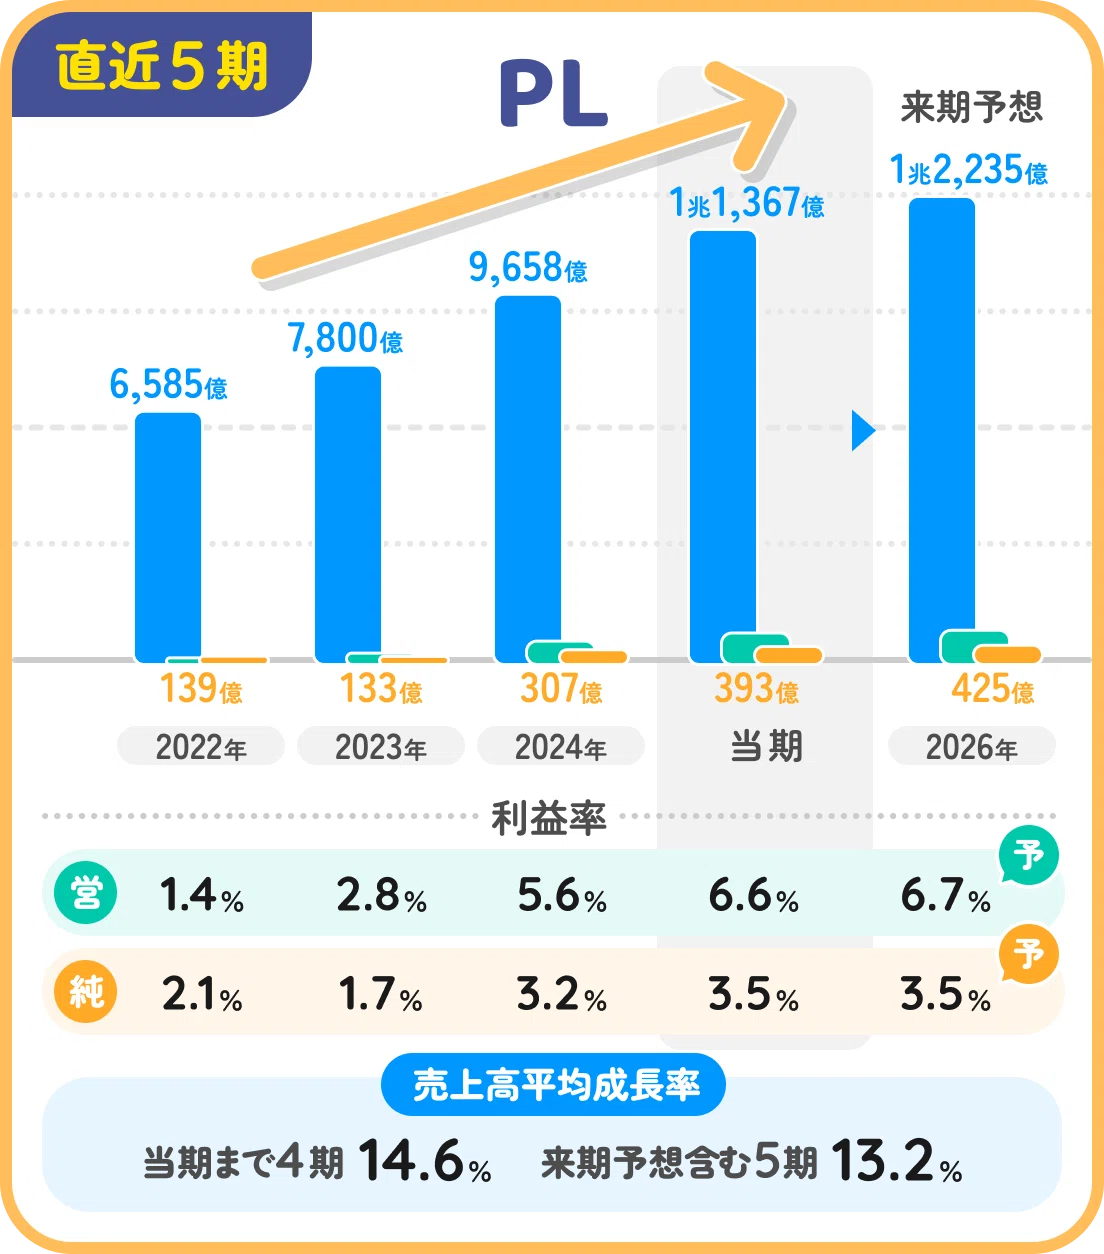
売上の成長率は約15%と比較的高く、積極的に規模を拡大していると予想できます。その中で営業利益率・純利益率も少しずつ上昇しています。
☑️ PLの事業別をチェック!
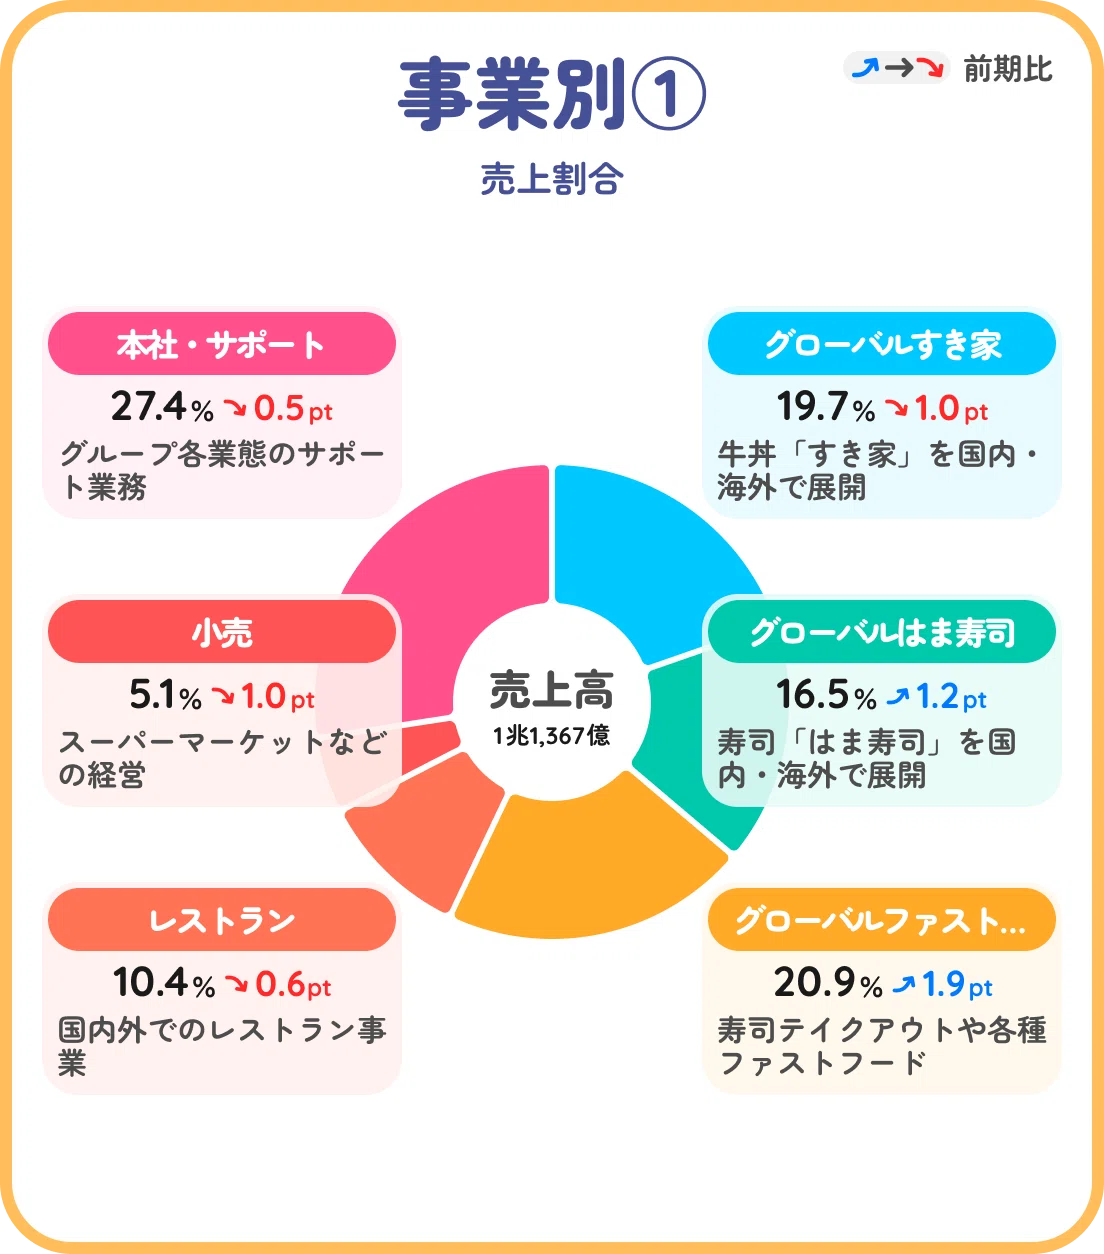
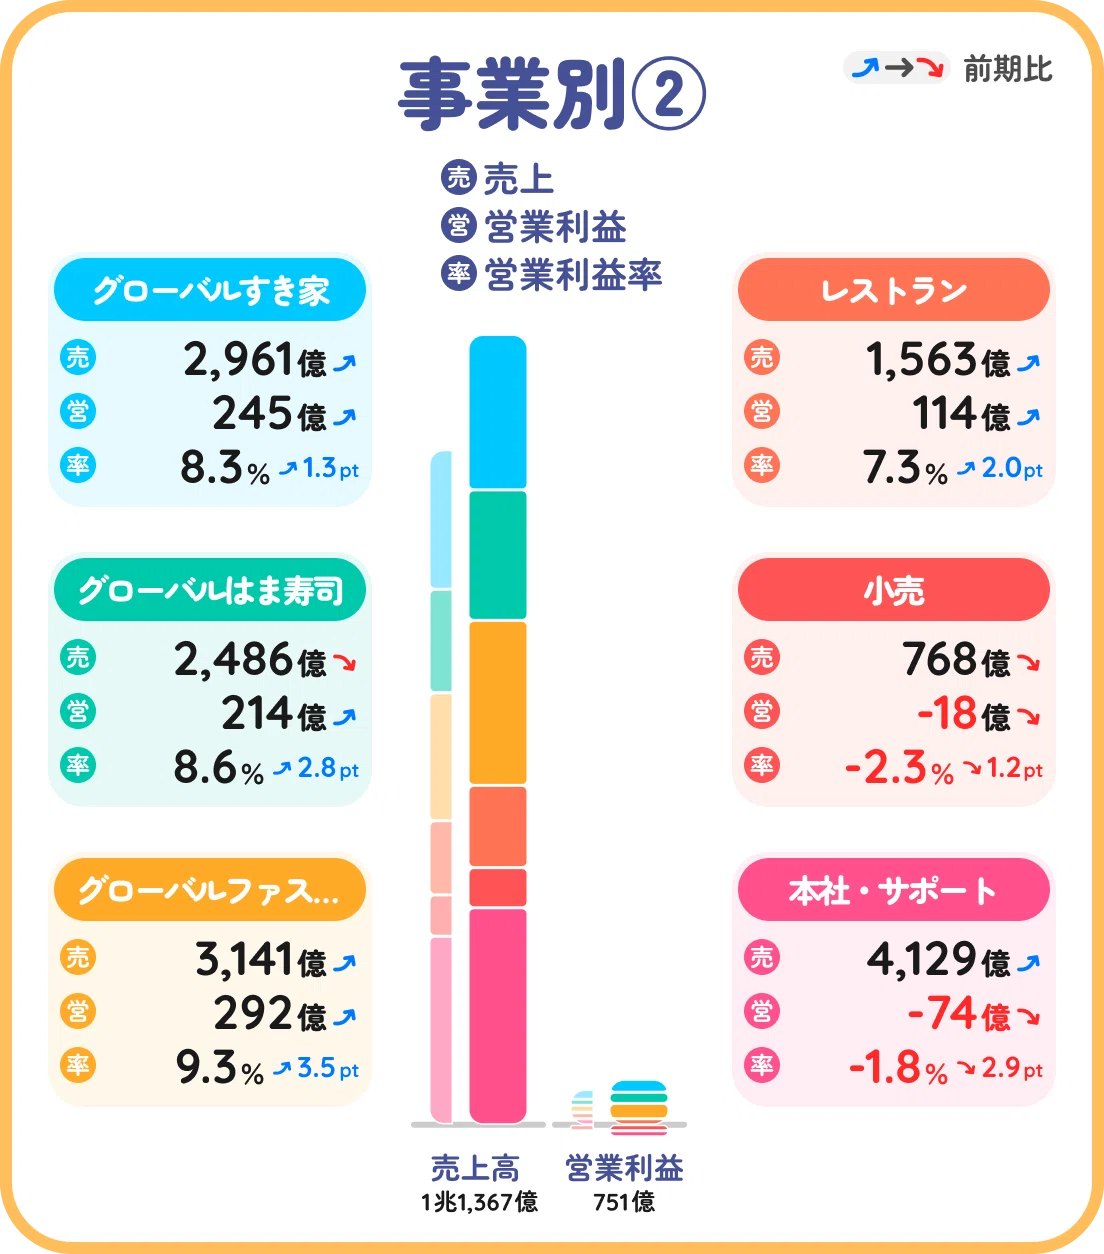
すき家、はま寿司など主力を中心にバランスよく配分され、かつ主力事業は営業利益率は8%を超えて安定しています。グローバルと書かれているので市場は世界だとわかります。
② “買収によりBSは攻めの形”
☑️ 前期末のBSをチェック
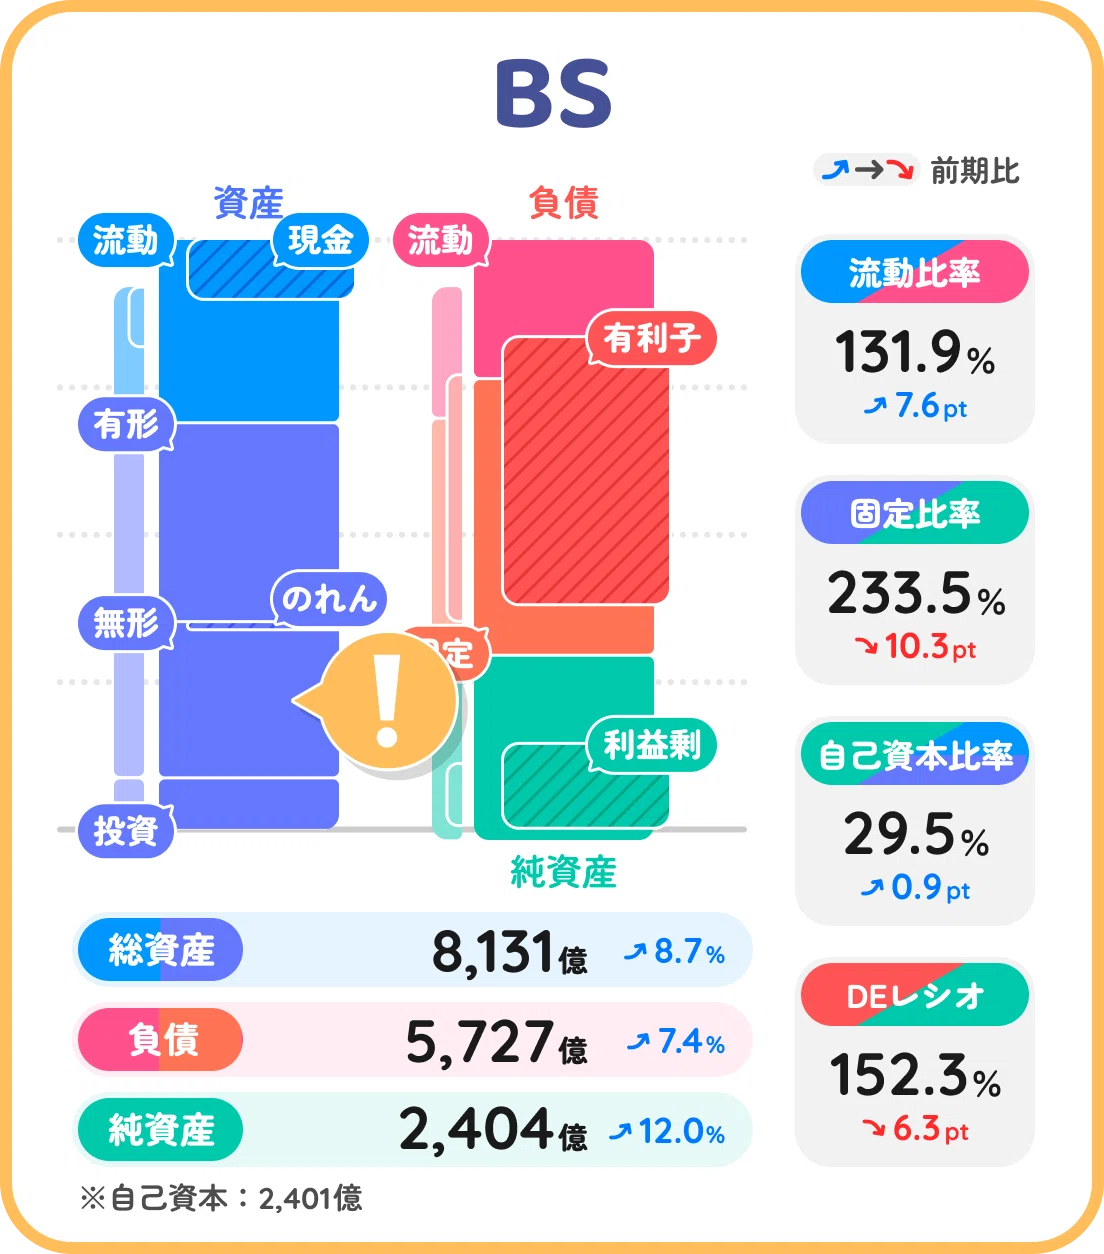
有利子負債が大きく、その分、自己資本比率の低さが目立ちます。
また、外食ビジネスなのに無形資産(約2,000億)が特徴的です。
☑️ 次に直近5期分のBSもチェック!
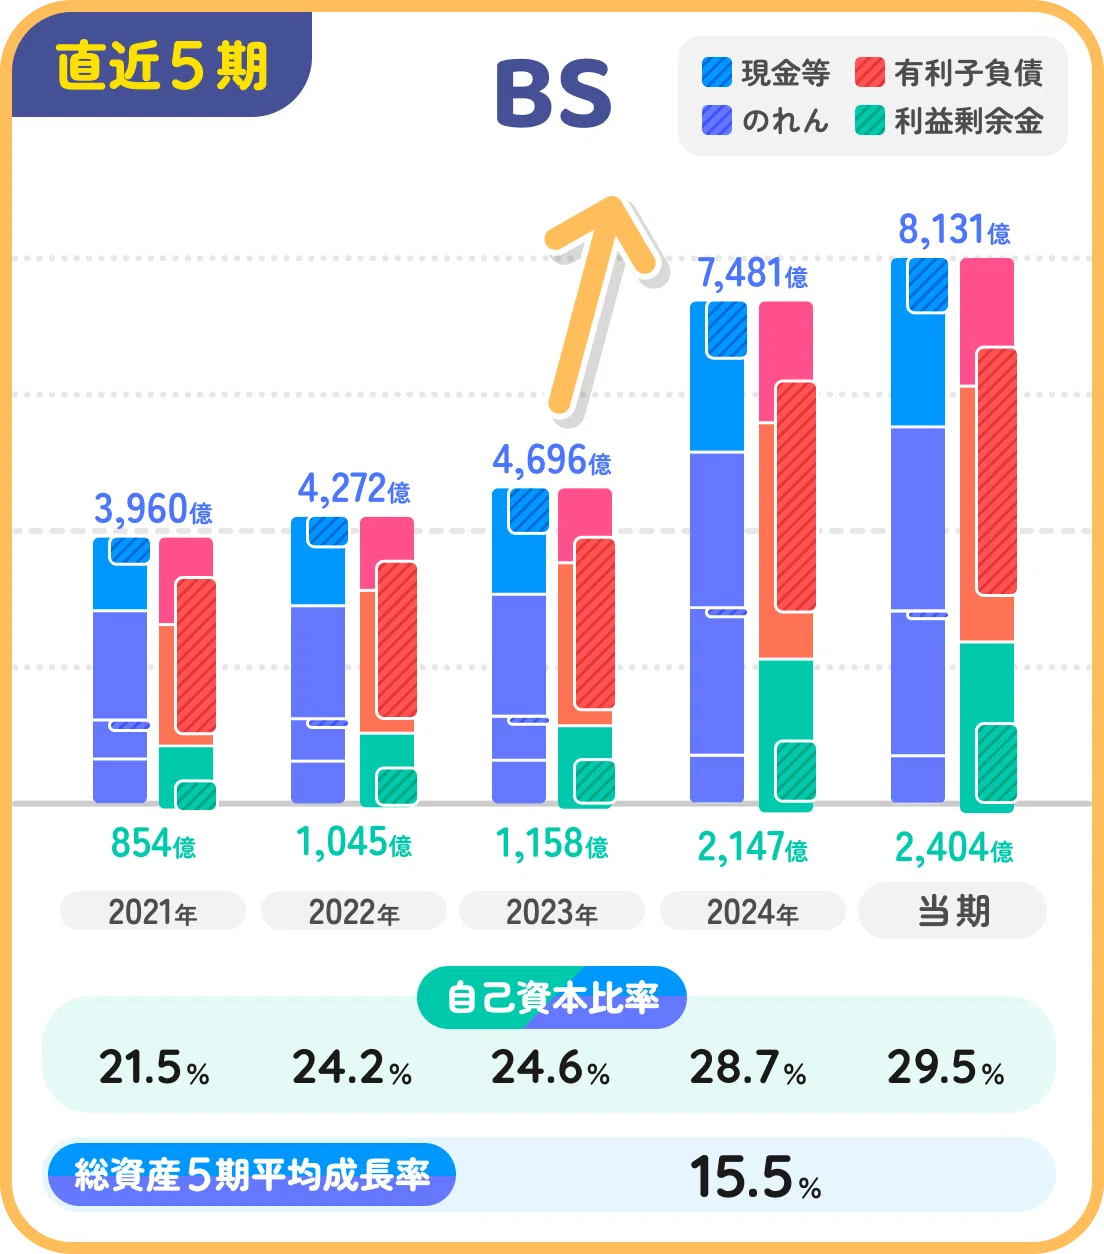
先ほどのやや大きい無形資産は2024年から増えていることがわかります。
その理由を調べると「ロッテリアの買収(1,800億)」によって発生した商標権であることがわかりました。その買収を借金でまかなったため、有利子負債も同時に増えたということですね。
【商標権について】企業を買収すると、店舗などの有形資産とは別に“名前そのものの価値”があるので、それを商標権として資産に計上します。
数値にしづらいブランド価値のため、評価はむずかしい部分です。
③ “安定した営業CFを構築”
☑️ 直近5期分のCFをチェック!
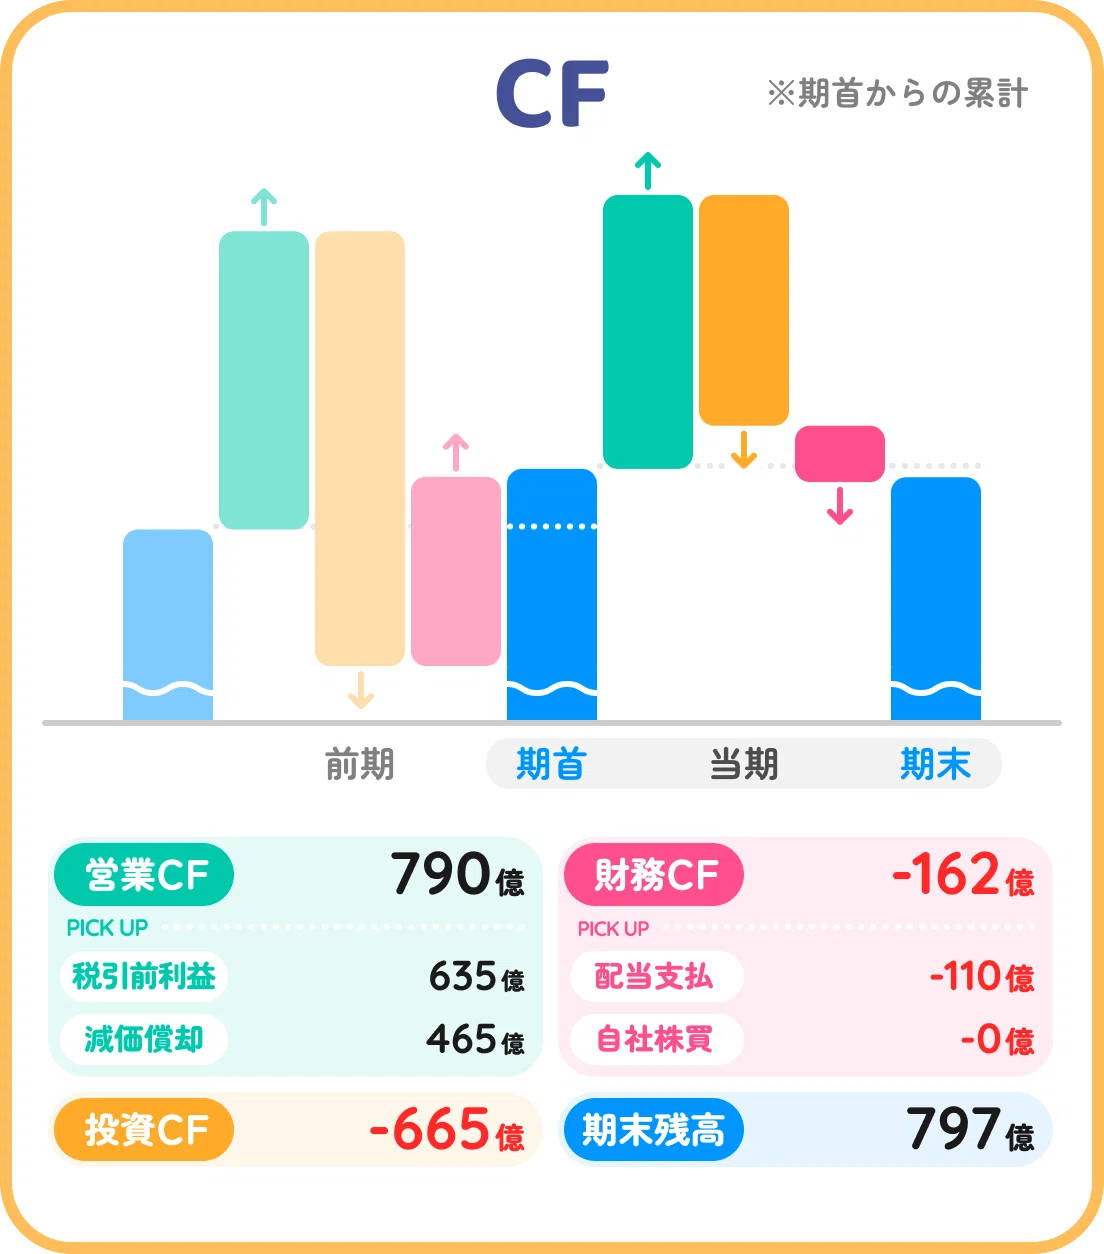
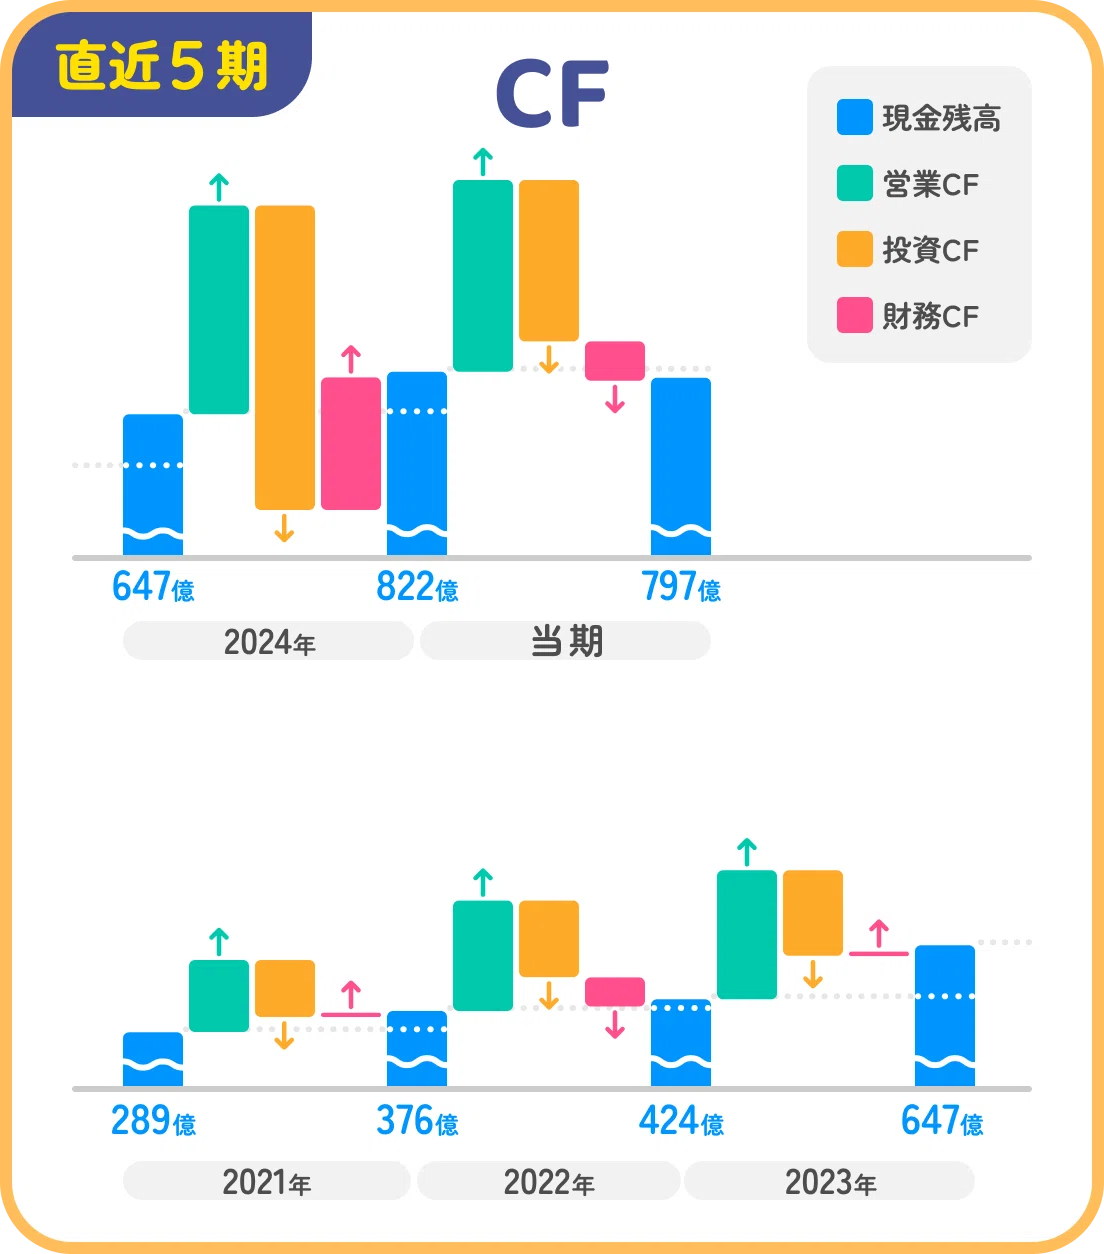
投資を積極的におこないながらも営業CFはかなり安定しています。
有利子負債は大きいものの安定した営業CFがあるため、黒字倒産などの短期的なリスクは低いです。
“ここまでのまとめ”
BijiBoで見る限り、特徴を以下にまとめます
外食ビジネスにそぐわない高い売上高とその成長率
ロッテリアの買収などにより積極的な投資
安定したCFを出せるビジネスモデルの構築
疑問→この成長は本物なのか!?
“高い成長”、“積極的な投資”、“安定CF”
このゼンショーの戦略はうまくいくのか?
さてここからは、BijiBoだけの情報では推測を超えられないため、ゼンショーHDが公表している別の資料も交えて確認してみましょう。
ゼンショーHDの戦略と計画
ゼンショーHDが発表している『2025年3月期 決算説明資料』に戦略と計画が書かれていました。
❶ 安定した営業CFからの先行投資
ロッテリアの買収があったものの、ゼンショーの強みは「安定した営業CFを生み続けられる仕組み」にあります。
セントラルキッチンによる効率化や、大量出店できる国内外のネットワークなど、スケールメリットが毎期のCFを底支えしています。
そのうえで、今後も毎年1,000億円に近い営業CFで自走できる体制を目指し、“負債に頼らず攻め続けられる外食企業”へ変わっていく姿が示されています。
❷ 国内は「選べる強さ」
すき家・はま寿司・ロッテリアとブランドの種類が増えたことで、出せる店の選択肢が広がり、立地に応じた最適な展開がしやすくなっています。この“選べる強さ”が、国内で売上を伸ばし続ける土台になっています。
❸ 成長の中心は「海外」
店舗数は世界で15,000店超。その中で、海外だけでなんと1万店以上を占めます(多くはテイクアウト寿司)。
世界中で“日本式の外食モデル”を広げており、このネットワーク自体が大きな参入障壁になっていることも強みです。
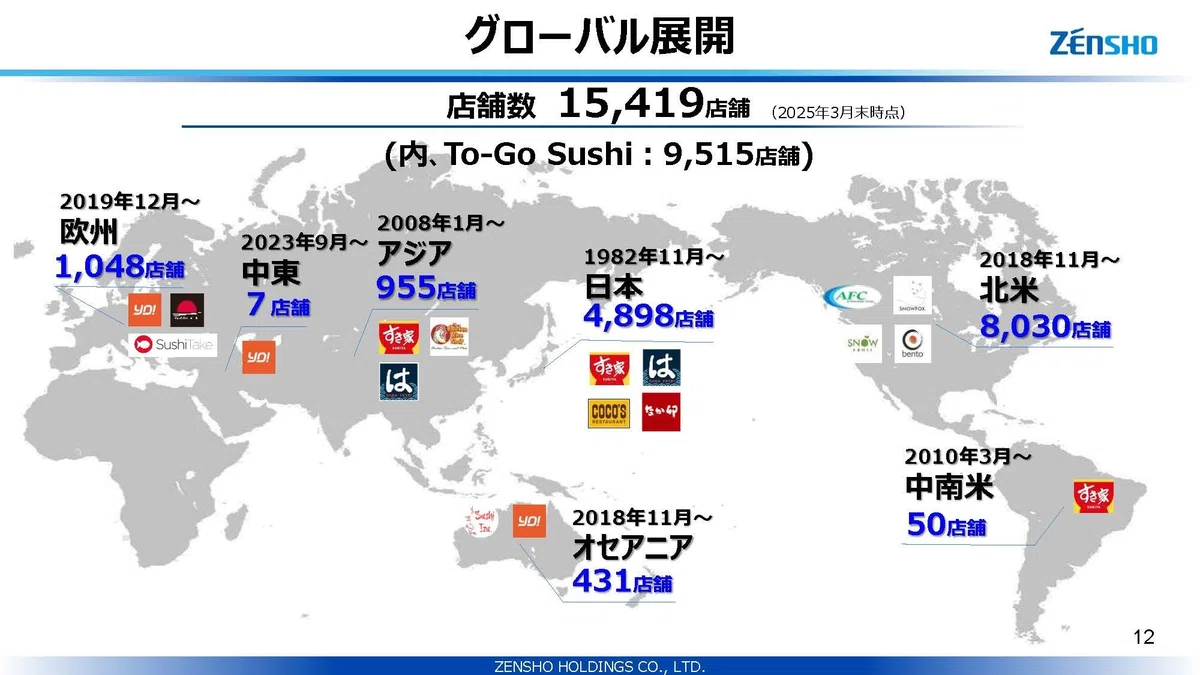
計画では3年後に売上1兆4,800億円、店舗数1万8,700店を目指しています。
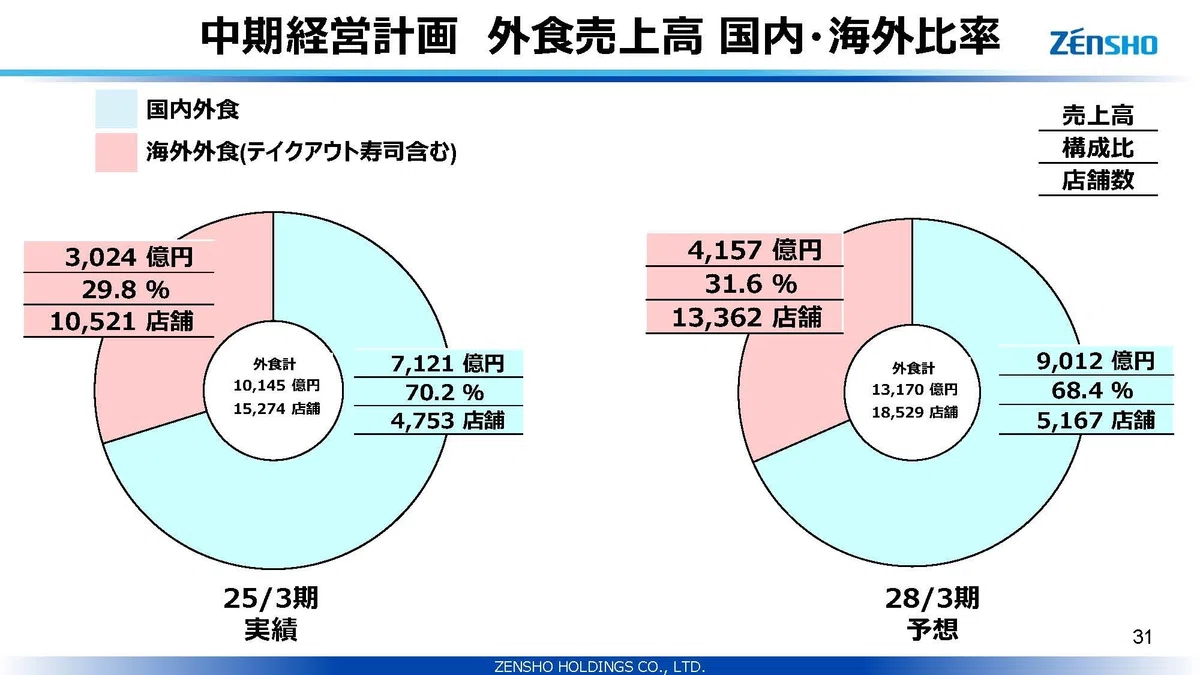
全体まとめ
ゼンショーHDの全貌は
「国内:適切な店舗展開 × 海外:寿司で店舗拡大」
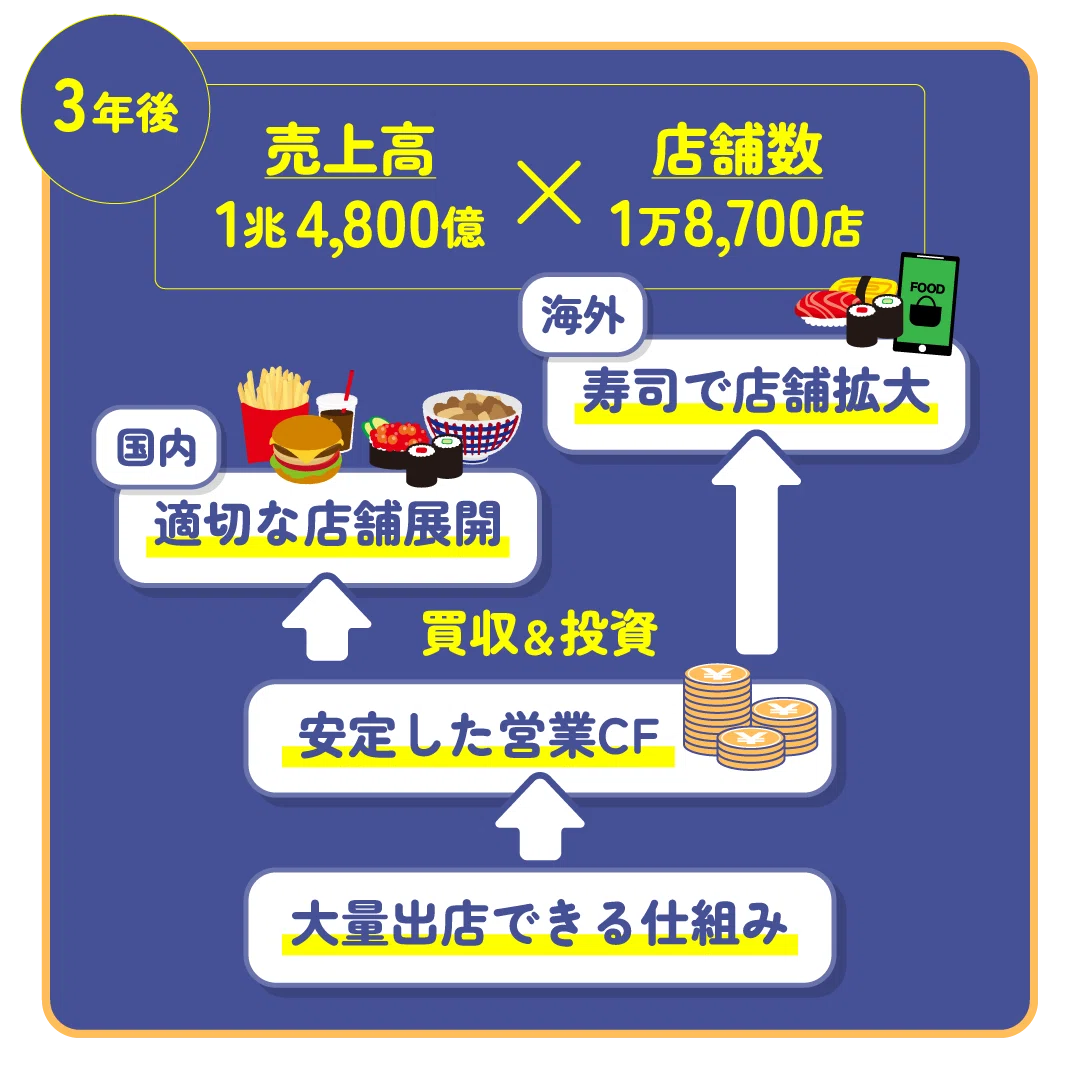
すき家やはま寿司に加え、ロッテリア買収でさらに国内基盤を固めつつ、海外では寿司中心に大規模展開が進んでいます。
そして、この計画を支えるのが安定した高い営業CF。この強さこそがゼンショーHDの成長に“持続性”を与えています。
「日本発の外食モデルで世界を獲る」
ゼンショーHDは、そんな大きな可能性を持った企業だと言えます。
最後に
いかがでしたでしょうか?
シリーズ第2弾として、BijiBoを使ってゼンショーHDの企業分析をしてみました。
決算情報を“読む”から“見る”へ!
本来なら、もっと時間がかかるはずのところをかなり短い時間で理解していただくことができたのではないでしょうか?
BijiBoではより多くの企業&情報を“見える化”して参りますので、応援よろしくお願いいたします!
あらためて、BijiBoのご紹介
BijiBoは「企業図鑑」を目指したwebツールです。
掲載企業を増やしながら試験的に運営中です。
ぜひ、一度、使っていただければ嬉しい限りです。
参考:比較企業
比較①:ブランドを束ねる視点
「すかいらーくHD」※
比較②:売上規模の視点
「日本マクドナルドHD」※
比較③:牛丼(すき家)の視点
「吉野家HD」「松屋フーズHD」比較④:回転寿司(はま寿司)の視点
「スシロー(FOOD & LIFE)」「くら寿司」※
※ BijiBoですでに扱っている企業です。

