老後資金の不安を消し去る「3階建てキャッシュフロー

いつもワクワク還暦少年ことメリケン68歳です。
前回の記事「資産を減らす恐怖を捨て、68歳で掴んだ「減らない安心」」では、私が68歳で「資産が減っていく恐怖」を手放し、毎日をワクワク過ごせるようになった理由として、以下の2点をお話ししました。
資産を取り崩すのではなく、生み出される利息や配当(インカム)で生きる仕組み
時間を味方につける時間分散
「理屈はわかったけれど、実際に自分の家計ではどうなるの?」という疑問を持たれた方も多いはずです。今回はその実践編として、世帯タイプ別の年金データと自身の資産をどう突き合わせるかのリアルなロードマップを深掘りしてお伝えします。
1. 2つの公的データが教えてくれる「人生のリアルなロードマップ」
老後資金の計画を立てる際、「2,000万円必要」「年金だけでは足りない」といった漠然とした言葉に振り回される必要はありません。
今回はその「実践編(世帯タイプごとの年金データと自身の資産をどう突き合わせるか)」について深掘りしてお伝えします。
厚生労働省の最新データ(2025年世帯所得・令和6年度年金概況)を見ると、シニア期の収入には明確な「下値支持線(ベース)」と「主役の交代劇」が存在することがわかります。
① 個人の公的年金=人生の「下値支持線(ベース)」
厚生年金(男性平均): 約17.3万円 / 月(年額 約207万円)
厚生年金(女性平均): 約11.5万円 / 月(年額 約138万円)
国民年金(基礎年金のみ・女性平均): 約5.4万〜5.8万円 / 月(年額 約65万〜70万円)
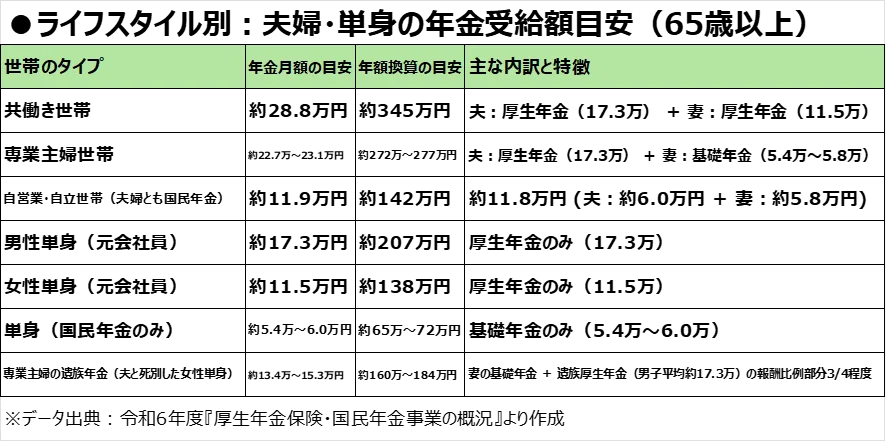
② ライフスタイル別:年金受給額の目安(65歳以上)
ご自身の家計の「1階(土台)」がいくらになるのか、世帯タイプ別に確認してみましょう。
③ 世帯全体の収入シフト=「給与から年金へ」
50代(総所得 814.6万円): 給与等 95.3% ➡ 人生の給与ピーク
60代(総所得 617.0万円): 給与等 73.6% ➡ 第1の崖(▲200万円)だが就労主体
70代(総所得 432.1万円): 年金 49.4% / 就労 39.8% ➡ 第2の崖&主役の逆転
80代以上(総所得 364.6万円): 年金 58.0% / 就労 32.3% ➡ 年金安定+細く長い就労
ここで面白いのは、専業主婦世帯であれ共働き世帯であれ、「70歳前後で収入の主役が給与から公的年金へと自然にシフトする」というグラデーションのプロセスがデータ上ではっきりと描かれている点です。人生のステージに合わせて、お金の入り方もちゃんとバトンタッチされていくのです。
2. 不安を確信に変える「3階建てキャッシュフロー」の作り方
ご自身の「下値支持線」を把握したうえで意識したいのが、「自分だけの3階建てキャッシュフロー」の構築です。
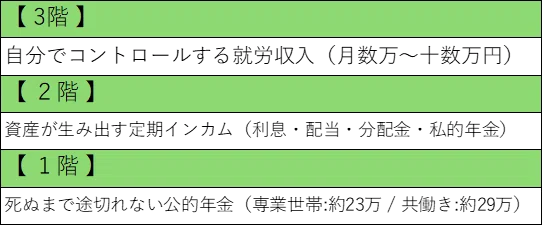
1階:公的年金という「ブレない土台」
まずは「ねんきん定期便」などでご自身の見込み額を把握し、最低限の生活費がどれくらいカバーできるかを確認します。ここが崩れない土台となります。
2階:資産形成で作る「減らないインカム」
ここが私のこだわりポイントです。資産を取り崩すのではなく、NISAや高配当株、投資信託の分配金、外債の利息などを活用し、「定期的にお金が入ってくる仕組み」を育てます。データでも、60代の財産所得は年間24.3万円とピークを迎え、現役時代の準備が給与ダウンを見事にカバーしていることが実証されています。
3階:「細く長く働く」という最強の資産防衛
データを見ると、80歳以上になっても平均117.9万円(所得の32.3%)の稼働所得が存在します。フルタイムでがむしゃらに働く必要はありません。自分の得意分野や趣味の延長で、月数万円を自分のペースで稼ぐ。この「無理のない就労」こそが、元本数千万円の資産運用に匹敵するキャッシュフローの強みを生み出します。
3. 「終身収入」と「有期収入」の時間軸を可視化する
キャッシュフロー設計では、収入の期限(時間軸)の整理も欠かせません。
終身収入(死ぬまで続く): 公的年金、終身タイプの企業年金・個人年金
有期収入(途中で終わる): 10年確定などの私的年金、定年後の再雇用給与(65歳や70歳まで)
ご自身の収入源が「何歳まで入ってくるのか」をラダー(階段)のように棚卸しして見える化する。これだけで「次にいつ、いくらの現金が入るか」が明確になり、相場の変動に一喜一憂しない「減らない安心感」が手に入ります。
おわりに:心のゆとりが、人生のワクワクを加速させる
68歳になった今、私が強く実感しているのは、「お金の不安から解放された分だけ、人生のワクワク度が跳ね上がる」ということです。
公的年金という確実な土台(1階)を把握し、配当や利息の仕組み(2階)を整え、自分のペースで無理なく働く(3階)。この構造さえあれば、大好きな趣味も、劇場へ足を運ぶ「推し活」も、仲間と囲む楽しいお茶の時間も、何の後腐れもなく心から楽しむことができます。
数字やデータは恐怖を感じるためのものではなく、自分らしい自由な未来を描くための地図です。あなたも、ご自身の世帯タイプの数字とキャッシュフローを一度可視化して、資産を減らす恐怖から脱却した「減らない安心」を手に入れてみませんか?
最後までお読みいただきありがとうございます。良かったら♡スキをクリックしてくださるとうれしいです。
