住宅ローン控除のある方は大丈夫?私がふるさと納税で失敗し続けていた理由

年末年始も変わらず朝4時に起きて、いつも通りのタスクをこなしていました。そのため仕事始めといっても特にブランクもなく、スムーズに一歩を踏み出せています。
長期休暇だからといって「仕事を完全にオフにする」という切り替えが、私にはどうも向いていないようです。平日であっても休日であっても、1日の中に仕事も、遊びも、子育てもすべてが混在している。そのグラデーションのある生活のほうが、自分らしいリズムを保てます。今年も子育てに重きを置きつつ、バランスよく歩んでいきたいところです。
さて、今日は少し恥ずかしい失敗のお話です。
結論から言うと、私はおそらくここ数年間、ふるさと納税で損をし続けていました。「お得な制度だから」というイメージだけでろくに調べもせず、なんとなく使い続けていた結果です。
もちろん制度本来の目的である「自治体の応援」は達成できているので、寄付自体が無駄だったわけではありません。ですが、経営を通じて税金の仕組みに触れる機会が増えたことで、ふと「一度ちゃんと検算してみよう」と思い立ちました。
計算してみると、すぐに違和感を覚えました。
「あれ……思っていたより自己負担額が高くないか?」
調べてみて、ようやく自分のミスに気がつきました。
何をミスっていたか
一番の原因は、ネットにある「かんたんシミュレーター」だけで上限額を判断していたことです。会社員時代、年末調整の源泉徴収票が手元に届くのはいつも年末ギリギリでした。事前確認が面倒になり、手軽な簡易ツールで弾き出した数字をそのまま鵜呑みにしていたのです。
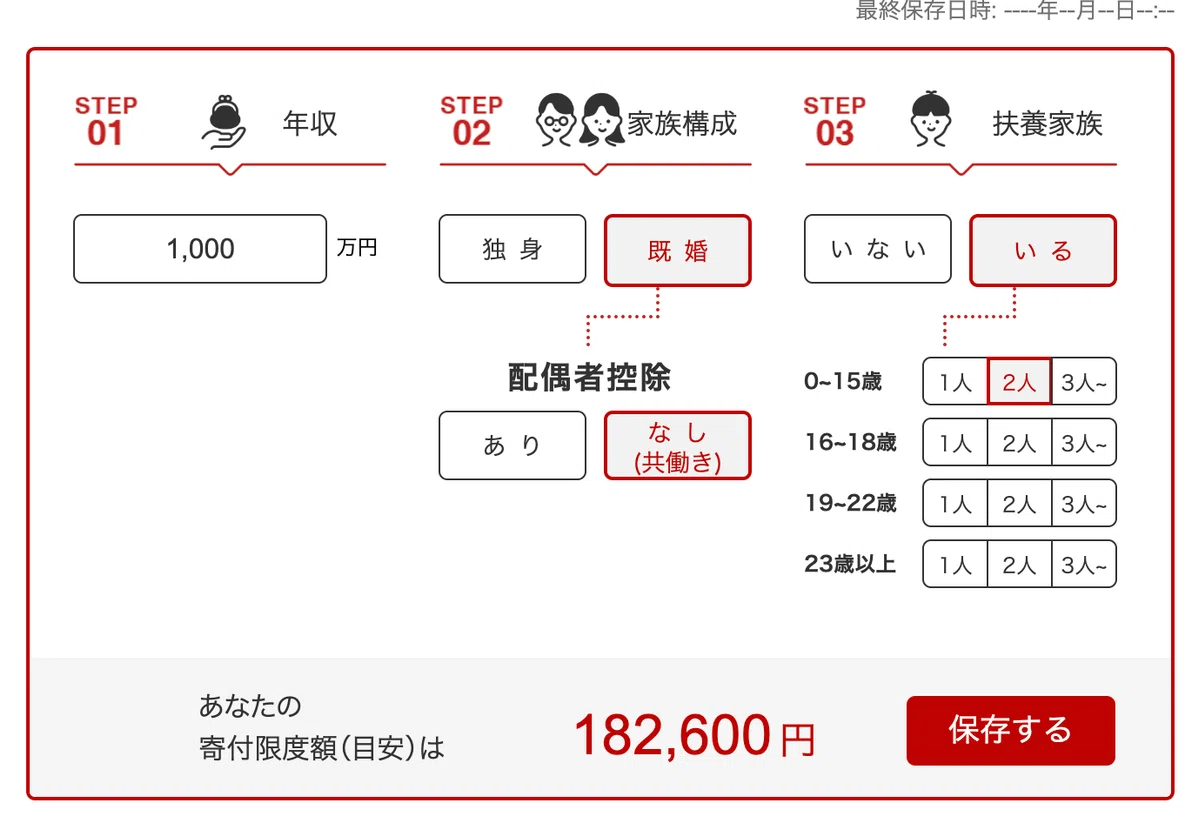
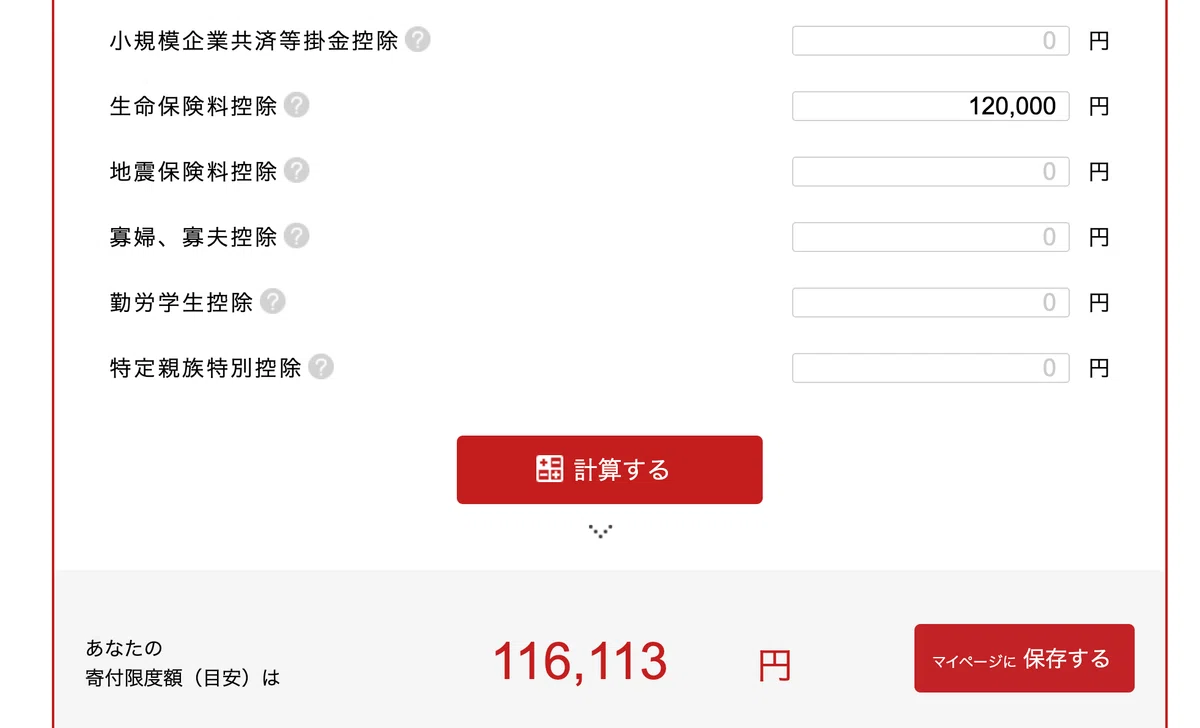
例えば年収1,000万円のケースで考えてみます。簡易版ツールで計算すると寄付上限額は高く算出されがちです。しかし、実際の各種控除を反映させた詳細版シミュレーターで計算し直すと、結果はまるで変わってきます。
「簡易版でも誤差の範囲内だろう」
そう高を括っていましたが、すべては私の雑な感覚ベースの思い込みでした。実際には上限額と7.5万円ほどの差が生じる計算になります。直近3年間を振り返ると、毎年2万円から4万円ほど上限を超えて寄付していたことが判明しました。
冷静に考えれば当たり前のことですが、「制度を理解しているつもり」になっている状態が一番危険です。
なぜ起きたか
失敗の理由はシンプルでした。 会社員時代の忙しさにかまけて確認を怠ったこと。「あとでやろう」を放置して検算しなかったこと。
そして何より最大の反省点は、「住宅ローン控除」の大きさを完全に見誤っていたことです。住宅ローン控除による節税効果は非常に大きく、これが入ることでふるさと納税の控除上限額は一気に下がります。住宅ローン控除の威力を甘く見ていました。
学んだこと
今回の痛い失敗から、私は3つのことを学びました。
制度は「使った時点」で終わりではないこと
お金の手続きを「感覚」で進めてはいけないこと
チェックリストによる管理は家庭の手続きでも必須であること
今年からは詳細版シミュレーターを必ず使用し、前年のデータを手元に用意して検算します。源泉徴収票も早めに準備できるよう動き、上限を超えない運用を徹底します。地味な作業ですが、結局はこれが一番の予防策です。
ミスに気づいた瞬間は「やってしまった……」と凹みました。しかし今では「これも誰かの役に立つ良いネタになった」と捉えています。
完璧な人の綺麗な成功談よりも、ちょっと恥ずかしい失敗談のほうが、現実味があって誰かの役に立つはずです。
これからもスマートにこなそうとせず、ちゃんと失敗して、ちゃんと言語化して、自分の事業や生活に活かしていきます。もし私と同じように「なんとなくふるさと納税をやっている」という方がいたら、ぜひ今年こそ一度検算してみてください。
次は、いよいよ確定申告ですね。
本日もお読みいただきありがとうございました。
家計の失敗も、公開すれば誰かの授業料の節約になります。
