【CVC Studio#3】社内説明の壁を突破する「10年後100億円」ロジックと戦略リターン

すでに CVC を運営しているものの「財務リターンや戦略リターンの妥当性を社内に論理的に証明できず、経営陣や事業部への説明に苦慮している」あるいは「これから CVC を立ち上げるにあたり、どの程度の事業規模を目標に設定すべきか分からない」といった課題を抱えていませんか?
こんにちは、 COLLIZE CVC Studio 編集部です。
COLLIZE は、大企業とスタートアップの橋渡しとなり、投資・協業から実際の事業化までを一気通貫で推進する実践型伴走プログラム「CVC Studio 事業」を展開しています。
本記事では、提供された弊社独自の研修プログラムの知見から、現場で特に重要となる「CVC 活動における戦略リターンの妥当性と必要とされる規模感のロジック」のエッセンスを短時間で把握できるよう、エグゼクティブサマリとして要点を凝縮してお届けします。
本記事を読み進めることで、明日からの具体的なアクションに繋がるヒントをスムーズに理解していただけます。
▼この記事の読みどころ
■ 「10年後に100億円」という戦略リターンに求められる定量的な背景と算出ロジック
大企業における標準的な資本コスト(WACC 5%)や新規事業の成功確率(30%)、PER(株価収益率)などをベースに、社内説明で求められることが多い「戦略リターン100億円」という数字の客観的な根拠と計算ロジックを解説しています。
■ 資本効率と事業スケールを両立させる、実践的なポートフォリオ戦略
単一の探索投資だけに頼るのではなく、数を担保する「ハンズオン型投資」と、大きくスケールを担保する「インオーガニック型(M&A/JV)成長投資」を効果的に組み合わせる運用の工夫を提示しています。
■ 新規事業部・経営企画部など、組織形態に応じた社内巻き込みと信頼獲得のステップ
CVC 機能の配置場所(新規事業部配下/経営企画部配下)ごとに陥りがちな組織構造上の罠を整理し、経営陣や各事業部からの協力を引き出しながら活動を安定化させるアプローチを説いています。
第1章 戦略リターンとは
1-1. 主な戦略リターン
CVC 活動における目標値とされる項目には、財務リターン、戦略リターン、そして非財務リターンの3つが存在します。
財務リターンが最低でも2倍以上、目標として3倍以上を狙うものであるのに対し、戦略リターンは「本体単独では獲得しにくい成長機会を早期に抑え、将来の新規事業、 M&A、事業提携につながる戦略的オプションを作ること」に直結します。
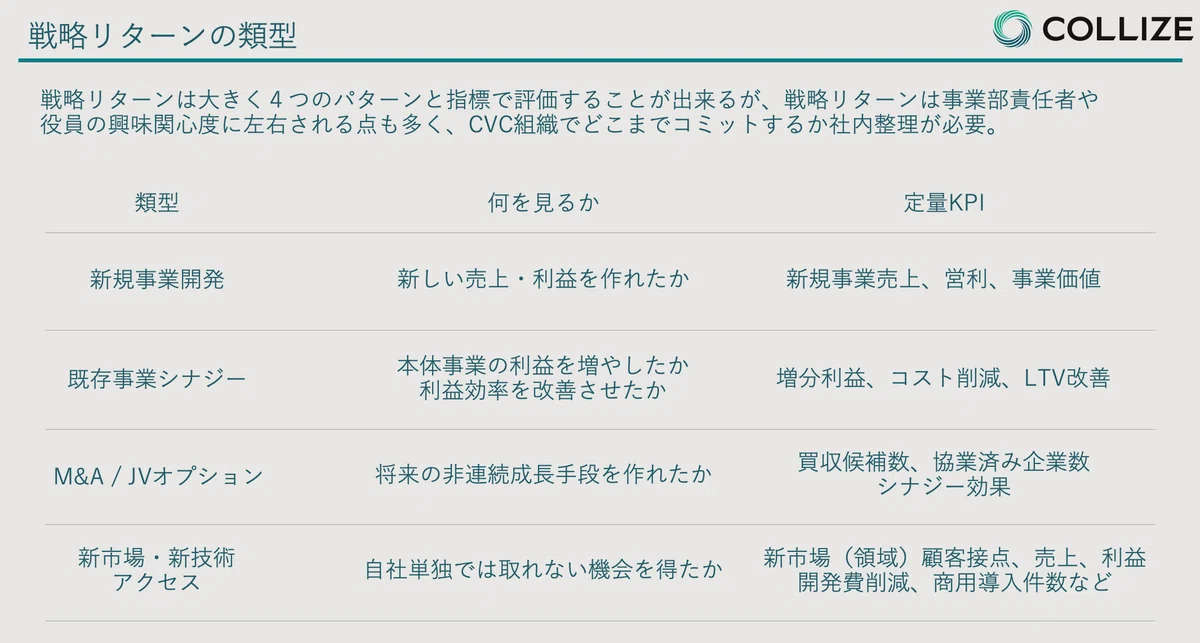
戦略リターンは、具体的に以下の4つのパターンに分類され、それぞれの目的に応じた定量 KPI で評価することができます。
1-2. 戦略リターンとして求められる規模感 ①(ROIC>WACCの観点)
多くの大企業で、戦略リターンの1つのベンチマークとして「10年後の売上として100億円規模の事業を創出する」という目標が掲げられますが、これには明確な資本効率上のロジックがあります。
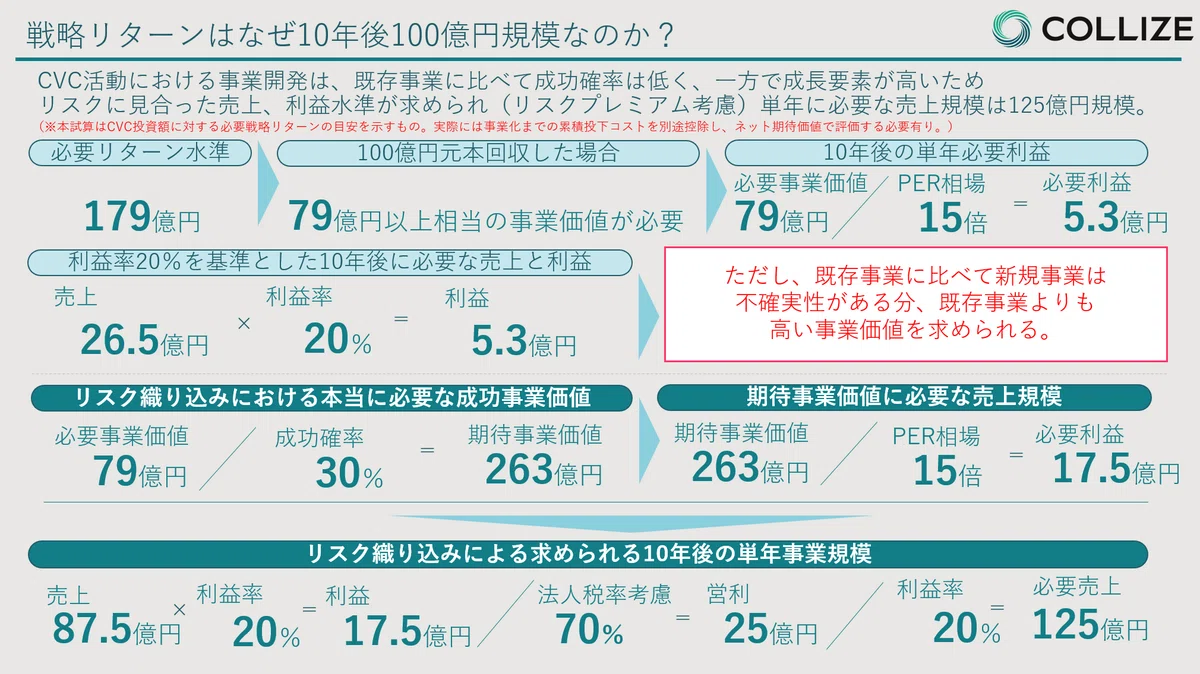
本来、CVC に投じる資金は既存事業や R&D にも使える資金であるため、既存の投資効率を上回る説明責任が生じます。例えば、100億円のファンドを10年間運用する場合、既存事業の資本コスト(WACC 相場約5%)に照らし合わせると、本来は163億円のリターンが必要です。
さらに管理報酬やキャリー(20%)といった VC 取り分を考慮すると、 179億円のリターンを出さなければ既存事業並みの投資対費用効果には届きません。
もし、このうち100億円の元本を財務リターン(1.0倍)で回収できたと仮定すると、残りの「79億円」を何らかの戦略リターンによって事業価値として生み出す必要があります。
■ PER(株価収益率)15倍の相場で割り戻した場合:
10年後に必要な単年の利益規模は 約5.3億円 と算出されます。
営業利益率を20%と仮定すると、必要となる売上規模は 約25億円前後 となります。
■ 新規事業のリスク(成功確率30%)を織り込んだ場合:
百発百中で事業が成功するわけではないため、期待事業価値から逆算して法人税率等を考慮すると、リスクを鑑みた本当に必要な単年売上規模は 125億円規模(約100億円以上の規模感) にまで跳ね上がります。
既存事業への平均投資を上回る「株主に説明可能な成長投資」としての価値を証明するためには、リスクプレミアムを考慮した結果、100億円という極めて高いハードルが導き出されるのです。
1-3. 戦略リターンとして求められる規模感 ②(ハードルレートの観点)
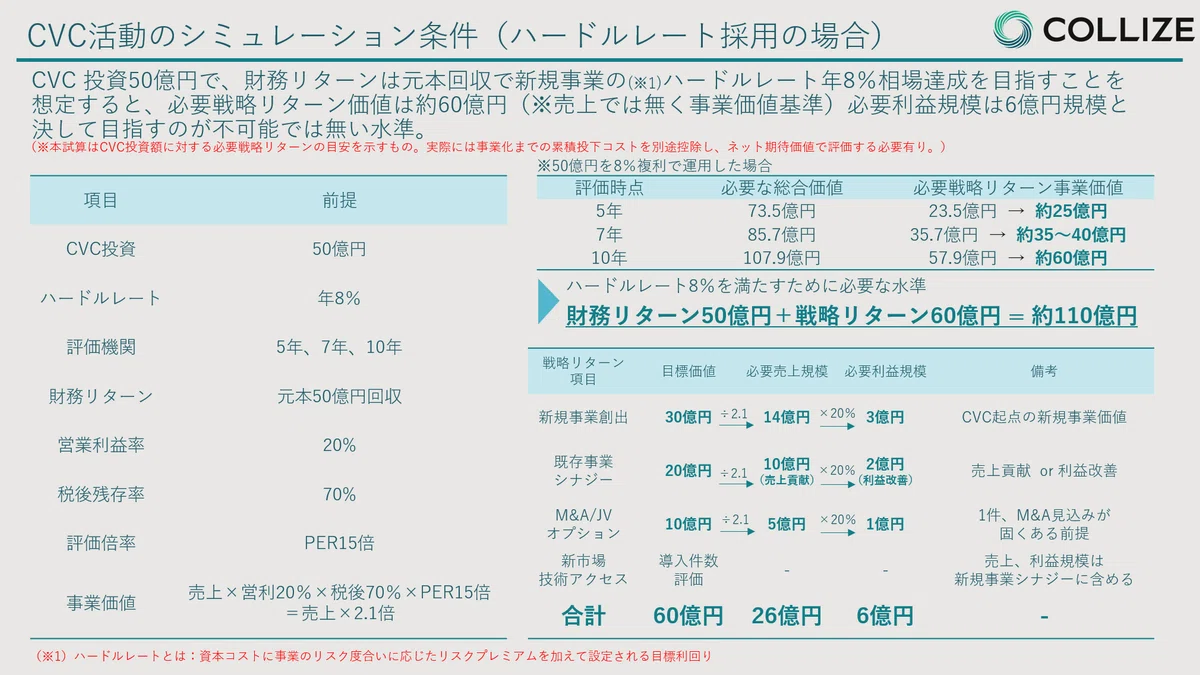
また、CVC 活動は成長投資による新事業開発の期待に応える観点もあるため、新規事業開発にフォーカスを当てた場合の指標として、ハードルレートに対してどれだけの成果を出せるかという見方があります。
ハードルレートは最低限クリアしなければならない必要収益率(利回り)のことであり、新規事業の投資を行う際に実行するかどうかを判断するために用いられている指標です。
ハードルレートは各社それぞれ設定指標は異なりますが、ハードルレート相場約8%に照らし合わせた場合は、必要な総合価値は約216億円となります。
先と同じく、このうち100億円の元本を財務リターン(1.0倍)で回収できたと仮定すると、残りの「116億円」を何らかの戦略リターンによって事業価値として生み出す必要があり、例えば以下のような実績を作ることで説明することが出来ます。
・新規事業創出:事業価値 86億円
・必要売上規模 41億円、必要利益規模 8.2億円
・既存事業シナジー:事業価値 30億円
・必要売上貢献規模 14億円、利益貢献規模 3億円/年
※ 本試算は CVC 投資額に対する必要戦略リターンの目安を示すものです。
実際には事業化までの累積コストを別途控除し、ネット期待価値で評価する必要があります。
実際、事業に係るコストも含めたリターンを考えると、CVC 活動は元本回収以上の財務リターンの他、新規事業開発、既存事業シナジーによる戦略リターン双方の最大化が必要となり、それらが達成できる出口の目標設定と活動が必要になります。
第2章 戦略リターンを計画的に生み出すために
2-1. 戦略リターンの生み出し方
売上100億円をスタートアップと単独でゼロから作っていくことは非常にハードルが高いのが現実です。
実際、大企業のオープンイノベーション成功事例として名高い KDDI とソラコムの協業においてさえ、ソラコムが会社設立からスイングバイ IPO を用いて売上100億円を突破するまでに10年以上の歳月を要しています。
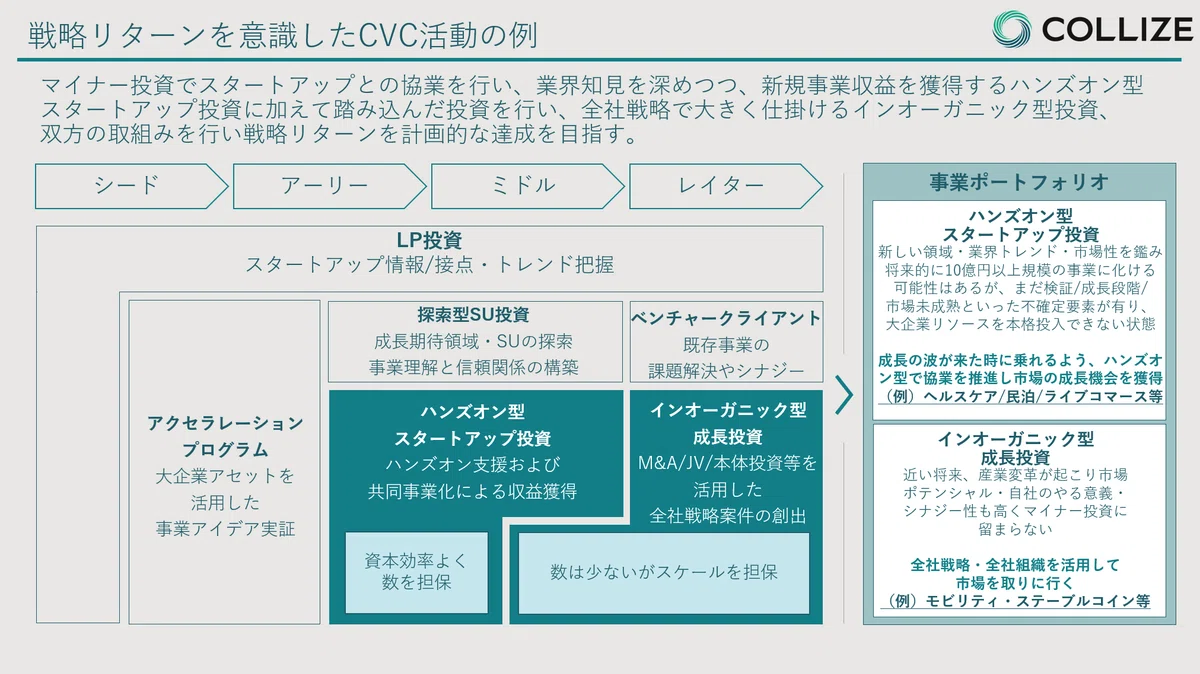
そのため、今後の CVC 活動においては、単一の探索投資だけでなく、資本効率をコントロールしながら複数のアプローチを組み合わせる「ポートフォリオ戦略」が不可欠です。
■ ハンズオン型スタートアップ投資(数を担保)
シード・アーリー・ミドル期のスタートアップに対してマイナー出資を行い、共同事業化によって資本効率よくシナジー収益を獲得します。
■ インオーガニック型成長投資(数は少ないがスケールを担保)
近い将来に産業変革が起こるポテンシャルの高い領域において、マイナー投資に留まらず、 M&A やジョイントベンチャー(JV)、本体出資を活用して全社組織で大きく仕掛け、事業規模のスケールを確実に担保します。
自社と複数のスタートアップ、あるいは他企業を掛け合わせた「群戦略」を描き、 SAM(有効アプローチ市場)や TAM(実現可能最大市場)を広げていく事業戦略が求められます。
2-2. 戦略リターンを生み出すために必要なこととは
どれほど CVC 組織が奮闘しても、組織的な構造の課題をクリアしなければ戦略リターンは出せません。自社の CVC 機能が社内のどこに配置されているかによって、陥りがちな罠と対策は異なります。
■ パターンA:新規事業部配下に CVC 機能がある場合
往々にして社内での「0→1」の内製開発や自社事業が優先され、スタートアップを活用した CVC 活動の優先度が低くなりがちです。
また、子会社形態の場合は協業予算を自ら持っておらず、都度親会社へのお伺いが必要となる主従関係に陥ります。
対策:
新規事業部と CVC が一体となり、双方の目的を揃えた上で予算配分の共通理解を形成し、持続的に実績を作れる環境を整える必要があります。
■ パターンB:経営企画部配下に CVC 機能がある場合
経営イシューに直結した連動投資を行いやすいメリットがある一方、親会社との距離感や情報の差分から、タイムリーな意思決定が阻害されることがあります。
また、経企を納得させるだけの巨大な事業アイデアを CVC 単独で描くことが難しく、各事業部とのシナジー調整の「お伺い」に終始して活動が停滞するリスクがあります。
対策:
経営イシューを常に意識した事業構想の解像度を上げ、まずは小さな投資実績で社内インサイドの信頼を獲得し、経営層から各事業部へ協力をトップダウンで要請してもらえる仕組みを作ることが鍵となります。
さらに、これらを動かす人材として、単なる投資のプロ(VC ケイパビリティ)だけでなく、スタートアップのスピード感を理解し、大企業内の複雑な政治や意思決定プロセスを調整して事業化まで泥臭く走りきれる「BizDev(事業開発)」のハイブリッド人材を配置することが、戦略リターンを計画的に達成するための最重要項目となります。
また、7月21日に「コーポレートガバナンス・コードの改定」や経産省による「成長投資ガイダンス」が公開されました。
これにより、日本企業の経営改革は「資本効率の改善」から、「資本コストを上回る成長投資の実行とその継続的な検証」という段階へシフトしつつあります。
今後は戦略リターンに対する説明責任がより高まるため、具体的な目標ロジックの構築と合わせて、新規事業部や経営企画部との連携を一層強化していく必要があります。
まとめ
CVC 活動における戦略リターンは、既存事業の投資効率を上回るための「経営の武器」であり、リスクを織り込むからこそ「10年後100億円規模」という高い視座の定量目標が必要とされます。
この目標を単なる理想論に終わらせないためには、投資スキームの適切な選択と、社内組織(新規事業部・経営企画部)との戦略的な連携、そして仕組み化が不可欠です。
CVC Studio では、2週間に一度、最新のイノベーション論や CVC 運用のナレッジを配信しています。また、現在の自社の目標設定やスキーム設計、社内調整についてプロのアドバイザーに直接相談したい方はお気軽にお問い合わせください。
【無料公開中】 本記事の完全版資料ダウンロード
本記事の内容を、PDF 資料として惜しみなく公開しています。
「社内説明用のロジック構築にそのまま使いたい」
「手元で教科書としてじっくり読み返したい」
という方は、こちらのフォームよりお気軽にダウンロードしてください。
この記事は noteマネー にピックアップされました

