価値の本質|キャッシュフローとリスクと成長の話

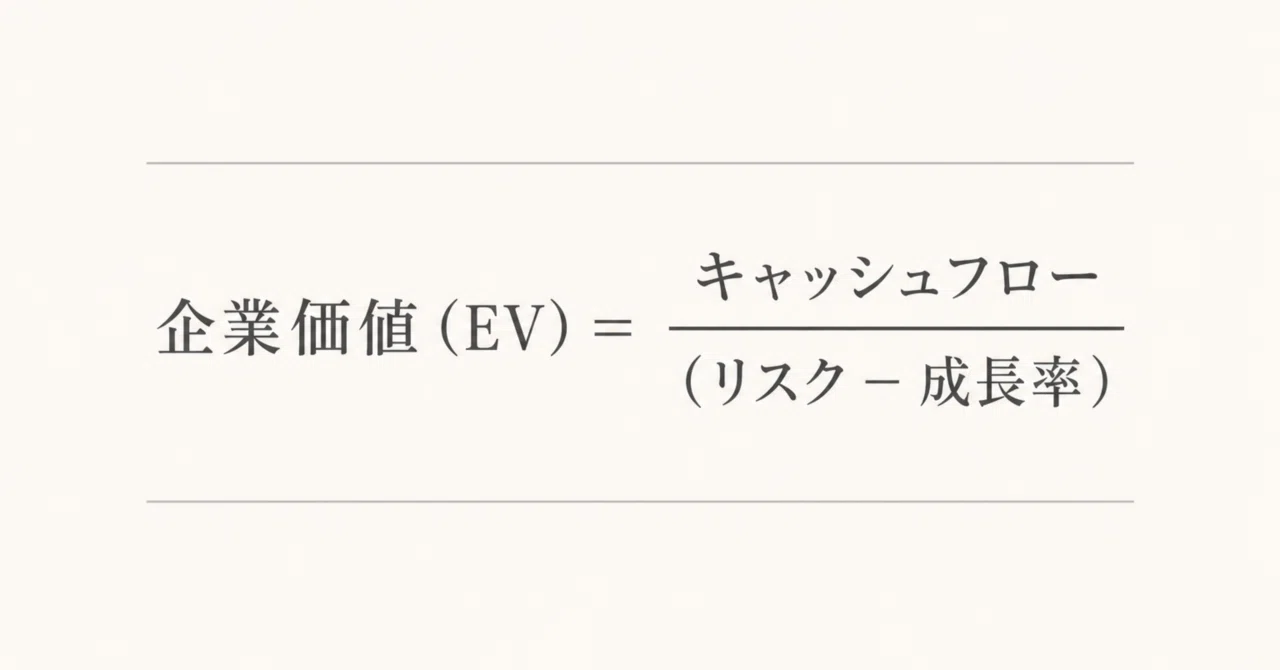
結局、企業の価値を決めるのはこの方程式。
十数年、金融機関、会計事務所、M&A、企業再生、業務改善と、立場を変えながら企業を見続けてきた。
ずっと複雑な世界に身を置いてきたつもりだったが、
最近、ようやく行き着いた感覚があり、それは驚くほどシンプルなものだ。
というのも、企業や事業の価値を判断するために、本当に見るべきものは、たった3つの数字。
① キャッシュフロー
② リスク
③ 成長性
そしてこの3つのドライバーが、企業価値の大小にどのように作用するかを示すのが、この方程式。
企業価値(EV)=
①キャッシュフロー ÷(②リスク − ③成長率)
同じことだが、個人的には分数で表現した方がしっくりくる。
①キャッシュフロー
企業価値 = ーーーーーーーーーー
②リスク − ③成長率
これだけで、企業(事業)の「経済的な良し悪し」は、ほぼ説明できると考えている。
もちろん、好き嫌いや情緒的な判断は含めていない。
あくまで、経済的価値という一点に絞った話だ。
価値の原型は、昔から変わっていない
世の中では、日常的にこんな会話が交わされている。
• あの会社は良い/悪い
• 株価が高い/安い
• あの人は市場価値が高い/低い
• あの投資は得した/損した
ビジネスの世界に限らず、人は常に「価値」を評価している。
評価軸は人それぞれに見えるが、
私はこの手の議論は、ある単純な方程式に収斂すると考えている。
価値 = 1年間の期待収益 × 倍数
噛み砕けば、こういうことだ。
「1年でこれくらい儲かりそうだ」
「それが何年くらい続きそうだ」
だから、その合計が価値だ。
この「倍数」に含まれる理由はさまざまだ。
• 安定して5年は続きそうだから5倍
• 成長して5年後には今の5倍になりそうだから5倍
内容は違っても、本質は同じだ。
ファイナンスの言葉で言い換えると
専門的に言えば、この考え方はファイナンスの基本式に一致する。
企業価値(EV)= 将来得られるキャッシュフロー × 倍率
あるいは
企業価値(EV)= 将来得られるキャッシュフロー ÷ 割引率
「×倍率」と「÷割引率」は、実は同じ意味だ。
例えば、
20倍という倍率は、割引率5%と等価になる。
そして、この割引率を分解すると、
次の形で表現できる。
企業価値(EV)=
①キャッシュフロー ÷(②リスク − ③成長率)
ここまで分解すると、
冒頭の「3つの数字」という話に行き着く
① キャッシュフロー:すべての出発点
まず、①キャッシュフロー。
当然だが、キャッシュを生まない事業に価値はない。
どれだけ理念が立派でも、キャッシュを創出しなければゼロだ。
そして、当たり前だが、
キャッシュフローは目的ではなく、
結果であるということ。
キャッシュフローを最大化するという結果を導くために、
• 売上を最大化する
• コストを最小化する
ような施策を日々検討する。
当たり前の話で、極めてシンプルな話である。
難しいのは、CF獲得の目的化が度を過ぎることの回避。あるいはバランス感覚。
無理をすれば、破綻するリスクが上がるし、
成長しすぎるは、いいことばかりではないと思う。
② リスク:ブレないことの価値
次に②リスク。
ここで言うリスクとは、
「危険」というより、変動性・不確実性のことだ。
• 今年100万円稼げた
• 来年も、だいたい同じくらい稼げそうか
この「だいたい同じ」が期待できるかどうか。
インフラ企業や公務員が(かつて)人気だった理由も、本質的にはここにあるとも思う。
ハシゴが、来年も外されないという安心感。
価値評価の世界では、
ブレないこと自体が価値になる。
③ 成長性:未来を見る
そして③成長性。
同じことを続けているだけで、
自然に伸び続ける事業はほとんどない。
もし輝かしい成長が続くのであれば、普通は、
• 競合が参入する
• 価格競争が起こる
• ゲームチェンジが起こる
のが正常な市場であると思う。
それでもなお、成長が続く構造なのか。
ここも悩ましいポイントだ。
分子と分母で考える
この式は、分子と分母に分けて考えると理解しやすい。
分子:①キャッシュフロー
企業価値 = ーーーーーーーーーーーーー
分母:②リスク − ③成長率
分子は大きいほど良い。
分母は小さいほど良い。
分子のキャッシュフローは大きいほうが良い。
これは単純に理解できる。
分母は、小さければよいので、
まずはリスクが少ないほうがよい。
その上、成長していれば、
リスクを打ち消すことができる。
スタートアップは、リスクが極めて高い。
高い成長期待によって、リスクを飲み込めるか?
それとも、やっぱり成長をリスクが飲み込んでしまうのか。
VC投資は、ここを見極める。
このせめぎ合いが、個人的にはとてもエキサイティングな業界だと思っている。
まとめると、高い価値の企業は、
(分子)稼いでいて、
(分母)安定し、成長もする会社。
逆に、全くダメなのは、
(分子)稼げず、
(分母)安定せず、成長もしない会社。
極論だが、後者は価値がない会社で、倒産しても仕方がない会社だと思う。もっともこの極論は、資本主義社会の営利企業の経済性という話に限る。魅力的な理念があり、社会に貢献し、多くの人が集まる組織もある。それらの魅力的な組織や活動は、資本主義のルール下ではなく、公共によって運営、サポートされるべきだと思う。
企業価値20億円というのはこういうこと
具体例を示す。
1億円稼いで、リスクが10%、5%成長する会社があるとする。
①キャッシュフロー=1億円
②リスク=10%
③成長率=5%
この場合の企業価値は、
企業価値EV=
① キャッシュフロー1億円
÷(②リスク10% ‐ ③成長率5%)
=20億円
という計算になる。
1億円稼ぐ会社の経営者は、自社のリスクが10%であり、成長度合いを5%であることを投資家に説得できれば、自社の価値は20億円と言い張れる。
(この説得が難しいのだが)
なぜ「思ったより高い/安い」が起きるのか
実務の世界で、
• 思ったより高く買ってしまった
• 安く売ってしまった
• こんなはずじゃなかった
というズレが生じる理由は単純だ。
①②③のいづれか、あるいはいずれか複数を誤認した。
多くの場合、
• 楽観
• 願望
• 不十分な情報
が混ざる。
経営者はこう言う。
• 絶対に儲かる
• ブレない
• しかも成長する
第三者は、こう見る。
• そんなに儲からない
• 来年も同じとは限らない
• 成長は簡単ではない
それでもなお突き進み、
反対意見をねじ伏せる経営者が、成功することもある。
私の仕事の正体
自分は、ふわっとした、なんでもやるコンサルタントだと思っている。
(そんなポジショニングでいいのか、とつくづく思うがなんとかやれている)
肩書きを並べれば、
• M&Aコンサルティング
• 企業再生コンサルティング
• 業務改善コンサルティング
だが、やっていることは、根っこで一つに繋がっている。
①キャッシュフロー、②リスク、③成長性を
顧客と一緒に疑い、組み替え、設計し直すこと
M&Aでは、
価値があれば売れるし、割高なら買わない。
企業再生では、
CFの実力がどれほどか、
どれくらいのリスクが内在しており、
なにが成長の足を引っ張っているのか。
何を残して、何を捨てるべきなのか。
結論として、あるべき企業価値とバランスシートの姿を想像する。
業務改善では、
CFを生むためのオペレーションを整え、
処理のブレを減らし、
より効率的なオペレーションで時間と金を生み出し、
次の成長につなげる。
世の中は複雑で、正解はない。
一方で、よりシンプルな構図に落とし込み、
広く共感と納得を生み出し、
意思決定と行動に繋げることが大事。
ファイナンスは目的ではない。
意思決定のための道具だ。
難解な言語で、難解な数式で、
思考停止させてはいけない。
私の仕事は、誰でも使えるような道具で、
企業や事業の内在的な価値を設計し、
生み出すことだと思っている。
最後に、やっぱり現実は難しい
ちなみに今回、少々乱暴に、
シンプルに言い切ることを試みたが、
現実はやはり難しい。
①キャッシュフロー、②リスク、③成長という
三つの要素で単純に捉えてみた。
しかし現実の経営では、三つを同時に整合させることは容易ではなく、
成長を選ぶことで短期的にCFを消費するという構造的矛盾が必ず現れる。
今ハンズオンで関与している事業がまさにこれだ。
このズレを可視化し、噛み合わせる判断をすることこそ、ファイナンスの本質的な役割であり、経営者とCFOが共に引き受ける営みとも思う。
なお、最後になってしまったが、本稿は、ファイナンスにおけるインカムアプローチを前提にしている。
マーケティング分野のプライシングや、
情緒的・文化的価値の議論は、また別のテーマとして扱いたい。
