小型原子炉は本当に来るのか?|投資する前に知っておきたい実現までの距離と関連銘柄【米国株 日本語解説】

AIの電力問題を救うと言われる小型原子炉。で、いつ実現するの?
AIが膨大な電力を食う──これはもう皆さんご存じの通りです。
その電力問題の"切り札"として注目されているのが、小型モジュール原子炉(SMR)。Google、Amazon、Microsoftといったビッグテックが次々と原子力企業と提携を発表し、SMR関連株は急騰しました。OKLOは時価総額100億ドル超、NuScale Power(ティッカー:SMR)もTVAとの6GW展開合意で市場を沸かせました。
でも、ここで素朴な疑問が浮かびます。
「小型原子炉は本当に実現するのか?」
「商用化するとしたら、いつなのか?」
結論から言うと、SMRは「来る」と思います。ただし「いつ来るのか」と「何がボトルネックなのか」を理解しないまま投資すると、想像以上に長い"冬の時代"を過ごすことになりかねません。
この記事では、この2つの問いに正面から答えます。
そもそもSMRとは ── 専門用語なしの超入門
従来の原発は、巨大です。建設に10年以上かかり、1基あたりの建設費は数千億円〜1兆円規模。場所も選ぶし、地元の反対運動もある。
SMR(Small Modular Reactor=小型モジュール原子炉)は、この「巨大・高額・長期間」の問題を解決しようとする新しい発想の原子炉です。
特徴はシンプルで、工場で部品を作って、現地で組み立てる。出力は従来の原発の1/3〜1/10程度。建設期間は短く、初期投資は小さく、設置場所の自由度が高い。さらに「受動的安全」という仕組みで、電源を全部失っても自然の物理法則(重力や対流)で自動停止できる設計になっています。
要するに、原発を"スマホ化"しようとしているのがSMRです。
ただし、世界には80以上のSMR設計が乱立しています。そのうち実際に商用運転まで到達しているのは、ロシアと中国の合計2〜3基だけ。アメリカの上場企業で商用運転しているSMRはゼロです。
今どこまで来ているのか ── 世界のSMR開発を3段階で整理
SMRの開発状況は、大きく3つのステージに分けると理解しやすいです。
ステージ1:設計認証(ペーパーワーク段階)
NuScale Power(ティッカー:SMR)は、米国で唯一、NRC(米国原子力規制委員会)からSMRの設計認証を取得した企業です。2022年に初の認証、2025年にはVOYGR-4とVOYGR-6の追加認証も取得しました。
ただし「設計認証」と「実物が動く」は全く別の話です。NuScaleは設計認証を持っていますが、建設許可はまだ取得していません。原子炉は1基も着工していないのです。
OKLO、NANO Nuclear Energy(NNE)、Terrestrial Energy(IMSR)といった他のSMR開発企業は、NRCとの事前協議段階で、設計認証すらまだ先です。
ステージ2:実証炉の建設(作ってみる段階)
実は、米国で最も建設が進んでいるのはNuScaleではなく、未上場のKairos Powerです。2023年12月にNRCから第4世代炉として初の建設許可を取得し、2024年11月にはHermes 2(発電型)の建設許可も取得。2025年5月には安全関連コンクリートの初打設を完了しています。
ただし、建設許可と運転許可は別ステップです。実際に炉を動かすには、さらにNRCの運転許可を取得しなければなりません。
GE Vernova(GEV)はBWRX-300 SMRをカナダ・ダーリントンで建設中で、2030年の運転開始を目標としています。
ステージ3:商用運転(実際に発電してお金を稼ぐ段階)
ここに到達しているのは、ロシアと中国だけです。
ロシアのAkademik Lomonosov(洋上SMR、35MWe×2基)は2020年から商用運転中。中国のHTR-PM(高温ガス炉、200MWe)は2023年末に商用運転を開始しました。さらに中国のLinglong One(ACP100、125MWe)は2026年前半に世界初の陸上商用SMRとして稼働する予定です。
そして、アメリカの上場企業で商用運転に到達しているSMRは…ゼロです。
中国・ロシアは"ステージ3"に到達済み。アメリカはまだ"ステージ1〜2"。なぜこの差が生まれたのでしょうか?
なぜアメリカは遅れているのか ── 中国・ロシアとの"4つの構造的な差"
ここが本記事の核心です。「アメリカの技術が劣っている」わけではありません。構造が違うのです。
差①:国家主導 vs 民間主導
中国は、原子力プロジェクトを国家戦略として計画します。国務院が承認したプロジェクトが中止になったことは一度もありません。国有企業(CNNC等)が建設・運営を一貫して担います。
ロシアも同様で、国営企業Rosatomが設計・建設・燃料供給・運転まで全部やります。ウォール街を説得する必要はありません。
一方アメリカでは、民間企業が資金を調達し、NRCに許可を申請し、顧客を見つけ、ようやく建設に入ります。すべてのステップに時間とリスクがかかります。
要するに、中国・ロシアは"国が作ると決めたら作る"。アメリカは"民間が全部自分でやる"。このステップの差が10〜15年の遅れになっていると業界では評価されています。
差②:規制(NRC)の審査スピード
NRCの原子炉プロジェクト承認は5年以上かかることが多く、申請者への手数料も高額です。
一方で、NRC認証は世界中から"ゴールドシール"として信頼されています。安全性と引き換えにスピードを犠牲にしている構造です。2024年のADVANCE Actで手数料50%削減、審査スケジュール40%短縮の改革が進んでいますが、根本的な構造は簡単には変わりません。
Kairos PowerのHermes建設許可は申請から約2年で取得。これでも「史上最速クラス」です。
差③:建設の"学習曲線"の喪失
中国は現在35GW・約30基の原子炉を建設中です。これは世界の残り全部を合わせた数より多い。
中国は各炉型の「コア設計」を標準化し、繰り返し建設することで学習効果を蓄積してきました。Hualong Oneだけで国内10基以上+海外複数基の建設実績があります。
アメリカはどうか。直近30年でまともに完成した新規大型原発はVogtle 3&4だけ。しかも予算2倍超、工期10年遅延という惨状でした。建設ノウハウ、サプライチェーン、熟練労働者──すべてが失われています。
設計図は描ける。でも"作る力"が30年かけて消えた。中国はこの30年間ずっと作り続けていた。この差は大きいのです。
差④:燃料(HALEU)がロシアに握られている
この問題だけで1セクション使うほど重要です。次で詳しく解説します。
SMR最大のボトルネック ── なぜ燃料がロシアに握られているのか
SMRの一番の壁は、原子炉の技術ではありません。燃料です。
これが本記事で最もお伝えしたいことです。
HALEUとは何か
従来の原発は、濃縮度3〜5%の低濃縮ウラン(LEU)で動きます。ウランを遠心分離機で何百回も回して、核分裂に使えるウラン235の割合を0.7%から3〜5%に引き上げたものです。
SMRや先進炉の半数以上は、これよりさらに濃縮した「HALEU」(濃縮度5〜20%)を必要とします。HALEUを使うと、炉を小さくでき、燃料交換の間隔が長くなり、効率も上がります。
ポイントは、0.7%→5%にするまでの作業が全体の約85%を占めるということ。HALEUは、通常のLEU(5%)をさらに「もうひと段階」濃縮したものです。追加で必要な作業は全体の15%程度。でも、その"もうひと段階"を商業規模でやれるインフラが、西側にはほぼ存在しないのです。
ロシアの濃縮能力は"冷戦の核兵器競争の遺産"
核兵器には濃縮度90%以上の高濃縮ウラン(HEU)が必要です。冷戦期、米ソは核弾頭の数を競い合いました。ソ連はピーク時に約4万発の核弾頭を保有し、そのために国中に巨大な遠心分離施設を建設しました。
冷戦終結後、余った兵器用HEUは薄めて原発燃料に転用されました(Megatons to Megawattsプログラム)。濃縮施設も商業用に転換されています。
HALEUの濃縮度は5〜20%。核兵器用(90%超)のインフラからすれば"余裕で作れる"レベルです。つまりロシアの濃縮能力は、冷戦の軍事投資がそのまま商業的優位性に化けたものです。結果として、世界のウラン濃縮能力の約46%をロシアが握っています。
「でもアメリカも核兵器持ってるから、同じ施設あるんじゃないの?」
その通り、アメリカも冷戦期には3つの巨大なガス拡散濃縮施設を持っていました。
オークリッジ(テネシー州)──1985年閉鎖。
ポーツマス(オハイオ州)──2001年閉鎖。
パデューカ(ケンタッキー州)──2013年閉鎖。
3つ全部閉めました。
なぜ閉めたのか。理由は4つあります。
第一に、ガス拡散法は電気を食いすぎました。パデューカだけでピーク時に3,000メガワットを消費。ワシントンDC全体に電力供給できる量です。運営コストが膨大でした。
第二に、冷戦が終わって軍事用の高濃縮ウラン需要が消滅しました。ポーツマスは1960年代半ばに兵器級濃縮を停止し、商業用低濃縮に転換しましたが、それも2001年に終了しています。
第三に、ロシアから安く買えました。パデューカ閉鎖時、運営会社USEC(現Centrus Energy)は「顧客への供給はロシアからの購入で対応する」と表明しています。Megatons to Megawattsプログラムで、核軍縮と安い燃料を同時に実現したのです。
第四に、1990年代に政府は濃縮事業を民営化しUSEC(現Centrus)に移管しましたが、民間企業として旧式施設を維持するのはコスト的に無理でした。
現在、米国内で稼働中の濃縮施設は欧州企業Urenco USAの1箇所のみ。容量は年間約490万SWUで、米国の年間需要約1,500万SWUの3分の1しか賄えません。
要するに、アメリカも核兵器を持っているから技術はある。施設も"かつては"あった。でも冷戦後に3つ全部閉めた。施設を閉めるのは一瞬でも、作り直すには何年もかかる。これがSMR商用化の最大の壁なのです。
再建は始まっている──が、間に合うか
米国でHALEUを製造できるのは、現時点ではCentrus Energy(ティッカー:LEU)のデモ施設のみです。2023年10月から2025年半ばまでで約920kgを生産しました。
一方、SMR全体の需要予測は2035年までに年間50トン以上。現在の生産量の50倍以上の不足です。
2024年にロシア産ウラン輸入禁止法が成立し、2026年1月にはDOEが10年間で27億ドルの国内濃縮能力拡大を発表しました。旧パデューカ施設にはGeneral Matter社がDOEから9億ドルの契約を得てHALEU生産を目指す動きも出ています。
再建は始まっています。ただし、新しい施設が稼働するまでには数年かかる。この間、先進炉は全部「燃料待ち」。ビル・ゲイツのTerraPower Natrium炉も、HALEU不足で当初2028年の目標が2030年以降にずれました。
各社は何で稼いでいるのか ── SMR開発企業の売上の中身
ここで、SMR開発企業の"お財布の中身"を見てみましょう。
NuScale Power(SMR)
2025年Q3の売上は820万ドル。ほぼ全額がルーマニアのFEED案件(設計作業の受託)で、原子炉は1基も売れていません。しかも戦略パートナーENTRA1に4.95億ドルのマイルストーン支払いを行い、大幅な赤字を計上しました。TVAとの6GW展開合意も、まだ拘束力のある電力購入契約(PPA)ではありません。
OKLO
売上はゼロ。完全なプレレベニュー企業です。ただし現金を9.2億ドル保有しており、約7.5年分のランウェイがあります。顧客パイプラインは14GW(大半がデータセンター向け)。ただしNRC設計認証はまだ取得していません。
NANO Nuclear Energy(NNE)
売上はほぼゼロ。マイクロ炉(KRONOS/ZEUS)はまだ設計段階です。
GE Vernova(GEV)
原子力は巨大事業の一部門に過ぎず、ガスタービン等の既存事業で稼いでいます。SMR単体の収益はまだ先ですが、BWRX-300がカナダで実際に建設中という「実物が動き始めている」強みがあります。
要するに、SMRの"発電"で稼いでいる米国上場企業は、2026年時点でゼロです。量子コンピュータ銘柄と全く同じ構図がここにもあります。
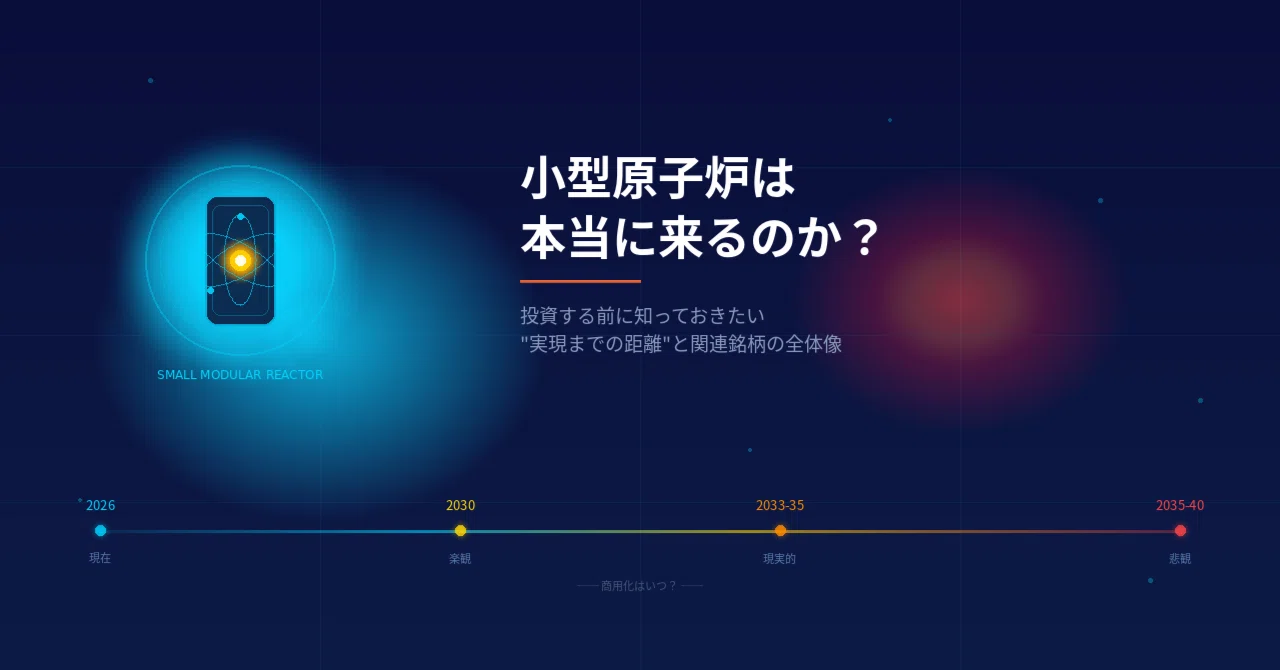
商用化はいつ来るのか ── 楽観/中間/悲観の3シナリオ
楽観シナリオ(2030〜2032年)
GE VernovaのBWRX-300がカナダで2030年に運転開始。NuScaleのTVA案件が2030年代前半に初号機稼働。軽水炉ベースのSMRは既存技術の延長なので技術的ハードルが相対的に低い。ADVANCE Actの効果でNRC審査が加速する──という前提です。
中間シナリオ(2033〜2035年)── 業界コンセンサスに最も近い
FOAK(初号機)コストが14,600ドル/kWに膨張しています。2020年予測の5倍です。HALEU燃料の不足がボトルネックのまま数年続き、NRC許認可に5〜7年、建設に3〜5年。逆算すると2033年以降が現実的です。業界専門家やアナリストの多くが「2030年代半ば」を最も現実的なタイムラインとして指摘しています。
悲観シナリオ(2035〜2040年以降)
NuScaleのUAMPS案件は2023年にコスト超過で中止になった前例があります。原子力は「予定通りに行かない」歴史の繰り返しです。直近のVogtle原発も10年遅延、コスト2倍超でした。HALEU供給がボトルネックのまま解消されない場合、先進炉は全部詰まります。
要するに、最速で2030年、現実的には2033〜2035年。楽観的すぎる予測は、過去に何度も裏切られてきたということを、投資家は忘れるべきではありません。
じゃあSMR株は買いなのか ── バリューチェーン別の投資戦略
SMR関連銘柄は、大きく3つのカテゴリに分けることができます。NYSE/NASDAQ上場銘柄に絞って整理します。
A. SMR開発企業(ハイリスク・ハイリターン)
SMR(NuScale Power):時価総額約52億ドル。2024年売上3,700万ドル。唯一のNRC設計認証を持つが、建設許可なし、確定顧客ゼロ。ENTRA1への巨額支払いが重荷。
OKLO:時価総額約102億ドル。売上ゼロ。サム・アルトマン会長が率い、14GWのパイプラインを持つが、完全なプレレベニュー。
NNE(NANO Nuclear Energy):時価総額約17億ドル。売上ほぼゼロ。マイクロ炉+HALEU輸送の超初期段階企業。
GEV(GE Vernova):時価総額約2,370億ドル。SMRは巨大事業の一部門。原子力以外にガスタービン・再エネの収益基盤がある。カナダでBWRX-300が実際に建設中という安心感。
B. 燃料・インフラ(SMRの"ツルハシ"銘柄)
LEU(Centrus Energy):時価総額約41億ドル。米国唯一のHALEU製造ライセンス保有。SMR全体のボトルネックそのものを握る企業。DOE支援で増産計画が進む。
BWXT(BWX Technologies):時価総額約268億ドル。米海軍向け原子炉を70年以上供給。DODのマイクロ炉Project Peleにも関与。
CEG(Constellation Energy):時価総額約1,045億ドル。米国最大の原子力発電事業者。既存原発で"今"稼いでいる。SMRが来なくても既存原発需要で恩恵を受ける。
FLR(Fluor):時価総額約78億ドル。NuScaleの主要株主であり、大型EPC企業。
CW(Curtiss-Wright):時価総額約263億ドル。原子力プラント向けポンプ・バルブ等の部材メーカー。
C. ウラン資源(SMR普及の"上流")
CCJ(Cameco):時価総額約733億ドル。世界最大級のウラン生産企業。Westinghouse持分やGLE(レーザー濃縮)の共同保有もあり、バリューチェーン全体に間接的に関与。
UEC(Uranium Energy Corp):時価総額約106億ドル。米国のISR方式ウラン採掘。国内供給強化の政策的追い風。
UUUU(Energy Fuels):時価総額約76億ドル。ウラン+レアアース事業。
NXE(NexGen Energy):時価総額約118億ドル。カナダの開発系で、将来の大規模ウラン供給源。
DNN(Denison Mines):時価総額約53億ドル。カナダ・アサバスカ盆地で開発中。
投資判断の考え方
「SMRそのもの」に賭けたいなら、SMR、OKLO、NNEが候補です。ただし売上ゼロ〜微少で、商用化は数年〜10年先。ハイリスクです。
「SMRが来ても来なくても勝てる」を狙うなら、LEU、BWXT、CEGが候補です。いわゆる"ツルハシ戦略"で、既存原発需要でも稼げるポジションにいます。
「原子力全体の復興」に賭けるなら、CCJ、UECなどウラン上流が候補です。SMRが来なくても、世界的な原発再稼働の流れで恩恵を受けます。
GEVは「SMR+再エネ+ガスタービン」の複合体です。SMR単独の賭けにはなりませんが、実際にカナダで建設が進んでいる安心感があります。
まとめ ── SMRは"来る"。でも"いつ"と"いくらで"が見えない
SMRは量子コンピュータと似ています。技術は本物だが、商用化までの距離が遠い。
中国・ロシアは国家主導で既に商用運転に到達しています。アメリカは民間主導+厳格な規制で10〜15年遅れている。そして最大のボトルネックは原子炉の技術ではなく、燃料(HALEU)がロシアに握られていることです。30年間ロシアに依存し、自国の濃縮施設を全部閉めた結果、国内の製造能力がほぼゼロ。これが解消されない限り、どんなに素晴らしい炉の設計があっても商用化できません。
最速で2030年、現実的には2033〜2035年。それまで各社は"夢"を売り続けます。
ただし、量子コンピュータとの決定的な違いが2つあります。
第一に、SMRには「既に動いている原発」という"兄貴分"がいます。Constellation Energy(CEG)のように、既存原発で今すぐ稼いでいる企業があります。
第二に、バリューチェーンが深い。ウラン→濃縮→燃料→部品→炉→発電。"ツルハシ銘柄"の選択肢が量子コンピュータより圧倒的に多いのです。
SMRは来る。でも株価は"いつ来るか"を10年先取りしている。あなたはその10年に耐えられますか?もし耐えられないなら、"SMRが来ても来なくても勝てる"銘柄を選んでください。
最後に一つ、実用的なアクションをお伝えします。
SMRの進捗を追いたいなら、LEU(Centrus Energy)をウォッチしてください。
LEUはSMR全体の"信号機"です。燃料のボトルネックを握る企業の動きが、SMR商用化の"体温"を教えてくれます。
LEUの増産契約が増えれば、SMR商用化が近づいているサイン。DOEからの追加支援が発表されれば、政府が本気で後押ししているサイン。LEUの年間生産量が900kgから数トン規模に上がれば、ボトルネック解消の兆し。逆にLEUの増産が遅れれば、SMR全体が詰まるサインです。
ただし注意点もあります。LEUの「米国唯一のHALEU製造者」という独占的地位は永続ではありません。Urenco USAのHALEU認可拡大、旧パデューカ施設の再稼働、GLE(Silex×Cameco)のレーザー濃縮など、競合が数年後に出てきます。今のLEUの株価には独占プレミアムが乗っている可能性があり、競合の本格稼働で剥落するリスクも頭に入れておくべきです。
SMRの未来を追いかけるなら、まずはLEUの動きから。これが、今日からできる最もシンプルなウォッチポイントです。
※LEUの決算詳細分析は別記事で公開中です👇
そして、ここまで読んでくださった方にはもう一つ、気になる問いが浮かんでいるはずです。
SMRの商用化が2030年代半ばだとすると、それまでの間、アメリカは爆増するAI電力需要にどうやって対応するのか?
既存原発の再稼働、天然ガス、再エネ、蓄電池──実はSMR以外にも"つなぎ"の選択肢がいくつかあります。そしてそこにも投資チャンスが眠っています。
次回の記事では、「アメリカはどうやって増加する電力需要に対応しようとしているのか」を、具体的な企業名と投資戦略とともに整理します。お楽しみに。
※本記事は特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。記事中の時価総額・売上データは2026年2月時点の概算値です。