貯金ゼロ→ピー万円貯金した子持ちフリーランスのお金の管理術をまとめてみた

フリーランス編集者のえるもです!
定期的にお金のnoteを書いている私ですが、実は夫と同棲を始めた時は共に貯金ほぼゼロでした。(リアルに10万円くらいしか口座になかった)
そんな我が家ですが、同棲や結婚を期にお金の管理方法を見直して、ここ数年で貯金が○○○万円まで増えました。(伏せ字で失礼。)
6月に第一子を出産して、お金や貯金の管理を見直したので、これを期に我が家でやっているお金の管理の話をまとめていきます。
かんたんに、我が家の話
夫…エンジニア。子育てと並行しつつ、現在は1〜2社くらいで業務委託中。
私(えるも)…編集者・メディア編集の仕事も。100名が所属するライターチーム「ネコノテ編集部」の運営や、スクール・コミュニティ「Marble」を共同運営。
フリーランスと言いつつ、実は法人化をしています。「ネコノテ合同会社」は夫婦で経営しているものの、ふたり法人なので実態はフリーランスに近いです。
大前提、我が家(私)はとっっってもズボラなので、家計簿に買ったものを記入したりは苦手です。なので、月1回程度だけ家計管理(収入記入)をすれば、大体の家計がわかるような仕組みをつくっています。
お金の管理方法
夫婦のお金の管理は私が担当。同棲時は、共同で使うお金を出し合う「共同出資型」でしたが、結婚を期に収入・支出を完全に共同にしました。
▼夫婦のお財布の管理方法の話はこちら
会社化するとお互いの収入に関係なく「役員報酬」を設定しなくてはいけないため、財布を完全に共同にしないと難しいよね、という事情。
また、お金の管理が下手くそ得意ではない夫に代わって、貯金をしたい私が管理したい意図もありました。
支出(=使うお金)の管理方法
固定費を洗い出す
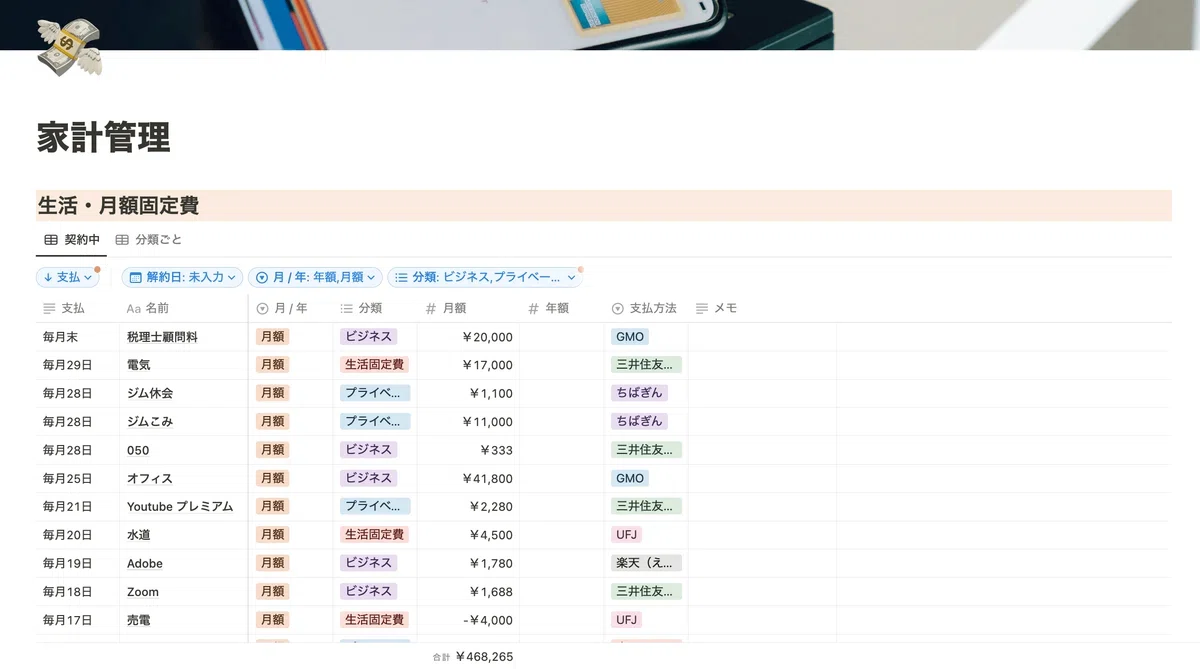
クレジットカード・口座振り替えも含め、毎月固定でかかる金額をNotionに洗い出しています。
固定費を洗い出すことで、最低でも月にいくらかかっているのかが🙂↔️可視化できます。解約を忘れていたサブスク、地味に高い固定費を見直すきっかけになることも。
後述する変動費と合算することで、月々いくらかかるのか可視化できます。
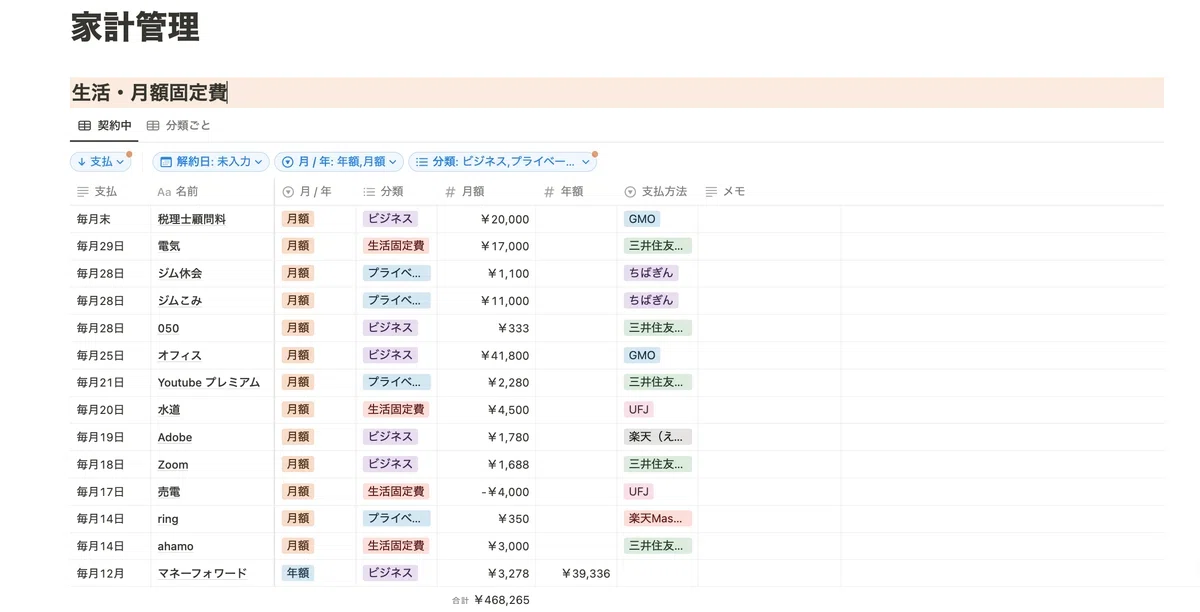
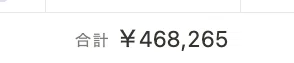
Notionに書き出すだけで、つかっているお金が見えるのでとりあえず書き出すのおすすめです。
変動費はマネーフォワードで可視化
食費や旅行、日用品など毎月金額が変わる変動費。我が家は事業用と家庭用で、私と夫がそれぞれカードを持っているため、ひとつの明細では確認できません。
そのため、カードと、家計簿アプリのマネーフォワードを連携し、変動費用のカードの利用額がすべて合算されるようにしました。
変動費が多い月は、なぜ多かったのか?を振り返っています。「今月は旅行行ったから」「医療費がかさんだ」などの必要な出費はOKですが、外食や日用品が多い場合は、頻度や買うものを見直しています。
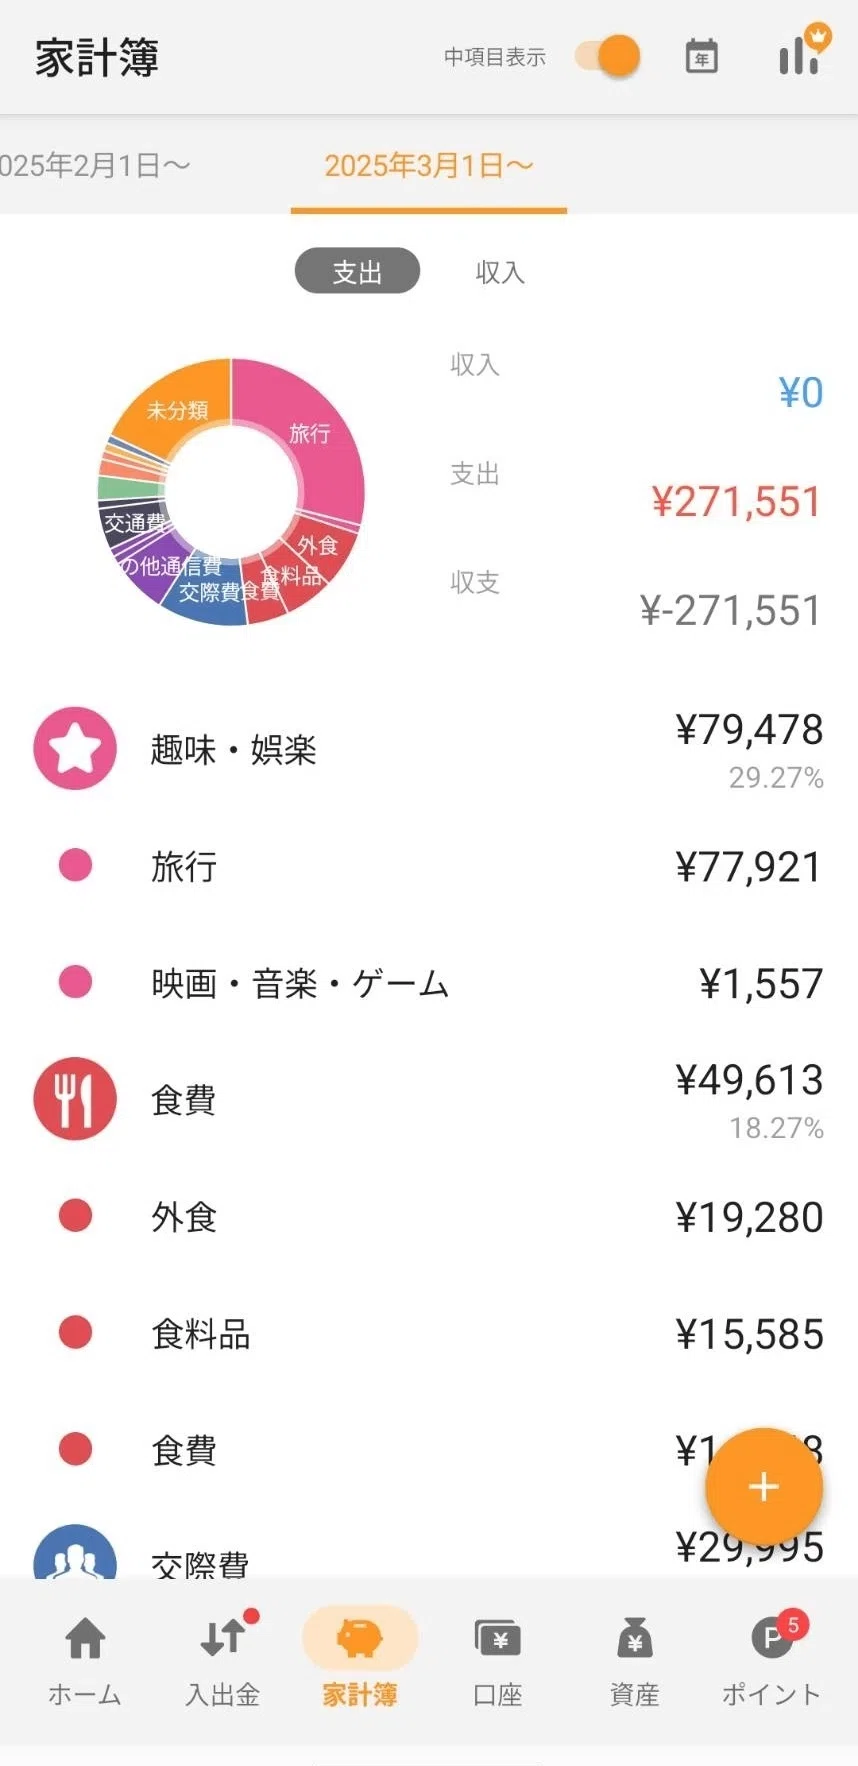
…みたいな話を以下のnoteにまとめているので、気になる方はぜひ見てみてください!
おこづかい制度
我が家は共同家計のため、おこづかい制度を導入しています。基本は月3万円で、おこづかいはどんな使い方をしてもいい、自由なお金です。
私はおこづかいで、推し活やライブ、マンガやゲーム、あとは高めの絵などを購入しています。推し活って無限にお金を使ってしまうよね。おこづかいという予算を決めておくと、自制ができるのでおすすめ。
▼大人のお小遣いもええでって話
ただ、おこづかいが固定だと仕事のモチベーションが上がらないという夫の申し入れから、「昇給制」を導入しています。
稼いだ売上に応じて、もらえるおこづかいが増えていく制度。たくさん稼いだ月は推し活が捗るね!
▼昇給制お小遣いの話
収入の管理
フリーランスだと、収入が月によってバラバラ、かつ複数クライアントがいるため「今月いくら稼いだんだっけ…?」となります。
ライターチームで受けている私は、ライターや編集者さんへの発注もしているため、「売上=収入」にはなりません。しかも消費税も引かれます。(収入管理するまでは毎月いくら稼いでいるかわかっていませんでした。ヤバイ。)
なので、Notionに請求書の金額、ライターさんへの発注金額などをすべて記入し、毎月いくら自分が稼いでいるのかがわかるようにしました。
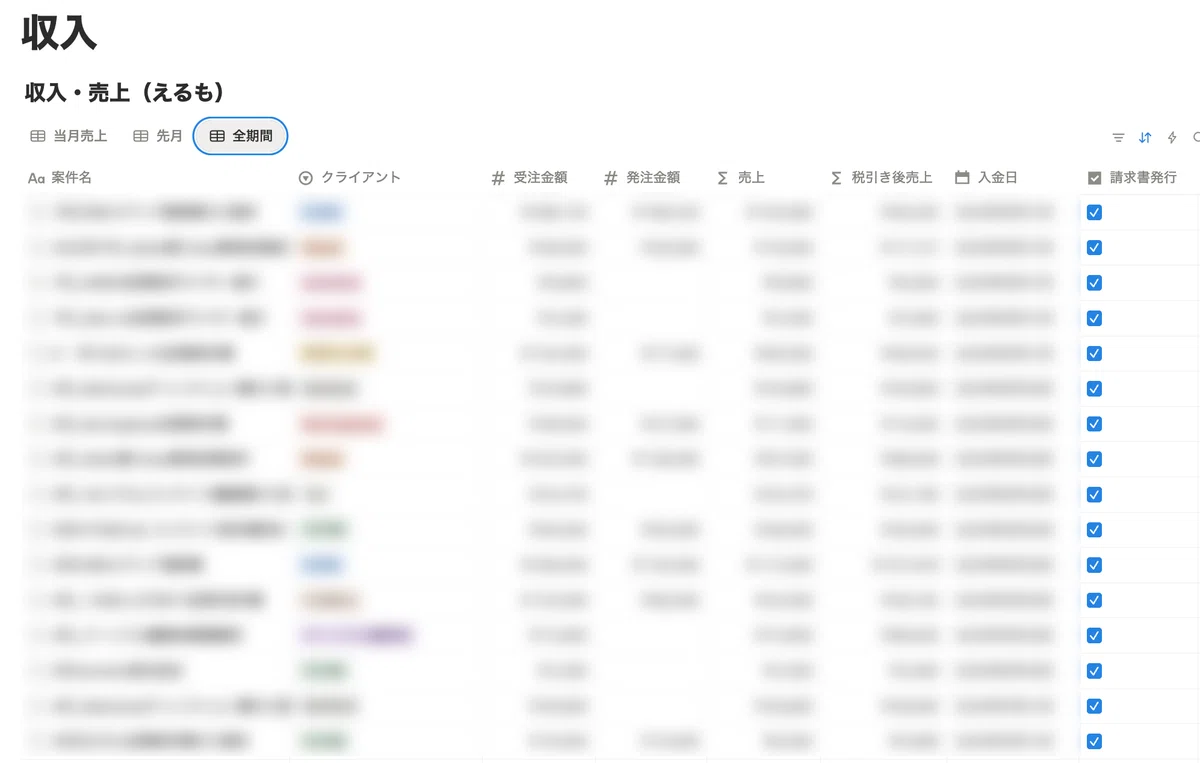
収入を見える化したことで、意外と稼いでいない月があるとわかったので、「仕事たくさんしなきゃ!」といいプレッシャーになりました。
チームの収支表と料金表を作る
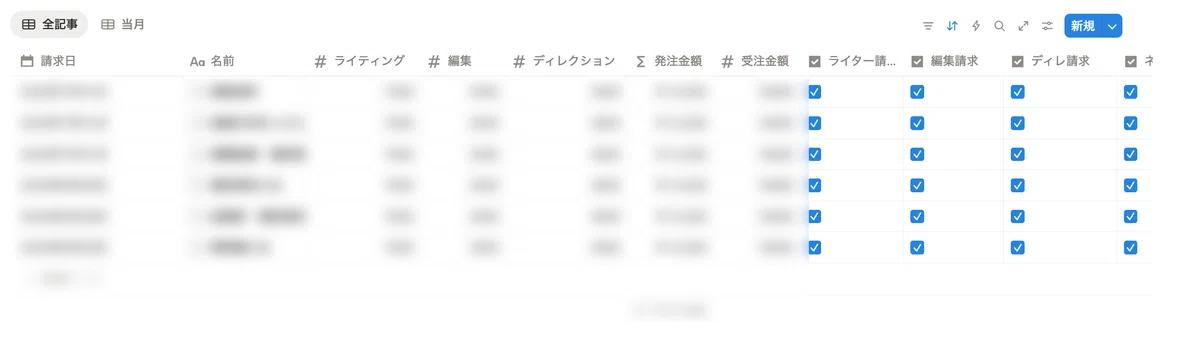
先に書いたとおり、チームで仕事をしているとライターさんなどへの「発注」があるため、クライアントさんからいただく「受注金額」を発注金額が超えないように管理しなければいけません。
フリーランス初期の私はやらかして、計算をミスって自分の手元にお金がほぼ残らないこともありました。(ポンコツ)
それからは、取材・執筆・編集・ディレクション・会社の利益など、料金表をつくり、請求ごとに計算をしています。
積立&貯金額の管理
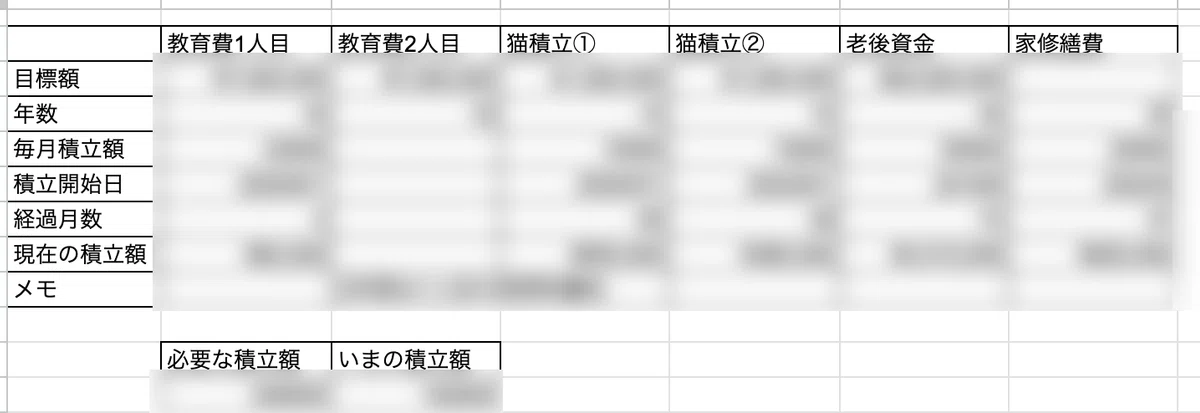
貯金は使い道ごとに積み立て
子どもも生まれ、養うべき猫4匹や戸建ての家もある我が家。いつかドカッと大きいお金が必要になる日に備えて、積立をしています。
▼貯金の内訳
・教育費…750万を18年で積み立て
・猫の医療費…60万を4匹分を10年で積み立て
・自宅の修繕費…720万を30年で積み立て
・老後資金…毎月5.5万円を積み立て
積み立ての額は素人でざっくり見積もっているので、これで足りるかはわかりませんが、用途ごとに貯金をしておくと「いくら貯金しなければいけないか」がわかるので貯金しやすくなります。
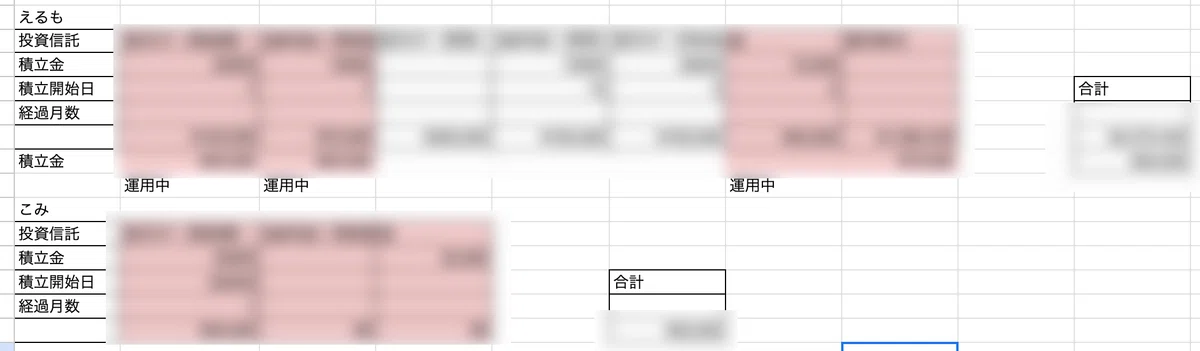
また、積立貯金はつみたてNISA・国内株式(NISA成長枠)・ゴールドなどに分散投資しています。
無職に備えた「生活防衛資金」
生活防衛資金は病気や怪我、仕事がなくなるなど、収入がなくなっても生きていけるための貯金。フリーランス夫婦の我が家は、急に仕事がなくなったり、病気になったりするリスクがあります。
そんな我が家の生活防衛資金は、3人の生活費×6ヶ月は収入がなくても生きていけるだけのお金を計算。これは口座に現金で貯金しています。
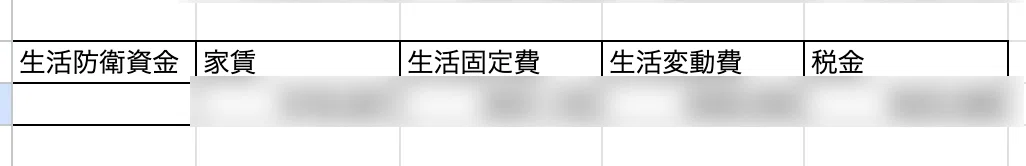
防衛資金は家賃(住宅ローン)・固定費・変動費・税金などを合算。住環境や家族構成により異なりますが、だいたい400〜500万程度で計算しています。
シートにまとめて、お金を見える化する
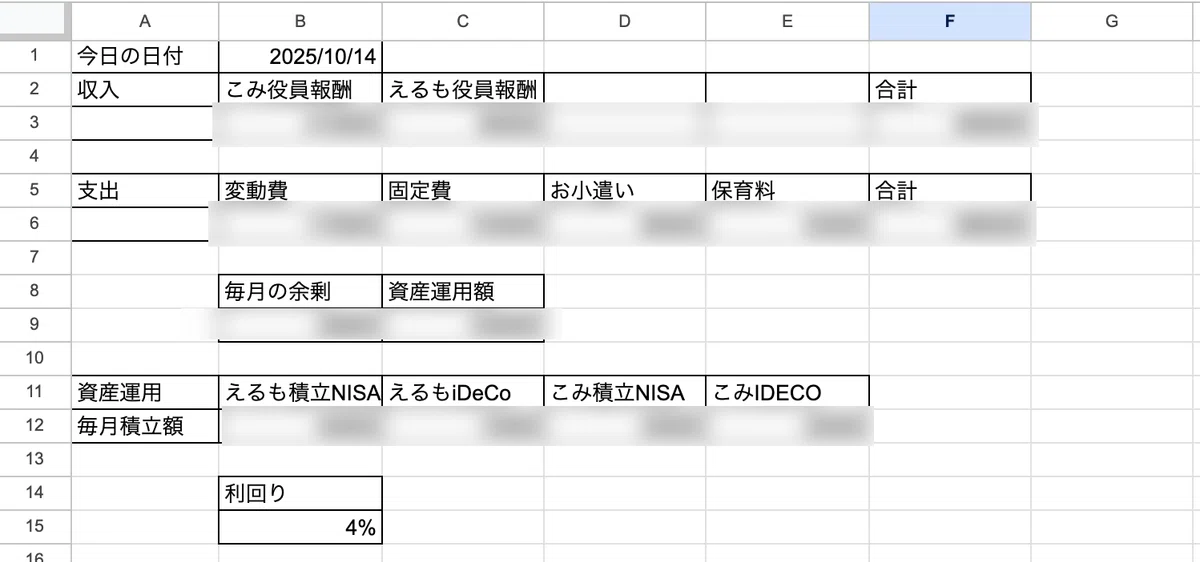
そんな感じで我が家のお金の管理は、Notionとスプシを使って見える化しています。
Notionでは用途ごとに分類し、年額でかかるものも月額になおして「毎月の固定費」を計算。
固定費や変動費、お小遣いなどの支出、そしてだいたいの収入(我が家は役員報酬)を入力しています。
すると、毎月の資産運用に回せる金額がわかります。その中で積み立てする貯蓄先を振り分けてもよし、貯蓄の目標額にあわせて収入をコントロールしてもよし。
こうやってお金を見えるようにしてよかったのは、使っていいお金がわかったこと。私は財布の紐が固いので、貯めるのは得意ですが使うのが苦手です。
使うときは予算がわからず、必要なものが変えなかったり、はたまたどんぶり勘定で使いすぎてしまっていました。
でもそうですよね???
例えば貯金が1000万あったとして、それが多いのか少ないのかもわからないし、ローンの繰り上げ返済にしていいのか、車を買っていいのか…何も決められません。
でも今回、貯金や積み立てすべき金額、収入・支出を洗い出したことで「これだけあって、これくらいは使っていいんだ」と安心感が得られました。
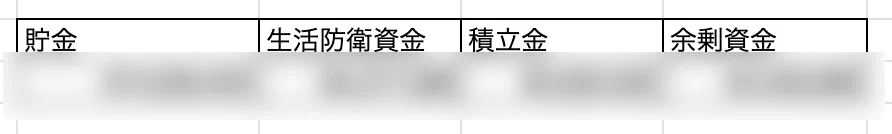
また、車やガレージなどお金を使いすぎる生活を豊かにしたい夫にも、家計の状態を共有できたのもよかったです。「家にはこのくらいお金があるから、〇〇までなら使えるね」「じゃあ、〇〇は今度にしようか」「またがんばって働いて、次は〇〇に使おう!」と、仕事のモチベーションにもつながります。
豊かな生活をして、子どもにやりたいことをさせてあげるには、もっとたくさん働いて、お金を稼がねば…とあらためて思った、そんなnoteでした。
いいなと思ったら応援しよう!
 いただいたチップは、発信活動や機材に使わせていただきます!(Macbookがそろそろヤバいです)
