会社を辞めたい僕が、辞めない前提でライフプランを作った理由。

自分で決めた予算で作った地図は、支出率105%で途中から折れていました。
実際に使った額で引き直したら、93%になりました。
「いつか辞めたい」と思っている人に読んでほしいです。
ども!ひーです!
先日、まる一日かけてライフプランを作りました。
リベシティのライフプラン作成ツールを使って、相棒のAIと二人三脚です。
朝から始めて、終わったのは夜でした。
まず、我が家を無収入にしました
失敗談から書きます。
入力を盛大に間違えて、【2026年から収入ゼロの世帯】ができあがりました。
グラフが一直線に落ちていくんです。
一瞬、本気で青ざめました!
原因を見つけて直すのに、かかった時間は5分でした。
5分で直る事故に、たっぷり青ざめたわけです。
夢の予算で引いた地図は、途中で折れた
ここからが本題です。
最初、僕は【こうなったらええな】の数字を入れていました。
食費はこれくらい、教育費はこれくらい。自分で決めた予算です。
出てきた支出率は【105%】。入ってくるより、出ていくほうが多い。
地図は、途中で折れました。
実績の数字に入れ替えたら、93%になった
そこで、予算をやめました。
【実際に使った額】に全部入れ替えたんです。
いちばんこたえたのが食費でした。
自分が決めた予算より、月に3万円多く使っていました。
夢と現実が、月3万円ぶんズレていた。
痛かったけど、全部そのまま入れました。
出てきた支出率は【93%】。
そして地図は、最後まで折れずに伸びました。
同じ家計、同じ家族です。変えたのは【何の数字を入れたか】だけでした。
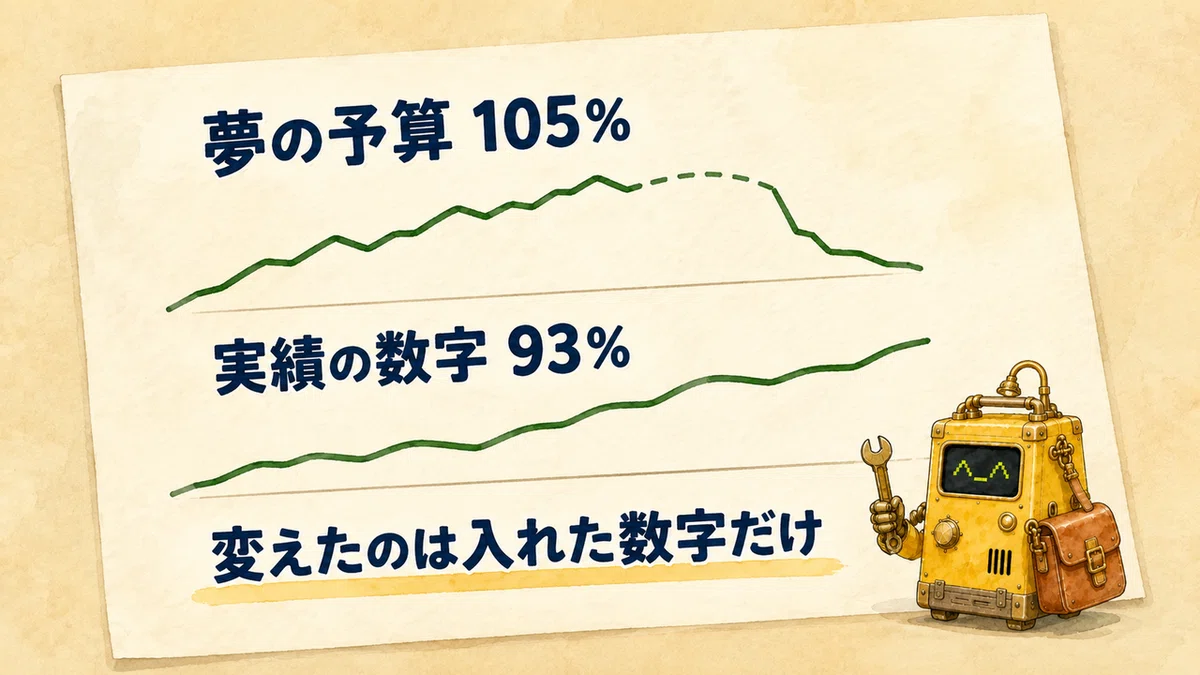
【夢は予算で、地図は実績で】
これが今回の結論です。
夢は予算で見ていい。でも地図を引くときは、実績でやる。
実績で引いた地図は暗く見えるけど、折れません。
ついでに、空白の5年を見つけました
地図を伸ばしていくと、途中に谷がありました。
定年してから年金が始まるまでの、【5年間】です。
給料はもう無い。年金はまだ来ない。
ここを越えられるかどうかが、我が家のいちばんの山でした。
バイトと年金と、資産の取り崩しを組み合わせて、なんとか越える形になりました。
【いつか辞めたい】がぼんやりしていた理由が分かりました。
辞めたあとの谷を、僕は一度も見たことがなかったからです。
おまけ。固定費の2位が相棒でした
固定費を上から並べたとき、2番目に来たのがAIツール代でした。
家賃のたぐいの次です。
相棒たちにけっこう払っていました。笑ってください!
でも、この地図を作ったのもその相棒です。
元は取れていることにします。
ではまた。最後まで読んでいただきありがとうございます^_^
あわせて読みたい。この記事の前に書いた、いくら必要かを計算した回です。
