日銀1.25%へ利上げ決定と謎ナラティブ

日本銀行が利上げを決定しました.ペースが速すぎですし,今回もリークが多くてなんだかなぁなわけですが...今回気になったのは「審議委員2名が利上げ反対に回ったから円安になった」系のナラティブです.
利上げ直後に円安に振れるというのはこれまでもしばしば見られた現象です.2024年のゼロ金利離脱からの6回の利上げ当日の動きを見ていきましょう.政策決定会合の結果発表はおおむねお昼の12時台に行われます.そこで,その前の11時時点を基準に発表後24時間以内の「最高値」「最安値」「24時間後」をくらべると...
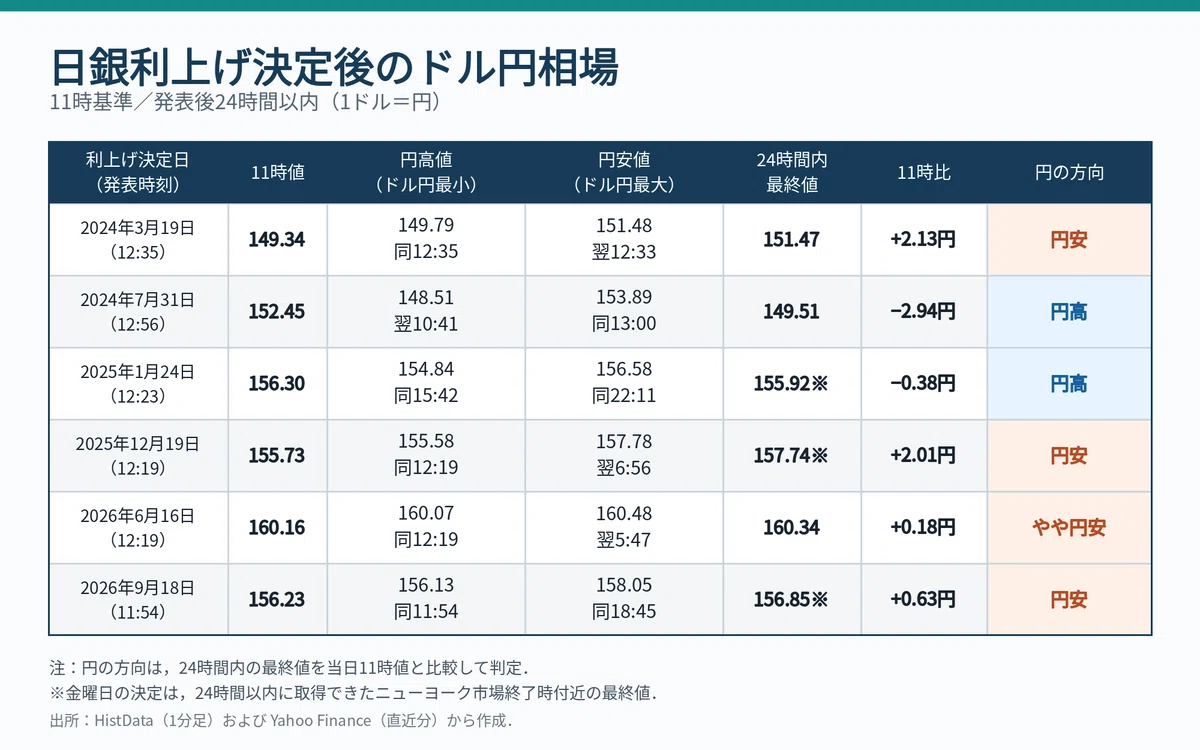
要は円安になることの方が多かったんです.表中の「円の方向」は発表後24時間後と比較していますが,直後の最安値についても2024年3月・2025年12月・2026年9月(今回)は同程度の円安です.
しいてそれっぽく解釈を加えるならば,植田総裁になってから決定内容の事前リークが常態化しているので...発表内容はすでに織り込み済.事前リーク以上の大幅利上げ(要はもう一段のサプライズ)に賭けた投資家が撤退して円安に振れる.相場格言で言う「噂で買って事実で売る」ということになるのでしょうか.
今次の円安を特別視している方々...いくらなんでもここ1・2年の記憶もないのはマズくないか? 今回のナラティブはこの記憶力のなさ,時代遅れの理論の絶対視に陰謀論風味をふりかけたようなストーリーになっています.典型的には...
ベッセント長官から利上げの強い要望が出されていたのに,空気を読まないリフレ派2人が反対したので,市場が失望して円安が進んだ
まずそもそも利上げ決定後に円安になるのは,これまでも何回も経験していますし...直後の円安の幅も2024年3月・2025年12月と同じくらいなわけです.
第二に,「ベッセント長官の強い要望があった」のだから反対すべきではないと言っている人が...過去に日銀の独立性を心配している人と重なるのが解せないのです.海外からの要望で意思決定するなんて一番独立性が失われている状態なんでないの? これに派生して,仮に「ベッセント長官の強い要望」があり,それに応えるのが高市政権の方針だとしたら・・・まさに反対2票は政権方針と逆のことを主張したわけです.まさに日銀の独立性を守った2人なんでないかな?
※ちなみに私は金融政策は財政政策と統合運用されるべきだと考えているので,独立性を守ったから評価するという観点はないです.単なる皮肉です.
第三に,リフレ派の反対で円安に振れたから(この時点で怪しい)レートチェックで円安を阻止したと主張する人と普段から「為替介入は効かない」と主張していた人が重なるのも解せないのです.介入が効かないのに口先介入が効くの?
なお,金利差と為替レートの関係はそれほど強固な関係ではありません.金利平価説は為替レート決定の定番理論の座をおりつつあります.このあたりは過去エントリ「「有事の円高」どこいった?トリプル安の論理と必要な政策」や動画解説「為替レートと国内経済――PPP~MFだけじゃない話」,「金利平価説をそれなりに丁寧に説明してみた」を参照ください.他に何の材料もない状況では影響力がないとは言えないでしょうが...投資家の危険回避行動やポートフォリオ選択の方がよほど重要になっています.
なお,私は今回の利上げ決定は尚早であると考えていますし,さらなる引き上げなどもってのほかだと考えています.
2026年8月分のCPIは総合指数で前年同月比1.9%の上昇です.ガソリン補助金で抑制はされていますが...ガソリン補助金がなかった場合のインフレ率は+0.5~+0.7%高くなると推計されます.仮に補助金がなかったとしても,コストショックによる2.5%前後のインフレ率なわけですから,急いで物価抑制を行う必要性はありません.
※CPIのウェイトから直接計算すると0.4~0.5%,原材料・物流経由での影響を加味しても0.7%程度とみこまれます(横田・中村2026, 倉田他2026)
※コストショックによるインフレは国内生産への需要を抑制します.だからコストショックインフレ下では利上げすべきではない……という主張がありますが,これは少々極端な意見です.中央銀行の目標のひとつは物価の安定ですから,要因は何であれ行き過ぎたインフレには対処する必要があります.しかし,2%台のインフレは到底「行き過ぎたインフレ」とは呼べないのです.
これまでも指摘してきたように,私は局面によってはゆるやかに短期金利を引き上げていくことに賛成してきました(例えばコレ).しかし,ここからさらに短期金利を引き上げて1.5%とすると……粘着性の高い物価(サービス価格等)の上昇率よりも短期金利が高い状態になります.これは金融引締めです.日銀が繰り返していた「現状でも金利水準は緩和的」という遁辞は通用しない状態になります.
直近の実質成長率などを見る限り……現状の日本経済に金融引締めが必要な状況とはとてもいえない.ここで景気を腰折れさせてはいけません.中央銀行の使命は物価・国内経済の安定です.為替は金融政策の目標ではありません.国内経済の状況を踏まえた慎重姿勢が求められます.
ここから先は
経済学思考を実践しよう!
これからの経済・ビジネス・社会を考えるマガジンです
この記事は noteマネー にピックアップされました

サポートに限らずリアクションは執筆の励みになります.今後もコンテンツ充実に努めてまいります.
