転勤族が家を買うならいつ?後悔しないタイミングと転勤後の選択肢

転勤族が家を買うタイミングは、「転勤がなくなったとき」とは限りません。
私が一つの基準にしているのは、
家族の生活拠点をそろそろ決めたい時期が来ていて、購入後に転勤しても暮らしと家計を維持できるか
です。
転勤がいつ終わるのかは、自分たちでは決められません。
一方で、子どもの年齢、配偶者の仕事、家族全員で暮らせる時間、会社の家賃補助、単身赴任になった場合の負担は今から確認できます。
私は宅地建物取引士として住宅営業に約20年間携わり、自身でも住宅を5回購入し、3回売却してきました。
住宅営業の現場では、転勤を繰り返しながら家を買う時期を迷ってきた方も見ています。
また私自身、小学生のときに親が家を建てたことをきっかけに転校しました。
その経験もあり、自分が家を買うときは、子どもを転校させなくてよい時期を考えて購入しています。
転勤族の家探しでは、
「買ったあと転勤したらどうしよう」だけでなく、「買わずにあと5年待ったら家族の暮らしはどう変わるか」
まで考えておきたいところです。
この記事では、
転勤族は家を買うべきか
いつ買うのか
どこに買うのか
買った直後に転勤したらどうするのか
売却や賃貸も考えるなら、どんな家を選ぶのか
という順番で整理します。
結論|転勤族が家を買うタイミングは「家族の生活拠点を決めたいとき」
転勤族が家を買うタイミングは、**「転勤がなくなったとき」ではなく、「家族の生活拠点をそろそろ決めたいとき」**が一つの基準です。
ただし、生活拠点を決めたいという理由だけで購入するわけではありません。
少なくとも、次の3つを確認してから具体的な家探しを考えます。
子どもや配偶者の生活拠点をそろそろ決めたい
単身赴任などで負担が増えても家計を維持できる
転勤後に住み続ける・売る・貸すといった方向性を考えている
転勤がなくなる時期は分からなくても、家族の状況や家計は今確認できます。
だから私は、「あと何年転勤が続くか」だけではなく、今の家族にとって生活拠点を決める時期が来ているかから考えます。
転勤族は家を買うべき?購入を検討しやすい人・まだ賃貸を続けたい人
転勤族だから家を買うべきとも、賃貸を続けるべきとも一律には言えません。
また、
「次の転勤まで5年あるから買う」
「あと3年しか住めないから買わない」
と、住める年数だけで決めるものでもないでしょう。
見るのは、
家族の生活拠点
転勤後の暮らし方
会社の制度
二重生活になった場合の家計
売却や賃貸の可能性
です。
家を買うことを検討しやすい人
たとえば、次のような家庭です。
家族の生活拠点をそろそろ決めたい
子どもの転校を減らしたい
配偶者の仕事や子どもの学校を優先したい
将来は単身赴任も選択肢にできる
家賃補助がなくなっても返済できる
二重生活費を含めても家計を維持できる
転勤後の売却・賃貸も考えて物件を選べる
家を買えば、家族の生活拠点を固定しやすくなります。
その一方で、購入後に転勤が決まれば、単身赴任による二重生活や、購入した家をどうするかという問題が出てきます。
家を持つメリットだけでなく、転勤後に起こり得る負担まで受け入れられるかを考えます。
まだ賃貸を続けたい人
次のような場合は、急いで買わずに賃貸を続ける選択肢もあります。
今後も家族全員で転勤についていきたい
生活拠点にしたい地域が決まっていない
単身赴任は避けたい
配偶者の仕事や子どもの学校について方針が決まっていない
家賃補助や社宅制度のメリットが大きい
二重生活になると家計が厳しい
転勤後に購入した家をどうするか考えられていない
すべてが決まっていなければ家を買えない、という意味ではありません。
まだ決まっていないことが何なのかを分かったうえで家探しを始めることが重要です。
転勤族が家を買うタイミングを決める4つの基準
では、具体的に「いつ買うか」を考えていきます。
転勤族の場合、
「転勤がなくなったら買う」
だけを基準にすると、購入時期を決められないまま何年も過ぎることがあります。
私は、次の4つを確認します。
1.子どもの入園・入学と転校
子どもの入園や入学は、家族の生活拠点を考える一つのきっかけです。
ただ、
「小学校入学までに買えば正解」
と一律には決められません。
購入後に転勤になったとき、
家族全員で転勤するのか
単身赴任をするのか
何年生くらいまでなら転校するのか
によって考え方が変わるからです。
夫婦で、
何年生までは家族で帯同するのか
いつから単身赴任を選択肢に入れるのか
配偶者が一人で子育てを続けられるか
親や親族から支援を受けられるか
子ども本人は転校をどう考えているか
を話しておきます。
私自身、小学生のときに親が家を建てました。
しかし、子どもの私には何の相談もないまま引っ越しが決まり、転校することになりました。
当時の私にとって、転校はかなり大きな出来事でした。
その経験があったため、自分が家を買うときは、子どもを転校させなくてよいように入学前の購入を選びました。
家を「いくらで買うか」だけでなく、家族にとって「いつ買うか」も考えておきたいところです。
2.家族全員でその家に暮らせる残り時間
住宅営業をしていたとき、20年間にわたって転勤を繰り返したあと、40代後半でマンションを購入した方がいました。
購入した時点で、子どもは16歳です。
その方が話していたのは、
「もっと早く買えばよかった」
ということでした。
後悔していたのは、購入価格や住宅ローンではありません。
子どもが小さい時期を社宅や賃貸住宅で過ごし、購入したマンションで家族全員が一緒に暮らせる期間が短くなったことでした。
転勤が落ち着く時期を待っていましたが、子どもが高校生になり、これ以上待つと新居で家族全員が暮らせる時間がさらに短くなると考えて購入を決めています。
今から5年待つなら、
そのとき子どもは何歳になるか
家族全員であと何年間暮らせるか
自分は何歳になっているか
何歳までに住宅ローンを完済したいか
も一度考えてみてください。
家を買うリスクだけでなく、待つことで変わるものもあります。
3.住宅ローン・教育費・二重生活費を同時に払えるか
転勤族では、
「住宅ローンを毎月払えるか」
だけで予算を決めないほうがよいでしょう。
購入後に単身赴任になる可能性があるからです。
たとえば、
自宅の住居費:月14万円
赴任先の自己負担家賃:月4万円
光熱費・食費の増加:月4万円
帰省交通費:月2万円
なら、単身赴任によって月10万円ほど負担が増えます。
勤務先から単身赴任手当が月3万円支給されても、自己負担は月7万円です。
これは一般的な相場ではなく、家計を考えるための一例です。
その時期に子どもの高校・大学進学が重なる可能性もあります。
住宅ローン+教育費+二重生活費が重なっても家計を維持できるか。
ここまで試算してから予算上限を考えます。
4.家賃補助・社宅・単身赴任手当
転勤族の場合、勤務先の制度も購入時期に影響します。
就業規則や福利厚生規程で、
持ち家取得後も住宅手当が出るか
単身赴任手当はいくらか
赴任先で社宅や家賃補助を使えるか
帰省交通費は支給されるか
支給期間や年齢制限があるか
を確認しておきます。
現在の家賃と住宅ローンだけを比較するのではありません。
見るのは、
現在の家賃-会社の補助
と、
購入後の住居費+転勤後に増える自己負担
です。
同じ勤務地に何年程度いることが多いのか、転勤が全国規模なのか同一エリア内が中心なのかも、生活拠点を決める材料になります。
転勤族はどこに家を買う?
家を買うことを決めたあと、
「どこに買うか」
で迷う人も少なくありません。
候補としては、
現在の勤務地
本社がある地域
自分の地元
配偶者の地元
配偶者の実家近く
などがあります。
ここにも一律の正解はありません。
私なら、現在の勤務地だけでなく、次の4つで比較します。
1.本人が転勤したあとも家族が暮らしたいか
本人の勤務先に近いかだけではなく、本人が転勤したあとも配偶者や子どもがその地域で暮らし続けたいと思えるかを考えます。
2.仕事と子育てを続けやすいか
配偶者の勤務先、学校、保育施設、病院、買い物環境などを確認します。
単身赴任になれば、配偶者が一人で子育てをする期間が生まれるかもしれません。
「家族全員で住んでいる今」だけで判断しないことが重要です。
3.親族から支援を受けられるか
実家近くを選ぶことで、単身赴任中に子育ての支援を受けやすくなる家庭もあります。
ただ、
「実家まで近い」
だけでは十分ではありません。
実際に誰が、どのくらい支援できるのかまで話しておきます。
4.戻りやすく、売却・賃貸もしやすいか
単身赴任先から帰省しやすいかだけでなく、将来その家を売ったり貸したりする可能性も考えます。
「今の勤務地に近いから」
だけではなく、
「本人が転勤したあと誰が住むのか」まで考えて生活拠点を決めます。
家を買った直後に転勤になったらどうする?
転勤族が家を買うとき、
「買った直後に転勤になったらどうしよう」
という不安は残ります。
この可能性をゼロにはできません。
だからこそ、購入前から転勤した場合の選択肢を知っておきます。
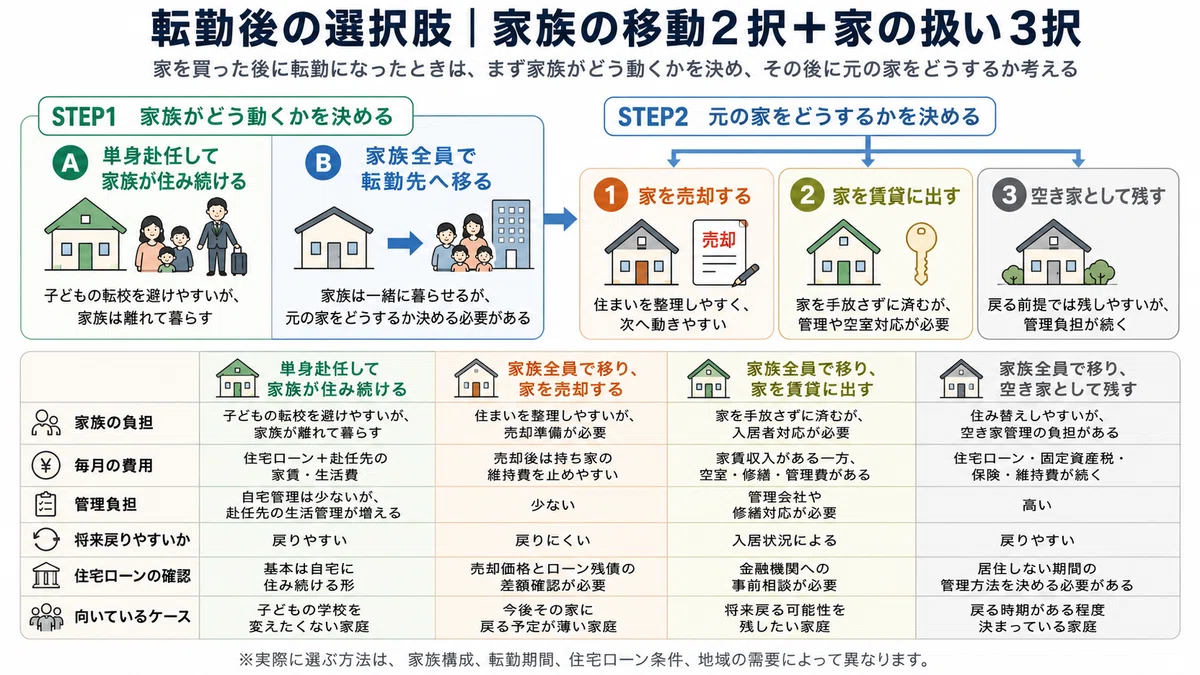
1.単身赴任して家族が住み続ける
子どもの学校や配偶者の仕事を変えずに済みます。
その代わり、赴任先の住居費、食費、光熱費、帰省交通費などが増えます。
会社から支給される手当を差し引き、毎月いくら自己負担が増えるのかを確認します。
2.家族全員で転勤先へ移る
家族が離れずに暮らせる一方、子どもの転校や配偶者の転職が必要になる場合があります。
この場合は購入した家を、
売る
貸す
空き家として残す
という選択肢があります。
3.家を売却する
家を売れば、次の住まいへ動きやすくなります。
ただし、
「いくらで売れそうか」
だけでは判断できません。
確認するのは、
売却価格-売却費用-住宅ローン残債
です。
売却価格が住宅ローン残債を下回る場合は、原則として不足分を別途用意しなければ売却できません。
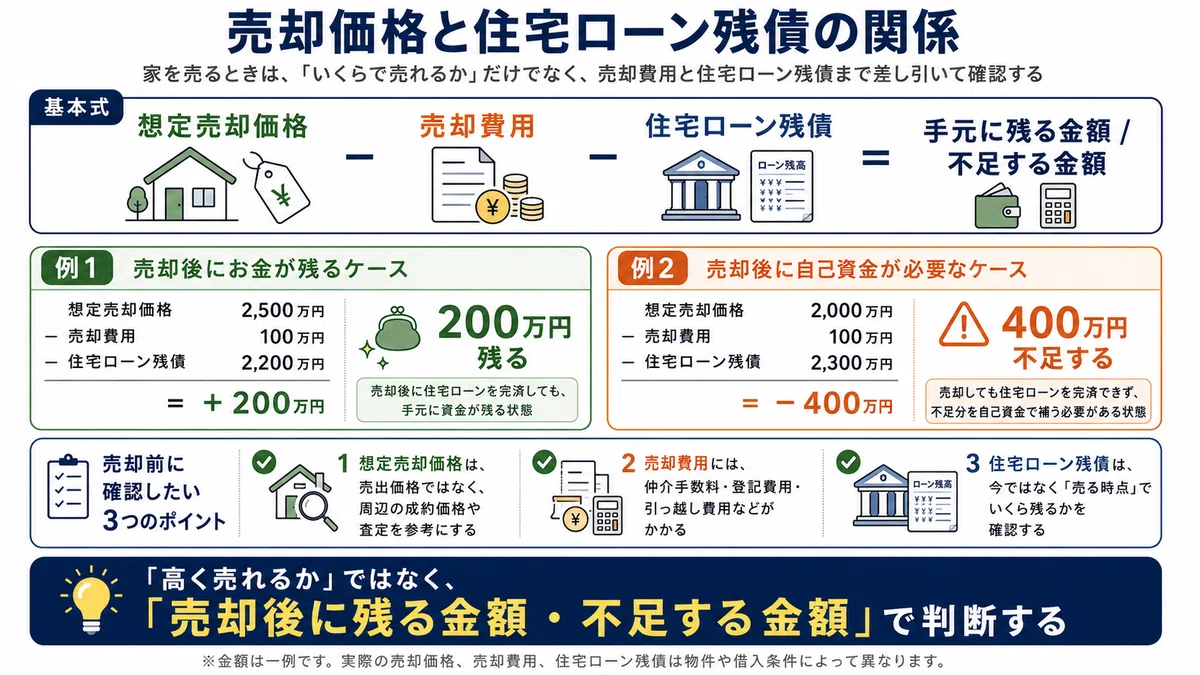
そのため購入時点から、3年後・5年後の住宅ローン残債も確認しておきます。
4.家を賃貸に出す
賃貸に出せば、将来戻る家を残せる可能性があります。
一方、家賃収入がそのまま利益になるわけではありません。
管理委託料、固定資産税、修繕費、空室期間なども考える必要があります。
住宅ローンが残っている場合は、賃貸募集を始める前に借入先金融機関へ確認してください。
5.空き家として残す
戻る時期がある程度決まっているなら、空き家として保有する方法もあります。
ただし誰も住んでいなくても、
住宅ローン
固定資産税
保険
建物管理
などの負担は続きます。
また、家族全員が転居し、住宅ローン返済中の家を空き家として残す場合も、住宅ローン商品によって手続きが必要になることがあります。借入先金融機関へ事前に確認しておきましょう。
住宅ローンが残る家を貸すときの注意点
家を貸す選択肢を考える場合は、住宅ローンや税制についても確認が必要です。
借入先金融機関へ事前に相談する
住宅ローンは、原則として本人や家族が住む住宅を取得するための商品です。
転勤などによる一時的な転居や賃貸については、金融機関や商品によって取り扱いが異なります。
「転勤だから、そのまま貸しても大丈夫だろう」
と自分だけで判断せず、賃貸募集を始める前に借入先金融機関へ相談してください。
住宅金融支援機構の財形住宅融資では、転勤などで一時的に住めなくなる場合と、単身赴任で家族が住み続ける場合について、それぞれ手続きが案内されています。
ただし、これは財形住宅融資についての制度なので、民間金融機関の住宅ローンへそのまま当てはめることはできません。
参考:住宅金融支援機構「(財形住宅融資のみ)転勤などで一時的に住めなくなったとき」
単身赴任と家族全員の転居では住宅ローン減税の扱いが異なる
住宅ローン減税についても、単身赴任と家族全員で転居する場合では扱いが異なります。
単身赴任で、生計を一にする家族が引き続き住宅に住み、一定の要件を満たす場合と、家族全員が転居してその家に住まなくなる場合では扱いが変わります。
その後、住宅へ戻ったときに再び適用を受けられるケースにも要件があります。
税制は取得時期や転居時期、家族の居住状況によって変わるため、実際の手続きでは税務署や税理士へ確認してください。
参考:国税庁「No.1234 転勤と住宅借入金等特別控除等」
将来戻るなら賃貸契約の種類も確認する
将来その家へ戻る予定があるなら、賃貸契約の種類も確認します。
定期建物賃貸借という方法もありますが、契約時や契約終了時には所定の手続きが必要です。
国土交通省のQ&Aでも、定期建物賃貸借の仕組みや契約時・終了時の手続きが案内されています。
「3年後に戻る予定だから、3年間だけ貸せばいい」
と単純には決めず、戻る時期と契約方法を不動産会社へ相談してください。
転勤後も動ける家を選ぶ4つの条件
転勤族が家を買うなら、
今の家族に合っているか
だけでなく、
予定より早く転勤しても動ける家か
を確認しておきたいところです。
目的は、値上がりする物件を当てることではありません。
「売りたいのに住宅ローンを完済できない」
という状態をできるだけ避けるためです。
1.売却需要と賃貸需要を分けて確認する
売りやすい家と貸しやすい家は、必ずしも同じではありません。
不動産会社には、
「このマンションや周辺で、最近成約した似た条件の物件はありますか?」
と聞き、売出価格ではなく実際の成約価格を確認します。
周辺の成約価格は、国土交通省の「不動産情報ライブラリ」でも確認できます。
中古マンションや戸建ての成約価格情報を検索できるため、売出価格だけでなく、実際にどのくらいで取引されているかを見る材料になります。
賃貸に出す可能性があるなら、同じくらいの広さや間取りがいくらで募集され、どの程度で入居者が決まっているのかも見ておきます。
2.想定売却価格と住宅ローン残債を見る
私が住宅営業の現場で見た事例では、土地と建物を合わせて4,500万円で取得した注文住宅がありました。
その後の売却査定額は2,000万円。
査定時の住宅ローン残債は2,600万円でした。
査定価格どおりに売れたとしても、売却費用を差し引く前の段階で、住宅ローンを完済するために600万円不足します。
その住宅では、希望する注文住宅を建てることを優先し、駅から離れた土地を選んでいました。
建物には費用をかけていましたが、次の買い手は建築時にかけた金額だけで評価するわけではありません。
立地、周辺相場、間取り、生活利便性なども見ています。
転勤族に必要なのは、値上がりする家を当てることではありません。
予定より早く売ることになっても対応できる価格で買うことです。
購入前に、
3年後・5年後の住宅ローン残債
周辺の成約価格
を確認しておきます。
3.その地域で次の人が求める条件を見る
必要な条件は地域によって違います。
たとえば地方都市では、駅からの距離以上に駐車場の台数が重視される地域もあります。
自分たちに便利かだけでなく、次にその地域で家を探す家庭にも使いやすいかを見ます。
4.特殊すぎない家を選ぶ
売却や賃貸の可能性があるなら、間取りや設備を自分たちだけに合わせすぎないことも考えます。
家族構成が変わっても使いやすいか。
次の家族にも選ばれやすいか。
購入するときから少しだけ、次の買い手の視点も入れておきます。
実例|私も予定より早く家を売却しました
私自身、新築マンションを購入したことがあります。
購入したときは、約2年で売る予定ではありませんでした。
しかし状況が変わり、当初の予定より早く売却することになりました。
購入時には、
駅からの距離
同じエリアの需要
広さと価格
競合する物件
管理費
修繕積立金
などを確認していました。
市況が上がっていた追い風もあり、結果として購入時より約500万円高く売却できました。
ただ、
「駅に近ければ値上がりする」
「築浅なら高く売れる」
という意味ではありません。
市況によって結果は大きく変わります。
この売却で実感したのは、
自分たちが予定していないタイミングで家を手放すことはある
ということです。
だから購入するときには、今の自分たちだけでなく、次に買う人がその家で暮らす姿も考えるようになりました。
出口を見る目的は利益を出すことではありません。
予定が変わったときに、動けなくならないためです。
転勤族にはマンションと戸建てのどちらが向いている?
「転勤族ならマンションの方がいいですか?」
と聞かれることがあります。
しかし、マンションだから必ず売りやすく、戸建てだから売りにくいわけではありません。
重要なのは物件種別より、その地域で需要のある条件を満たしているかです。
マンションなら、立地、管理状態、管理費・修繕積立金、駐車場など。
戸建てなら、土地価格、駐車場、周辺の戸建て需要、建物や庭の管理負担などを見ます。
注文住宅の場合は、建物へのこだわりに予算を使いすぎて、土地の需要や周辺相場から大きく離れないようにしたいところです。
「転勤族だからマンション」
と先に決めるのではなく、
売る・貸す可能性まで含めて、その地域と価格を見る
ほうが重要です。
転勤族が家を買う前のチェックリスト
最後に、購入前に確認したいことをまとめます。
家族について
□ 家族の生活拠点をどこにするか話し合った
□ 子どもをいつまで転校させるか考えた
□ 転勤後に単身赴任する可能性を話し合った
□ 配偶者の仕事をどうするか確認した
□ 親族から受けられる支援を確認した
お金について
□ 家賃補助がなくなった後の住居費を計算した
□ 固定資産税や修繕費まで含めて予算を考えた
□ 単身赴任になった場合の二重生活費を計算した
□ 3年後・5年後の住宅ローン残債を確認した
□ 教育費と住宅費が重なる時期を確認した
物件について
□ 周辺の成約価格を確認した
□ 売却需要と賃貸需要を確認した
□ 地域で求められる条件を確認した
□ 次の家族にも使いやすい間取りか確認した
□ 予定より早く売る場合でも対応できる価格か確認した
すべてにチェックが付かなければ買ってはいけない、という意味ではありません。
まだ決まっていないことを見つけ、物件を気に入る前に夫婦で整理するためのチェックリストです。
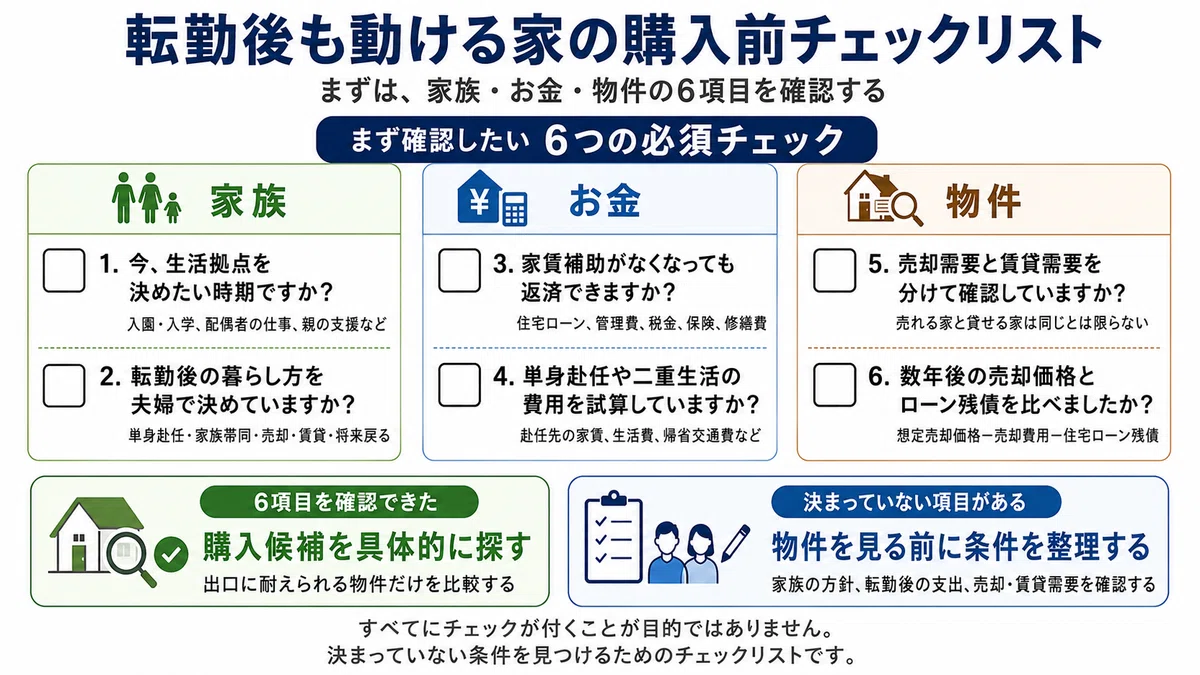
まだ決まっていない条件を見つけるために使ってください。
転勤族の住宅購入でよくある質問
Q.転勤族は何歳で家を買うのがよいですか?
年齢だけでは決められません。
子どもの年齢、家族全員で暮らせる期間、住宅ローンの完済年齢、家賃補助、転勤後の暮らし方を合わせて考えます。
「転勤が終わる年齢」を待つのではなく、今から5年待った場合に家族と家計がどう変わるかも比べてみてください。
Q.あと何年住めるなら家を買ってもよいですか?
「5年以上住めるなら買う」といった一律の基準はありません。
同じ5年でも、住宅ローン残債、想定される売却価格、売却費用、家族の暮らし方によって状況は変わります。
住める年数だけでなく、予定より早く転勤になった場合に動けるかまで確認します。
Q.家を買った直後に転勤になったらどうすればいいですか?
まず、単身赴任にするのか、家族全員で転勤するのかを考えます。
家族全員で移るなら、購入した家を売却・賃貸・空き家として保有する方法から比較します。
Q.住宅ローンが残っていても家を貸せますか?
金融機関や住宅ローン商品、転居理由によって扱いが異なります。
賃貸募集を始める前に、借入先金融機関へ確認してください。
Q.転勤族はどこに家を買うのがよいですか?
現在の勤務地、本社所在地、自分の地元、配偶者の実家近くなど、家庭によって答えは異なります。
比較したいのは、
本人が転勤したあとも家族が暮らしたいか
仕事や子育てを続けやすいか
親族から支援を受けられるか
本人が戻りやすいか
将来の売却・賃貸需要があるか
です。
現在の勤務地だけでなく、本人が転勤したあとも家族の生活拠点として残せる場所かで考えます。
まとめ|転勤族が家を買うなら「買うリスク」と「待つリスク」の両方を見る
転勤族が家を買うとき、
「買った直後に転勤になったらどうしよう」
という不安を完全になくすことはできません。
一方で、転勤がなくなるまで待てば必ず安心できるわけでもないでしょう。
待っている間にも、
子どもは成長する
家族全員で暮らせる期間は短くなる
住宅ローンの完済年齢は上がる
教育費が増える
家賃補助や会社制度が変わる
可能性があります。
だから、
「転勤がなくなったら買う」ではなく、「家族の生活拠点をいつ決めたいのか」
から考えます。
そのうえで、
家族の生活拠点
転勤後の暮らし方
二重生活まで含めた家計
売却・賃貸という出口
を確認します。
転勤族だから家を買えないわけではありません。
転勤の可能性をなくしてから買うのではなく、転勤が起きても家族が対応できる状態で買う。
これが、転勤族が住宅購入を考えるときの一つの考え方です。
家を買う方針が決まったら、今の状態に近いものから
まだ候補物件がないなら、物件を気に入る前に予算・相場・必要な現金・希望条件を整理しておくと、判断しやすくなります。
すでに気になる物件があり、「申し込むか、見送るか」で迷っているなら、買う理由・見送る理由を整理して最終判断へつなげます。
今の状態にいちばん近いものから読んでください。
