政党政策評価 -8-公明党

公明党の政策評価
公明党とは?
公明党というと筆者は良い印象がひとつもない
増税の種を作る党という印象が特に強い
この印象を言葉で表現するとこうなろうか
1. 「増税の種しか蒔かない」印象の背景
公明党は「持続可能な社会保障」や「安定的な財源確保」といった理念を掲げつつ増税をめぐる政策議論にも一定の影響力を持ってきた。特に社会保障分野における制度設計や給付政策の提案には積極的であり定額給付金や子育て支援金などの支給策を政策の柱として位置づけてきた
しかしその一方で公明党自らが明示的に増税法案を提出した事例は極めて限られており「増税促進政党」として位置づけることについては慎重な検証が求められる。ただし重要なのは、こうした給付政策がもたらす財政的構造への影響である
いわゆる「バラマキ増税」とは初期段階で財源の裏付けを欠いたまま給付政策を実施しそれが恒久的な制度へと転化した際に結果として増税を必要とする財政構造が生まれる現象を指す。つまり給付政策そのものが「将来的な増税の種」となりたとえ直接的に増税を唱えずとも、制度的には負担増へとつながる力学が働く
例えば2025年度から実施予定の「子育て支援金制度」は税ではなく健康保険料に上乗せする方式を取るが実質的には家計負担を恒常的に増やす仕組みであり「見えにくい増税」との批判がある。こうした制度設計において公明党が主導的に関与していることは否定できず結果として財政全体における増税圧力の一因となっていることは看過できない
公明党の給付政策と増税との関係(制度的検証)
定額給付金(1.2万円)
初出時期:2009年(麻生内閣)
恒久財源化に向けた議論:一回限りの施策として地方交付税で財源を補填
増税議論への影響:恒久財源の議論がなされず財政負担だけが残り政治的批判の対象となった
子育て応援特別給付金(10万円)
初出時期:2021年(新型コロナ対応策)
恒久財源化に向けた議論:一部に所得制限を設け、自治体ごとに負担を求めたが、統一的な財源計画は乏しかった
増税議論への影響:一時的な政策のはずが、財政逼迫の要因となり次年度以降の財源論を呼び起こすきっかけとなった
子育て支援金制度(健康保険料拠出型)
初出時期:2025年度~
恒久財源化に向けた議論:国費ではなく健康保険料への上乗せで賄う仕組みとされており、税外の形で恒久的な家計負担を生む
増税議論への影響:形式上は「増税」ではないものの、実質的には強制徴収に近く、「見えない増税」として批判されている
2. インフラ補修の遅延・老朽化問題
国と自治体の点検義務化:笹子トンネル事故(2012年)以降、道路・橋梁の5年ごとの定期点検が義務付けられるようになる。公明党系国交相も「メンテナンス元年(2013年)」と位置づけ予防保全への転換を提唱
補修進捗の課題:
点検で補修が必要とされた国内の橋:約14万カ所のうち約6.9万カ所が補修要件に該当。そのうち着手済は約1万か所(15%)、残り約85%が未着手
アスファルト舗装の約15%、コンクリート舗装の約6%が修繕段階にあるが、実際に修繕された割合はそれぞれ15%・5%にとどまる
財政・人的制約:
地方自治体は財政難に加え技術職員の減少が深刻であり補修工事が遅滞する主因になっている
国交省の広域管理・共同管理提案やPPP/PFI活用が検討されているものの自治体側の体制整備が追い付いてない
対応の遅れによる事故例
🕳️ 八潮市道路陥没事故(2025年1月28日)
埼玉県八潮市内の道路が直径5m・深さ10mにわたって陥没し走行中のトラックが転落、74歳運転手が後に死亡と判明
原因は老朽化した下水道幹線管路の破損で水流により地盤が崩壊しMLITは全国の同様管路の緊急点検を要請、技術支援も展開 ja.wikipedia.org+1jimin.jp+1。
国交省は有識者委員会を設置し点検・補修制度の在り方(点検頻度、技術、情報共有など)の見直しを進めている
✈️ 羽田空港C滑走路 地上衝突事故(2024年1月2日)
新千歳発羽田着のJAL516便(A350)と海上保安庁機(DHC-8)が滑走路34R上で衝突、海保機側乗員5名が死亡 city.ota.tokyo.jp+5ja.wikipedia.org+5jtsb.mlit.go.jp+5。
国交省は「羽田空港航空機衝突事故対策検討委員会」を設置し管制運用や管制官の監視態勢、安全強化策をハード・ソフト両面で議論・実施
大田区も1月5日に国交大臣への申し入れを行い安全運用体制の改善を要請
🚧 事故の位置づけと構造的課題
点検制度の限界:
下水道施設の老朽化に対しては「5年に1度の定期点検」が基本方針とされてるが実際には点検未実施の自治体や点検はしても補修が未実施の例が多く存在人的リソースの逼迫:
専門職員(インフラ診断士など)の減少と予算削減により「点検=報告止まり」になることも珍しくない。八潮市でも管路点検は一部実施されていたものの破損の兆候を察知できず事故発生に至る縦割り構造の問題:
下水道は地方自治体が管理主体である一方広域での技術支援・ガイドラインは国交省(と一部総務省)が担う。この分担が「誰が補修の最終責任を持つのか」が曖昧に見える要因となってる
❓公明党は?
表向きは「生活者目線の福祉政党」を掲げ定額給付金・子育て支援金などを通じて家計支援を打ち出してきたが
実態としてはその多くが恒久財源を持たずに導入された施策であり制度の持続性に深刻な影響を与えている増税を直接提案しない一方で 自らの給付政策が構造的に恒久財源を必要とするため結果的に増税を必要とする政策構造を生み出している
最近では「健康保険料上乗せ」による支援金制度など“見えない増税”の制度化に主導的に関与しており負担の実感が薄い形での家計圧迫を進行させている
インフラ補修の遅れや事故対応のような「生活安全保障」に直結する分野では担当省庁を握りながら成果が乏しく責任の所在が曖昧な対応も目立つ
結果として「給付の顔をして、増税を呼ぶ政党」という評価が成立してしまう状況にある
政策・提言
この党の政策はひとつひとつ評価して駄目だしした方が適切である
話題の政策テーマ
❓コメ高騰対策と公明党
📝 概要:政府備蓄米の放出と公明党の関与
1. 備蓄米の放出決定のきっかけ
元来備蓄米は不作や災害時のみ使用されるものだったが2024年のコメ不足を受け公明党の高橋みつお参院議員が備蓄米の民間活用を提案
同年12月の参院農林水産委員会での指摘をきっかけに農水省が議論を開始し備蓄米の市場放出が正式に決定された
石破首相は2025年5月、同議員の指摘が政策転換の契機だったと明言
2. 随意契約方式の導入と価格対策
備蓄米放出後も価格が高止まりしたため公明党は随意契約による売渡し方式の導入を要請
併せて國が輸送費を負担し生産者支援にもつなげるよう提案
小泉進次郎農水相はこれらの提案が実施の後押しとなったと認めた
3. 物流支援体制の整備
中野洋昌国交相(公明党)は物流の遅れ防止のため、トラック協会や倉庫協会と連携
国交省内に「備蓄米物流支援室」を設置し安定供給体制を構築
4. 店頭販売の状況
備蓄米は全国の店舗で5キロあたり2,000円前後で販売開始されており生活者支援の成果が見られている
📝 公明党「備蓄米政策」の評価
制度整合性:★☆☆☆☆
備蓄米は本来「災害・不作時」の非常用だがそれを価格対策に転用したのは制度の趣旨を逸脱している
高騰リスクは予見されていたにもかかわらず後手の議論で政策転換が遅れた
財政影響:★☆☆☆☆
輸送費の国費負担を提案したが財源の内訳や将来的な負担の在り方は説明不足
短期的には「支援」に見えるが中長期的には特別会計・国債償還に影響する可能性も
実効性:★★☆☆☆
5kg 2,000円という価格は生活支援策としては限定的な効果しかない
実際に価格が下がったという実感は乏しく庶民にとっては“まだ高い”水準
透明性:★☆☆☆☆
随意契約による売渡しは価格の決定過程や業者選定に不透明さが残る
販売された米の品質(年数・検査結果等)に関する情報公開が極めて限定的
政治性:★☆☆☆☆
後手対応を“成果”として広報し危機管理不全を自己賛美に転化している
トラック協会などとの連携も当然の施策を政治的功績としてアピールしているに過ぎない
備蓄米政策は制度の本来目的と運用実態が大きく乖離しており「生活支援」としても実効性が乏しいまま政治的アピールに終始している点が強い
❓トランプ関税への公明党の対応は?
🗒️ 概要:米国関税措置への対応と公明党の取り組み
背景:トランプ政権下での対中制裁関税や自動車部品への追加関税などが日本企業、とりわけ自動車関連の輸出産業に波及し世界経済への悪影響が懸念された
公明党の対応方針:
関税の影響を受ける日本企業(中小企業含む)への資金繰り支援、相談窓口の設置を政府に要請
自由貿易を重視し米國との協調や他の自由貿易推進國との連携を政府に働きかけ
特に自動車関連など基幹産業における雇用・賃上げ・投資環境への波及を重視し「米國関税措置対策本部」を党内に設置
具体的な活動:
2024年4月より全圀の中小企業を対象に緊急調査を実施。約3,000名の地方議員が直接ヒアリングを行い政府施策への反映を目指す
政府への継続的な提言を通じ米國との交渉の後押しや被害企業への迅速な支援を強調
📝 米国関税措置への対応政策の評価
制度整合性:★★☆☆☆
中小企業支援や資金繰り対策は日本国内の経済安全保障に資するものであり、制度趣旨としては整合的
しかしそもそも関税とは「輸出入の価格調整策」であり日本側で直接対処できる領域が限られる中で党独自の「戦略」や「交渉提言」の効果は限定的
関税という國際貿易制度の枠組みへの理解と対応が戦略というより「情緒的対応」に終始している印象を受ける
財政への影響:★☆☆☆☆
相談窓口や資金繰り支援といった施策は補助金や制度融資など予算措置が必要であり即応型の財政支援に偏りがち
根本的には「米国側の政策」であり日本が自圀予算で対応する構造は不均衡。長期的な財政持続性への検証が必要
実効性:★★☆☆☆
全国で3,000人規模の議員が中小企業を訪問し「声を聞く」活動を行ったとされるがそれが政策形成に具体的にどう反映されたかが不明
対症療法的な支援にとどまり貿易摩擦の根源的リスク(為替・対米交渉・FTA)への実効的アプローチは示されていない
情報公開・透明性:★☆☆☆☆
対策本部の設置や調査の実施などが公表されているものの得られたデータや政策提案の内容、米国との外交成果に関する透明性が極めて乏しい
米國との「直接交渉の後押し」として何を行ったのか明確な成果報告がない
政策運営のあり方:★☆☆☆☆
関税政策は国際法やWTOルール、二国間通商交渉と密接に関わる分野であるにもかかわらず党内の政治アピールとしての側面が強く外交・経済政策としての深度に欠ける
「現場の声を聞く」姿勢は評価できるが経済構造の理解や戦略立案に基づいた提言とは言い難い
関税対策は現場対応という点では一定の機能を果たしているものの外交・経済の制度設計や国際貿易の原理に対する理解と戦略が乏しく対応が圀内政治用パフォーマンスに留まっている印象が否めない。根本的な関税制度の性質とそれに対抗する国家的戦略が見えず制度理解に疑問を持たざるを得ない内容である
❓公明党が外国人の運転免許切替を簡単にしたの?
🗒️ 概要:外国免許切替(外免切替)制度に関する対応
誤情報の否定:SNS上で「公明党が外免切替の審査を簡素化した」との情報が流れたが外免切替の所管は警察庁でありこの主張は事実無根
実際の提案:西田実仁幹事長は審査の緩和ではなく手続きの迅速化や職員負担の軽減(翻訳機器導入等)を求めたものである
制度改善の背景:申請件数の急増により外免切替手続きが長期化し現場負担が増していたため2023年9月に警察庁が都道府県警に対応改善を指示
厳格化への動き:指摘を受け公明党は試験問題数の増加、短期滞在者の排除などの厳格化を要請。警察庁も2024年5月に対応強化を公表
直近の要望(2024年6月):国家公安委員長に対し問題数の大幅増加、実技試験の充実、短期滞在者の制度除外、取得者の事故統計の把握などを改めて要請
📝 外免切替制度への対応の評価
制度整合性:★☆☆☆☆
外免切替制度は警察庁の所管であり公明党が「審査緩和をした」というのは誤りとされるがそもそも制度自体に重大な構造的弱点が内包されている
外国免許保持者への優遇は敗戦後憲法体制の中に温存された不平等条項(条約優先・行政簡略化)の延長線上にあり、法制度の深層に「内国民差別的構造」が入り込んでいる
公明党はその制度的起源や国際法上の非対称性を十分に認識せず表層的な“対応改善”にとどまっている
圀家主権と安全保障の視点:★☆☆☆☆
外免切替制度の運用は外國政府や法制度に大きく依存し自圀の基準で圀民の安全を守る視点が希薄
特に中國は日本法の徹底研究を通じ制度的盲点を突く戦略を取っており「留学生無償優遇→制度研究→制度活用」の流れは極めて体系的
それに対して公明党は根本から制度的優遇の構造を問うことなく技術的な「問題数の増加」や「実技試験の強化」といった局所対応に終始している
政策の実効性と透明性:★★☆☆☆
一連の対応は世論や事故報道への反応的なものであり制度全体の透明化や数値的根拠に基づいた制度評価が不在
「短期滞在者による切替の禁止」などようやく根本的な措置が出てきたが後追いであり制度設計への主体的関与が見られない
歴史的類似性と構造バグ:★☆☆☆☆
明治期の「不平等条約」と同様、現代の外免制度も“外国人の便益を優先し、自国民の主権が後景に退く”構造が維持されている
これは法体系に埋め込まれた「制度バグ」とも言うべきものであり制度の根本的リセットが必要であるにもかかわらず公明党の対応は表面的であり続けている
外免切替制度の問題は単なる「審査が甘いか否か」ではなく敗戦後法体系の中に埋め込まれた“内圀民不利”の構造的弱点が國際的に突かれている現象である。その本質を認識せず対処療法的な施策に終始する公明党の姿勢は安全保障上も制度設計上も極めて不十分であり法治圀家としての自律性を損なう危険性すら孕んでいる
❓現役世代の社会保険料の負担軽減を目指しています!
🗒️ 概要:社会保険料負担軽減政策
目的:現役世代の保険料負担軽減を掲げ将来の社会保障制度の持続可能性確保を目指す
動向:
自民党・公明党・日本維新の会の3党は2024年2月の合意に基づき社会保障改革協議会を設置
「早期に実現可能な負担軽減策を2026年度から実施する」との方針を共有
公明党の「2040ビジョン中間取りまとめ」の基本理念が協議の土台となっている
公明党の提案内容:
医療費削減目標ありきの手法には否定的で予防医療・健康増進による医療費削減を主張
生活習慣病の予防、がん検診の受診率向上を通じて早期発見・早期治療を促進
マイナ保険証やお薬手帳の活用で医療の重複防止・薬剤費削減を狙う
「健康寿命の延伸」を軸に地域単位の医療費抑制政策を推進
今後の見通し:
具体的な社会保険料引き下げの財源や仕組みは現時点で示されておらず「医療費抑制による負担軽減」という方向性にとどまる
実施時期や実効性の検証は今後の協議次第
📝 保険料負担軽減政策の評価
制度整合性:★☆☆☆☆
保険料の負担軽減は制度上「実質的な減税」と同義であり本来は財政法第4条(赤字国債原則禁止)や租税法律主義(租税法の明確性原則)による制約を伴う
日本では敗戦以来80年にわたって制度的な恒久減税は一度も実現しておらず今回のような「負担軽減をうたう施策」もその法的・財政的裏付けが一切示されていない
税制改革や財政制度改革に触れずに「軽減のみ」語るのは、根拠のない政治的アピールに近い
財政影響と逆機能性:★☆☆☆☆
現行制度で保険料を引き下げるためには社会保障給付か医療インフラの直接的削減が不可避であるがそれについては一切触れられていない
一方でマイナ保険証やがん検診推進など“新たな支出要因”を拡大する方向性が含まれており実態としては支出増を伴う“名ばかり軽減策”
結果として保険料が減るように見えて自己負担割合やサービスカットが進む=実質負担増に転化する可能性が高い
技術的名目と利権構造:★★☆☆☆
マイナ保険証の導入は制度の透明化・効率化と称しながら実際には情報統合による「民間システム利権」の拡充が目的化しており保険財政の負担を増加させている
がん検診の全国的拡充も同様で「医療費抑制」と言いつつ短中期的には検診コストが保険財政に上乗せされる結果となり得る
医療費全体を増やす要因を抱えながら「保険料負担軽減」というのは制度的逆行
政治的現実性:★☆☆☆☆
税制改革にも予算見直しにも踏み込まず「2040ビジョン」や「健康寿命の延伸」という抽象的目標だけで構想を語る姿勢は実現可能性に乏しい
現制度の「バグ」(消費税と保険料の二重負担、所得比例性の破綻など)を見直すことなく「軽減」を謳うのは財政と制度の現実を無視した“寝言政策”との批判を免れない
保険料負担軽減は財政・税制・保険制度のいずれの観点から見ても実質的な実現可能性を欠いたアナウンス政策にとどまっておりむしろ「負担軽減」の名を借りた支出拡大・制度混乱の入り口となる恐れが強い。“見かけ上の減額”と“実際の負担増”が入れ替わる制度的トリックが内在しており圀民にとっては厳しい将来負担を内包する提案である
❓ガソリンの暫定税率、早期に廃止します
🗒️ 概要:ガソリン税・暫定税率廃止に関する対応
背景と課題:
ガソリン税には本則と「暫定税率(上乗せ部分)」が存在し現在も実質的に二重課税状態にある
暫定税率の廃止には年間約1兆5,000億円の歳入減が生じると見込まれ財源確保と制度移行の丁寧な設計が必要とされる
政治的経緯:
2024年12月、自民党・公明党・国民民主党の3党で、暫定税率の廃止に合意
同時に、自公と日本維新の会との間でも協議が継続されており複数政党による税制議論が並行して進行中
公明党の立場と対応:
廃止に向けて「議論を重ねている」段階であり実行の具体的スケジュールや法案提出には至っていない
その一方で2025年3月まで補助金による価格抑制策を継続・拡充すべきと主張し圀民生活への即時的な影響回避を優先
今後の見通し:
公明党は引き続き「圀民生活への配慮」と「安定財源の確保」を両立させる形で税制改正と価格安定策の二面作戦を進めると表明している
📝 ガソリン税・暫定税率廃止政策の評価
制度整合性:★☆☆☆☆
ガソリン税の暫定税率は名目上「暫定」とされながら40年以上継続しておりもはや恒久課税と化している
これを廃止するには租税法律主義に基づく法改正と財政法上の補填措置(安定財源の裏付け)が不可欠であるにもかかわらず公明党はそれら制度的基盤に対するアプローチを示していない
「議論を重ねている」とするのみで立法措置や実行計画が伴っていないのは制度的無責任といえる
財政的実効性と逆機能性:★☆☆☆☆
暫定税率の廃止により生じる1兆5,000億円の歳入減について代替財源の提案はゼロ。その一方で補助金措置を「継続・拡充」としており財政支出はむしろ拡大の方向
結果として「課税による歳入」も「補助による歳出」も同時に失われ財政構造の捻じれを加速させるリスクが高い
税の恒久減収に対して一時的補助金でつなぐというのは政策の根本的な矛盾を含んでいる
税制構造の理解:★☆☆☆☆
現行のガソリン税には本則税率に上乗せされた暫定税率がさらに二重課税として上乗せされておりその全体像を税制構造の歪みとして再構成する必要がある
しかし公明党は「暫定税率の廃止」にのみ着目しその結果として地方財政(道路特定財源)への影響や関連交付税制度の見直しに全く触れていない
単線的な税率引き下げの主張は、制度全体の理解不足を露呈している
政治的実現性と誠実性:★★☆☆☆
廃止の合意を複数党間で形成したことは政治的な足並みとして評価可能
しかし具体的な制度設計や法律改正への踏み込みがないまま「議論中」で政策効果を先取りするような発信は政治的誠実性に欠ける印象を与える
「補助金継続」という既存手法を並行して推進する姿勢は真に制度改革を目指しているとは言い難い
ガソリン税の暫定税率廃止は、制度的・財政的に極めて高度な設計が必要な政策であるにもかかわらず公明党のアプローチは表層的かつ準備不足であり「改革を訴えるが実行手段を持たない」典型的なアナウンス型政策にとどまっている。
結果として、制度の歪みは温存されたまま圀民には「軽減感」を与えつつ将来の財政圧迫と行政サービス縮小を招く危険性が高い
❓「103万円の壁」解消し「178万円」めざします
🗒️ 概要:「103万円の壁」引き上げに関する政策
政策の背景:
所得税が課税される起点である「103万円の壁」は配偶者控除や非課税限度額の基準として機能しておりこれが就労抑制要因や実態との乖離として問題視されてきた法改正の動き:
2025年3月31日、公明党の提唱を受けて課税最低限を160万円に引き上げる税制改正法が成立。これは基礎控除と給与所得控除の最低額を引き上げることで実現される具体的内容:
年収200万円以下の層については基礎控除を恒久的に37万円上乗せし課税最低限を160万円に
年収200万円〜850万円の層についても2年間の時限措置で基礎控除を上乗せし物価高に対応
これにより納税者の99%超が年2~4万円の減税となる見込み
財政措置と今後の展望:
追加の赤字国債は発行せず現段階で実行可能な“最大限の減税措置”と位置付け
将来的には物価上昇に応じて基礎控除を自動的に引き上げる仕組みの法定化も目指すとしている
📝 課税最低限引き上げ(103万円→160万円)政策の評価
制度整合性:★☆☆☆☆
所得税は「超過累進課税」である以上課税対象所得の下限を引き上げると自動的に課税対象者が減少=税収が減る構造
にもかかわらず公明党は「赤字国債を出さない」と言いつつ減収に見合う代替財源の説明を一切行っていない
税制における「負担公平の原則(水平・垂直)」の観点から見ても税負担の再配分が語られていない点で制度設計が欠如している
財政的逆機能:★☆☆☆☆
減税措置による歳入減が生じた場合
どこかで財源を補う必要がある現在の「消費税・社会保険料優先構造(ねじれ構造)」においては減税の裏で増税や保険料引き上げが起きるのが既定路線
結果として「壁を引き上げた分、ほかで徴収」が制度的に起こり見かけの減税=実質の増税という入れ替えが発生する
政策の実効性と欺瞞性:★☆☆☆☆
「160万円まで非課税」と聞くとメリットのように思えるがそれを超えた途端逆進的な社会保険料負担や住民税負担が一気にのしかかる
「壁をなくす」は表面的な美談に見えるが実態は中間層を対象とした“課税強化の間口拡大”とも読める
就労促進策としての評価も限定的で制度的動機づけ(控除構造)が逆に働き、就労調整の新たな歪みを生む可能性がある
税制全体への影響:★☆☆☆☆
本来基礎控除や給与所得控除を動かすなら同時に所得階層別の税率設計・課税ベース全体の見直しが必要
にもかかわらず公明党は「控除部分だけを操作する」という税制ポピュリズム的手法に終始し抜本的な税体系の再設計を避けている
公明党が主張する課税最低限の引き上げは制度的には減税に見えるが財政的には“見せかけの減税と実質的な課税強化”の裏返しにほかならない。
税制の「ねじれ構造」を一切是正せずに控除だけを引き上げることで将来的な消費税率アップや社会保険料負担の上昇を不可避にしており結果として国民の可処分所得を減少させる“逆減税”政策と評価される
❓高額療養費制度の負担額引上げを止めました
🗒️ 概要:高額療養費制度の見直し対応
制度の背景:
高額療養費制度は医療費が一定額を超えた際に患者の自己負担を抑える仕組みであり特に長期療養者にとっては生活支援の要となっている直近の議論と対応:
政府が2024年度中に予定していた「自己負担上限額の引き上げ」方針に対し公明党は慎重姿勢を表明「多数回該当(年4回以上利用)」対象者に関しては、限度額の引き上げを回避
公明党幹部が首相に直接申し入れ2024年8月からの引き上げは見送りに
過去の制度改善実績:
公明党は2007年、患者が一時立て替える必要があった制度を認定証提示により窓口負担のみに改める改革を主導外来診療についても同様の軽減措置が導入された
今後の見通し:
政府は「秋までに再検討」を予定。公明党は「国民の命と生活への影響に配慮した丁寧な議論」を強調し制度の持続可能性との両立を模索していく構え
📝 高額療養費制度・上限額引き上げ見送りの評価
制度構造の本質を捉えていない:★☆☆☆☆
高額療養費制度の“上限据え置き”は、表面上は患者負担軽減のように見えるが実際には**「費用の肩代わり先を不明確にするだけ」**に過ぎない
医療費の膨張は医薬品価格・診療報酬・検査依存体制・先進医療導入の際限なき拡張など制度内部のコスト構造に起因
こうした「医療費の供給側(保険者・製薬・医療機関)」の制御に踏み込まず支払側(患者)にだけ対応するのは制度的視野狭窄である
負担据え置きは結局「増税か保険料上乗せ」につながる:★☆☆☆☆
高額療養費制度は、健康保険の給付項目であるため負担額を下げればその分だけ保険者(国保・健保等)の負担が増える
この負担は最終的に「保険料の引き上げ」「消費税の増税」「特別会計の財源補填」などに転嫁されるため実質的には別の形で“負担増”が国民に跳ね返る構造
したがって「制度維持」ではなく財政的な“先送り”に過ぎないという評価が妥当
制度維持ではなく「制度の限界の隠蔽」:★☆☆☆☆
公明党は「患者負担軽減」を唱える一方でその財源負担の在り処を明示していない
真に制度を持続可能にするには医療供給側の費用構造の見直し(診療報酬・薬価・検査頻度など)に踏み込む必要があるがそうした改革は棚上げ
結果として制度の根幹を揺るがす“膨張コスト”を抑制せずに負担の帳尻だけを調整する姿勢は制度責任を放棄しているといえる
高額療養費制度の上限引き上げ見送りは患者に優しいように見せかけて実態は“コストの付け回し”を温存する政策である
制度内部の費用構造に一切手を入れず供給側のコスト抑制にも言及しないまま圀民負担を「誰かがどこかで払っている」状態にする手法は制度の持続可能性とは程遠い
❓企業・団体献金の規制強化を図ります
📝 概要:企業・団体献金の規制強化に関する政策
基本姿勢:
企業・団体献金が政治や政策を歪め賄賂性を帯びる可能性があるならば「禁止すべき」とする立場を表明
ただし「純粋な応援目的の献金」もあることから完全禁止ではなく透明性と規制強化による抑制策を志向している具体的規制案:
政党への企業・団体からの寄付について現行の年間上限(750万円〜1億円)を引き下げる方向で検討
寄付者の名称・金額の公表基準を「1000万円超」→「5万円超」へ大幅に引き下げることで、自民・国民民主と合意
政治資金監督委員会(第三者機関)の設置を提案しそこに改革提案を委ねる制度設計を模索
制度的措置と政党法の導入:
政党ガバナンス向上のため新たに政党法の導入を検討
違反時には「企業・団体献金の受け取り禁止」も措置の対象とする方向
政治資金収支報告書のオンライン提出を義務化し対象政党支部の範囲を狭める案も併せて検討中
今後の方針:
与野党間で協議を続け多角的な観点から合意形成を図る方針
政治資金の透明性と信頼回復を目的とした段階的・制度的改革を推進
📝 企業・団体献金制度の本質的評価と改革提案
献金は“裏金”の表装にすぎない:★☆☆☆☆
表に出る献金は「手付金」にすぎず実際の資金移動や利益供与は帳簿外=脱法構造で処理される
政治家側も企業側も「利益の見返り」として動いており政策が市場や議会ではなく“契約関係”で形成されているのが実態
本質的改革案:電子貨幣管理+企業資格制限
献金そのものを禁止するのではなくすべての政治献金を電子貨幣(トレーサブル)化すれば金の流れが制度的に可視化可能
さらに政治献金を行った企業は公共調達・入札・補助金・指定法人等の対象から除外とすれば政治・行政の癒着は構造的に抑止できる
この制度は現行の「公職選挙法・政治資金規正法」との整合を取れば十分に合法的な政策設計が可能
政党助成金制度の廃止は不可避:★☆☆☆☆
政党助成金(国費投入)は私的団体である政党に税金を供与する制度的矛盾をはらんでいる
企業献金を残したまま政党助成金を与えるのは、圀民と企業の“二重スポンサー制”となりガバナンスも責任も不明確
政党助成金の廃止と透明性の高い個人献金(電子化)の導入がセットであってこそ公党としての公共性が保たれる
党が提示する「上限引き下げ」や「第三者委員会設置」では裏金構造の根幹には一切届かない
企業献金は制度の中にあってもその外で資金を動かす“影の契約関係”によって政治を買収しており
その実態に対処するには「電子マネーによる全履歴記録」と「企業による公共契約の制限措置」が必須
さらに政党助成金を継続する理由は制度的に存在せずこれを廃止しない限り政治資金の公私混淆は温存され続ける
❓核兵器禁止条約オブザーバー参加を実現します
🕊️ 概要:核兵器禁止条約(TPNW)関連政策
政府に対する要請活動
核兵器禁止条約(TPNW)の締約国会議に日本政府がオブザーバー参加するよう強く要請
党内の「核廃絶推進委員会」を通じて石破首相への緊急要請や国会質疑を実施若者団体からの署名活動と受領
2025年2月、若者による「未来アクションキャンペーン」から7万93筆の署名を受領し政治反映を表明国連高官との連携
國連・中満泉軍縮担当上級代表との会談において公明党の取り組みが評価された会議への党代表出席
政府のオブザーバー出席は叶わなかったが公明党の平木大作参議院議員が第3回締約国会議に出席し核軍縮に向けた國際議論に参加今後の姿勢
唯一の被爆國として日本が核兵器廃絶を主導する立場を強調し公明党は対話・協力を続けると明言
🧩 制度的・地政学的評価:TPNWと日本の立場の「表と裏」
1. 🇯🇵 「被爆国」ではなく「原爆実験国」という現実
米軍は日本本土での原爆使用により戦後の核戦略データを収集
広島・長崎は戦略爆撃と共に核の有効性実証という軍事実験として位置づけられていた
よって「唯一の被爆国」という表現は人道的立場の象徴であると同時に核使用のデータ協力國でもあるという二面性を持つ
2. ☢ 核兵器禁止条約(TPNW)の欺瞞性
TPNWは既に生産が行われていない旧式核兵器の“処理条約”に等しい
主要な核保有国(米・中・露・英・仏)はTPNWに非参加
TPNWは、「核兵器を持たない国」へのポーズであり既存保有国の“環境処分・倫理偽装のための制度装置”
3. 🎭 日本の「オブザーバー参加」要請の限界と演出性
日本政府がオブザーバー参加を渋るのは米國の核の傘の下での安全保障体制を維持したいから
公明党の「核廃絶運動」アピールは國内の倫理アピールと若年層支持の取り込みが目的
つまり「出席しても、制度的には無意味」であることを知りながらあえて政治的ジェスチャーとして参加を推す構造
公明党による核兵器禁止条約(TPNW)関連の動きは制度上の外交権限を持たない立場での活動であり本来の所管外行為にあたる。若年層や国際倫理志向の有権者向けに「平和と廃絶」を演出しているに過ぎず実質的な外交・軍縮政策への影響力は皆無である。制度的責任も政策決定権も伴わないまま外務省の所掌分野に踏み込む姿勢は制度分掌の逸脱であり党の“仮想外交”に他ならない
❓選択的夫婦別姓制度実現めざします
👨👩👧👦 概要:公明党の選択的夫婦別姓制度に関する政策
制度の趣旨
個人の選択の自由と多様な家族の在り方を尊重する観点から結婚時に夫婦が同姓または別姓を選択可能とする制度(選択的夫婦別姓制度)の導入を推進現行法の問題点
現行の民法第750条では夫婦に同姓義務が課されており実際には約95%の女性が改姓(2023年内閣府調査)通称使用の限界
旧姓の使用拡大では公文書(パスポート、住民票等)や法律行為(不動産登記等)において戸籍姓の使用が必須であるため、実務的・心理的制約が残る課題と検討事項
子の姓の決定方法や家族の一体性戸籍制度の維持との調整が課題とされ党内での議論を進行中今後の対応
与党内での成案形成後、野党とも協議を重ね制度実現に向けた法整備を目指す
🧭 制度的背景評価:戸籍制度と夫婦別姓の本質
そもそも論として公明党は戸籍制度の本質を理解いていないのでここで補足する必要がある
1. 戸籍制度の出自と構造的意義
日本の戸籍制度は近代国家の人口管理制度として明治期に制度化されているがその根底にあるのは武家諸法度に基づく身分管理・血統統制システム
特に「家単位」の制度思想は封建的身分社会の統治装置としての役割を担っていた
2. 民法との連続性
民法(特に家族法)は、戦後のGHQ改正後もなお形式上“個人主義”を標榜しつつ構造的には家制度を内包したまま
戸籍が「家」を単位とする限り姓=家の記号とみなされ夫婦同姓強制は“家の統合維持”という前時代の思想に依拠
3. 公明党の「戸籍制度を守る」発言の矛盾
「戸籍制度を守る」という発言は事実上「家制度の残存形式を維持する」ということに他ならない
しかし現代の法制度は“個人を単位とする基本的人権”に立脚しており守る対象は個人のプライバシー(個人情報)であって家制度ではない
4. 夫婦別姓と戸籍制度の真の整理
戸籍制度が本当に“個人単位の行政記録”に変わるなら姓の一致/不一致は制度的な影響を持たない
よって夫婦別姓導入の可否は「家族の一体性」や「制度の維持」とは無関係であり制度的障壁は意図的に作られた観念上の問題
📝 選択的夫婦別姓制度の評価
制度構造の本質を捉えていない:★☆☆☆☆
「選択的夫婦別姓」は個人の自由に見えてその背後にある家制度的な戸籍構造の問題を一切問わずに進める姿勢は制度設計の本質を捉えていない。
戸籍制度は近代民法が家父長制を温存したまま制度化された構造物であり夫婦同姓はその延長線上にある
にもかかわらず公明党は「戸籍制度を守る」という前提に立ったまま別姓導入だけを進めようとしており制度的な前提矛盾を内包している
個人情報保護と戸籍制度の誤解:★☆☆☆☆
戸籍は本来、個人情報の記録簿ではなく“家”を単位に構成された構造台帳でありその設計思想自体が個人の選択や多様性とは整合しない
にもかかわらず、「戸籍制度を守る」としつつ個人の人格的利益(アイデンティティ)を尊重するという議論は相互に食い違っている
制度的には守る対象は「戸籍」ではなく「個人情報とその管理」であり情報管理の観点から姓の選択自由を論じる必要がある
子の姓や家族の一体性を巡る議論が観念的:★★☆☆☆
夫婦別姓によって子の姓をどうするかという論点についても明確な制度設計案がなく「家族の一体性」といった観念論に依存したままの議論が続いている
実務上は親権者の姓に従う/抽選的選択/一定年齢後の選択権付与など制度設計は可能だがその方向性が不明確で党内議論も「世論動向依存型」で政策的主体性がない
実効性ある法改正に至る見通しが乏しい:★★☆☆☆
与党の一角として制度推進を主張しつつも現行民法や戸籍法の改正にまで踏み込む見通しは不透明
また自らの宗教母体である創価学会との関係もあり伝統的家制度的価値観との整合性を意識した中途半端な姿勢に終始している
結果として「自由を尊重するふりをした現状追認型の制度運用」になりつつあり、実効性の面でも弱い
選択の自由という仮面をかぶった制度温存策であり構造的な矛盾を内包したまま議論を進める限り、制度改正としての意義は薄い。
抜本的な戸籍制度改革と個人単位主義への転換なくして「選択的夫婦別姓」は単なる政治的パフォーマンスにとどまる可能性が高い
❓高校授業料の「無償化」が決まりました
🎓 概要:高校授業料無償化政策
政策の基本方針
「授業料無償化」と「教育の質の確保」を両輪とする形で子どもの教育格差の是正と幸福追求を両立させるとする立場2025年度の主な措置
・公私問わず全世帯を対象に公立高校授業料相当額(11万8800円)を支給
・所得制限は撤廃される2026年度からの改正内容
・私立高校の就学支援金の上限額を年間45万7000円に引き上げ
・所得制限撤廃により実質的に私立高校授業料の“無償化”が進展補助制度の拡充
授業料以外の負担(教材費等)に対し「高校生等奨学給付金」を中所得層にまで拡大公立高校とのバランス配慮
私立高校への進学増加に伴う“公立離れ”の懸念を受けて農業高校・工業高校など専門高校の施設整備支援の拡充も盛り込まれた今後の課題として明記
・私立と公立の制度設計バランス
・恒久的な財源確保策の検討
・「誰一人取り残さない教育」へのさらなる制度設計が課題
📝 高校授業料無償化・支援拡充の評価
教育の“無償化”と財源の捻出が矛盾:★☆☆☆☆
「授業料無償化」という耳障りの良いフレーズの背後に所得制限撤廃・補助上限引上げという直接的な歳出拡大がある
財源については「恒久的な検討に課題を残す」としか触れておらず実質的に“見えない増税”で賄う構造が想定される
特に私立高校支援の拡充は競争原理と教育平等の矛盾を無理やり抱えた制度構成となっている
無償化の定義が曖昧:教材と施設を混同:★☆☆☆☆
本来「教育の機会均等」とは学ぶための知識(教材)へのアクセス保障であり施設利用そのものではない
にもかかわらず施設の整備=教育の質の確保と位置づけ制度の中心を“施設維持”に置いてしまうのは本末転倒
結果として教育を「学習の自由」ではなく「施設利用の優遇」と混同する制度運用に繋がりやすく支出効率も不明確
「質の高い教育」と言いつつも、その中身について定量的・制度的な定義が存在しない
またICT教育、個別最適化、地域格差是正といった具体的な施策と接続していないため支援拡充の対象と成果が結びつかない
形としては“教育の投資”に見えて実態は制度維持のための財政繰り出しに過ぎない懸念が強い
制度の公平性より“受益者拡大”優先の構造:★☆☆☆☆
所得制限を撤廃することで「広く国民に恩恵を」とする一方で本当に支援が必要な層に集中する政策とはなっていない
また、公立と私立の補助バランスの見直しが始まればかえって「不平等助成」の構図が強化される可能性もある
結果として、制度的には「教育の平等」よりも「補助の普遍化」という財政ポピュリズムに傾斜している
制度的裏付けのない「耳触りの良い給付政策」であり恒久財源のないまま恩恵だけを先に配る構造は制度疲弊と財政破綻を加速させかねない
「誰一人取り残さない」ではなく「全員に付け回す」政策という内容
❓大学など高等教育の無償化をすすめます
🎓 概要:大学授業料無償化(多子世帯)政策
対象と開始時期
2025年4月より3人以上の子を持つ多子世帯を対象に大学等の授業料・入学金を所得制限なしで減免支援額の上限
・国公立大学:授業料 54万円/入学金 28万円 → 負担ゼロ
・私立大学:授業料 70万円/入学金 26万円 → 大幅軽減(上限まで)制度導入の効果(見込み)
・多子世帯への負担軽減で実質「2人分の負担で3人以上進学可能」となる構造
・支援対象者は2023年度34万人 → 2025年度には84万人に拡大見込み今後の拡大構想
・多子世帯に限定せず2人・1人世帯への拡大も検討対象
・特に大学1年生の前期授業料についても無償化対象とする方針理念としての位置づけ
「経済的理由で進学を諦める子をゼロに」という教育機会均等の理念を掲げ制度拡充に取り組む姿勢を明示
📝 大学授業料無償化(多子世帯)政策の評価
教育理念を損なう“就学数主義”:★☆☆☆☆
大学教育の本質である「学術・研究機関としての機能」よりも入学者数の増加を目的化した制度となっており
教育の質や適性を考慮せず「多子世帯=全額支援」という制度の画一化と短絡化が目立つ
財源なき拡大路線と制度信頼の崩壊:★☆☆☆☆
2年で対象者が約2.5倍に急増(34万人→84万人)しながら制度的財源の明示は皆無
これは明らかに将来的な「別形態の負担増(増税・保険料上乗せ)」に繋がるリスクを孕むもので
制度の持続可能性を軽視した“数字だけの改革”と評価せざるを得ない
公費による特定団体支援の懸念:★☆☆☆☆
本政策により創価大学など公明党母体と関係が深い私学も支援対象となる点に注意が必要
無償化という名のもとに「信者基盤の教育機関が国費で下支えされる構造」が形成されれば
それは制度的正当性よりも“団体利得”に偏る設計として極めて問題がある
子育て支援の名を借りた“政治的仕掛け”:★☆☆☆☆
3人以上扶養という基準で「家庭形態ベースの支援」に制度を限定する設計は
社会保障の公平性よりも“支持基盤の層”を意識した選別的政策としての性質を帯びており
子育て支援が政治的囲い込みに利用される構造となっている
この政策は一見すると教育機会拡大のように見えるが
実際には「制度財源の裏付けの欠如」「大学教育の矮小化」「特定団体優遇の温床」といった深刻な構造的問題を内包している
“公費による創価大学支援”という疑念すら生む制度は教育政策ではなく政治装置に近い
ゆえにこの政策は“教育改革”としての実効性よりも支持基盤維持を志向する傾向が色濃い制度設計であると見るのが妥当である
❓学校給食費の無償化、2026年度からスタートへ
🍱 概要:公明党の学校給食費無償化政策
政策の枠組みと現状
公明党が圀と地方の連携で推進してきた政策
現在、全国の約3割の自治体で給食費の無償化が実現
2026年度から小学校の無償化を全国的に進め、中学校へも順次拡大する方針
2025年2月の3党合意
自民・公明・維新の3党が2026年度から小学校を中心に無償化する方針で合意
中学校についても「できる限り速やかに拡大」する方針
質の向上と地域資源の活用
公明党は「給食の質向上」や「地産地消の促進」も提唱
関係省庁と連携して制度面・内容面の整備を進める
制度反映と工程
「骨太の方針2025」に盛り込み、制度実装を目指す
給食費無償化は「子育て応援トータルプラン」(2022年)に基づき政府の「こども未来戦略・加速化プラン」に組み込まれている
📝 公明党の「学校給食費無償化」政策の評価
制度構造の本質を捉えていない:★☆☆☆☆
「家庭負担の軽減」「子育て支援」を掲げ給食費無償化を進めているが給食制度そのものの構造改革には踏み込んでいない
問題の本質は「一律で提供される給食」の効率性・多様性・コスト構造の不透明さにあるにもかかわらず税金投入で表面を整える手法に終始している
税制構造との整合性欠如:★☆☆☆☆
無償化は結果として財源の恒久確保が必要となるためどこかで増税・特別会計の繰り入れが不可避になる
特に消費税による還付や特別会計を通じた補填が前提になっている現行構造では“見えない増税”としての性格が強い
政策的視野の欠落:★☆☆☆☆
「給食センターの利権構造」「民間委託の可能性」「学校施設内社食化による選択の自由」「外食産業参入による市場健全化」など制度改革的視座が皆無
寧ろ「栄養教育と選択の自律性」を重視する制度改革の方向性とは対極にありただの財政負担の帳尻合わせに過ぎない
社会的インパクトの不在:★☆☆☆☆
給食の無償化自体が既に地方自治体でかなり進行しているため圀主導で実施しても「新規性」や「波及的社会効果」は限定的
また食品ロス・品質低下・地域業者排除などの懸念に対する政策的答えも見えない
この政策は制度的に見れば“表層的再分配”に過ぎず根本的な「給食制度の再構築」や「教育の質の転換」には繋がらない
財政的コストを増やし制度の形骸化を促進する一方で真の構造改革は一切行われていないという点で制度評価としては最低水準である
❓政治資金の徹底的な透明化をすすめます
パーティー券公開基準の引き下げ
従来の20万円超から5万円超に引き下げて公開対象を拡充責任強化(公民権停止規定)
収支報告の不記載や虚偽記載があった場合、会計責任者だけでなく政治家本人にも罰則・公民権停止が適用政策活動費の廃止
「何に使われたか不明」とされる政策活動費を廃止し資金支出の透明性を高める第三者機関設置(政治資金監視委員会)
外部のチェック体制として第三者による政治資金の厳格な監視機関を法案に明記。設置に向け議論中
❓不適切な選挙運動(ポスターの品位など)を規制します
🗳️ 概要:選挙制度健全化政策
背景と問題意識
候補者と無関係のポスター掲示、当選を目的としない“2馬力”運動、SNS上の誤情報拡散など現行法の想定を超える不適切行為が選挙の公正さを脅かしていることを問題視選挙運動の健全化を図る改正内容(2024年)
ポスターにおける候補者名の明記義務化
名誉毀損や風俗害する表現、商業広告目的の禁止(違反時最大100万円罰金)
街頭演説妨害などに対する迅速対応の附帯決議(実行主体は政府)
制度運用と今後の展望
今夏の都議会・参院選から適用予定
既存の法令運用を厳格化しつつ対応不能な事象には与野党協議による制度改正の継続的検討を表明
「選挙の公明性」を掲げ民主主義の信頼回復を目的とする姿勢を強調
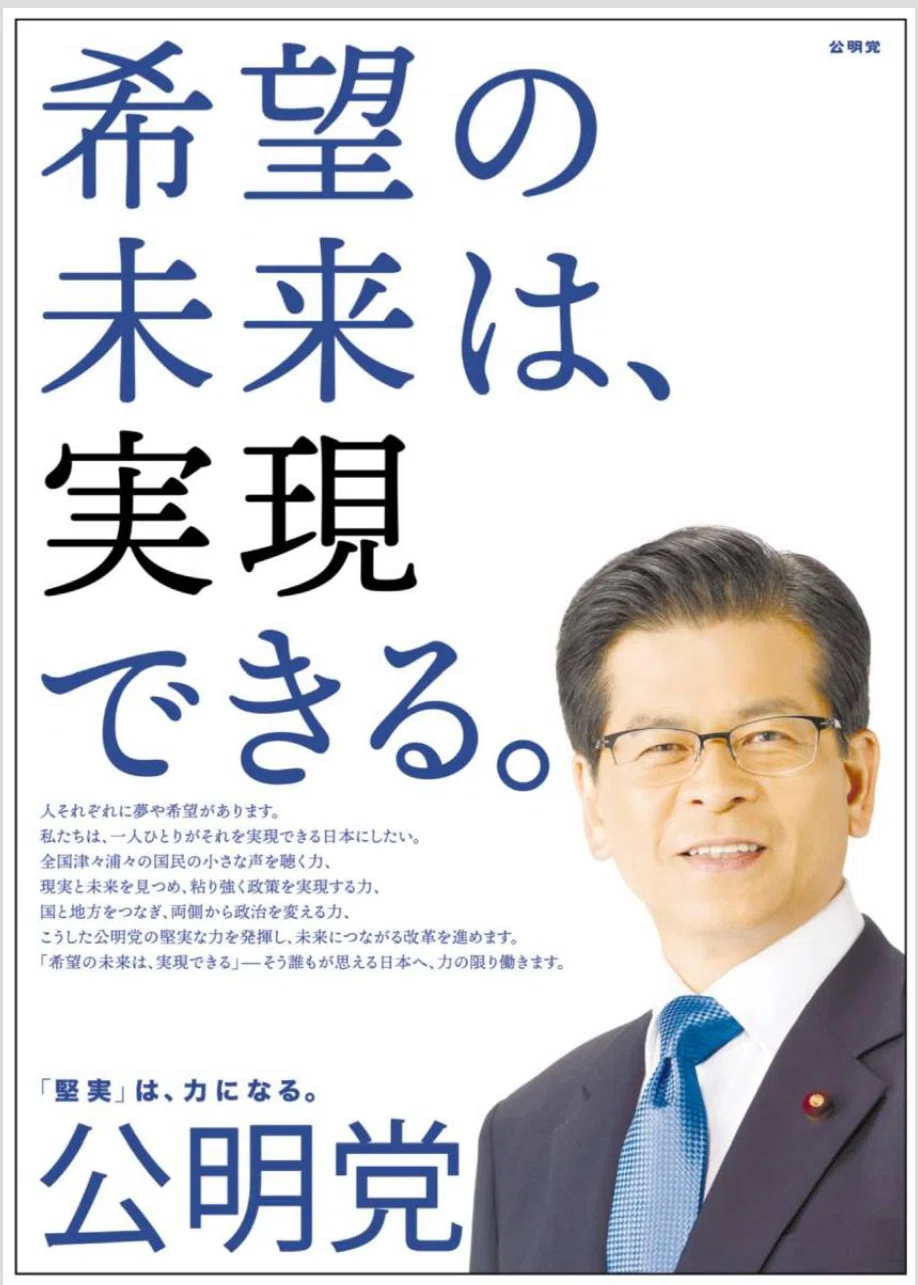
🧩「一人ひとりが実現できる日本にしたい」
現実:現行の社会保障、教育、税制度の多くは画一的かつ再分配の非対称性が強く実際には“生まれや属性によって格差が固定化される”構造が温存されている
この文言は理想主義的であり現実の制度構造に基づく裏付けがない
🧩「全国津々浦々の小さな声を聴く力」
現実:創価学会という特定母体の意向を基軸とした選挙戦略が中心であり
「全方位的に声を拾う」というよりは選挙動員対象層へのフォーカスが明確
実態としては「選別的に聴く力」であり政策形成への包摂力とは異なる
🧩「現実と未来を見つめ、粘り強く政策を実現する力」
現実:これまでの政策(無償化、給付、控除拡大)は財源なき歳出拡大が中心
粘り強さはあるかもしれないがそれは構造を変える方向ではなく、制度疲弊を温存する粘着
結果的に“未来”よりも“過去の制度温存”への執着に見える
🧩「瞬時に政治を変える力」
現実:与党内での微調整や附帯決議の提案が主で制度構造を一新するような改革は皆無
むしろ「政権の微修正を後押しする装置」であり変革の担い手とは言い難い
📝 選挙制度健全化政策の再評価
制度構造に対する視野の狭さ:★☆☆☆☆
今回の公明党の対応は「候補者と関係のないポスター掲示」や「2馬力運動」「誹謗中傷的表現の抑止」など、選挙制度の“外形的混乱”にのみ焦点を当てた微修正である
しかし本来問題は選挙制度の構造──すなわち公的選挙運動に税が投入され空疎なスローガンが公費で大量印刷される非効率な制度全体にある
ポスター規制はその周辺整備に過ぎず構造的な見直しではない
「公正選挙」の名の下の表現制限強化:★☆☆☆☆
候補者名や品位の明記義務、商業利用の禁止、罰則強化といった規制は
「選挙の公正さ」よりも「不快な表現の抑止」を目的とした美観統制的発想に近い
街頭演説の“妨害対策”を附帯決議で導入した点も政権や既存政党に有利な演説空間を確保する可能性がある
これにより体制批判的・風刺的な表現や異端的候補者の活動を抑圧する装置になりかねない
選挙活動そのものの無駄を温存:★☆☆☆☆
現行制度では公認候補者にはポスター作成・掲示費用に公費補助がありまた掲示板設置・管理・撤去も含め
膨大なコストが地方自治体に課されている
にもかかわらず「この形式をいかに綺麗に管理するか」という発想自体が制度疲弊の温床
本来なら選挙制度のデジタル化、投票行動の意思表示の簡素化、政党助成の見直しといった構造改革を優先する方が良い
今回の改正は「見た目の統制」「周辺騒音の抑止」「形式の整頓」を目指したものであり
選挙という制度装置の本質的な費用対効果・参加の自由・支出の合理性には一切踏み込んでいない
公明党が掲げる「公正な選挙の実現」とは裏腹に公費の非効率支出と表現の管理統制が強化されたに過ぎない制度改正である
📌 余談:ポスター掲示・配布に関する制度的不平等の実例
政党交付金を受けている国政政党は
公費負担で大量のポスター作成・掲示が可能(掲示板利用も含む)非国政政党・無所属候補者は
ポスター掲示可能な枚数や配布範囲に法定上限が設けられており、露出に制限
結果として「政治活動の自由」や「表現の自由」の観点から見ても
制度的に格差が固定化されている構造となっており選挙の公平性は形式にすぎない面がある
と言え選挙自体がプロパガンダなので選挙仕様にこれ以上踏み込んでも意味がない
なお提言は更にポエムだったので評価自体が無駄と判断し省いた
🧾 公明党政策 総合評価(2025年時点)
🎯 1. 表向きの「福祉充実」と実態の「負担転嫁」
評価:★☆☆☆☆
子育て支援、教育無償化、医療費軽減──家計負担軽減を装う政策の数々だが財源設計が皆無。給付と軽減ばかりを強調する裏で実際には保険料や新制度名目で現役世代に負担が押しつけられている。制度を維持する気はなく票を維持するための口当たり政策にすぎない
📈 2. 増税の下地を作る政策連鎖
評価:★☆☆☆☆
給付金と減税を叫ぶ一方で子育て支援金(健保拠出)、マイナ保険証の強化、がん検診の推進など、制度を増やしては財源を圧迫。結果として増税か保険料上乗せに繋がる構図を無視した“ポーズ政策”ばかりが並ぶ
🏛️ 3. 制度理念の理解不足と場当たり的制度設計
評価:★☆☆☆☆
戸籍制度、教育制度、税制の根幹に対する理解が浅い。制度の背景や歴史的経緯を掘り下げることなく「署名が多いから進める」「声を聞いたから対応する」といったポピュリズム的運用が横行。構造の改修でなく対応の演出が目的化している
💴 4. 財源構造と制度的整合性の破綻
評価:★☆☆☆☆
制度を増やせば維持費が増す。当たり前の話だがそこには一切触れない。無償化、拡充、減税を並べる一方で、制度の裏にある財源バランスや税制の再設計には手を付けず結果的に制度が崩壊していく下地ばかりを増やしている
🧠 5. 政策全体を通した印象
総合評価:★☆☆☆☆
公明党の政策群は一見すると国民生活への配慮に満ちたもの
しかし税制・財政の根幹に手を入れず「支出だけを積み増す」構造
結果として“見えない増税”を国民に転嫁する形で制度維持がなされている
制度設計における整合性と哲学を欠いたまま進められる「支援政策」は
政治的ポーズや支持基盤維持の道具に成り果てており真の「福祉」や「改革」とはかけ離れている