僕の政治思想

【注意!】このnoteには個人的な政治思想が書かれています。他人の政治思想を見たくない方は、ブラウザバックしてください。
AI要約はこちら。
0. 長期公益主義:「国家バランスシート」を議論する
筆者は自分の政治的信条を「長期公益主義」と呼んでいる。あまり前例のない呼び方だと思うが、既存の政治思想で近いものを挙げるなら、社会自由主義、オルド自由主義、受託者的な国家観、テクノクラシー、公共選択論、制度経済学などになるだろう。
もう少し理論的な名称を付けるなら、「適応的受託国家論」とでも呼ぶのが近いと思う。長期公益主義とは、文字通り現在だけではなく将来世代まで含めた長期的な公益を考えるということだ。この思想を説明するために定義すべき3種類の用語があり、それは適応的受託国家論、国家バランスシート、国家資本ライフサイクルである。
適応的受託国家論は、国家を国民から資産、信用、制度を預かる受託者として見る国家観(受託国家論)に加えて、その実態をダイナミックに変化させるという意味で適応的と呼んでいる。実際の経済政策上の中心原則が国家バランスシートの最適化であり、それを時間軸に展開した仮説が国家資本ライフサイクルである。
ただし、ここでいう「最適化」とは、政府や専門家が唯一の正解を計算できるという意味ではない。複数の選択肢について費用、便益、リスク、機会費用を比較し、実際の結果を測定して、環境が変われば資本をより有効な用途へ移す。つまり、最適解を知ることではなく、資本配分を「適応」させ続けることを意味している。
1. 長期公益主義は右派なのか、左派なのか?
次に、この長期公益主義を既存の政治思想と比べてみたい。なお、これは既存思想の一般的特徴を踏まえた筆者自身の自己分類であり、「長期公益主義」という確立した政治的な学術分類が存在するわけではない。
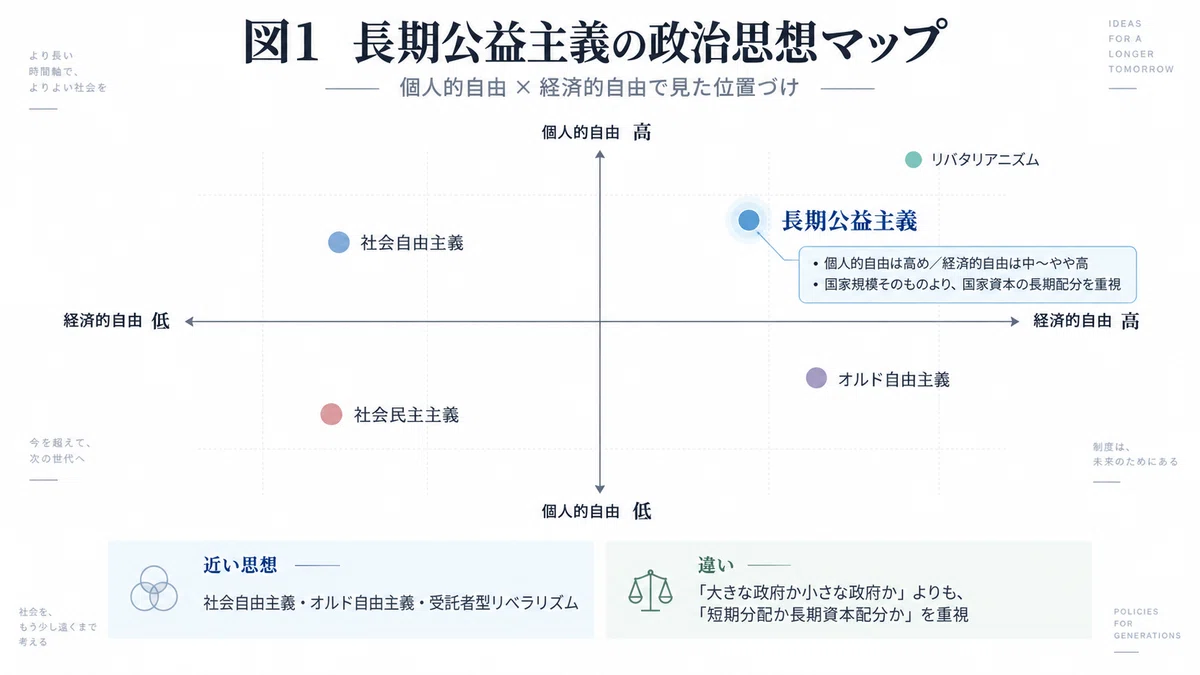
政治思想は典型的には個人的自由と経済的自由という2軸で分類される。この分類では、長期公益主義は個人的自由をかなり重視し、経済的自由については中道よりは重視しており、やや自由主義寄りに位置すると思う。
その意味では、おそらく社会自由主義(あるいは現代自由主義、ネオリベラル、例えば米国民主党など)に近い部分がある。社会自由主義では、筆者の理解では、個人の自由を重視しつつ、市場だけでは十分な自由や社会的公正が実現しない場合には国家の介入を認めることを重視する。[1]
長期公益主義も、市場経済と個人の自由を基本としながら、教育、研究、公共財、社会保障、安全保障などについて国家の役割を積極的に認める。ただし、社会的価値のための国家介入を無条件に正当化するわけでもない。
オルド自由主義とも共通点がある。オルド自由主義では、完全な自由放任ではなく、国家が競争秩序のルールを整え、その枠内で分散的な市場判断を機能させることを重視する。[2]
長期公益主義も、政治家が税金の投資先を恣意的に選ぶよりも、独立した制度を設計する方針を重視する。ただし、国家自身が金融資産を保有することを認める点では、オルド自由主義と完全に同じではない。
一方、リバタリアニズム(いわゆる保守政党、米国共和党など)とは明確に違う。リバタリアニズムでは個人の自由、私有財産、契約の自由を強く重視し、国家による再分配や多くの経済介入は強く制限する立場が一般的である。[3]
長期公益主義では、「社会的収益が十分に高い」のであれば、国家による公共投資、再分配、社会保障、大規模な公的金融資産の保有を認める。いわゆる小さな政府論のように、国家を極限まで小さくして自由市場に委ねること自体を目的としていない。
社会民主主義とも重なる部分はある。社会民主主義は歴史的に、福祉国家、普遍的公共サービス、平等や社会保障を重要な政策課題として発展してきた。[4]
長期公益主義では、社会保障や富の再分配を否定しない。しかし、それ以上に重視するのは、国家は何を所有するべきなのか、国家資本をどこへ置くべきなのかという「ストックの観点」を政治の中心へ持ち込んでいることである。
また、「官から民へ」を無条件の出発点にする思想でもない。民間の方が高い社会的価値を生む領域は、民間へ任せればいい。一方で、社会的収益は高いものの、民間では投資のインセンティブが起こらない領域には、政府投資が重要と考える。これは普通は公共インフラを指す。例えば学校、病院、警察、軍隊、交通網整備などは直接の収益が発生しないために民間は手を出すことができないが、市民の暮らしの改良によって、明確に全体の産業競争力を向上する。
つまり、官か民かを先に決めないということだ。既存思想で強引に分類するなら、「テクノクラティック(技術官僚的)な社会自由主義」あるいは「受託者型リベラリズム」に近いと考える。
しかし長期公益主義が既存の右派、左派の比較軸と決定的に違うのは、政治の主な方向性を「大きな政府か、小さな政府か」では考えない点にある。
それ以上に重要なのは、短期的に所得を配る政治なのか、それとも長期的に国家資本の配分を最大化する政治なのかという軸ではないだろうか。
2. なぜ国家だけバランスシートをあまり議論しないのか?
民間企業であれば、どの事業へ投資し、どの事業から撤退し、どれだけ借金をし、どれだけ金融資産を保有するかを考えること自体が経営である。だから当たり前に行われているし、真剣に取り組まなければ生き残れない。一方で個人もローン、教育、貯蓄、投資、老後資産などを、自分の状況に合わせて最適化するために努力する。いわゆる家計であり、ものすごく当たり前の事実であるはずだ。
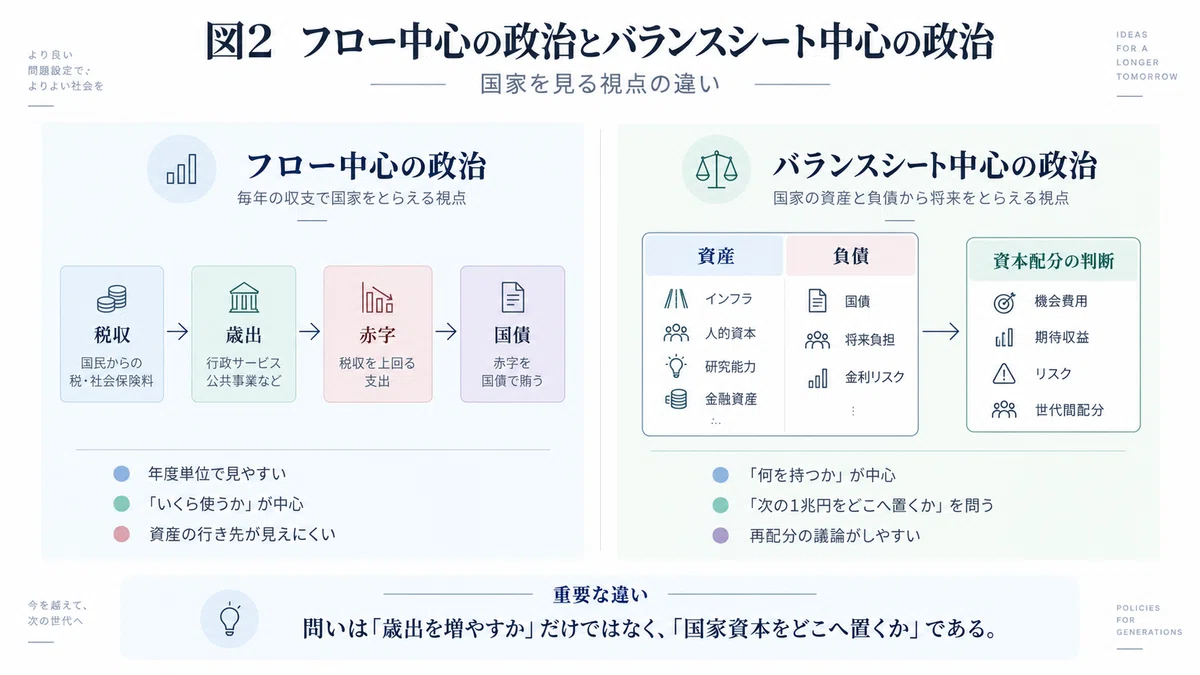
しかし奇妙なのは、これが国家予算になると、「歳出を増やすか」「増税するか」「国債を増やすか」という単年度の資金フローの議論ばかりが行われるのだ。
一方で、国家は何を所有しているのか、国家は何を借りているのか、次の1兆円をどこへ何年置けば最も大きな長期的価値を生むのか、現在使っている1兆円を別の用途へ移すべきか、という「資本配分」の議論は相対的に貧弱であると思う。
筆者が長期公益主義で変えたいのは、個別政策ではなくて、政治の「問い」そのものなのだと思う。
・借金だけを見ても国家財政はわからない
例えば100兆円の国債を発行した二つの国家を考えてみよう。一方は100兆円を一時的な消費に使い、もう一方は100兆円を使って、その後何十年も社会的価値を生むインフラ、教育、研究能力などを形成したとする。
政府債務はどちらも100兆円である。しかし、この二つの国家が同じ財政状態だとは言えない。重要なのは、借金の反対側に何が残ったのかというバランスシート的な、会計学的な発想ではないだろうか。
これは筆者だけの発想ではない。IMFはPublic Sector Balance Sheetという枠組みを用いて、政府債務や財政赤字だけではなく、公的部門が保有する資産と負債全体を見ることの重要性を指摘している。[5]
ただし、筆者が考えている範囲は、もっと広い。政府が直接保有する金融資産、土地、インフラ、政府債務などを「狭義の国家バランスシート」とする。これらはよく議論される。
一方で、人的資本、研究能力、制度の質、天然資源、安全保障能力などまで含めたものを「広義の国家資本」と考える。この広義の部分は標準的な政府会計上のバランスシートとは区別する必要がある。
・国家資産さえ増やせばいいわけではない
もちろん、国家の純資産額を最大化すればいいという民間企業そのもののような思想ではない。例えば病院や公園を全部売ってインデックス株式を買えば、金融資産だけなら増えるかもしれないが、それで医療や生活環境が悪化すれば意味が無い。
国家が最終的に目標とするものは、筆者なら現在世代と将来世代を含む、一人当たり実質社会厚生の持続的な向上と考える。所得だけではなく、健康、安全、自由、環境、社会安定、世代間公平なども含まれる。
そして、それらをどう重み付けするかは経済学だけでは決められない。これは民主政治が決めるべき価値判断であると考える。そして専門家や官僚機構が最適化すべきなのは「社会目的」そのものではなく、民主的に決められた目的を実現するための「手段」である。言いかえれば、社会目的の設定は民主主義的、手段の形成はテクノクラシー的であることを重視する。
3. 国債は悪なのか?
筆者は決して緊縮財政主義ではない。高い社会的収益が期待できるなら、国債を発行してでも投資すべきである場合は多々あると思う。
例えば、道路が不足しているような国で道路を一本作る。その道路によって物流費が下がり、企業が進出し、生産性、所得、税収まで増えるなら、その投資には高い社会的収益がある。
仮に政府が3%の利回りの国債で資金を調達し、その投資によってそれ以上のリターンが得られる見込みなら、積極的に遂行すべきだと考える。
一方で3%の利回りで借りた資金を、価値を生まない用途へ投入し続ければ、国家全体として豊かになることはできないだろう。
だから「積極財政か緊縮財政か」という二択にあまり興味は無い。問うべきなのは、その1円をどこへ置けば、最も大きな長期的社会価値を生むのか?という問題である。
しかし、社会的な収益率は株式の利回りとも異なる。例えば堤防は値段が上がったり配当を出したりはしないが、災害被害を減らす。基礎研究も短期間では直接税収を生まないかもしれないが、新技術の開発や人材育成に貢献する可能性がある。
教育、研究、防災、安全保障などの分野では、金融収益だけではなく、外部性や危機時のオプション価値まで考える必要があるということだろう。完全な数値化はできなくても、悲観・基準・楽観シナリオなどを使って比較することはできると考える。
同様に、「債務を維持できること」と「積極的に借金するのが最善であること」とも違う。IMFのSovereign Asset-Liability Managementでも、国家は負債だけでなく資産側や為替・金利などのリスクを統合的に考える必要性が論じられている。[6]
筆者が言いたいことは、政府の債務の持続可能性は最低条件であって、本来問うべきは「資本配分の最適性」であるはず、という問題提起だ。
4. 国家資本にもライフサイクルがあるのではないか?
ここから筆者の仮説に入る。著名投資家のレイ・ダリオ氏は、債務、通貨、教育、競争力、国内秩序などを含む「ビッグサイクル論」によって国家の興隆と衰退を説明している。[7]
なお、これは確立された経済学の一般法則ではなく、ダリオ自身による歴史解釈であることに注意したい。しかし、ここから一つの自然な問いが出てくると考える。
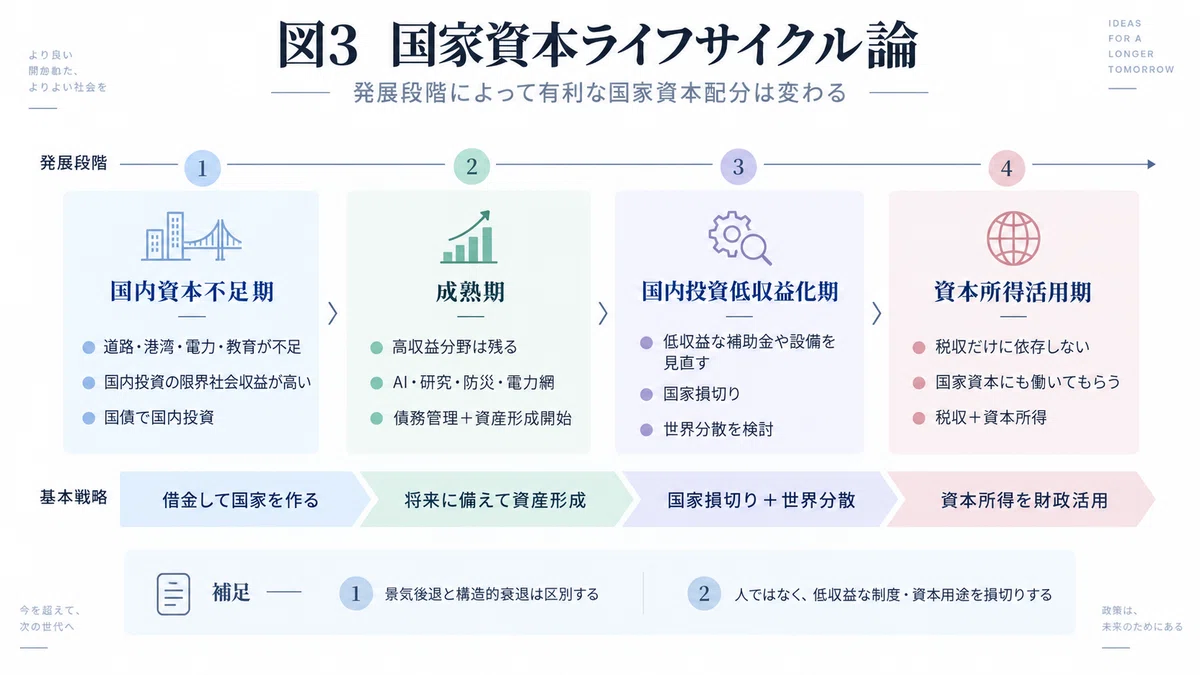
国家の経済条件が変わるなら、最適な国家の資本配分も変わるべきではないのか?筆者はこれを「国家資本ライフサイクル」と呼んでいる。その具体例を、経済成長期、成熟期、衰退期のレジームに分類して考察したい。
・成長期:借金して国家を作る
道路、港湾、電力、教育、研究などが不足している段階では、自国インフラへの積極投資によって高い社会的収益リターンが期待できると考える。また、この時期に国債で積極的に資金調達することは合理性が非常に高いとも考える。
例え国債で将来世代に100兆円の借金を残しても、それ以上の価値を持つ公共資本や人的資本を同時に残せるなら、単純な「将来世代へのツケ」とは言えない。むしろ借金によって産業発展が加速しうる。これは、借金を増やしながら、それ以上に国家資本を増やす時期である。
これは民間には似た例が数多くある。例えば、現在、米国の巨大IT企業は社債などを発行して積極的に借金し、データセンターを建造している。それはAI産業の発展を加速する見込みが高いからに他ならないだろう。
・成熟期:国家資産の形成を重視する
一方で、道路が一本もない国に道路を作ることと、高速道路網が完成した国にもう一本道路を追加することは、決して同じではない。しかしこのような成熟国家でも、AI、ロボット、電力網、防災、教育、基礎研究などには高収益な投資機会が残る可能性がある。
そう判断するなら、投資すればいい。しかし国内の高収益を期待できる投資先が少なくなってきた段階から、債務管理や金融資産形成を重視し始めるべきではないかと思う。
ここが重要である。人口減少が本格化して、税収基盤が弱まり、社会保障負担が増え、債務も膨らんだ後から巨大な国家資産を作ることは難しいはずだ。
これは個人の家計において、老後になってから老後資産を作り始めるのでは遅いのと全く同じである。つまり、まだ余力のある成熟期から、将来の低成長や高齢化に備える思想である。
・衰退期:「国家損切り」をする
成熟期を超えて、GDPや人口が明らかに衰退局面に入った時に、長期的な公益のために行うべきこととは何か?それは、「国家損切り」ではないかと筆者は考えている。
具体的には、社会的役割を終えた補助金を終了する、人口に合わせて公共施設を再編する、過去には合理的だった産業政策を再評価する、など。もちろん、衰退産業への補助の縮小は、そこで働いている人への所得補償やリスキリングなどとセットで行われるべきと考える。
そして、成長性の高い他国の株式や債券に積極的に投資し、運用益を得て国民に分配する。もちろん、競争を諦めて資産運用で生きろと言っているわけではない。チャンスがありそうな業界には投資して、次の成長期を狙えばいいだろう。
筆者が言いたいのは、GDPや人口などの統計指標が明らかに衰退傾向を示している状況で、成長性の高い国家と全面的に競争するような方針で税金を投資することは、社会的収益に貢献しないと考えるのが客観的ではないか、ということだ。
5. 成熟国家は「自国バイアス」を疑うべき
国内に高収益な投資先が十分なくなれば、国家資本を世界の生産資本へ分散するという選択肢が自然と出てくるはずだ。
しかし、筆者は国家や政府による投資の場合は、自国をどうしても実力以上に優遇してしまう「自国バイアス」が起こりやすいと考えている。これは既存の学術用語ではなく、筆者の造語である。
民主主義国家では、国民が納得する結末が選ばれやすいのは当然である。だから、たとえ利回りが見込めるから、リスキリングなどの支援をするからと言っても、自国産業への補助を停止して外国に投資するような政策は、国民感情に反してしまうはずだ。
逆説的には、民主主義は構造的に長期的な社会収益ではなく短期的な国民感情を重視した政治に傾倒しやすいと言えるだろう。つまり、そもそも実は民主主義には社会収益を棄損しやすい性質があり、それが顕著に表れるのが成熟期から衰退期にかけてのレジームであるという考えだ。
なお、成長性の高い外国に投資するというのは、例えば新興国のような、GDPなどの成長率の高い国を予想して集中投資するという意味ではない。世界中の成長資本へ広く分散して、その所有権の一部を持つという意味である。
ただし外国資産には特有のリスクも確実にある。具体的には、為替、制裁、資産凍結、資本規制といったリスクである。例えばロシアの国外における金融資産はウクライナ戦争をきっかけに凍結され、事実上没収された状態になったはずだ。だから国家レベルの資産運用では、資産と負債を一体のバランスシートで管理するという基礎に加えて、為替、金利、流動性などもリスク管理する必要があるだろう。[6] しかし、これらをリスクプレミアムとして定量化するのは、おそらく民間のプロフェッショナルの世界ではそこまで高度な問題でもない。
また、国債を過剰に発行してインデックス株式などを買い過ぎてしまうような事態にも注意が必要だろう。国家金融資産は原則として、資源収入、成熟期の財政余力、国有資産の売却、年金積立金、低収益支出を縮小して生じた余力などから、リスク管理を民間よりも厳しい基準で重視して運用すべきである。
そしてむしろ、国家運営が超巨大な時間スケールの事業であることを強みとして活かすべきと考える。個人投資家は相続とかもあるけど、基本的には自分の寿命の時間スケールしか扱えない。民間企業も業界によるけど、基本的に現代の自由競争のスピードは非常に速い。しかし国家は下手すれば千年の事業であり、この特異的な時間スケールの巨大性は、長期投資において本質的な優越をもたらすはずだ。また、当然ながら税金の徴収側であるため、金融所得課税は実効的には存在しないだろう。これらの側面は、むしろ国家による資産運用は、民間と比べて有利であることを示唆する。
6. この思想の「部品」はすでに各国にある
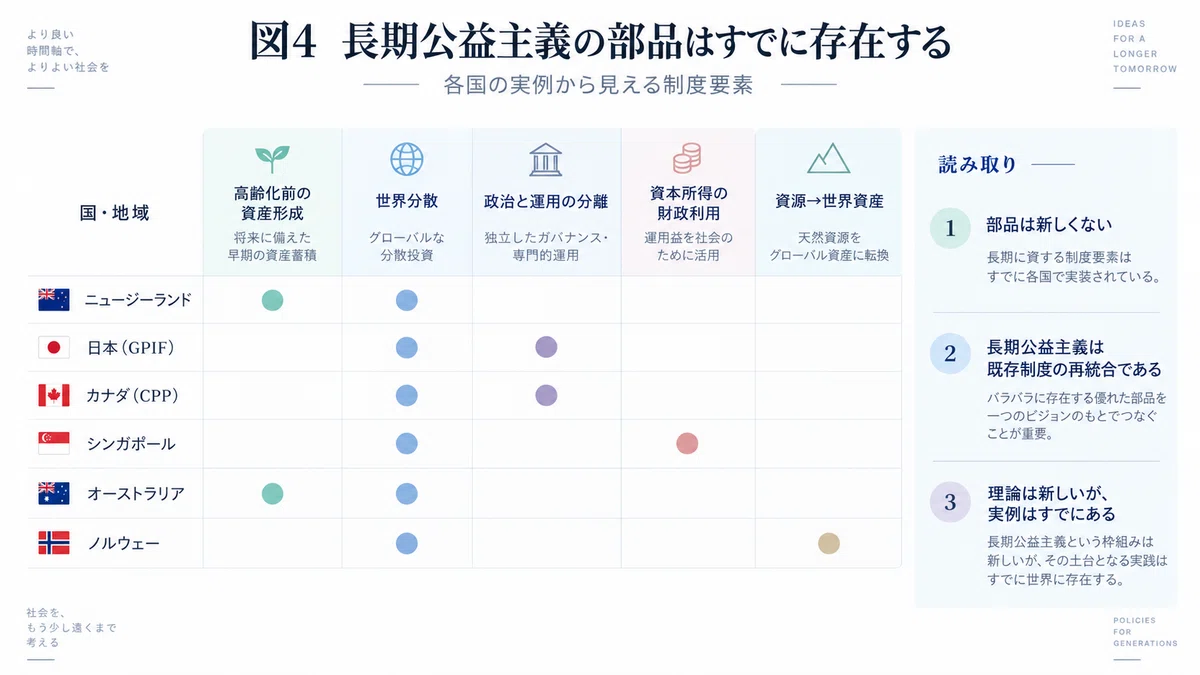
ここまで読むと、「そんな国家経営が本当にできるのか?」と思うかもしれない。しかし、長期公益主義を構成する制度の部品そのものは、すでに世界各国に存在している。
・ニュージーランド:高齢化する前に資産を作る
New Zealand Superannuation Fundは、将来の人口高齢化による公的年金負担の増加に備えて設けられた。ニュージーランド財務省の研究では、その主要目的を現在世代と将来世代の間で負担を平準化する「inter-generational tax smoothing」と説明している。これは、「高齢化してから考える」のではなく、高齢化前から公的金融資産を作るという考え方である。[8]
さらにNZ Super Fundは、仮に政府が基金へ資金を拠出せず、その資金で政府債務を減らした場合の機会費用も比較している。2026年5月末までの20年間の基金収益率は年率9.75%であり、同期間の短期国債を基準とした超過収益は年率6.57%だった。これは、税金を借金を減らすのに使うか、運用するかを比べる比較である。そして運用の利回りの長期平均は、政府の借金である国債より高い値が記録されており、明確に運用益によって公益が確保されているのだ。[9]
当然ながら、この過去リターンが将来も続く保証はない。重要なのは、「債務返済か資産形成か」を実際に機会費用として比較している点である。つまり、高齢化した衰退期の国家では積極財政よりも資産運用が合理的ではないか、という政治的な議論が早期から行われていた。
・日本:GPIFはすでに世界分散を実行している
日本にも巨大な実例がある。GPIFである。GPIFのポートフォリオは、国内債券25%、外国債券25%、国内株式25%、外国株式25%を基本としている。[10]
2026年6月末時点の運用資産額は317兆7,596億円で、運用を開始した2001年度からの累積収益額は221兆201億円、年率収益率は4.95%となっている。[11]
なお、GPIFは一般財源を作る国家ファンドではなく、公的年金積立金の運用機関なので、長期公益主義そのものではない。
しかし、ここで重要なのは、日本の公的年金資産については、すでに国内だけへ集中させず、海外資産を含む分散運用が制度化されていることだと考える。[10]
問題は世界分散という発想が日本に存在しないことではないだろう。それが年金積立金という1領域にとどまり、国家バランスシート全体をどう配分するかという政治議論までには拡張されていないことではないだろうか。
・カナダ:政治と投資判断を切り離す
カナダのCanada Pension Plan (CPP) Investmentsの重要性は、投資成績だけではなくガバナンスにもある。CPP Investmentsは連邦政府・州政府から分離され、独立した専門取締役会の監督下で運営される。政府ではなく取締役会が投資方針や重要な運営判断を担う制度になっている。[12]
これは筆者の考える、社会目的の設定は民主主義的、手段の形成はテクノクラシー的という分業に近い。
・シンガポール:積極的な国家資本の運用
シンガポールでは、国家準備資産から得られる投資収益の一部をNet Investment Returns Contribution(NIRC)として財政へ利用している。
2026年度のNIRCは284.8億シンガポールドルと見積もられ、年間政府歳出の実に20%を支える。なお、現在利用できる額は、対象資産の期待長期実質収益等の最大50%というルールの下で制限されている。[13]
現在、先進国と呼ばれるアメリカ、日本、EUでは、国債発行による政府の利払い費の増加が問題視されており、その規模は国家予算の5~15%程度である。つまり税金で借金の利子を払っている状態だ。
シンガポールは正反対で、むしろ国家予算の歳出の20%が国家資本の運用益なのだ。借り手ではなく貸し手に回る、もちろんリスクはあるけれど、この違いは非常に大きいのではないだろうか。
・オーストラリアとノルウェーにも別の「部品」がある
オーストラリアのFuture Fundは、人口高齢化が財政を圧迫する時期に支払われる未積立の公務員年金債務に備えるため、2006年に設立された。2026年3月末時点で、政府からの拠出である605億豪ドルに対し、累積純運用益は2,085億豪ドル、残高は2,691億豪ドルとなっている。[14]
ノルウェーのGovernment Pension Fund Globalは、本国の石油および天然ガス収入を国外の株式、債券などへ転換してきた代表例である。2025年末には投資先が68か国に及び、株式だけでも7,201社を保有していた。これは、国家の収益が化石燃料という有限の資源に依存していることも効いていると考える。つまり有限性という意味では現時点でもリスクが高いはずで、そのためリスク資産である運用へのシフトへの障壁が小さいのだろう。[15]
このnoteで主張する長期公益主義を丸ごと実行している国家があるわけではない。しかし、将来負担が増える前に資産を作る、世界へ分散する、政治と投資判断を切り離す、資本所得を財政へ利用する、有限資源を世界金融資産へ変換するといった制度の部品は、すでに存在しているのだ。
これらの根拠から、「そんな国家経営は不可能だ」という話ではないと思っている。
7. では、なぜ国家は合理的に資本を再配分できないのか?
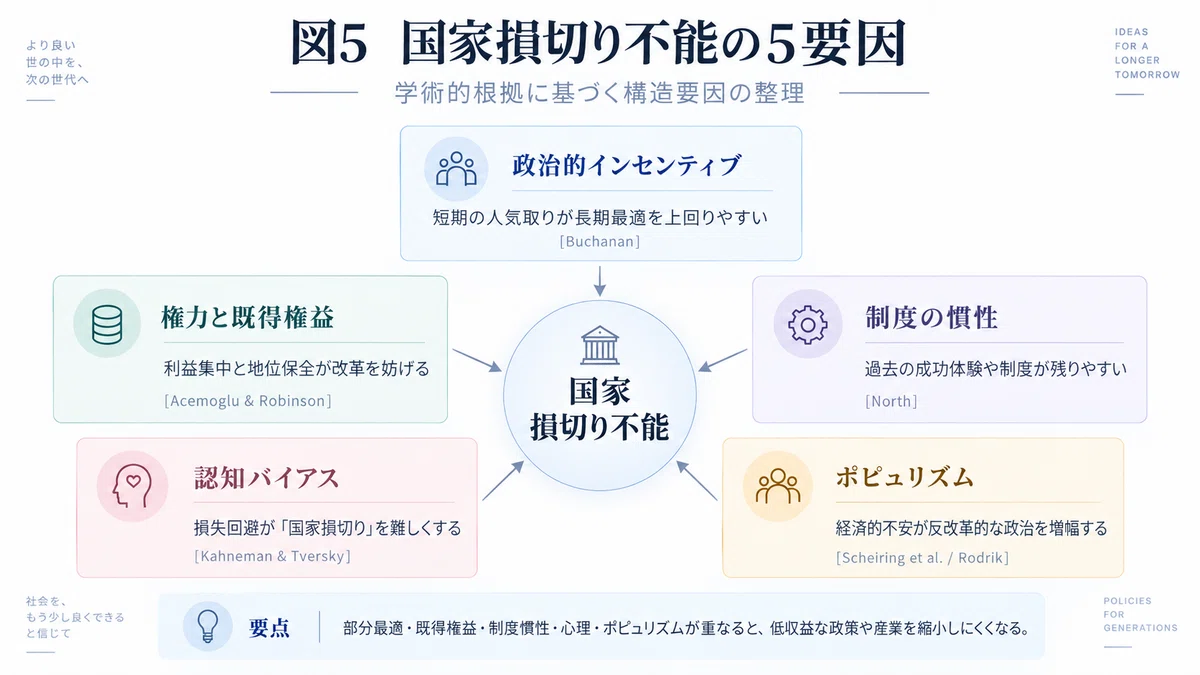
ここからが本題である。必要な制度も前例もかなり存在していると思う。それでも国家バランスシート全体を長期的に再配分するという発想が、政治の標準になっているようには見えない。それは、なぜなのか?筆者の分析では、この問題は大きく五つに分類される。
1. 政治的インセンティブ
ジェームズ・ブキャナン(1986年のノーベル経済学賞)の公共選択論では、国家は自動的に公益を最大化する主体として扱わず、政治的意思決定を行う人々のインセンティブや、その行動を制約する「ルール」そのものを分析対象にする。[16]
これは、例えば現在1兆円を給付する政策と、20年後のために1兆円を積み立てる政策があるとする。後者の方が価値の期待値が高くても、現在の有権者に便益が見えやすい前者の方が、政治的あるいは選挙戦略として有利になり得るということだろう。
つまり、政治家個人にとって合理的な行動と、国家全体にとって合理的な行動は一致するとは限らない。
国家予算にはcommon-pool problem(共通プール問題)と呼ばれる問題もある。これは、予算執行の当事者が支出の恩恵を多く受ける一方で、その費用は国民全体に広く負担させられることを意味する。
例えば、ある省庁に1000億円の追加予算を付ければ、その恩恵は省庁の担当領域に集中する。一方で、その1000億円の財源は全国民の税や国債によって広く負担される。そのため省庁などの主体は、自分の担当分野の支出の恩恵を強く考える一方で、財政全体への負担を十分に考慮せず、より多くの予算を要求するインセンティブが生じてしまう。そして全省庁が同じ行動を取れば、個々には合理的であっても国家全体では支出が過大になり得る。[17]
2. 権力と既得権益
権力と既得権益の構造も本質的に重要だと考える。例えば1つの産業が1000億円の利益を得る制度を考える。その費用を1億人が負担するなら、一人あたりの負担は1000円である。
普通の国民が1000円のために何十時間も制度を調べ、積極的に政治活動をする合理性は小さい。一方で、1000億円を失う側には、巨額の資金や労力を使ってでも制度を守る大きなインセンティブがある。この非対称性が、現状維持の強いバイアスを発生させるのだろう。
また、アセモグルとロビンソンら(2024年のノーベル経済学賞)は、改革や技術進歩によって既存エリートの政治的地位が脅かされる場合、社会全体に利益をもたらす変化であっても阻止する誘因が生じ得る「political replacement effect」を学術的にモデル化している。[18]
既得権益が守っているものは、カネだけとは限らない。組織、地位、権力も含まれる。
3. 制度の慣性
ダグラス・ノース(1993年のノーベル経済学賞)は、制度が経済主体のインセンティブを形作ることに加え、制度変化が過去の制度、組織、信念、学習の影響を強く受けることを論じた。[19]
制度は毎年白紙から作り直されるわけではない。過去の法律、組織、成功体験、利害関係の上に次の制度が形成される。つまり、一度成功した制度ほど、環境が変化した後も残りやすいバイアスがある可能性がある。
だから優れた国家能力とは、単に新しい政策を始める能力ではないと考える。かつて正しかった政策を、正しくなくなった後に変更できる能力も重要であるはずだ。筆者が「国家損切り」と呼んでいるのは、まさしくこの能力である。
4. 認知バイアス
さらに、認知バイアスが関係している可能性がある。カーネマン(2002年のノーベル経済学賞)とトヴェルスキーらのプロスペクト理論では、人は結果を絶対的な富の価値ではなくて参照点からの利益または損失として捉えており、損失を同程度の利益より強く評価する傾向や、損失領域でリスク選好的になり得ることを行動経済学的に示した。[20]
プロスペクト理論はわかりやすく言うと、個人の意思決定は、そもそも確率や損益を必ずしも客観的な数値どおりに評価しないという学説である。もっと身近な例えで言うと、1万円失う悲しみは、1万円得られる喜びよりも強烈に感じる。だから例えば、客観的に見て負けそうなトレードでも損切りできずに保有してしまい、逆に利確は嬉しくなってすぐやってしまうということだろう。
この個人レベルの理論を国家や有権者集団へそのまま適用できると断定するつもりはない。以下は既存の理論から筆者が導く仮説である。
高度成長、人口増加、製造業大国、繁栄する地方都市を参照点にしている社会では、人口減少や産業縮小が「新しい状態」ではなく、昔持っていたものを失った状態として認識される可能性がある。つまり投資やトレードの含み損に近い状態と考える。
すると、人口に合わせて公共施設を再編する、衰退産業から資本を移す、といった政策は損失確定に近く、まさに損切りに近いはずだ。一方で、さらに国債発行で借金して昔の成長を取り戻す、昔の産業を復活させる、といった政策は、「損失を取り戻す賭け」として魅力的になる可能性がある。ついついナンピンしてしまう、アレだ。
ここに大きな逆説がある。経済的には国家損切りが必要になる時期ほど、心理的には国家損切りが難しくなる可能性がある。これはトレーディングでよく言われる、「損切りできなくて負ける」現象の国家運営へのアナロジー的な拡張である。
5. ポピュリズム
経済的不安定性とポピュリズムの関係には実証研究がある。2024年のBritish Journal of Political Scienceのメタ分析は、因果推論を用いた36研究を検討し、個々の研究におけるバイアスを認めながらも、それを考慮した上でも経済的不安定性とポピュリズムには正の相関があると報告している。[21]
反グローバル主義についても、ダニ・ロドリックのレビューは、貿易などのグローバル化後のショックが経済要因だけでなく文化やアイデンティティの経路も通じて、特に右派ポピュリズムへの支持と結びつく研究が蓄積していると主張している。[22]
これらの研究が主張しているのは、経済不安定性や反グローバル主義がポピュリズムを加速させることは単なる推測ではなくて、一定の学術的な根拠が存在するということだろう。
ただし、ここから反グローバル化やポピュリズムをすべて「非合理」と結論するのは極端すぎるだろう。グローバル化によって実際に損失を受ける人や地域も確実に存在するはずである。[22]
しかし、これらの学術的根拠に基づけば、衰退国家では、経済不安定性に加えて、社会の中心的立ち位置ではなくなった、産業を失ったなどの喪失感から反グローバリズムやポピュリズムが増強され、政治的な意思決定にバイアスを発生させることを示唆する。
8. 衰退国家の「認知的ロックイン」
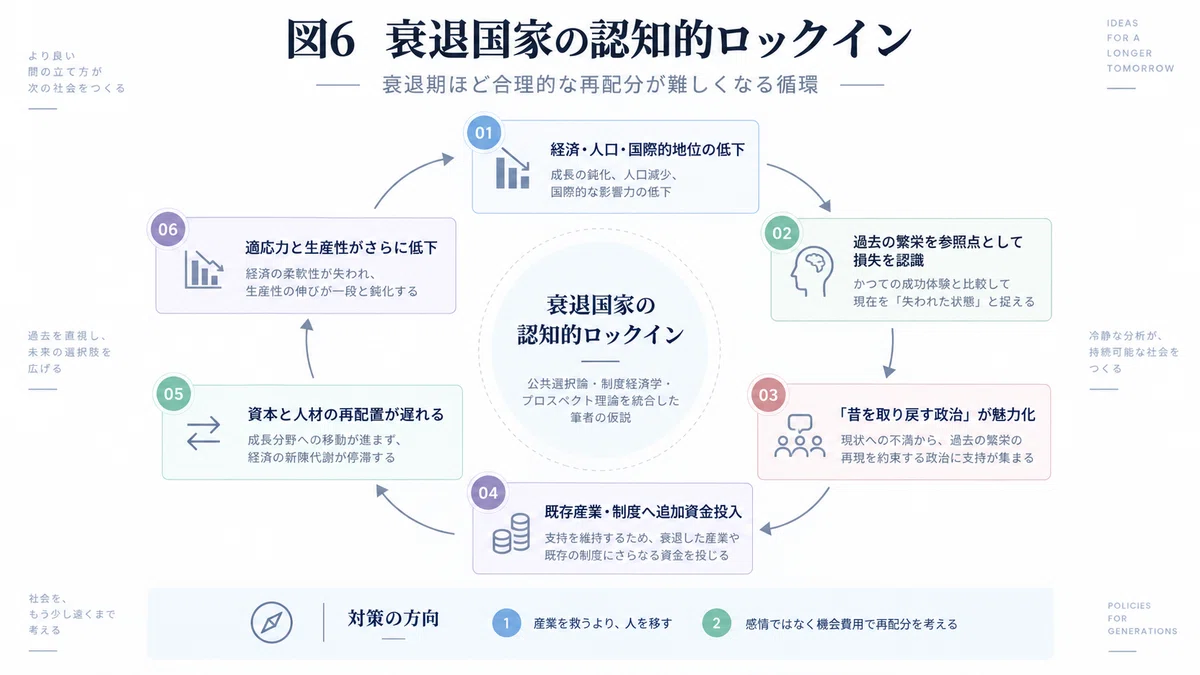
ここまでの議論を統合して、筆者は衰退国家の「認知的ロックイン」という仮説を考えている。
衰退期では、経済、人口、国際的地位が低下する。それは過去の繁栄を参照点として現在を損失と感じることを意味する。その状況では昔を取り戻す政治が魅力的になり、既存産業や既存制度へさらに資金が投入される。時には積極財政的に、借金をして既存産業に資金注入することまでも国民が支持する。
その制度から利益を得る側も、現状の所得、組織、地位、権力を守ろうとする。そうして資本と人材の最適化のための再配置が遅れ、その結果、経済の適応力がさらに低下するという負の連鎖である。
これは確立された一つの学説ではない。公共選択論、既得権益、制度経済学、プロスペクト理論、ポピュリズムに関わる既存研究を組み合わせた、筆者自身の統合仮説である。[16][18][19][20][21]
要点を整理すると、特に衰退期の民主主義国家は社会収益の最適化を犠牲にして、衰退をさらに加速させてしまうという構造的な問題を抱えている可能性がある。その原因は1. 政治家と国家の利益が異なること(公共選択論的な政治インセンティブの問題)、2. 権力を持つ既得権益層が現状維持しようとすること、3. 制度経済学的にかつて成功した政策が維持されやすいこと、4. そもそも個人の意思決定に価値に対する認知バイアスが存在すること(プロスペクト理論)、5. ポピュリズムや反グローバリズムがもたらす経済不安定性の5種類に分類されると考える。
9. 「見えにくさの壁」という問題
さらに、「見えにくさの壁」の問題を議論したい。長期的な政策においては、本当のリスクとリターンはわかりにくい。国民が監視するためには本質的に多くの時間が必要になる。さらに政策を廃止した時に失われるものは目立つが、その資金を別の場所に回した場合の利益は認知されにくい。この問題は、公共選択論や共通プール問題でも扱われている。[16][17]
またノースは、複雑な政治的および経済的選択が十分な合理性の下で行われるという前提そのものに疑問を呈し、制度や信念、学習が選択を左右することを論じている。[19]
さらに、国民が複雑な政策を何百時間も分析するインセンティブは弱い一方、その制度によって大きな利益を得る側には制度を詳しく理解し、政治活動する強いインセンティブがある。その結果、情報の非対称性は少なからず生じてしまう。(どうでもいいが、ごくまれに1円も儲からないのに何百時間も政策を分析する変なオタクの国民もいて、筆者もその一人なんだと思う。)
こうした既存研究を踏まえ、筆者は「見えにくさの壁」を、情報の非対称性、政策の複雑性、認知バイアスなどによって、既存制度の受益者が結果的に維持しやすい政治的な利益と定義したい。これは既存の確立した学術用語ではなく、筆者独自の概念である。
10. では、どんな制度が必要なのか?
ここまで考えると、「優秀な政治家を選びましょう」という提案では、筆者が考える長期的な公益に関わる問題の解決には進まないと思う。政治家には選挙がある。官僚には組織上のインセンティブがある。有権者にも認知上の限界がある。そして専門家にも限界がある。
ハーバート・サイモン(1978年のノーベル経済学賞)は、このような複雑性と不確実性の中で人間や組織が完全な最適化能力を持つという前提を批判し、「bounded rationality(限定合理性)」という考え方を発展させた。[23]
だから必要なのは、きっと完璧な人間を政治家にする制度ではない。普通の人間が政治をしても、長期的な公益から外れにくく、間違いを発見したら修正しやすい制度ではないかと思う。以下に、具体的なアプローチを書く。
・大型政策を「投資案件」として分析するということ
例えば一定額以上の大型政策には、「政策投資シート」のような統一資料を義務付ける。そこには初期費用だけでなく、10年・30年の維持費、財源、政府債務への影響、期待社会収益、受益者、負担者、安全保障価値、代替案、悲観・基準・楽観シナリオなどを載せる。
さらに重要なのは、何が起きたら、この政策を失敗と判定するのかを事前に決めることである。政府に「これは重要な政策です」と説明させるだけではない。なぜ国家の1兆円を、他の用途ではなくここに置くのか?を説明できることを重視する。これは、投資やM & Aファンドにおけるバランスシート最適化やシナリオ分析に非常に近い発想であると考える。
・サンセット条項を原則にする
補助金、産業政策、特例税制、一時的規制などには、原則として期限を設けてもよいのではないかと思う。そして期限になった時、「なぜ廃止するのか?」ではなくて、「もしこの制度が存在しなかったとして、今から同じ費用を使って新設するか?」を問う。
これは、既得権や制度の慣性を構造的に分断するルールであると言える。有限性の付与が可能である政策に対しては、積極的にそうするということだ。
日本で話題性があった例としては、2001年のアメリカ同時多発テロ事件(9.11事件)を受けて日本でも対テロ特別措置法が暫定期限付きで2001年から施行されたが、2007年の延長の審議において衆議院では可決、参議院では否決という僅差で却下されて失効した。もしこれが現代まで無期限であったならば、「対テロ畑」のような官民のコミュニティ形成は少なからず避けられなかったはずである。
ただし基礎教育、司法、防衛、社会保障などの恒久的な公共機能まで数年ごとに消滅させる必要はないだろう。そうしたものには定期的なレビューを行う方が適切と考える。
・重要なのは啓蒙活動ではなく「認知的公共インフラ」
政府が国民へ「正しい思想」を教えるという方向も危険である。専門家も政府も間違えるのだから。必要なのは、中立的な立場の機関によって、国民自身が政策を比較できる情報を提供することだと思う。社会目的の選定自体は国民によって行われるべきだ。
OECDによれば、2025年時点で38のOECD加盟国のうち29か国に少なくとも一つのIndependent Fiscal Institution(独立財政機関)があり、こうした機関には複雑な財政問題や政策上のトレードオフを国民へ伝える役割も期待されている。[25]
独立財政機関などに、主要政策の長期財政影響、受益者、負担者、機会費用、代替案、過去の政府予測と実績の差などを比較可能な形で公開させることが妥当と考える。筆者はこれを「認知的公共インフラ」と呼びたい。
・国家ファンドを政治家の財布にしてはいけない
国家金融資産を拡大するなら、政治利用を防ぐことも重要だろう。政治家が選挙や外交目的で投資企業を選ぶことがあってはならない。これでは、国家ファンド自体が巨大な既得権益装置になってしまう。
Sovereign Wealth Fund(政府系ファンド)の国際的ガバナンス原則であるSantiago Principles(サンティアゴ原則)でも、基金の目的の明確化、役割分担、説明責任、運用上の独立性、経済・金融上のリスクとリターンに基づく投資判断が重要原則として示されている。[26]
実際のGPIFやCPP Investmentsの制度からも、政治が目的や大枠を決めることはあっても、個別の投資判断は専門組織へ任せるという分業を学べる。[10][12]
・資産を作るだけでなく、取り崩しもルール化する
国家資産を作って運用しても、不況や選挙のたびに使い切るのでは意味がない。キドランドとプレスコットの時間的不整合研究(2004年のノーベル経済学賞)では、事前には望ましいと考えられた政策計画が、時間の経過後にはその時点の意思決定者にとって変更したくなる問題が示された。これは国家資産の運用でも重要な問題だろう。[24]
だから将来世代のための国家資産については、資産運用のルールだけではなく、どの条件なら、どの程度取り崩せるのかを事前に定める必要があると考える。サンティアゴ原則でも、基金の資金拠出・引き出し・支出に関するルールを明確かつ公開された形で設けることが原則に含まれている。[26]
シンガポールのNIRCも、現在利用できる長期投資収益の範囲に制度上の制限を置く実例である。[13]
11. 社会目的は民主主義的に、手段はテクノクラシー的に
ここまで書くと、専門家に国家を任せればよいという話に見えるかもしれない。しかし、そうではない。どこまで再分配するのか、安全保障をどの程度重視するのか、現在世代と将来世代をどう重み付けするのか、どの自由をどの程度保護するのか。こうした社会の目的自体は、専門家が決める問題ではない。民主主義で決めるべきである。
一方で、その政策はいくらかかるのか、誰が利益を得るのか、代替案は何なのか、過去の予測は当たったのか、という問題には専門的分析を最大限使えばいいだろう。つまり、社会目的の選定は民主主義的、手段の選定はテクノクラシー的に行う。
しかしサイモンの限定合理性が示唆するように、専門家自身にも情報処理能力の限界がある。[23]
だから専門家自身も事後評価の対象にする。予測と実績を比較し、間違っていたら政策を修正する。真の最適解を知っている人間はいないのである。それゆえに長期公益主義が求めるのは、完璧な政府ではなく、間違ったら損切りできる政府なのであると言える。
筆者が言いたいのは真に優れた国家運営とは、「長期的な公益を目的」として定義しており、その目的の達成に必要な能力は「状況に応じて適応すること」であるということだ。そして、その評価指標は単年度の資金フローではなくてバランスシートが適切と考える。
これは冒頭で述べたように、民間企業や家計ではごく自然に行われていることを言語化しているに過ぎないと考える。企業や家計では、「今年さえよければ良い」、「年齢や収入と無関係にローンや融資を組む」、「カネの貸し借りを無視して単年度の資金だけ考える」という状況はそもそも異常過ぎてあり得ない。しかし、国家の財政運営の場合はそのような状況に陥りやすい構造的な問題を抱えているのではないか、という指摘だ。
GDPや人口が減少しているのに、国債を発行して借金で資金調達をする意味がもっと議論されるべきではないのか?意味のある借金とは、個人や企業の場合は、若くてこれから働くから住宅ローンを組むとか、AI産業で覇権を取るためにデータセンターの建設費を銀行から融資してもらうとか、そういうものであるはずだ。また、一度資産形成してしまえば金融業で貸し手に回る方が有利なのは資本主義の原則と言ってよく、個人や企業はそういう世界で生きてきたはずだ。なぜ国家だけが、成長期でもないのに借り手に傾倒しているのだろうか?筆者の政治思想はこれらの疑問を出発点として形成されている。
12. この思想は学問によって証明されているのか?
ここは、明確にしておきたい。国家資本ライフサイクル論、自国バイアス、国家損切り不能説、見えにくさの壁、衰退国家の認知的ロックインは、全て筆者自身の仮説である。これら全体が一つの学説として実証済みなわけではない。
一方で、公共選択論[16]、共通プール問題[17]、政治エリートによる改革阻止のメカニズム[18]、制度変化と経路依存[19]、損失回避と参照点依存[20]、限定合理性[23]、時間的不整合[24]などには、それぞれ独立した学術研究の蓄積がある。そしてこれらの大半はノーベル経済学賞を受賞している、信頼性が非常に高い研究だ。
経済的不安定性やグローバル化ショックとポピュリズムの関係についても、メタ分析やレビュー研究が存在するが、これらはやや新しい議論であり、今後批判される余地などにも注意が必要かもしれない。[21][22]
政策面でも、ニュージーランド、GPIF、CPP Investments、シンガポール、オーストラリアFuture Fund、ノルウェーなど、長期公益主義の構成要素に近い制度はすでに現実に存在しているだろう。[8][10][12][13][14][15]
整理すると、国家が合理的な資本再配分を行うことを妨げる個別メカニズムには相応の学術的根拠がある。そして、それを補正する制度の部品もすでに存在する。
13. 僕が言いたいこと
つまり、無自覚な民主主義国家では、構造的に長期的な公益を棄損してしまうメカニズムが複数ある事は学術的な確立度が高いと考える。そして、国家資産運用などによって、その問題を補正する試みも前例は数多くあるという現状だと分析する。
筆者が一番言いたいのは、「だから、もっとみんなで議論しませんか?」ということだ。先見の明があった経済学者が数多くの素晴らしい理論を確立してきたけど、正直言ってそれを無視して、ずっと「長期的な公益」以外の部分で争っているようにしか見えない。
例えば、最近だと日本では一時的な消費税減税とガソリン補助金が毎日のように報道されてると思う。その二択って、長期的な公益に本当に関係ありますか?さらに国債発行する場合は、政府が借金して消費税減税するか補助金にするかを、一生懸命議論しているということになる。まあそれも、コロナみたいな危機対応、不景気の一時救済なら量的緩和のような正攻法かもしれないけど、物価高が一時的な危機に分類されるとはとても思えない。
すごく仮定の話になるけど、仮にバブル崩壊直前の全盛期に国家資本でオルカンを大量に買ってたら、もしかしたら日本人は働かなくていいぐらい金持ちだったかもしれないし、氷河期世代の地獄も無かったのかもしれない。まあこれはリーマンショックの大底で買ってたら、みたいな話ではあるけど。筆者が言いたいのは、日本企業が時価総額トップランキングを総なめしてた時期に、国家衰退シナリオの分析と積極的な資産運用シフトの議論ぐらいしても良かったんじゃないかということだ。
当時のオラオラした雰囲気の日本で、これから日本が衰退するかもしれないから自国産業への補助金は打ち切って税金は外国に投資しようって言ったら、たぶん袋叩きにされたと思う。でも大航海時代も大英帝国も、一度は王者になったけど衰退は避けられなかった。賢者は歴史に学ぶと言う。それに加えて、合理的なバランスシート管理、政治や権威あるいは人間の認知バイアスの自覚など、「賢さ」によって回避できた問題がいくつもあった気がしてならない。
個人は不完全だし、集合体である大衆もそうで、それゆえに選ばれる政治家も不完全になる。それ自体は避けられないし、専門家でも限界がある。だからこそ、それを自覚して学ぶこと。ソクラテスが古代に説いた「無知の知」が、本質的な改良の原点なのかもしれないと思う。
この思想は国家と個人や企業のバランスシート管理の違いという疑問から出発し、投資家またはトレーダー的な感性と経済学によって議論を進めてきた自覚がある。
14. まとめ
長期公益主義は、既存の政治思想で分類すれば、社会自由主義やオルド自由主義に近い部分を持ち、政策形成についてはかなりテクノクラティックである。[1][2]
しかし、リバタリアニズムのように国家を小さくすること自体を目的とはしない。[3] また、社会保障や再分配を否定するわけではないが、それだけではなく国家資産の形成と資本配分を政治の主要課題として扱う。[4]
官か民か、積極財政か緊縮財政か、大きな政府か小さな政府か、という対立よりも筆者が問いたいのは、国家が持つ限られた資本をどこへ置けば、現在と将来の国民に最も大きな社会的価値を残せるのか?という問題である。
国内に高収益な投資機会が大量に存在する時代なら、国債を活用して産業を作ればいい。成熟したら将来に備えて国家資産を作る。構造的に低収益になった政策は損切りをする。
国内への過度な集中が合理的でなくなれば、世界の成長資本も分散して所有する。必要な制度の部品はすでに各国に存在している。
問題は、それらを国家全体の資本配分原則として統合する発想が弱いことではないかと思う。
だから政治では「今年いくら使うか」だけではなく、なぜそこへ国家資本を置くのか?をもっと議論するべきだ。
長期公益主義は、右派か左派かというより、政治の中心軸を「政府の大きさ」から「国家資本の長期的な配分」へ移そうとする思想なのだと思う。つまり、バランスシート的な発想で国家の資産、負債、リスクを政治の共通言語にする。それが、筆者の主張する「長期公益主義」である。
【読んでいただいて、ありがとうございます!】
スキ(いいね)、フォロー、すぐに通知、ぜひお願いします!
いつもスキしていただいている方、ありがとうございます。
【他の記事はこちら】
メルマガのご紹介
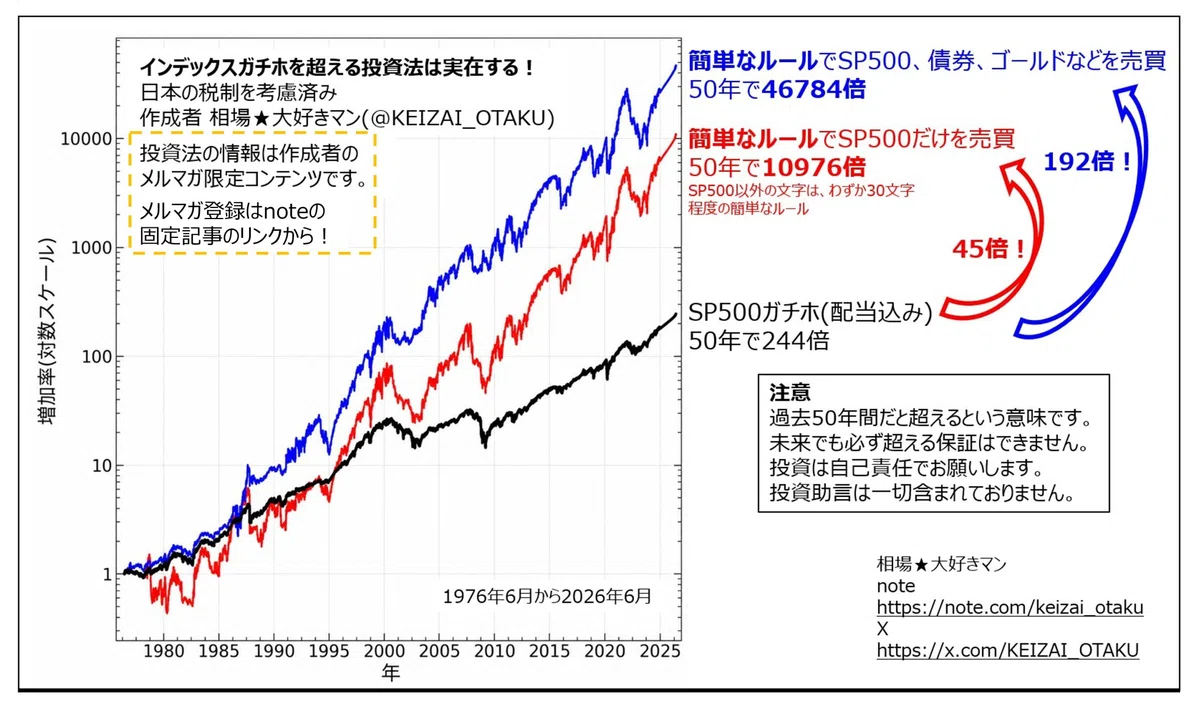
メルマガでは、noteより詳しいマクロ経済分析レポートを、配布しております。また、メルマガ登録特典として、「インデックスガチホを超える投資法」の解説資料も、ご用意しております。ぜひ一度、下の紹介画像をご覧ください。メルマガ登録はこちらから。
出典リスト
[1] Stanford Encyclopedia of Philosophy, “Liberalism.”
自由主義の中心価値、新自由主義ではなく“New Liberalism / welfare state / social justice liberalism”と呼ばれる系譜、社会的公正をめぐる議論。 (plato.stanford.edu)
Stanford Encyclopedia of Philosophy「Liberalism」
[2] Deutsche Bundesbank, “Ist Geldpolitik heute noch Ordnungspolitik?”
オルド自由主義の中心を、自由放任ではなく競争秩序を形成する制度的枠組みとして説明。 (bundesbank.de)
Deutsche Bundesbank
[3] Stanford Encyclopedia of Philosophy, “Libertarianism.”
個人的・経済的自由、私有財産、市場、国家による強制・再分配に対するリバタリアンの基本的立場。 (plato.stanford.edu)
Stanford Encyclopedia of Philosophy「Libertarianism」
[4] Cambridge University Press / Social Policy and Society, social democracy and welfare-state literature.
社会民主主義と福祉国家、平等、普遍的公共サービスとの歴史的関係。 (ケンブリッジ大学出版局)
Cambridge Core
[5] International Monetary Fund, Fiscal Monitor: Managing Public Wealth, 2018.
政府債務だけでなく、公的部門が保有する資産・負債を包括的に見るPublic Sector Balance Sheetの考え方。 (IMF)
IMF Fiscal Monitor 2018
[6] International Monetary Fund, Sovereign Asset-Liability Management – Guidance for Resource-Rich Economies, 2014.
国家の資産・負債を統合し、為替・金利などの金融リスクを管理するSALM。 (IMF)
IMF Sovereign Asset-Liability Management
[7] Ray Dalio, Principles for Dealing with the Changing World Order: Why Nations Succeed and Fail, 2021.
国家の興隆・衰退を「Big Cycle」として記述するダリオ自身のモデル。学術的コンセンサスではなく、本記事の国家資本ライフサイクル論の着想源の一つ。 (simonandschuster.com)
Simon & Schuster公式書籍ページ
[8] New Zealand Treasury, Golden Years – Understanding the New Zealand Superannuation Fund, 2021.
NZ Super Fundの目的を、将来の公的年金負担に備える世代間tax smoothingとして分析。 (treasury.govt.nz)
New Zealand Treasury
[9] New Zealand Superannuation Fund, Investment Performance, 2026.
2026年5月末現在の20年間収益率、政府借入コストとの比較など。 (NZ Super Fund)
NZ Super Fund Investment Performance
[10] GPIF「基本ポートフォリオの考え方」
2025年4月以降の国内債券25%、外国債券25%、国内株式25%、外国株式25%の基本ポートフォリオ。 (年金積立金管理運用独立行政法人)
GPIF 基本ポートフォリオ
[11] GPIF「2026年度の運用状況」
2026年6月末の運用資産額、2001年度以降の累積収益額・年率収益率。 (年金積立金管理運用独立行政法人)
GPIF 2026年度運用状況
[12] CPP Investments, “Independence / Governance.”
連邦・州政府からarm's lengthで運営され、独立した専門取締役会が投資方針等を担うガバナンス構造。 (CPP Investments)
CPP Investments Governance
[13] Singapore Ministry of Finance, “What are the reserves used for?”
NIRC、2026年度284.8億Sドル、政府支出の約20%、長期期待実質収益に基づく使用上限。 (Ministry of Finance (MOF))
Singapore Ministry of Finance
[14] Australian Department of Finance, “Future Fund.”
Future Fundの設立目的、2026年3月末の政府拠出・純運用益・基金残高・設立以来収益率。 (財務省)
Australian Future Fund
[15] Norges Bank Investment Management, Annual Report 2025.
Government Pension Fund Globalの投資地域・資産構成・企業数など。 (Norges Bank Investment Management)
NBIM Annual Report 2025
[16] James M. Buchanan, “The Constitution of Economic Policy,” Nobel Prize Lecture, 1986.
政府を超越的な公益主体とみなさず、政治的意思決定を規定するルール・制度そのものを分析する公共選択・憲法政治経済学の考え方。 (ノーベル賞)
Nobel Prize – Buchanan Lecture
[17] IMF, Budget Processes and Commitment to Fiscal Discipline, 1996.
公共支出の利益が個別集団に集中し、税負担が広く分散することによるcommon-pool問題と、過剰支出・債務バイアス。 (IMF)
IMF Working Paper
[18] Daron Acemoglu & James A. Robinson, “Economic Backwardness in Political Perspective,” NBER Working Paper 8831; later American Political Science Review.
政治エリートが自らの地位を脅かす改革・技術進歩を阻止し得るpolitical replacement effect。 (NBER)
NBER Working Paper 8831
[19] Douglass C. North, Nobel Prize Lecture, 1993.
制度、組織、信念、学習、限定された合理性と長期的制度変化についての議論。 (ノーベル賞)
Nobel Prize – North Lecture
[20] Daniel Kahneman, Nobel Lecture / Nobel Prize materials, 2002.
参照点依存、損失回避、損失領域でのリスク選好を含むプロスペクト理論。 (ノーベル賞)
Nobel Prize – Kahneman Lecture PDF
[21] Gábor Scheiring et al., “The Populist Backlash Against Globalization: A Meta-Analysis of the Causal Evidence,” British Journal of Political Science, 2024.
経済的不安定性とポピュリズムに関する36の因果研究を統合したメタ分析。 (ケンブリッジ大学出版局)
Cambridge Core
[22] Dani Rodrik, “Why Does Globalization Fuel Populism? Economics, Culture, and the Rise of Right-Wing Populism,” Annual Review of Economics, 2021.
グローバル化ショック、経済要因、文化・アイデンティティとポピュリズムの関係を整理したレビュー。 (Annual Reviews)
Annual Review of Economics
[23] Herbert A. Simon, “Rational Decision-Making in Business Organizations,” Nobel Prize Lecture, 1978.
複雑性・不確実性と人間・組織の認知能力の限界、bounded rationality。 (ノーベル賞)
Nobel Prize – Simon Lecture
[24] Finn E. Kydland & Edward C. Prescott, “Rules Rather than Discretion: The Inconsistency of Optimal Plans,” 1977/2004 Nobel Prize materials.
政策における時間的不整合とコミットメントの問題。 (ノーベル賞)
Nobel Prize – Prescott Lecture PDF
[25] OECD, Government at a Glance 2025 – Independent fiscal institutions.
OECD38か国中29か国が少なくとも一つの独立財政機関を持ち、客観的分析や財政上のトレードオフを国民へ伝える役割を担う。 (OECD)
OECD Government at a Glance 2025
[26] International Forum of Sovereign Wealth Funds, Santiago Principles.
SWFの目的、ガバナンス、説明責任、運用上の独立、資金拠出・取り崩しルール、リスク・リターンに基づく投資原則。 (IFSWF)
Santiago Principles
免責事項
この記事は個人的な意見と分析の公開であり、投資助言を目的とするものではありません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨および助言するものではありません。
将来の政策、需要、企業業績、資産価格に関する記述は、公開情報に基づく推定や仮説であり、その実現を保証するものではありません。
この記事を参考にして行った投資、運用、トレーディングなどの結果について、著者は責任を負うことができません。
この記事はAIを利用して情報整理と分析を行っているため、内容の完全性や正確性を保証するものではありません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。
