「金利ある世界」で何が起きるか【レポート10】

長期金利3%で誰が困るのか? 「金利ある世界」が戻ってきた。
このnoteでは、最近日本、アメリカ、ヨーロッパで同時に上昇している長期金利と、我々の生活への影響について解説する。特に日本の10年国債の利回りは最近3%を超えたが、これは約30年ぶりの高金利である。[1]
0. 長期金利と生活への影響のまとめ
「国債なんて持っていないから、自分には金利なんて関係なくない?」と思う人もいるかもしれない。しかし長期金利とは、身近な言葉で言うと「長期間カネを借りる時のコスト」である。そして現代社会で大量のカネを借りている主体は、住宅ローンを借りる個人、設備投資をする企業、そして国債を発行する政府であると思う。つまり長期金利が上がれば、住宅価格、住宅ローン、企業利益、賃金、税金、社会保障などを通して、最終的にはかなり多くの人の生活に影響するはずだ。
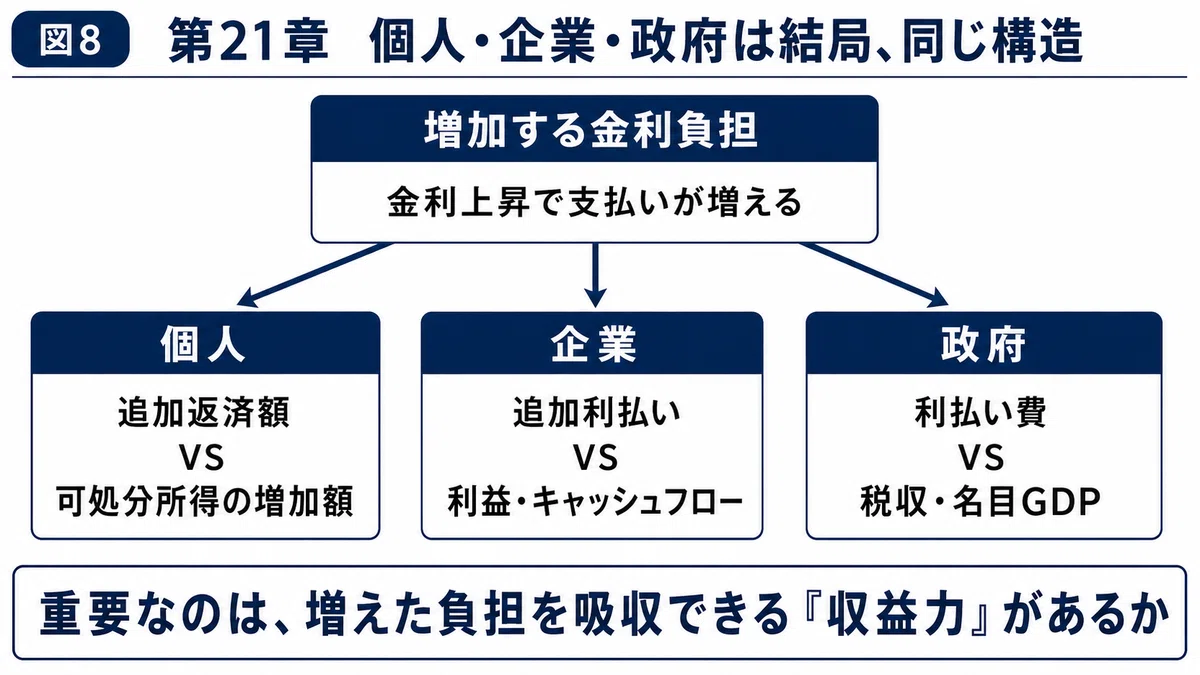
一方で「金利が上がる=全員が損をする」と考えるのも危険である。現在の日本では税収は高い水準にあり、企業利益もかなり強い。家計所得も、最近は実質で増えていることが多い。何が言いたいかというと、重要なのは金利が3%になったこと自体ではなく、金利上昇によって増えた負担を、家計なら所得、企業なら利益、政府なら税収で吸収できるのかということだろう。
そこで今回は、まず「そもそもなぜ世界中で長期金利が上がっているのか?」を詳しく考え、その後で個人、企業、政府のうち誰が困りやすいのか、そして個人は何に注意すれば良いのかまで考えてみたい。
1. 長期金利が上がると困るのは誰?
最も身近なのは住宅ローンだろう。固定型住宅ローンは長期金利の影響を比較的受けやすい。一方で変動型については、日銀の政策金利や短期プライムレートなど短い金利との関係が強いため、「10年国債が3%になったので変動住宅ローンも3%になる」という話ではない。しかし、日本全体がゼロ金利の世界から離れていけば、固定型だけではなく変動型にも時間差を伴って影響してくるはずだ。ちなみに、日本では住宅ローン使用者の約25%が固定型、約75%が変動型と言われる。一方で、アメリカでは約95%が固定型らしく、この違いは興味深い。
例えば4000万円を35年間、元利均等、ボーナス払いなしで借りたとする。金利0.5%なら毎月返済額は約10.4万円だが、3%なら約15.4万円になる。月約5万円、年約60万円、総額では実に2100万円の差である。「金利が2.5ポイント上昇」と聞くだけでは大したことがないように感じるかもしれないが、「同じ4000万円の家なのに2100万円多く払う」と考えると、金利の恐ろしさがはっきりする。
企業の場合も、住宅ローンの借り入れとほぼ同じである。工場、ホテル、店舗、物流倉庫、マンション、発電所、データセンターなどを作る時、多くの企業は銀行融資や社債を利用するはずだ。そして、もう一つの巨大な借り手が政府である。政府も国債という形でカネを借りているので、高い金利が長期間続けば、借り換えを通して利払い費が増えていく。
つまり今起きていることをかなり雑に言えば、個人、企業、政府という借り手に対して、市場が「昔より高い値段でカネを借りてください」と言い始めた現象だと考えると分かりやすい。
2. では、なぜ長期金利が上がっているのか?
最近のニュースだけを見ると、一番分かりやすい理由はインフレだろう。原油価格が上昇すれば、ガソリン、電気、物流、原材料などを通して物価を押し上げる。インフレが強くなれば中央銀行は利下げしにくくなり、場合によっては追加利上げが必要になる。実際、2026年9月1日の世界的な債券売りでも、原油高によるインフレ懸念と日米欧の金融引き締め観測が直接的な材料になっている。[1]
しかし筆者は、それだけでは現在の長期金利を説明できないと思っている。なぜなら2年国債だけではなく、10年、30年、40年という非常に長い国債まで大きく金利が上昇しているからだ。もし理由が単純に「中央銀行が来年利上げする」だけであれば、2年債が大きく上がることは理解できる。しかし30年、40年先まで高い利回りを要求されるのであれば、現在の政策金利とは別の理由も考えなければならない。
ここで国債の年限が重要になる。ものすごく単純化すると、2年は中央銀行の政策金利予想、10年はそこに実質金利、インフレ、タームプレミアムが加わり、30~40年になるとさらに財政、国債供給、長期投資家需要の重要性が大きくなると考えると分かりやすい。
3. 2年・10年・30年を見ると実態が見えてくる
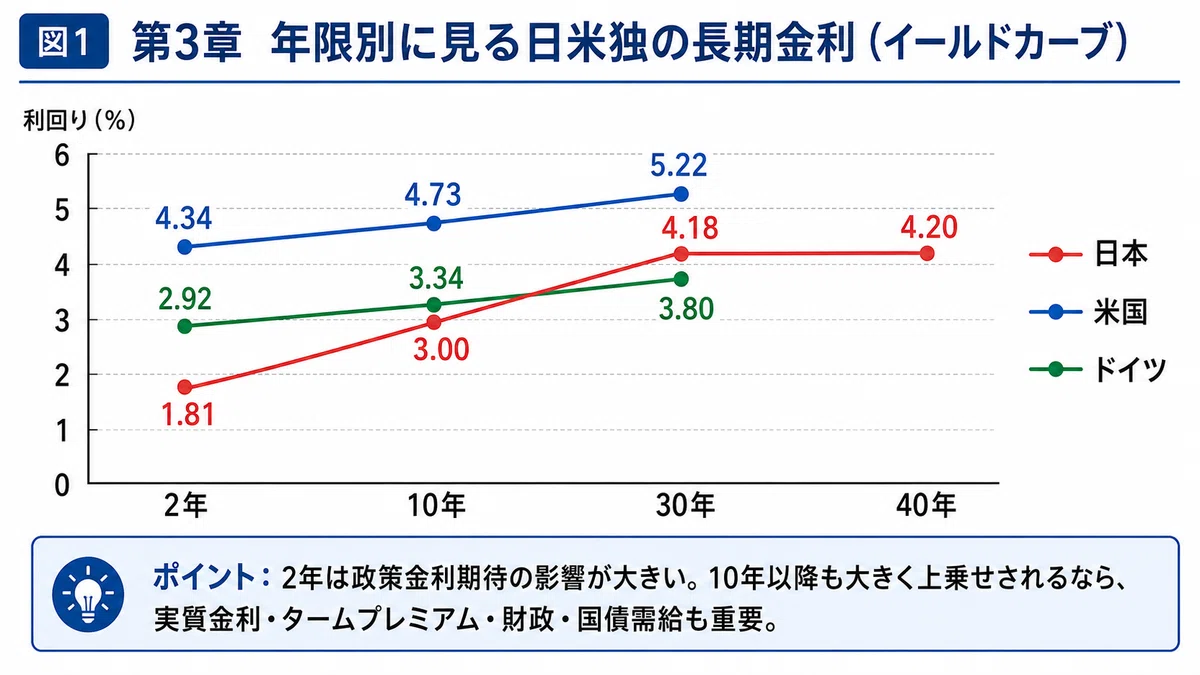
日本では2026年9月1日に2年国債利回りが1.81%、10年国債が3%まで上昇し、20年、30年もかなり高い水準まで上がった。[1] 2年債については比較的説明しやすい。市場が日銀の追加利上げを予想しているからである。しかし30年、40年国債の利回りまで4%近辺にある理由を、「市場が日銀は30年間4%近い政策金利を続けると予想しているから」と説明するのはさすがに無理があるだろう。
ここで見るべきなのは金利の水準だけではなく、イールドカーブの形である。日本の場合、2年1.81%に対して10年3%、さらに30年は4%を超える水準まで上がっている。もし今回の上昇が日銀の政策金利だけで決まっているのであれば、短いところが上がれば十分なはずだ。それにもかかわらず10年から30年にかけても大きな上乗せがあるということは、長期間日本国債を保有することについて、市場が何らかの追加報酬を要求していると考える余地がある。
では、その追加報酬とはインフレなのか? 実質金利なのか? それともタームプレミアムなのか? ここから少しだけ金融市場の構造を詳しく見てみたい。
4. 長期金利を見る一つ目の方法「実質金利+BEI」
長期金利を分析する一つ目の方法は、普通の国債と物価連動国債を比較することである。大雑把には、名目金利 ≒ 実質金利+BEIという関係になる。BEI(ブレークイーブンインフレ率、期待インフレ率)とは名目国債と物価連動国債の利回り差で、市場が要求しているインフレ補償の目安である。
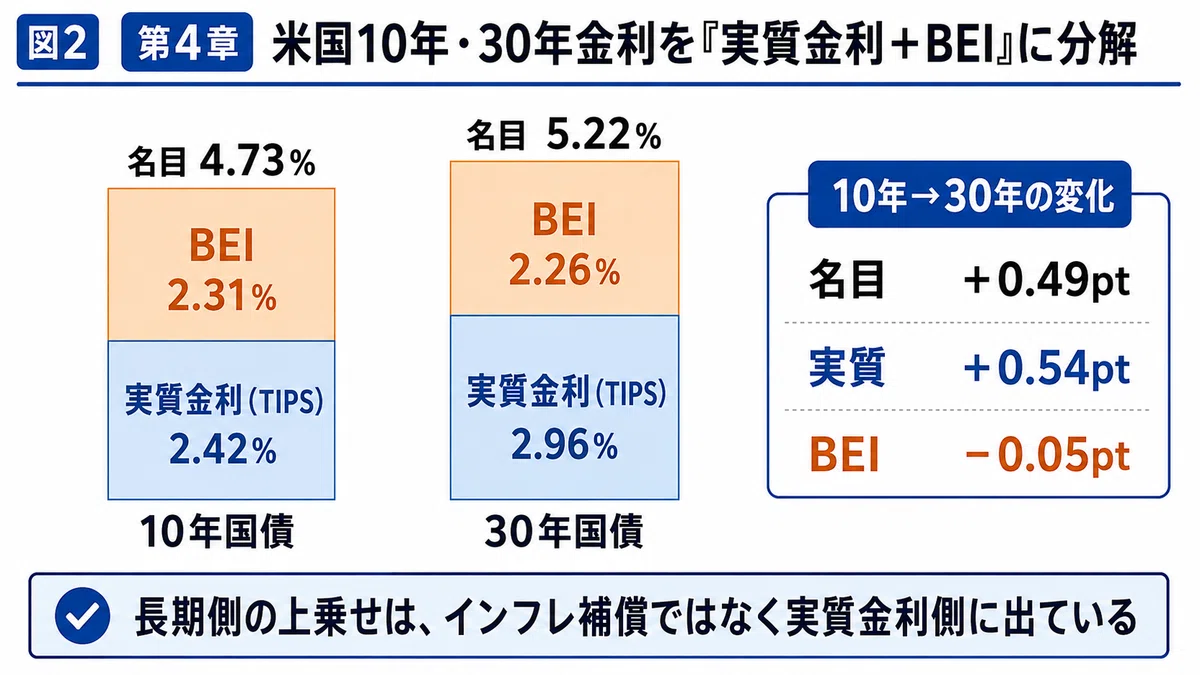
アメリカが最も分かりやすい。2026年8月末の米国では、10年名目国債が4.73%、10年TIPSの実質利回りが2.42%だった。一方、30年名目国債は5.22%、30年TIPSの実質利回りは2.96%だった。[2] したがって単純差のBEIは10年で約2.31%、30年で約2.26%になる。
ここが非常に面白い。10年から30年にすると名目金利は4.73%から5.22%へ約0.49ポイント上昇している。しかしBEIは2.31%から2.26%へ、むしろ少し低下している。一方で実質金利は2.42%から2.96%へ約0.54ポイント上昇している。
何が言いたいかというと、米30年国債が5%を超えている理由を「市場が30年間高インフレになると思っているから」と説明することは難しいということである。少なくとも10年から30年への金利上乗せは、市場価格上ではほぼ実質金利側に出ている。
日本でも似た分析ができる。2026年8月12日に財務省が実施した10年物価連動国債入札では実質利回りが0.860%だった。当時のほぼ同年限の名目10年国債との差を考えると、BEIはおおむね2%程度だった。[3] したがって、その後日本の10年金利が3%まで上昇したことを「期待インフレも3%まで上がったから」とだけ説明するのは難しいだろう。
ただし、ここで一つ注意点がある。BEIは純粋な期待インフレ率そのものではない。将来のインフレが予想から外れることへのインフレリスクプレミアムや、物価連動債と普通の国債の流動性の違いなども含まれる。また、TIPSなどから観測される「実質金利」にも長期間債券を保有することへのプレミアム(タームプレミアム)が含まれている。
5. もう一つの方法「期待短期金利+タームプレミアム」
長期金利を見るもう一つの方法は、長期金利 ≒ 将来の短期金利の平均予想+タームプレミアムと分ける方法である。
例えば10年国債を買わなくても、1年物の債券を毎年買い替えて10年間運用することはできる。そのため10年国債の利回りには、基本的には「今後10年間の短期金利が平均してどれくらいになると思われているのか」が反映される。
しかし10年間金利を固定することには当然リスクがある。インフレが予想以上に高くなるかもしれない。中央銀行が予想以上に利上げするかもしれない。政府が大量の国債を発行して国債価格が下落するかもしれない。つまり将来何が起こるか分からないので、投資家は長期間債券を保有することに対して追加の利回りを要求する。これがタームプレミアムである。
ニューヨーク連銀のACMモデルも、米国債利回りを将来の短期金利予想とタームプレミアムに分解している。[4] ただしタームプレミアムは国債利回りのように直接観測できる数字ではなく、統計モデルによる推計値である。したがって「現在のTPは正確に0.73%だから~」と断定するより、上昇しているのか低下しているのか、どの程度大きく変化しているのかを見る方が適切だと思う。
6. この二つの分析は別物だが、完全に独立でもない
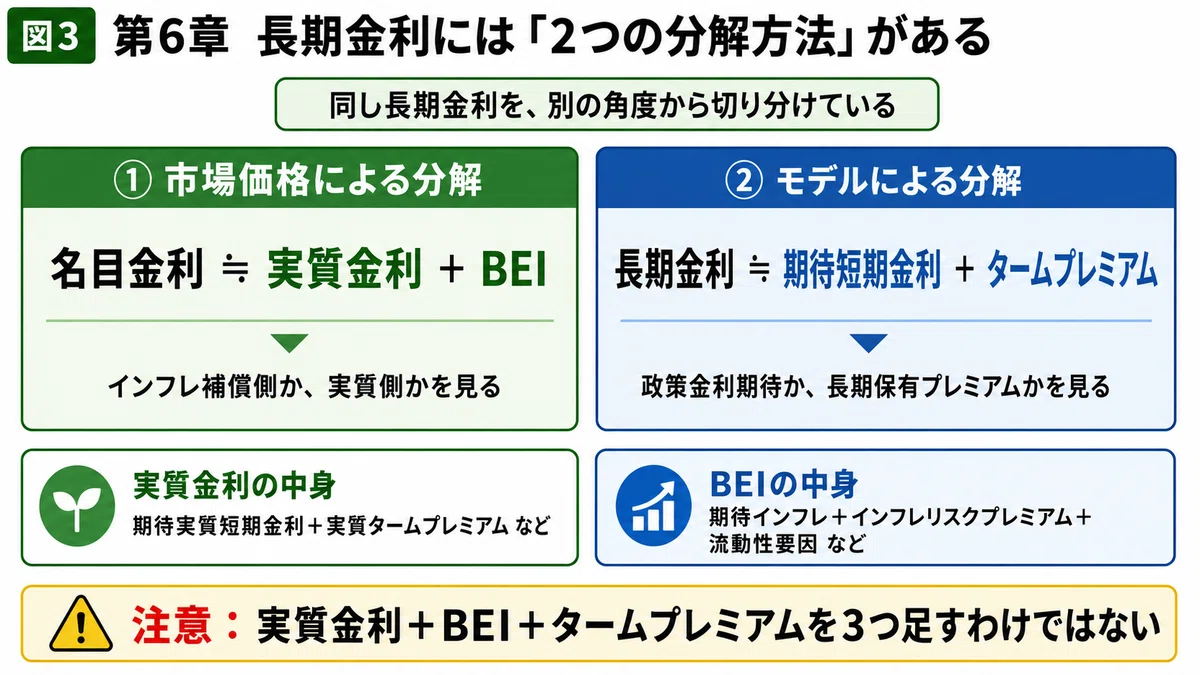
ここが今回の記事で一番ややこしいところだと思う。一つ目は、名目金利≒実質金利+BEIという分解。二つ目は、名目金利≒期待短期金利+タームプレミアムという分解である。この二つは同じ金利を違う方向から切っている。
したがって「実質金利+BEI+タームプレミアム」と3つを単純に足すわけではない。なぜなら市場で観測される実質金利そのものも、大雑把には「将来の実質短期金利の平均期待+実質タームプレミアム」からできているからだ。一方でBEIにも期待インフレだけでなくインフレリスクプレミアムなどが含まれている。
つまり例えば30年TIPSの実質利回りが2.96%だからといって、「市場が今後30年間の実質短期金利を平均2.96%と予想している」という意味ではない。その2.96%の中には、30年間実質債券を保有することへのプレミアムも含まれている。同様に30年BEIが2.26%だからといって「純粋な30年間の平均期待インフレが2.26%」とも言い切れない。
そこで、この二つの分析を組み合わせることに意味がある。実質金利+BEIを見ることで「インフレ補償側なのか、実質金利側なのか」を確認し、期待短期金利+タームプレミアムを見ることで「将来の政策金利が高いからなのか、それとも長期間持つことへの追加報酬が大きいからなのか」を確認するわけだ。
例えば、名目30年金利が上昇しているのにBEIはほとんど変わらず、物価連動債の実質金利が上昇しているとする。この時点で「単なる期待インフレ上昇」という説明はかなり弱くなる。さらにモデル推計のタームプレミアムまで上昇しているのであれば、市場が将来の政策金利だけでなく、長期間債券を持つこと自体にも以前より高い報酬を要求していると考えやすくなる。
何が言いたいかというと、現在の債券市場は「インフレ率が少し上がったので、その分だけ国債金利も上がりました」という単純な状態ではない可能性が高いのである。
7. 日本では財政リスクが実際にタームプレミアムへ入り始めている
ここで政府債務の問題が出てくる。IMFは2026年の日本に対する4条協議で、日本国債利回り上昇の背景には将来の政策金利予想だけでなくタームプレミアム上昇もあり、さらに近年は財政リスクに対する市場の認識がJGBのタームプレミアムを動かす役割を強めていると分析している。[5]
これはかなり重要だと思う。ただし、ここから「日本国債への信認が大きく崩壊している」と考えるのは、現時点では言い過ぎだろう。現在も国債入札には買い手がいるし、日本政府が近いうちにデフォルトすると市場が予想しているわけでもない。
では、政府債務への信認とは何なのか? 筆者は、これまでほとんど無料だった財政リスクに、再び値段が付き始めていると考えるのが一番しっくりくる。客観的に見て、日本の国家予算の金額は右肩上がりで増え続けているのだ。さらに、金利上昇によって国債の利払い費が雪だるま式に増える可能性もある。そうであれば、将来における貨幣供給量の増加を心配される傾向が強まる。それで、円建ての国債を長期保有する場合は、円の価値が下がるリスク分の金利を上乗せする必要が生じているということだと考える。
「カネは貸します。でも30年、40年間貸してほしいなら、昔よりちゃんと利息を払ってください」市場が政府に対して言い始めているのは、おそらくこのようなメッセージだろう。
8. ヨーロッパを見ると「財政」と「国債供給」の違いが分かる
この問題はヨーロッパを見るとさらに分かりやすい。ECB(欧州中央銀行)は2026年の分析で、ユーロ圏を含む先進国では30年と10年の金利差が大きく拡大しており、その背景として長期実質金利、世界共通の要因、財政政策、超長期国債の供給などを挙げている。[6]
例えばドイツの長期金利もかなり上昇している。しかし、「ドイツ政府が借金を返せなくなりそうだから金利が上がっている」と考えるのは言い過ぎかもしれない。ドイツでは防衛やインフラ投資によって国債供給が増える一方、ECBは保有債券を減らしている。以前より多くの国債を民間投資家に買ってもらわなければならないのであれば、信用力の高い政府でも利回りは上がる。
一方でフランスを見ると事情が少し違う。ドイツとフランスは同じユーロを使い、同じECBの政策金利の影響を受けている。しかしフランス国債の方がドイツ国債より高い利回りを要求されている。これはECBという共通要因だけでは説明できず、財政赤字、政府債務、政治的に財政再建を実行できるのか、といった国固有のリスクが上乗せされていると考えるのが自然だろう。
つまり、「国債金利が高い=政府が破綻しそう」という単純な話ではない。しかし同じ金融政策の下でも国によって長期金利が違うのであれば、財政、国債供給、その国への長期的な信認が価格に反映されている可能性を考える必要がある。
9. 「良い金利上昇」と「悪い金利上昇」
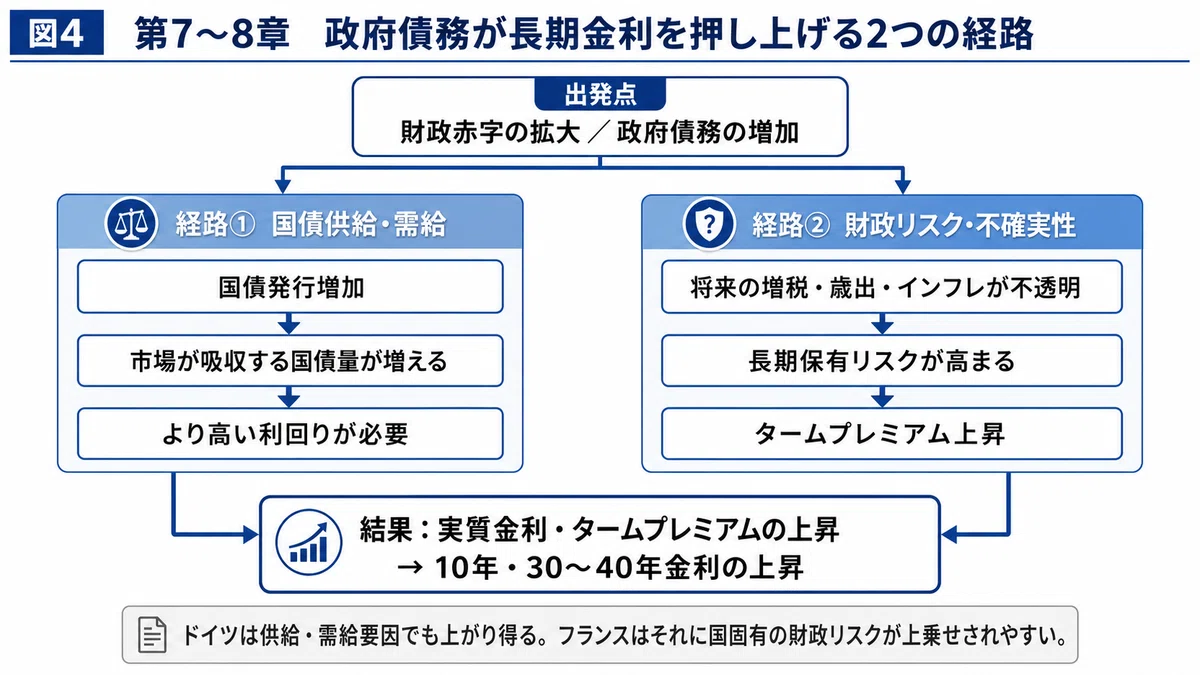
ここまで考えると、10年金利が3%という数字だけを見ても、実はあまり意味がないことが分かる。同じ3%でも、なぜ3%になったのかによって意味が全く違うからだ。
長期金利上昇の原因は大雑把には4種類あると考える。生産性、設備投資、賃金、企業利益が伸びた結果として実質金利が上昇する「成長型」。ゼロ金利から通常の金利水準へ戻る「正常化型」。原油高、物価上昇、通貨安などによる「インフレ型」。そして国債大量発行、財政不安、タームプレミアム上昇による「財政リスク型」である。
例えばAIや設備投資によって生産性が上がり、企業利益も賃金も増えた結果として10年金利が3%になるのであれば、それほど悪い3%ではないだろう。一方で景気も所得も弱いのに、財政への不安によって30年、40年金利とタームプレミアムだけが上昇しているのであれば、かなり嫌な3%である。
つまり大事なのは、「金利が上がったか」ではなく「なぜ上がったのか」であると言える。当然、成長が原因なのか財政不安が原因なのかを完璧に判定することは誰もできない。個人の生活において重要なのは、過度に楽観的、あるいは悲観的な情報を鵜吞みにしてしまい、後悔するようなカネの使い方をするのを避けることではないだろうか。
10. 金利が上がれば必ず損をするわけではない
さて、ここからがこの記事でもう一つ重要なところである。金利が上がっても、個人、企業、政府の収入がそれ以上の割合で増えるのであれば、必ずしも問題ではない。
例えば住宅ローンの年間返済額が30万円増えても、手取り所得が50万円増えるなら問題はないだろう。同様に企業の年間利払いが3億円増えても、営業利益が20億円増えるなら大した問題ではないはずだ。政府も利払い費が増えても、税収と名目GDPが十分に伸びれば負担を吸収できる。
ただし、「住宅ローン金利3%に対して給料4%増だから1%勝っている」という比較は危険である。4000万円の借金と500万円の年収では元になる金額が違うからだ。家計なら追加返済額と可処分所得の増加額、企業なら追加利払いと利益・営業キャッシュフロー、政府なら利払い費の増加と税収および名目GDPを比較する方が適切である。
結局重要なのは、借金そのものではなく、その借金による追加負担を支える収益力があるのかということだと思う。
11. 実は日本政府の税収はかなり伸びている
日本政府については、税収はかなり高い水準にある。2025年度の一般会計税収は約84.2兆円となり、過去最高を更新した。日本政府の税収は、過去5年平均で年率約6.8%のペースで増加している。[7]
これは政府債務を考えるうえでかなり重要である。名目賃金が増えれば所得税は増えやすく、企業利益が増えれば法人税が増えやすい。また、物価が上がれば消費税収も増えやすい。つまりインフレや名目経済成長には、政府債務を支える意味もあるだろう。
したがって「日本政府は借金が多いから10年金利が3%になった瞬間に終わる」という話ではない。しかし、だから安心というわけでもない。重要なのは、税収と利払い費のどちらが速く増えるのかだからである。
12. 政府について一番重要なのは「借り換え」
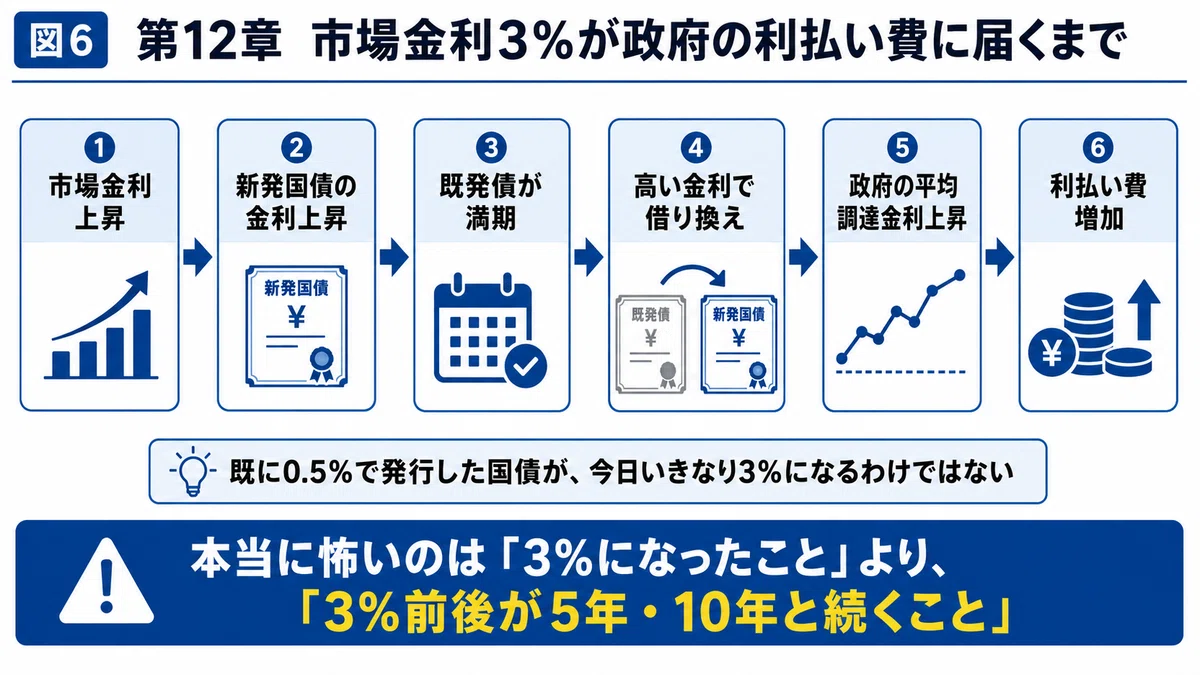
ここで政府債務についてよくある誤解がある。「国債残高1000兆円以上×金利3%=すぐ年間30兆円以上の利払い」という計算である。これは正しくない。
過去に0.5%で発行した国債が、今日10年金利が3%になったからといって明日から3%になるわけではない。実際には、市場金利上昇→新しく発行する国債や借り換え国債の金利上昇→政府全体の平均調達金利上昇→利払い費増加という順番で効いてくる。日本政府の利払い費は、直近の1年だと年率24%という凄まじい勢いで増加している。もちろん、ゼロ金利に近い状態から上がり始めたわけだから、割合で計算すると大きめの値が出やすいのだと思うが。
つまり、時間差がある。だから日本政府にとって本当に怖いのは「今日10年金利が3%になったこと」ではない。3%前後の金利が5年、10年と続くことである。昔の0%台、1%台の国債が次々と満期を迎え、高い金利で借り換えられていけば、政府全体の平均金利が徐々に上昇していく。
そして、ここで税収との競争が始まる。税収がそれ以上に伸び続けるのであれば耐えられるはずだ。一方で税収の伸びが止まっても高い金利だけが残れば、財政はかなり厳しくなるだろう。
13. 日本企業全体を見ると、意外に強い
企業についても「金利上昇=全部危ない」と考えるのは単純すぎる。現在の日本企業全体を見ると、利益はかなり高い水準にある。
しかし当然、「日本企業」という一つの会社が存在するわけではない。現金を大量に持ち、利益率が高く、商品の価格を上げられる会社と、借金が多く、利益率が低く、値上げもできない会社では、同じ金利1%上昇でも意味が全く違う。
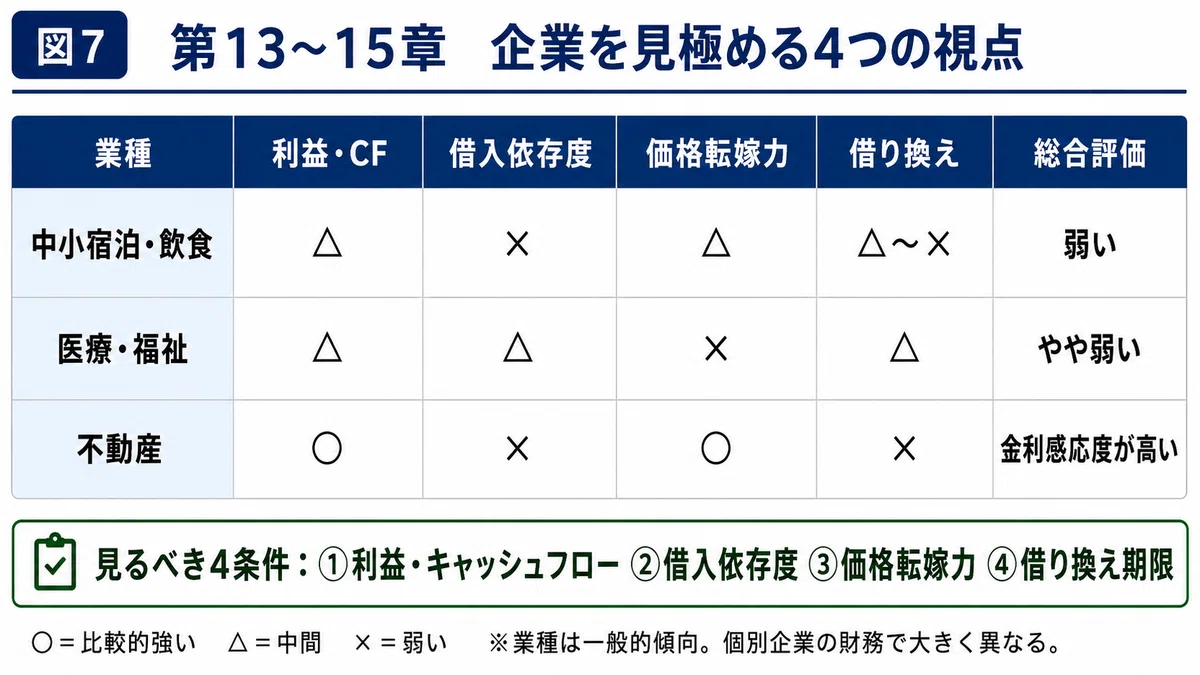
筆者なら企業の金利耐性を見る時に、利益・キャッシュフロー、借入依存度、価格転嫁力、借り換え期限の4つを見る。本当はさらに、営業利益やEBITDAが支払利息の何倍あるのかというインタレスト・カバレッジまで見るのが理想だろう。
例えば借金100億円の会社でも、営業利益が100億円あるならかなり余裕がある。しかし営業利益が2億円しかない会社なら、金利1ポイント上昇だけでもかなり重大な問題になるということだ。
14. 借入依存度の高い中小企業
この条件を当てはめると、特に金利のダメージを受けやすいのは中小の宿泊・飲食業であると考えられる。中小企業庁によると、中小企業は大企業より借入金依存度が高く、特に宿泊・飲食サービス業では中小企業の借入金依存度が7割を超えている。また、中小企業庁自身も金利上昇による支払利息増加は経常利益を押し下げ、借入依存度の高い業種ほど影響が大きいと指摘している。[8]
しかも宿泊・飲食では人件費、食材費、電気代なども上がっている。借金が多く、人件費が上がり、原材料も上がり、そして金利も上がる。それでも十分に値上げできないならば、この組み合わせはかなり厳しいはずだ。
ただし同じ宿泊業でも、例えばインバウンド需要を取り込んで大幅に値上げできるホテルなら全く事情が異なるだろう。結局は、業種名だけを見るのではなく、利益、借金、価格転嫁、借り換えを見るべきなのだと思う。
15. 医療・福祉、不動産にも、それぞれ別の弱さがある
医療・福祉も少し特殊である。この分野では人手不足なので賃金を上げる必要があると言える。一方、医療では診療報酬など公定価格の影響を強く受けるため、普通の民間企業のように「コストが10%上がったので、価格も10%上げます」と自由にはできないはずだ。
つまり人件費を上げる必要があり、物価が上がり、設備投資に借金があれば金利負担も上がる。しかし、売価は自由に上げにくい。このような業界は「金利のある世界」ではやや難しい構造を持っていると思う。
不動産は、性質がやや異なる。利益が弱い会社ばかりではないが、土地や建物を借金で購入して長期間保有するビジネスなので、そもそもの金利感応度が高いと言える。
一方で、借金への依存度が低く、利益率が高く、価格転嫁力を持つ企業はかなり耐えやすい。
16. 個人は「職業ランキング」より借金との組み合わせを見る
では個人では、何の仕事をしている人が危ないのだろうか?これは、単純な職業ランキング的な見方はしない方がいいと思う。
例えば年収500万円でも、住宅ローン残高が1000万円ならかなり耐えられるかもしれない。一方で年収800万円でも7000万円の変動住宅ローンを抱えていれば、金利上昇のダメージはかなり大きくなる。
したがって個人について見るべきなのは、所得が伸びているか、住宅ローン残高が大きいか、固定か変動か、手元資金があるかだと言える。さらに勤務先の利益や財務体質が弱ければ、金利上昇が賃上げ、賞与、採用などにも間接的に影響してくる可能性がある。
何が言いたいかというと、個人の場合は職業名よりも、「自分の所得成長、自分の借金、勤務先の収益力」を見ることが重要なのだと思う。
17. それでも日本の家計所得は伸びている局面もある
2026年6月の家計調査では、二人以上の勤労者世帯の実収入は前年同月比で名目3.9%増、実質でも2.0%増だった。一方、二人以上世帯の実質消費支出は3.3%減少している。[9]
この数字は現在の日本をかなりよく表していると思う。所得は増えている。しかし物価や生活コストも上がっている。これから重要になるのは平均値よりも、所得を伸ばせる人と伸ばせない人の差なのだろう。
18. 金利上昇で得をする人もいる
ここまで困る側ばかり書いてきたが、当然得する側も存在する。借り手が利息を払うのであれば、その反対側には利息を受け取る人がいる。その代表例は預金者、新しく国債や社債を購入する投資家、現金を大量に持つ企業などであると言える。中小企業庁も、金利上昇は支払利息を増加させる一方、有利子資産を持つ企業には受取利息増加という効果があると指摘している。[8]
しかしながら、高金利化と政府財政の信認低下による通貨価値の低下が同時に進行する場合は、必ずしも預金や債券が有利ではないことに注意したい。結局は、インフレと金利のどちらが勝るかという話だ。確かに近年では米国債の利回りは上がっている。しかし、インデックス株式やゴールドの方がリターンが良かったことも、客観的な事実であるはずだ。
銀行についても、信用コストが急増しない範囲であれば、金利ザヤの改善の恩恵を受ける可能性がある。つまりゼロ金利時代は借り手に非常に有利な世界だったが、金利のある世界では貸し手にもリターンが戻ってくると言える。金利上昇とは、借り手と貸し手の間で所得分配が変わる現象とも言える。
19. 個人はどうしたらいいのか?
現時点で住宅ローンを持っているなら、自分のローンを注意深く見る方がいいと思う。残高はいくらなのか、固定か変動か。現在の適用金利はいくらなのか、いつ見直されるのか。1ポイント上昇したら年間返済額はいくら増えるのか。そして、その増加額を手取り所得の増加で吸収できるのか。こういった計算が重要だろう。
これから住宅を買う場合も、「5000万円のマンションは高いか?」だけで考えない方がいい。同じ5000万円でも金利1%と4%ではほとんど別の商品だからだ。
会社員なら、勤め先についても少し見た方がいいかもしれない。利益は増えているのか、借金は多いのか、売価の値上げできているのか、借り換えは近いのか。企業が金利上昇を吸収できなくなった場合、すぐに倒産するわけではないはずだ。その前に設備投資を減らし、採用を減らし、賞与を抑え、賃上げを弱めて雇用を維持する可能性が高い。
資産運用についても、考え方は少し変わる。ゼロ金利時代とは、まさしく「現金は何も生まない」という環境であったと言える。金利のある世界では、預金や短期債にも利息が生まれる。しかし、だからと言ってこれらの資産が必ず株式やゴールドよりリターンが良くなるとは限らない。
過去に長期金利が上がった時代の例として、1980年代前半のアメリカが有名である。この時期は、10年債の平均利回りが10%を超えた。しかし、当時のSP500は平均リターンが17%程度であり、さらに激しい勢いで上昇したのだ。また、むしろ当時の小型株は平均で年20%のリターンを記録しており、高金利で中小企業が資金繰りに困る、というイメージからはかけ離れている。高金利は株に不利、ともよく言われると思うが、それも必ず成り立つようなものではないということだろう。
しかし一方で、1980年代のアメリカとは経済成長の勢いも、政府債務の状況も異なるのも、現実である。それゆえに、「金利が上がったから国債」とか、「過去の前例では株式」、といった単純な理解ではなくて、原則通り分散性の高い運用をすることが重要と考える。
結局、金利の方向を完璧に予想するより、金利が上がっても壊れない家計にしておくことが重要なのだと思う。もし筆者であれば、一部の現金を生活防衛資金を固定して分離した上で、次の画像に示した投資ポートフォリオを選好する。
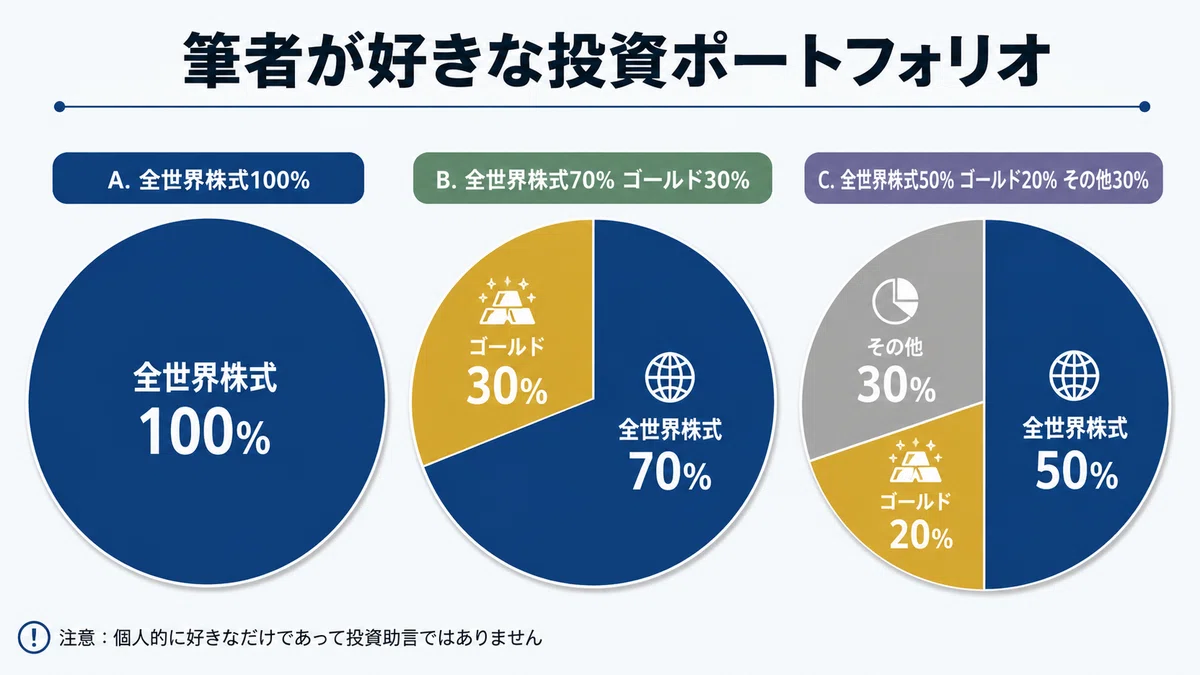
20. これから金利を見る時は何を見ればいい?
では今後、ニュースで長期金利を見る時には何を見ればいいのだろうか。筆者は10年国債だけを見るのでは不十分だと思う。
まず2年を見る。ここが急上昇しているのであれば、中央銀行の政策金利予想が強くなっている可能性が高い。次に10年を見る。ここには政策金利だけでなく実質金利、インフレ補償、タームプレミアムなどが入ってくる。そして30年、40年を見る。ここが特に大きく上がるのであれば、超長期タームプレミアム、政府財政、国債供給、生命保険や年金など長期投資家の需要を考える必要があるだろう。
さらに、今回説明した二つの分解を見る。実質金利+BEIでは、「インフレ補償が増えているのか、それとも実質金利側が増えているのか」を確認する。期待短期金利+タームプレミアムでは、「市場が将来の政策金利を高く予想しているのか、それとも長期間債券を保有するための追加報酬が増えているのか」を見る。
例えば、名目金利が上昇しているのにBEIは横ばい、実質金利が上昇し、さらにタームプレミアムまで上昇しているのであれば、少なくとも「単なるインフレ期待上昇」ではない。
日本については、円相場や国債入札も補助的に見る価値があると思う。もし30~40年金利上昇+円安+タームプレミアム上昇+国債入札悪化が同時に起きるのであれば、財政や金融政策への信認について警戒度を一段上げてもよいかもしれない。一方で実質金利が上がっていても、企業利益、生産性、実質賃金が強く、円も強いのであれば、比較的良い成長および正常化型の金利上昇と言える可能性もある。
結局、「金利が上がった」という一つの数字だけを見ても、実態は分からないということだろう。
21. 本当に怖いのは「3%」そのものではない
ここまで考えると、筆者は「日本の10年国債が3%になった」という数字そのものを過度に恐れる必要はないと思っている。本当に重要なのは二つである。なぜ金利が上がったのか。そして、その金利を支払うだけの収益の成長が借り手にあるのか。
生産性や設備投資が増えた結果として実質金利が上昇するなら、それは比較的良い金利上昇かもしれない。一方で景気も所得も弱いのに、政府債務への不安や国債大量発行によってタームプレミアムだけが上昇するのであれば、かなり危険な金利上昇であると言える。
政府なら、税収と名目GDPを伸ばして利払いを吸収できるのか。企業なら、利益とキャッシュフローを増やして追加利息を払えるのか。個人なら、手取り所得を増やして住宅ローンの追加返済を吸収できるのか。
現在の日本では税収は高く、企業利益も強い。家計所得も増えている場面がある。したがって「日本には金利を払う能力が全くない」という状況ではないと思う。しかし同時に政府債務は巨大であり、高い金利が長期間続けば借り換えによって平均調達金利は大きく上昇するはずだ。中小企業には借入依存度が高く、価格転嫁できない会社もあると思う。個人にも所得があまり伸びないのに、大きな住宅ローンを抱えている人がいるかもしれない。
おそらく「金利のある世界」で本当に起きるのは、日本人全員が一斉に貧しくなる、というようなことではない。金利上昇を所得、利益、税収で吸収できる借り手、できない借り手の差が広がることなのだと思う。
そして債券市場が政府に問い始めていることも、実は同じである。それは、「日本やアメリカは明日デフォルトするのか?」という極端な話ではない。これだけ借金を増やして、将来どうやって帳尻を合わせるのか?ということだろう。増税するのか、歳出を改革するのか、経済を成長させるのか。それともインフレによって債務の価値を薄めるのか。その答えが見えなければ、不確実性から投資家はさらに高い利回りとプレミアムを要求するだろう。そして高い金利によって利払い費が増えれば、それがさらに財政への不安を強めてしまう構造がある。
世界は「カネをほとんど無料で借りられる時代」から、「カネを借りるなら、それに見合った収益力を求められる時代」へ戻り始めていると言えそうだ。
問題なのは金利が上がったことではない。なぜ金利が上がり、その金利を支払うだけの収益力が借り手にあるのか。個人も企業も政府も、結局問われていることは同じなのだと思う。その意味では、「金利ある世界」では、全員が利払いの負担で貧しくなるわけではなくて、収入を金利以上のペースで伸ばせる側と、そうでない側の「格差拡大」こそが実態に近いと考える。
「その借金、本当に稼いで返せますか?」
メルマガのご紹介
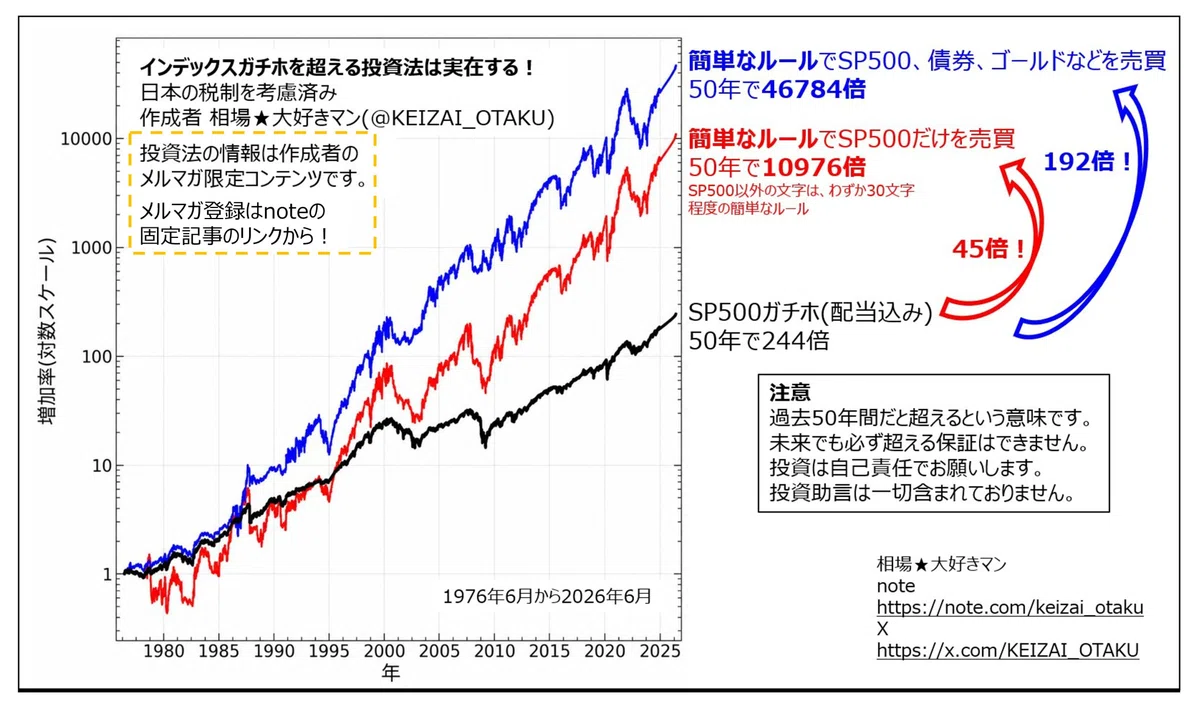
メルマガでは、noteより詳しいマクロ経済分析レポートを、配布しております。また、メルマガ登録特典として、「インデックスガチホを超える投資法」の解説資料も、ご用意しております。ぜひ一度、下の紹介画像をご覧ください。メルマガ登録はこちらから。
【読んでいただいて、ありがとうございます!】
スキ(いいね)、フォロー、すぐに通知、ぜひお願いします!
いつもスキしていただいている方、ありがとうございます。
【他の記事はこちら】
出典・参考資料
[1] Reuters, “Japan's benchmark bond yield rises to 3% for first time in 30 years”, 2026年9月1日。日本の2年・10年・超長期金利、インフレ、金融政策、財政懸念。
URL:https://www.reuters.com/world/asia-pacific/japans-benchmark-bond-yield-rises-3-first-time-30-years-2026-09-01/
[2] Federal Reserve Board, H.15 Selected Interest Rates。米2年・10年・30年国債および10年・30年TIPS。
URL:https://www.federalreserve.gov/releases/h15/
[3] 財務省「10年物価連動国債入札結果」、2026年8月12日。実質利回り0.860%。
URL:https://www.mof.go.jp/english/policy/jgbs/auction/calendar/eresul/eresul20260812.htm
[4] Federal Reserve Bank of New York, Treasury Term Premia。ACMモデルによる期待短期金利とタームプレミアムの推計。
URL:https://www.newyorkfed.org/research/data_indicators/term-premia-tabs
[5] IMF, “Japan: 2026 Article IV Consultation”。日本国債のタームプレミアムと財政リスク認識。
URL:https://www.elibrary.imf.org/view/journals/002/2026/075/article-A001-en.xml
[6] European Central Bank, “Financial and macroeconomic implications of the rise in very long-term yields”。ユーロ圏の超長期金利、実質金利、財政・国債供給。
URL:https://www.ecb.europa.eu/press/economic-bulletin/focus/2026/html/ecb.ebbox202602_07~250e7bbf23.en.html
[7] 財務省「租税及び印紙収入決算額調一覧」。2025年度税収。
URL:https://www.mof.go.jp/tax_policy/reference/account/data.htm
[8] 中小企業庁「2025年版 中小企業白書 第2節 金利・為替・物価」。中小企業の借入依存度と金利上昇の影響。
URL:https://www.chusho.meti.go.jp/pamflet/hakusyo/2025/chusho/b1_1_2.html
[9] 総務省統計局「家計調査 2026年6月分」。勤労者世帯の実収入、実質消費支出。
URL:https://www.stat.go.jp/data/kakei/sokuhou/tsuki/
免責事項
この記事は個人的な意見と分析の公開であり、投資助言を目的とするものではありません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨および助言するものではありません。
将来の政策、需要、企業業績、資産価格に関する記述は、公開情報に基づく推定や仮説であり、その実現を保証するものではありません。
この記事を参考にして行った投資、運用、トレーディングなどの結果について、著者は責任を負うことができません。
この記事はAIを利用して情報整理と分析を行っているため、内容の完全性や正確性を保証するものではありません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。
この記事が参加している募集
この記事は noteマネー にピックアップされました

