解説★賃貸か?持ち家か?

このnoteでは、賃貸か?持ち家か?という論争について解説するぞ。
注意:著者はマクロ経済投資家であり、不動産投資は詳しくありません。
・賃貸か?持ち家か?
この論争の面白いところは、賃貸派と持ち家派がおり、どちらの主張もそれなりに正しい、ということである。と言うか、本質的には、賃貸の家賃が損益分岐点のラインに自動的に調整される、ということなのだろうけども。重要なのは、賃貸の方が有利な人と、持ち家の方が有利な人がいるというものの見方ではないかと思う。どっちかが絶対的に良いということではなくて、自分のライフプランだとどっちが有利になるのかということだろう。
・賃貸と持ち家のメリット、デメリット
さて、有利な人を議論する前に、それぞれのメリットとデメリットを確認しておこう。
・賃貸のメリット
引越ししやすい。
独身だと家賃が安い。
余剰資金で株式などに投資しやすい。
・賃貸のデメリット
家賃を払うだけで、家が手に入らない。
家族だと家賃が上がっていく。
高齢だと借りにくいかも。
・持ち家のメリット
ローンを払い終わると、家が手に入る。
心理的な安心感。
・持ち家のデメリット
引越ししにくい。
ローンが金利依存。
固定資産税とか修繕費で意外と維持費がかかる。
このような感じだと思う。次に、それぞれに有利な人を解説する。
・賃貸が有利な人
まず第一に、引越しする可能性が高い職種の人。これはもう決定的だと思う。そして、独身の人だろう。一人用の物件の場合は、賃貸の家賃はかなり安くすることができるからだ。意外と重要なのが、そうやって安い家賃で株式投資などの余剰資金を多く準備した場合、株式の利回り期待値は不動産よりも高いので、トータルで資産が増えやすいという点だろう。入金力と呼ばれるものだ。まとめると、引越しする人か、住居コストが収入よりかなり低い人。
・持ち家が有利な人
当然、引越しする可能性が低い人。そして、同居する家族の人数が多い人。同居人が多い場合は、かなり賃貸の家賃は上がっていくからだ。逆に独身だけを想定した持ち家というのは、むしろレアな物件だと思う。まとめると、引越ししない人か、住居コストが収入に近い人。
・どっちとも言えない人(損益分岐点)
同居する家族の人数は多いが、共働きの人。または、共働きぐらい稼げる職種の人。このケースは、住居コストは高いが、収入も高いということになる。どっちとも言えないのだけど、ぶっちゃけて言うと、賃貸の方が離婚後のリスクが小さいのは、見逃せないと思う。
・ローン金利に気をつけろ
ローン金利は、見た目以上に支払い総額を増やすので注意が必要だ。具体的には、30年ローンで金利が1%増えると、総額が16%増える。50年ローンだと、金利1%で総額が27%増える。日本はアベノミクス時代はずっと低金利だったが、最近は金利が上がってきているので要注意である。日本だとまだ2%以下の金利でローンを組める場合が多いようだが、例えばアメリカだと住宅金利ローンは6%を超える。このような場合、30年ローンの支払総額は実に原価の2倍近くになるのだ。
日本はずっと低金利だったから、あまり意識されていないかもしれないが、金利のある世界でお金を借りるというのは、覚悟がいることだ。逆に投資はお金を貸す側だから、高金利の恩恵を利用することだってできるはずだ。
・高齢だと賃貸に住めなくなる、と言われるが・・
高齢者は賃貸に住めなくなる、というのは、当然傾向としては住みにくくなるようである。しかし、人口減少時代で特に地方は物件が余っているので、何も選択肢が無いというわけではないようだ。人口が増加していた時代は、確かに厳しかったのかもしれないが。
まず、地方だとゼロ円物件とかも出ているぐらいで、数百万円ほど元手があれば、買う家が何もないということはなさそうである。安いほど不便だろうし、修繕費などもかかるのだろうが。また、高齢者向けの賃貸サービスや、URのように数百万円の貯金さえあれば保証が通る仕組みも増えてきているようだ。
そういった不確定性に不安を感じることもあると思う。持ち家のメリットの一つは、老後まで住居が確定する安心感なのだと思う。ただ、保険やアルソックなどと同じで、安心というのはそれなりのコストを支払わないと手に入らないサービスなのだろう。
・東京のマンション神話への警告
持ち家はローンを払うと自分の資産になるのだけど、数十年で値段が大きく上がるかのような雰囲気のネット記事をよく見る。まあそれも、過去数十年の東京の不動産価格(特にマンション)を見ていれば、そう思うのも無理はない。
しかしながら、不動産価格の上昇率の世界的な平均は、年率でインフレ率よりも1%程度プラスになった程度とされる。また、インフレ率は世界平均で2.5%ぐらいである。つまり、年3.5%ぐらいが統計的な値ということであり、東京の不動産価格は明らかに統計平均より上がり過ぎと言える。さらに、ゼロ円物件の話をしたけども、将来にほぼ価値がつかなくなる可能性だってあるのだ。
持ち家は確かに資産になる。しかし、値段が大きく上がるはず、というのは楽観的過ぎるし、投資の基本である分散性は最悪である。一方で、全世界株式は統計的に年率8%以上をずっと記録してきたし、分散性はとても優れているのだ。他にも債券やゴールドなど、不動産より期待値リターンが高い資産はたくさんある。
・安めの賃貸に住み、資産運用し、老後に地方に家を買うという発想
最後に他の記事ではあまり見ない、マクロ投資家ならではの考察を述べたい。日本は、残念ながらこれから人口が増えることはおそらく無い。だから、地方は家が間違いなく余っていくだろう。だから、退職後、地方で一括支払いで安い家を買うという考えはどうだろうか?
こうすれば転勤や転職もしやすいし、高金利ローンに悩まされることもないはずだ。安めの賃貸に住んで作り出した余剰資金を、株式などで資産運用すれば、そのための費用が手に入る可能性も高いだろう。まあ、いろいろとライフステージがあるから、そう簡単ではないかもしれないが、合理性だけを追求するとこの戦略が良いように思う。
マクロ投資家は期待値や合理性が大好きで、安心感に興味が無い人が多いからこういう戦略を思いつくのだろう。さっさと安心したいなら、ローン組んで家を買えばいいのではないかと思う。ちょっと心配しているのは、ローン金利は低いもので、不動産価格は上がるもの、みたいな雰囲気が日本にはあるけども、それは経済的に当たり前ではないということだ。
・最悪のケース
あえてこんな事を書かなくて良いのかもしれないが、最悪のケースは以下のようなものだろう。
共働きだったのでペアローンで東京の高級マンションを買ったが、変動金利によるローン金利上昇で支払総額がかなり増え、一方でマンション価格は思ったより上がらず、離婚してしまい、転勤もする羽目になった。
賃貸で余剰資金を資産運用していた場合と比べて、いろんな意味でめちゃくちゃ差がついてしまっていると思う。
・結局、どうすればいいのか?
住居は資産なのだが、他の資産と違うのは、あまりにも生活そのもの過ぎる、ということだろう。よって、不動産投資としてのも戦略を気にしながらも、ライフプランや家族の価値観に基づいて判断した方が良さそうだ。
そのような価値観を抜きにして、不動産投資の戦略だけを考えた場合の例として、退職後に一括で地方に家を買うという案を紹介した。
また、繰り返しになるが、低金利やマンション価格の上昇が当たり前、みたいな雰囲気には気を付けよう。東京のマンションで持ち家をゲットしつつ、価格上昇で得をできた人たちは運が良かったのである。
・要約
引越しの可能性をよく考えよう。
住居コストと収入のバランスが大事そうだ。
ライフプランや価値観を重視しよう。
金利と、不動産は統計的には値段があまりあがらないことに注意しよう。
【他の記事も読んでみませんか?】
アラサーで数千万円の資産形成に成功した僕が経済を語るnote
★本日のAI生成画像★
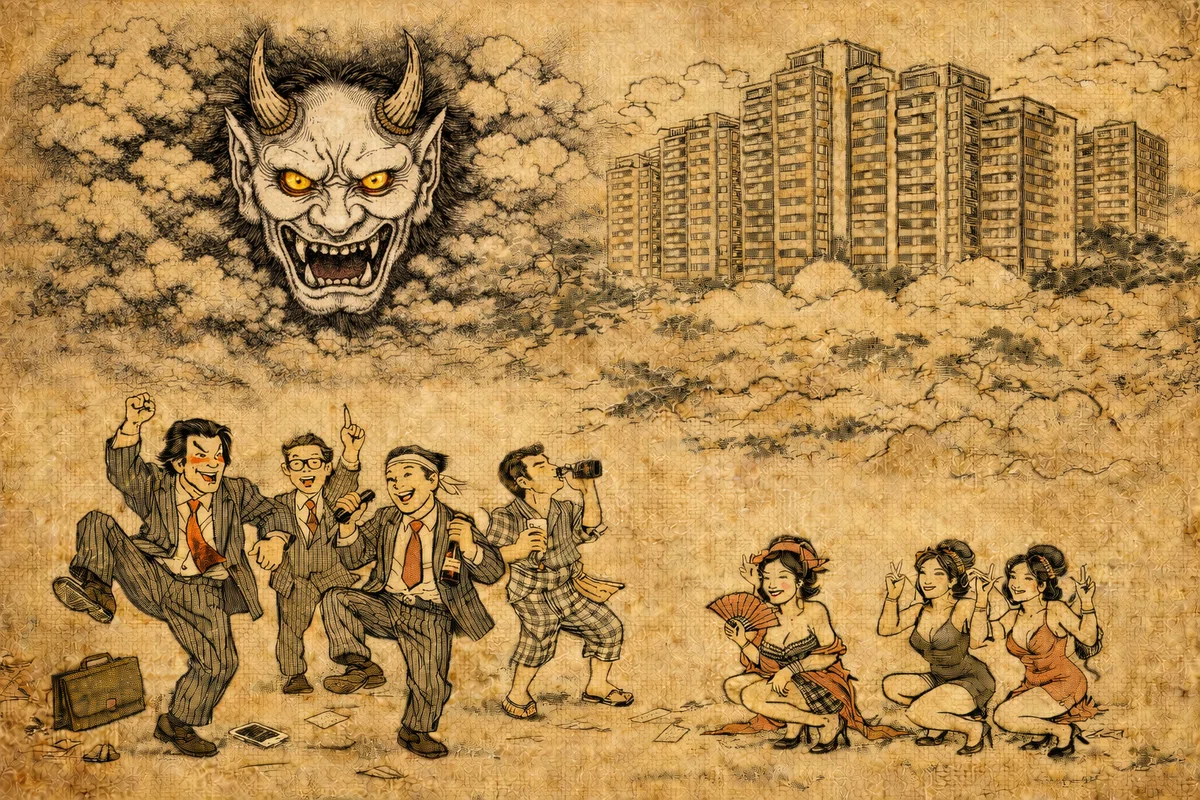
東京マンション神話絵巻を、ご照覧あれ!
免責事項
この記事は個人的な意見と分析の公開であり、断定的事実や投資助言は一切記載されていません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨および助言するものではありません。
この記事は個人的な推測を公表しているだけであり、特定の商品の価格を保証する意図は一切ありません。
この記事を参考にして行った投資、運用、トレーディングなどの取引の結果について著者は責任を取ることは一切できません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。
