解説★過去100年の経済データ

このnoteでは、1920年から2020年までの、過去100年間の経済データについて解説するぞ。
・過去100年の経済データ
過去100年の経済データは、著名投資家レイ・ダリオ氏の文献「Paradigm shifts」で調査されている。
https://economicprinciples.org/downloads/Paradigm-Shifts.pdf
この文献の6ページ目には、100年間の米国株式、米国債券、ゴールド、シルバー、コモディティの10年平均リターン(1年ごとの変化率を、10年間で平均したもの)が記載されている。また、インフレ率やGDP成長率も記載されており、貴重な情報がまとまっている素晴らしい文献だ。
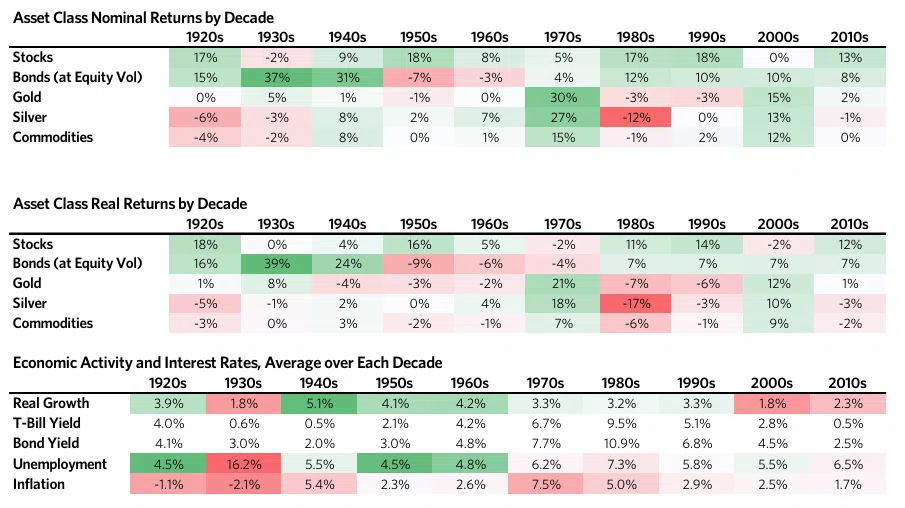
上段のNominal Returnsとは名目リターンであり、これは我々が普段見ている株価などの変化率であると思えばよい。中段のReal Returnsとは実質リターンであり、これは簡単に言うと価格変化率の、インフレ率からの差である。インフレが起きている時は何でも上がるのは当たり前なので、差分で考えましょうと言うことだ。
投資家としての成績は実質リターンを見る方が良いのかもしれないが、日常的な感覚だと、とにかくお金が増えたほうが嬉しいだろうから、そういう意味では名目リターンを見る方が良いのかもしれない。インフレだと何を買っても勝ちやすいし、逆にデフレだと勝つのはとても難しいのだ。インフレ率を見てポートフォリオにおける現金割合を調節するのは、スタンダードかつ非常に強力な戦略だろう。
代表的なアセットである米国株式、米国債、ゴールドの名目リターンとインフレ率を図示したのが、次の図だ。
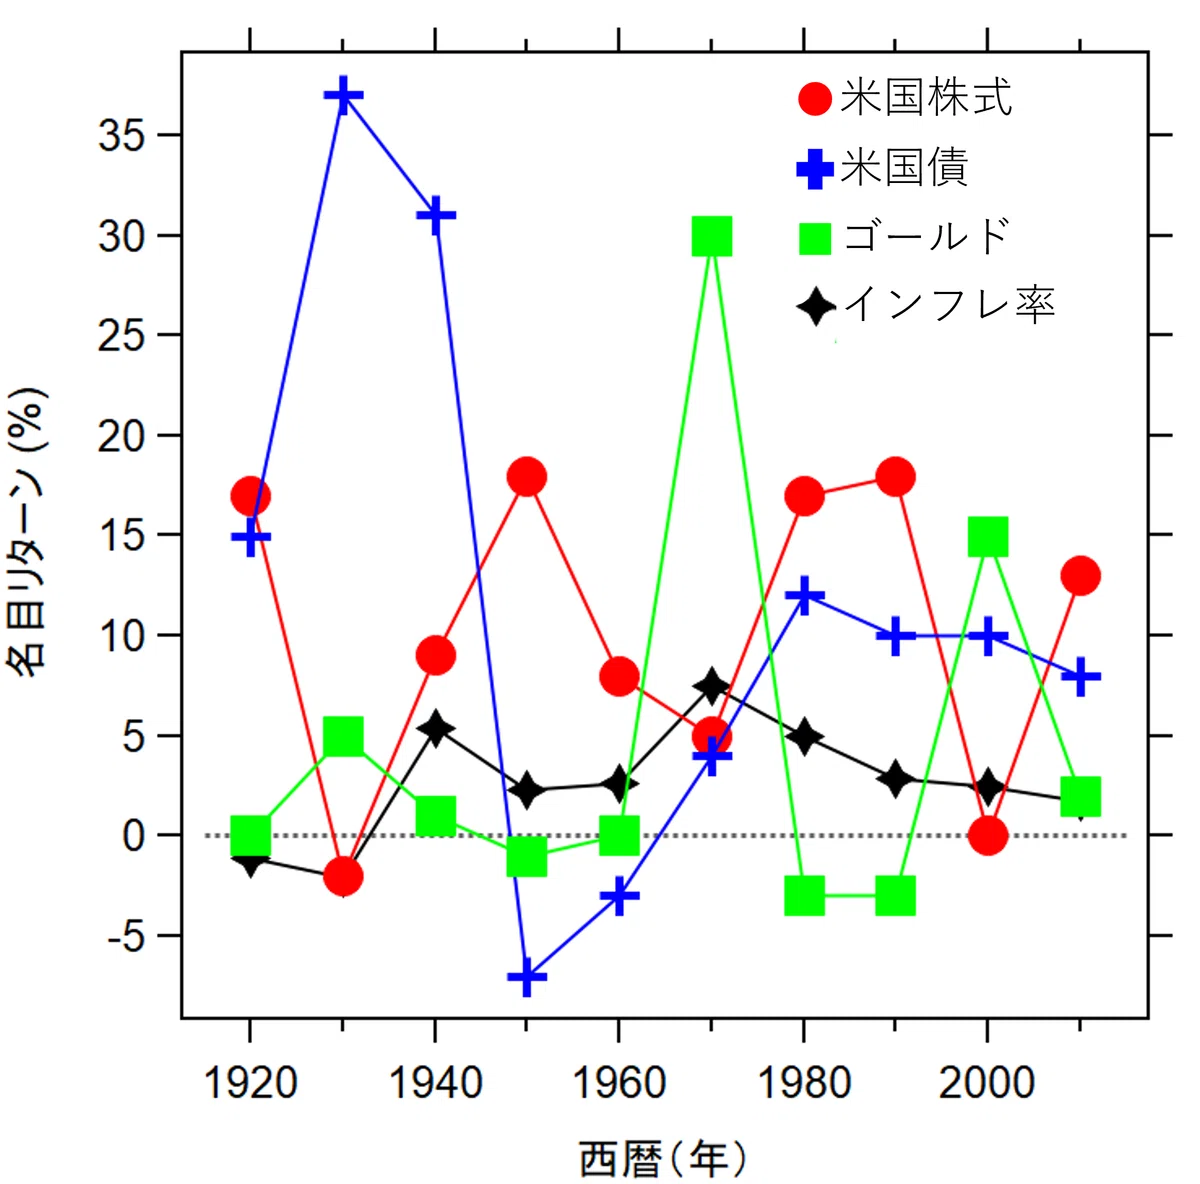
まず、この図を見る上で、以下の2点に注意しなければいけない。一つ目が、1930年代に世界恐慌が起きたこと。二つ目が、1940年代に第二次世界大戦が起きたことだ。これらは、どちらもグローバル経済における激動の時代で、ちょっと他の時代と普通に比較するのは難しいかもしれない。先進国である米国の国債の利回りが1年で30%を超えるというのは、かなり特殊な状況だろう。また、米国株式は、1年ごとにだいたい0から15%の価格上昇をしてきた、ということがわかる。
次に、ゴールド、シルバー、コモディティの類似性を確認しておこう。コモディティは複数のアセットの複合であり指数ごとに割合は変わるのだが、有名なS and P GSCI指数だと、現時点でエネルギー(石油など)57%、農作物17%、産業金属11%、畜産10%、貴金属6%で構成されているようだ。ざっくりと、石油+食料+金属の平均ぐらいのイメージだろう。
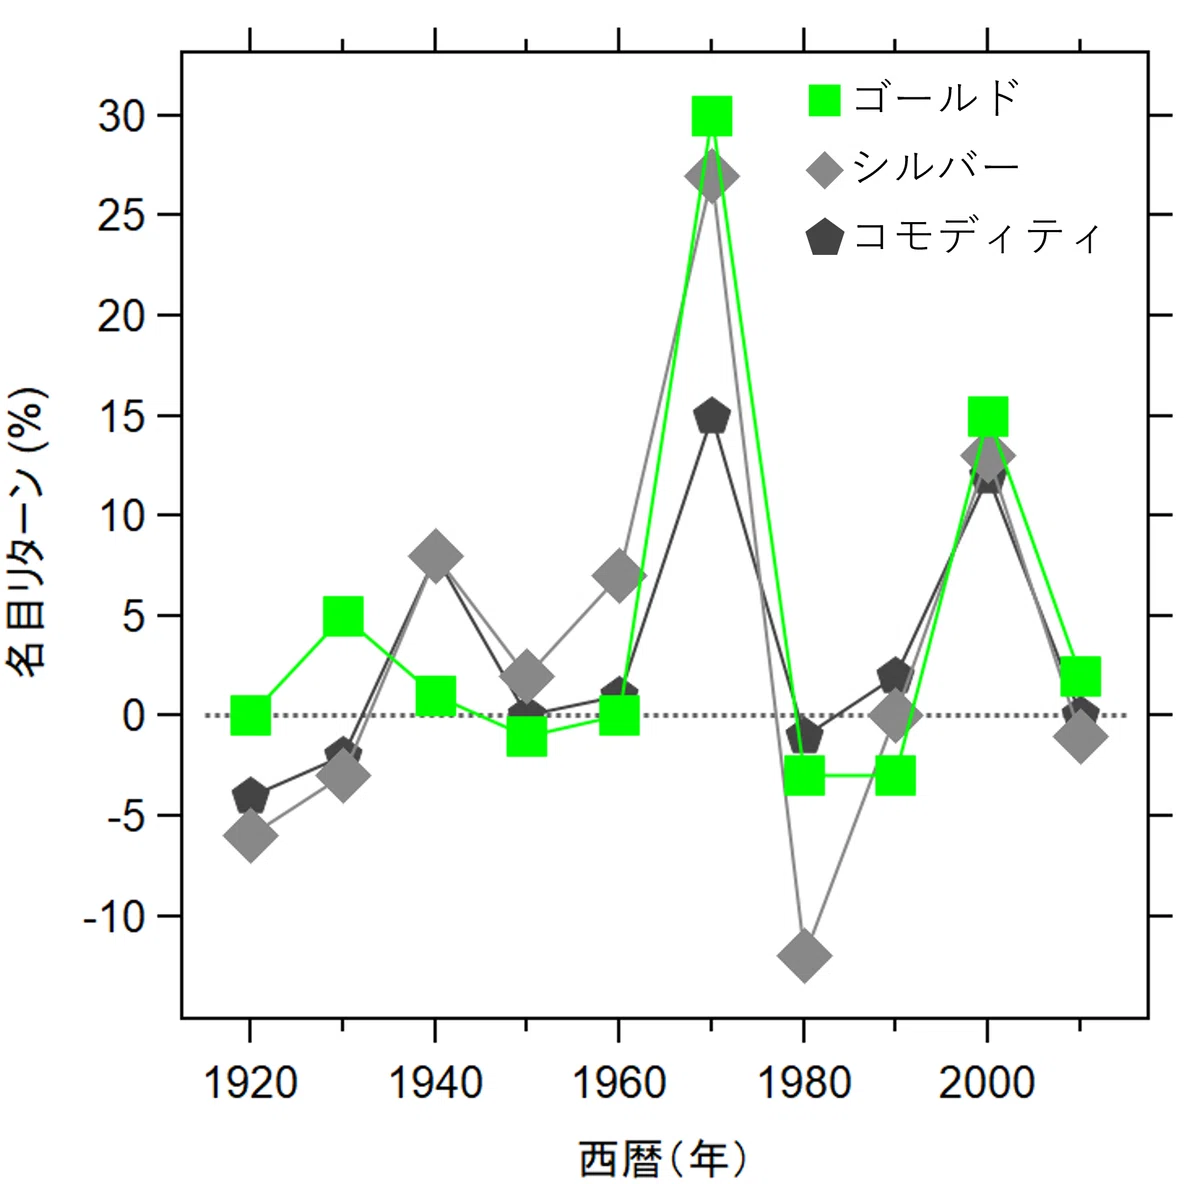
ゴールド、シルバー、コモディティのリターンの傾向は、少なくとも過去100年では、よく似ていることがわかるだろう。
・100年間の平均リターン
次に、100年間のリターンの平均値とエラーバーを図示する。エラーバーとは標準偏差の大きさであり、どれぐらい数字がバラついているかを示す指標だ。
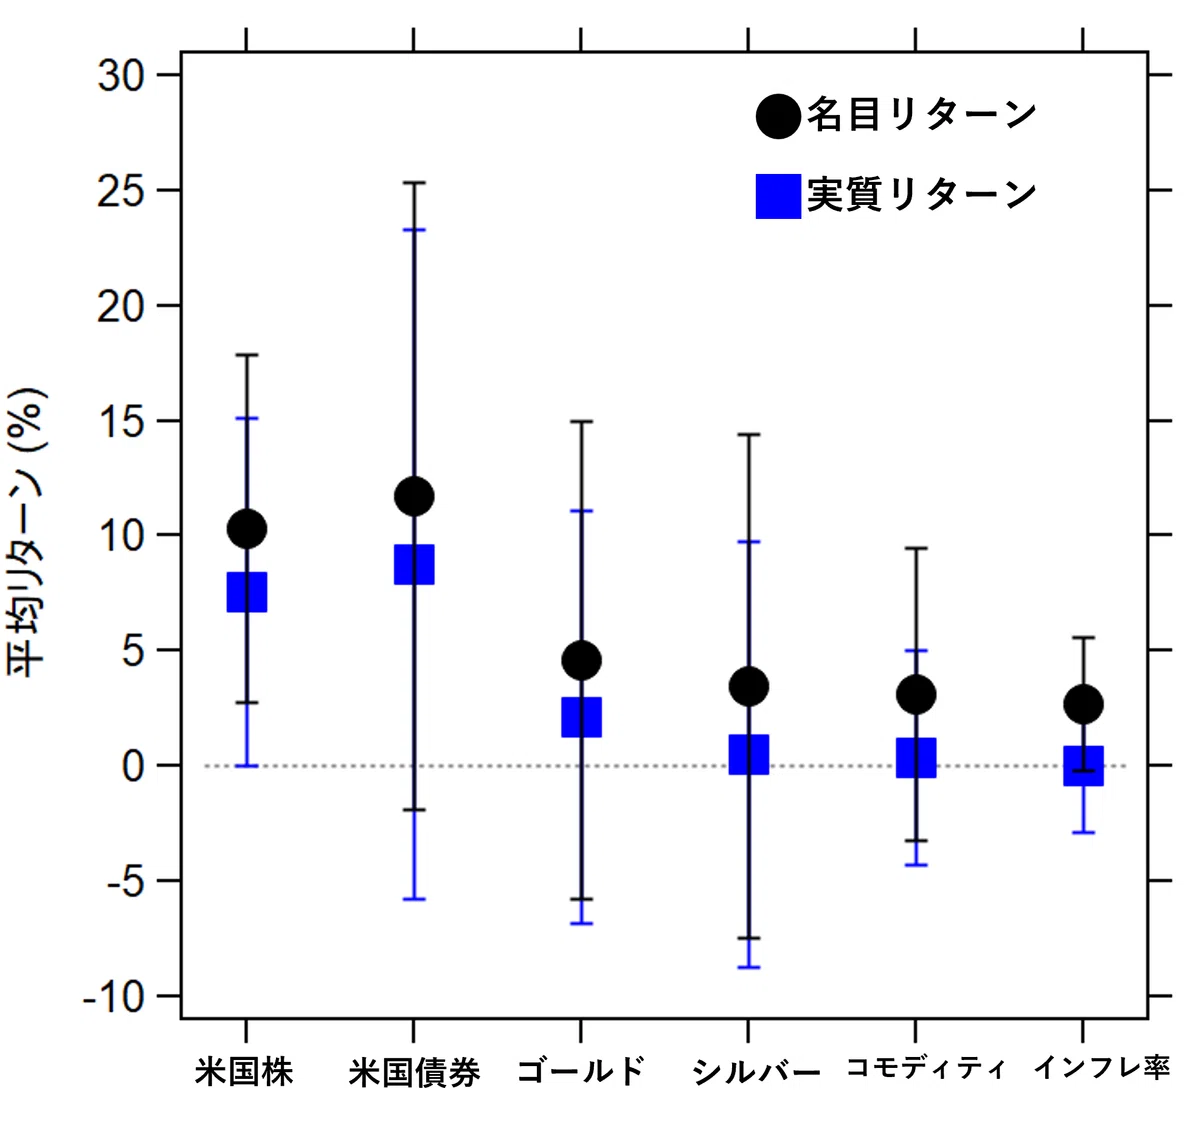
名目リターンの数値は、株10.3%、債券11.7%、ゴールド4.6%、シルバー3.5%、コモディティ3.1%、インフレ率2.7%だ。債券が最高の平均リターンという結果になったが、これは1930から1940年代に世界恐慌と大戦が起こり、米国債の利回りが30%を超えていたからで、ちょっと現代の参考になる数値ではなさそうだ。
200年間のチャートで見てみると、株式は200年で60万倍になったのに対して、債券は200年で300~900倍程度だ。よって、仮に債券が200年で600倍だと思うと、債券の200年のリターンは株式の約1/1000になるはずである。これは、1年平均だと株式より約3.5%リターンが低いことを意味する。つまり、債券の平均リターンの、より参考になりそうな値は10.3-3.5=6.8%程度だと言えるだろう。
各アセットの名目リターンのイメージを今一度、共有しておきたいと思う。株10%、債券7、ゴールド5、コモディティ3、インフレ率2.5ぐらいが目安だろう。この値を参考にして、上がり過ぎか、下がり過ぎかを考えている。リーマンショック以後は低金利環境が普通だったから、債券の利回りはもう少し低いかもしれないが。
お気づきかと思うが、シルバーやコモディティは、過去のデータを分析した結果では、ほぼゴールドの下位互換と言えそうだ。こういった背景から、個人的にはゴールド以外の金属やコモディティは難易度が高いアセットとして分類している。
・データから考える、良さそうな戦略とは?
さて、100年間の経済データをざっくりと解説した。では、ここからどのような戦略を考えることができるだろうか?
まず、個人的な意見では、空売り(ショート)は使わないということである。なぜなら、どのアセットも期待値では価格上昇傾向にあるからだ。よって、買い(ロング)を入れるアセットと、タイミングを考察すればよい。
それでは、いつ、何を買えばいいのか?
個人的には、株式とゴールドの関係によく注目している。
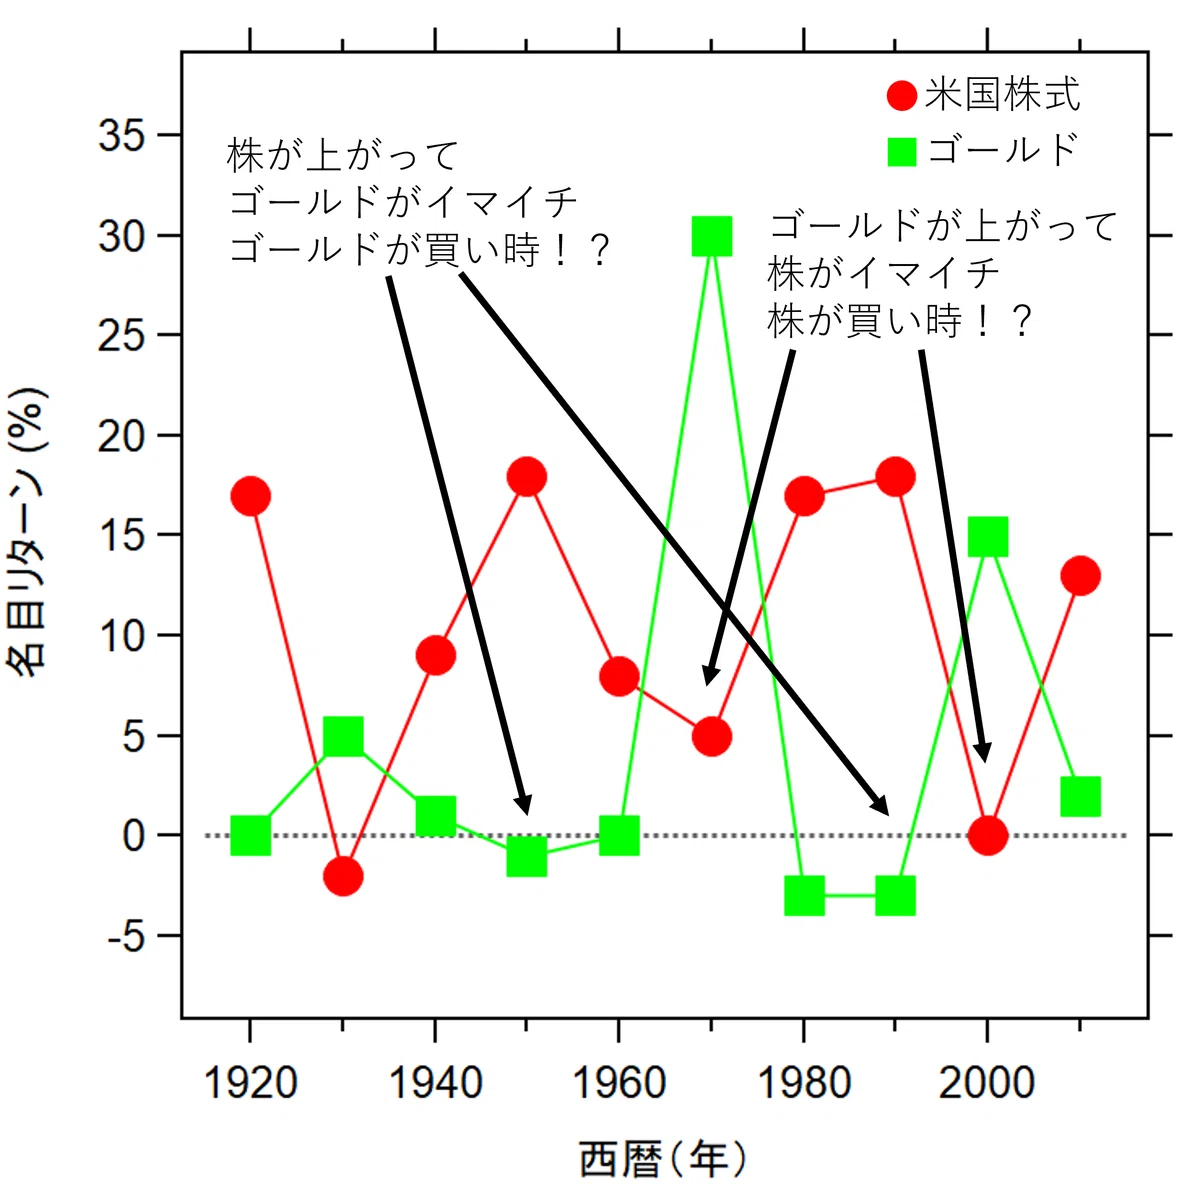
少なくとも過去100年では、株のリターンが低くてゴールドのリターンが高かった時、そして逆に株のリターンが高くてゴールドのリターンが低かった時は、それぞれ株とゴールドの買い時だったと言えそうだ。なお、2010年代も株のリターンが高くてゴールドのリターンは低かった。そして、最新のデータなのでグラフには載っていないが、2020年以降のゴールドのリターンは読者の皆様がご存知の通り、やはり非常に高かったのである。株とゴールドを交互に買えばいいのではないか!?と、ワクワクしないだろうか。
このグラフだけ見ていると、利益を大きくするために、株やゴールドを、いいタイミングで全力で買って投資金額の100%近くにする、というようなフルスイング運用をしたくなるかもしれない。しかしそれは人間が誰しも持つ欲望で、リスクが高すぎるだろう。現実的には、例えば株70%ゴールド30%にしておこうというような、割合を固定するポートフォリオ(PF)運用が有用だろう。ポートフォリオについては別記事で解説したので、そちらをご覧いただきたい。
今回のnoteでは100年データのざっくりとした傾向と、戦略の考察の例を紹介した。各年代の歴史的背景とか、もっと統計的な分析とか、深堀りできることはたくさんあるのだが、これらは今後に別のnoteで解説をしたい。
・要約
過去の経済データから傾向を読み取ったり、戦略を考えたりできる。
【他の記事も読んでみませんか?】
アラサーで数千万円の資産形成に成功した僕が経済を語るnote
★本日のAI生成画像★
落ちてくるナイフを掴もうとする人を、ご照覧あれ!
免責事項
この記事は個人的な意見と分析の公開であり、断定的事実や投資助言は一切記載されていません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨するものではありません。
この記事は個人的な推測を公表しているだけであり、特定の商品の価格を保証する意図は一切ありません。
この記事を参考にして行った投資、運用、トレーディングなど取引の結果について著者は責任を取ることは一切できません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。
この記事が参加している募集
この記事は noteマネー にピックアップされました

