#3 株式をどう分散すべきか? 投資信託の定番と、選び方の基準

前回の記事:
今回の問い
幅広い企業に簡単に分散投資する方法はあるのか。
どのように分散先を選べば良いのか。
とりあえず定番の選択肢は何か
今回の結論
投資信託やETFという仕組み(株寄せ集めパック)を使うことで、一つの商品で何百、何千という企業へ分散できる。
これには中身の異なる多くの商品があるが、以下のインデックス運用が定番。迷ったらとりあえずここから選ぶ。
S&P500:米国の主要企業約500社に投資
全世界株式:全世界企業に丸ごと投資
選び方、考え方
中身:投資先の企業群の、今後の長期的な成長を信じることができるか?投資先も、企業数もさまざま。
米国大手企業の成長を今後も信じる場合 → S&P500
米国以外の国の企業群がより大きく成長する可能性を信じる場合 → 全世界株式
米国の、さらに一部のテック企業たちが今後も牽引していくことを信じる場合 → NASDAQ100 など
運用コスト:保有金額に対して割合で手数料が発生する(信託報酬)。なるべく低いものを選ぶ。
一般に、上述したようなインデックス連動型(パッシブ運用)は低く、プロが独自の銘柄選定により高リターンを狙うアクティブ運用で高い。
為替ヘッジの有無:上述の商品のように、中身が外国株の場合、為替の影響を受ける。
ヘッジ無し:為替変動の影響をそのまま受ける。購入時よりも円安になれば得、円高になれば損。
ヘッジ有り:為替変動の影響を受けない。一般にヘッジコストがかかる。<注1>
以下、本文。
投資信託とETF|株の寄せ集めパック
何百社もの企業を調べ、一社ずつ株式を買うのは現実的ではない。
そこで使うのが、投資信託やETF。一つの商品で、多数の企業へまとめて投資できる。
投資信託は、多くの投資家から集めたお金を、運用会社が株式などへ投資する仕組み。
ETFも投資信託の一種だが、株式と同じように証券取引所で売買する。<注2>
長期積立目的であれば、投資信託でよい。
インデックス|株の寄せ集め方を決めるルール
S&P500やNASDAQ100など、株式市場の値動きを表す指数を「インデックス」と呼ぶ。
この指数と同じような値動きを目指す商品が、インデックスファンドである。
一方、プロが企業を選び、指数を上回る成績を目指すのがアクティブ運用。
一般に、インデックス運用は低コストで市場全体の成長を取り込めるため、長期リターンでアクティブ運用を上回ることが多い。<注3>
基本的にインデックス運用を選択すれば良い。
何を持つか
インデックスにもさまざまな種類があり、中に入る企業と偏りも変わる。<注4>
以下、代表例
S&P500:米国の主要企業約500社。米国大型企業を厚く持つ
全世界株式 :日本を含む世界中の企業、2000社以上。伸びる国を自分で当てない
NASDAQ100 :Nasdaq上場の大型非金融企業100社。米国大型成長企業(テック系多い)を厚めに持つ
全世界株式も、各国を同じ割合で持つわけではない。企業の時価総額に応じて比率が決まり、現在は米国の比率が高い。
下のチャートのように、過去15年を振り返ると、米国、特にテック系企業が成長を牽引してきた。[チャート1]
ただし、この過去の成績が未来も続くとは限らない。
加えて、少数の企業群に集中投資するほど、リスク(騰落の幅)も一般に大きくなる。[チャート2]
これらを理解した上で、自分で、信じる市場を選択することが大事。
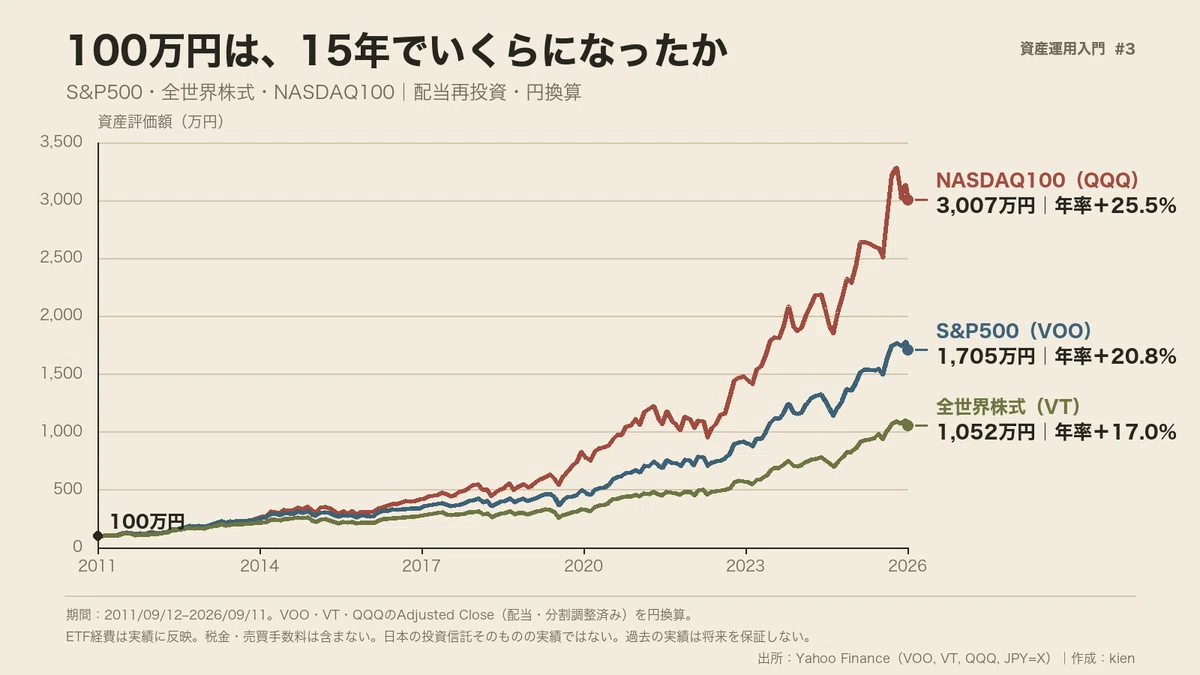
過去15年の3指数比較。米国、特にテック企業の存在感が大きかった
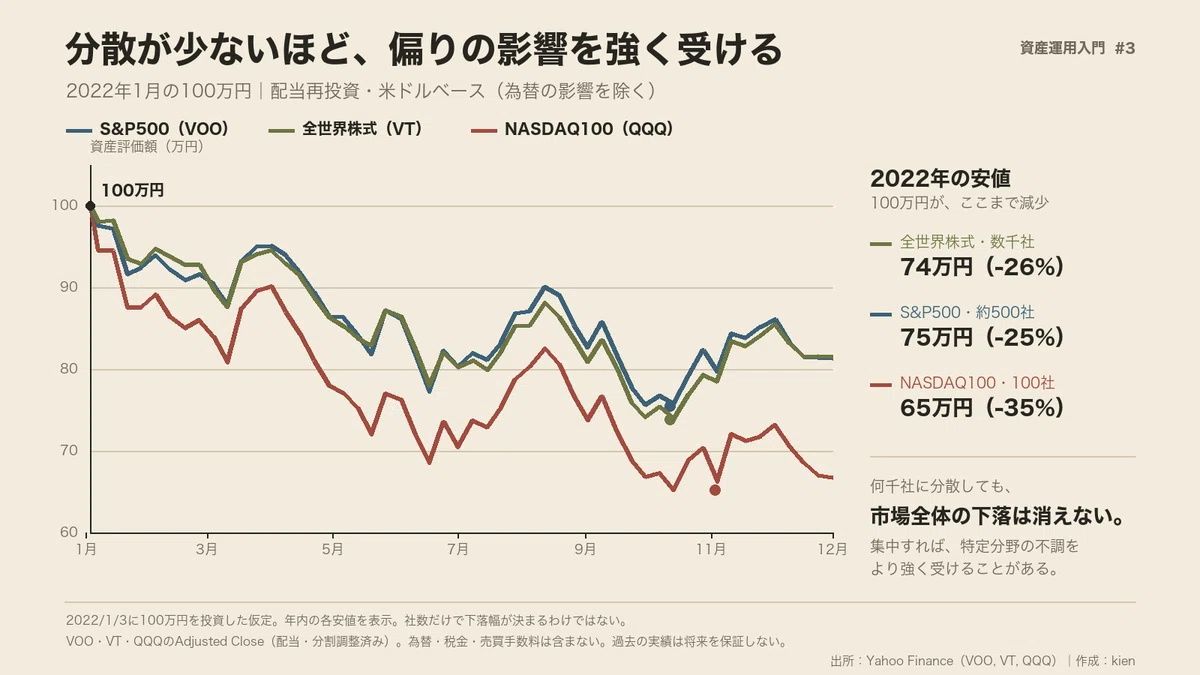
2022年1月に3指数をそれぞれ100万円分購入していた場合の下落率比較。
これは極端な例ではあるが、暴落時の下落幅は、分散しているほど抑えられることが多い
手数料|なるべく抑えたい
投資のリターンは予測できない。一方、信託報酬は保有中、確実に差し引かれる。
同じ指数に連動する商品なら、基本的には信託報酬が低いものを選ぶ。
例えば、100万円を1年間保有し、保有金額が変わらなかったと仮定した場合の概算は以下。<注5>
アクティブ運用と比べてインデックス運用は一般に低い。
eMAXIS Slim 全世界株式(オール・カントリー) インデックス運用
年0.05775%以内 → 約578円
eMAXIS Slim 米国株式(S&P500) インデックス運用
年0.08140%以内 → 約814円
ひふみプラス アクティブ運用
年1.078% → 約10,780円
迷うなら、全世界株式
伸びる国を自分で決めないなら全世界株式。決められないならこれ。
この先も米国大型企業の成長を信じるならS&P500。
どちらも、低コストの商品を1本持てば、多数の企業へ分散できる。
商品を増やすのは、自分が何を厚く持ちたいかを理解してからでよい。
ただし、何千社へ分散しても、株式市場全体が下がれば一緒に値下がりする。
分散したとしても、株式のリスクをゼロにはできない。
次回は、株式市場が過去どの程度の下落を経験してきたのか、暴落しても持ち続けるにはどうすればよいのかを見ていく。
注釈
注1:投資信託協会「円安時に気をつけたい資産形成のポイントは?」。外国資産へ投資する投資信託は為替変動の影響を受ける。為替ヘッジにより影響を抑えられるが、その分ヘッジコストがかかる。
https://www.toushin.or.jp/mailmag/backnumber/pages/detail/4886714
注2:日本取引所グループ「ETFと他の投資信託の違い」。ETFは取引所でリアルタイムに売買される一方、一般的な投資信託は特定の基準価額で購入・換金する。
https://www.jpx.co.jp/equities/products/etfs/etf-outline/01.html
注3:S&Pダウ・ジョーンズ・インデックスの調査では、2025年末までの15年間で、比較指数を下回った日本のアクティブファンドの割合は、日本株全般で約76%、米国株で約95%、世界株で100%。短期的に指数を上回るファンドはあっても、長期にわたって上回り続けることは簡単ではない。
https://www.spglobal.com/spdji/jp/spiva/article/spiva-japan/
注4:各指数の概要は、以下を参照。
MSCI「MSCI ACWI Index」
https://www.msci.com/documents/10199/255599/msci-acwi.pdfS&Pダウ・ジョーンズ・インデックス「S&P 500」
https://www.spglobal.com/spdji/en/indices/equity/sp-500/Nasdaq「What is the Nasdaq-100?」
https://www.nasdaq.com/newsroom/what-is-the-nasdaq-100-guide-to-one-of-worlds-most-watched-indexes
注5:信託報酬は2026年9月11日時点の各社公表値。実際には日々の純資産額をもとに差し引かれるため、上記の金額は「100万円を1年間保有し、金額が変わらなかった」と仮定した単純計算。純資産総額に応じた段階料率がある商品は、その最上段の料率で計算。
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」
https://emaxis.am.mufg.jp/fund/topics/__icsFiles/afieldfile/2024/07/30/253425_240730.pdf三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」
https://emaxis.am.mufg.jp/fund/topics/__icsFiles/afieldfile/2024/12/20/253266_250125.pdfレオス・キャピタルワークス「ひふみプラス」
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

