「お金の不安を「知識」に変える。投資ゼロから始めた私の資産形成日記」

「そんな怪しいものに手を出すな」
数年前、母にそう言われて、それ以来わたしは「投資」の話を家族の前で
一切しなくなりました。
きっかけは、給与明細を見ながらふと計算した時のことです。
このままのペースで貯金を続けても、10年後の自分がどうなっているのか、まったく想像がつかなかった。
それで思い切って「NISA始めようと思う」と相談してみたら、返ってきたのがさっきの一言でした。
それ以来、うちではこの話題は封印です。
友達に「投資してる?」って聞くのもなんだか気まずいし、結局、誰にも聞けないまま、一人でモヤモヤを抱えている人も多いんじゃないかと思います。
「いつかやらなきゃ」と思いながら、気づけば半年、1年と過ぎていく。これ、正直かなりの人が経験してるんじゃないかと思います。
わたしが実際にどうやって一歩踏み出したのか、その過程でやらかした失敗も含めて、正直にまとめました。
情報が多すぎて、逆に動けなくなる
いざ調べ始めると、すぐに壁にぶつかりました。
NISA、iDeCo、投資信託、インデックス、つみたて、リスク許容度……。
正直、最初の1週間はマジで何もわかりませんでした。用語を1つ調べると、また新しい用語が出てくる。まるでモグラ叩きです。
しかも、SNSを開けば「今すぐやるべき」「〇〇はもう遅い」といった煽り文句が溢れていて、逆に「間違えたら怖い」という気持ちが強くなっていく。
わたしが実際にやってしまった失敗があります。
焦りに任せて、よく調べもせずにSNSで見かけた「この銘柄、今のうちに買わないと乗り遅れる」という投稿をきっかけに、値動きの荒い個別株を申し込みかけたことがあるんです。
幸い、申し込み画面の最終確認で立ち止まり、その銘柄について冷静に調べ直したところ、根拠の薄い噂ベースの情報だったことに気づいて踏みとどまりました。もしそのまま進めていたら、大きく値を崩すリスクを抱えたまま持ち続けることになっていたと思います。
今振り返ると、あの投稿には「今すぐ」「乗り遅れる」といった、考える時間を与えない煽り文句が使われていたことと、投稿主の実績や根拠が一切示されていなかったことが、怪しさのサインだったんだと思います。
それ以来わたしは、こういう情報を見かけたら、その場で判断せずに一晩置いて、翌日もう一度冷静に見返すというルールを自分の中に作りました。
たったこれだけで、衝動的な判断はかなり減りました。
情報がないから動けないんじゃなくて、情報がありすぎて、しかも玉石混交だから動けない。これが、多くの人がつまずく最初のポイントなんじゃないかと思います。
「何もしない」にも、実はコストがある
ここで、ちょっとだけ立ち止まって考えてみたいことがあります。
「よくわからないから、とりあえず貯金しておこう」
これ自体は間違いじゃありません。
生活防衛資金は絶対に必要です。
実際わたしも、動き出す前にまず生活費6ヶ月分を普通預金に確保しました。
ここは焦らなくていい部分です。
でも、物価上昇のペースが預金の金利を上回っている状況が続けば、銀行に置いたままのお金は、実質的には少しずつ目減りしていくことになります。
これ、意外と見落とされがちなんですが、「何もしない」という選択にも、条件次第では静かにコストがかかっている可能性があるんです。
さらに、投資には「複利」という仕組みがあります。早く始めるほど、時間を味方につけられる。
逆に言えば、「いつか始めよう」と先延ばしにしている時間そのものが、機会損失になっている可能性がある。
わたし自身、最初の一歩を踏み出すまでに、結果として2年ほど遠回りをしました。今振り返ると、その2年分を積み立てに回せていたら、と考えると、正直ちょっと悔しい気持ちになります。
もし今、数年前のわたしと同じように「いつか」と先延ばしにしている方がいたら、その「いつか」を、今日に少しだけ前倒ししてみませんか。
怖がらせたいわけじゃありません。ただ、「知らないままでいること」のほうが、実はリスクかもしれない、ということだけは知っておいてほしいなと思います。
迷ったら、まずこの1つの軸だけ覚える
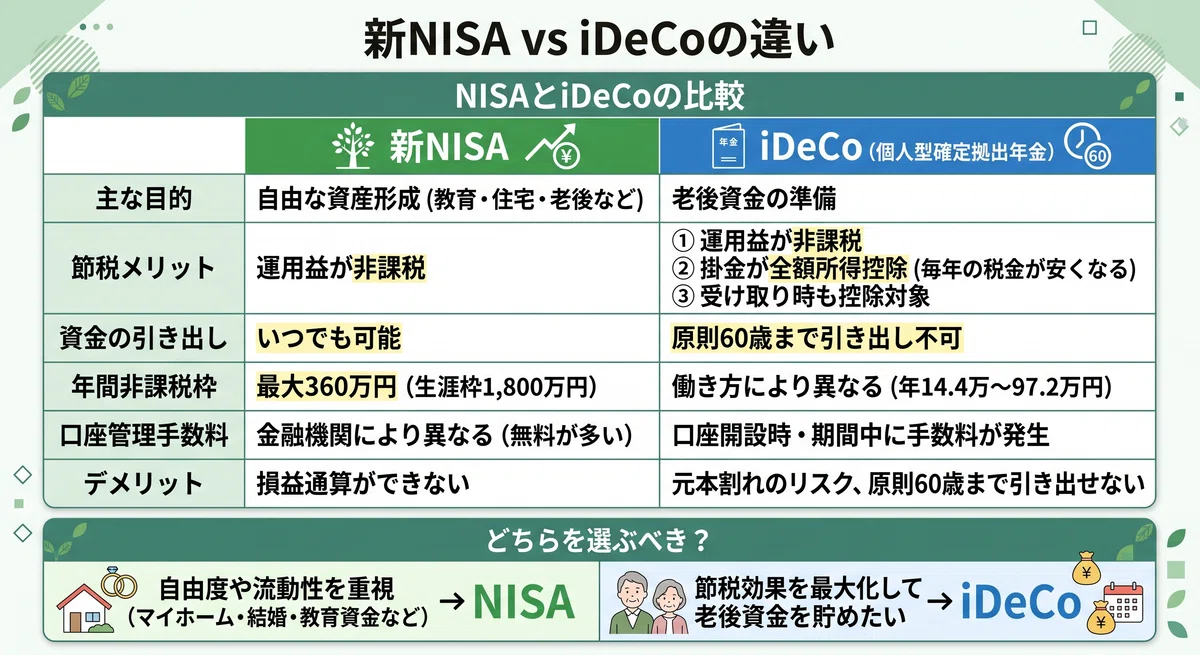
わたしが最初につまずいたのは、NISAとiDeCoの違いでした。
最初にやってしまった失敗が、この2つをきちんと理解しないまま、「なんとなく節税っぽいから」という理由でiDeCoから手をつけてしまったことです。ちょうどその頃、生活防衛資金とは別に、結婚式のための費用がまとまって必要になるタイミングが重なりました。急な出費だったので、つい「iDeCoの口座からも少し回せないか」とスマホで管理画面を開いたのですが、そこで初めて、iDeCoは原則60歳まで引き出せない制度だということに気づき、画面の前で一瞬固まりました。「え、動かせないの」という声にならない焦りと一緒に、頭の中がさっと冷たくなった感覚は、今でもはっきり覚えています。
結果的には別の準備していたお金で賄えたので大事には至りませんでしたが、あの瞬間の「知らなかった」という無防備さが、一番怖かったです。
この失敗をきっかけに、いったんiDeCoへの積み立てはそのままにしつつ、あらためて仕切り直すことにしました。制度の細かい説明を読むより先に、こう覚えることをおすすめします。
「そのお金を、いつ使う予定か」
NISA:いつでも引き出せる。教育資金、住宅資金、近い将来のライフイベントに使うお金向き
iDeCo:原則60歳まで引き出せない。その代わり節税効果が大きい。老後資金専用と考えるとシンプル
これだけです。細かい制度設計は後から追いつけます。まずはこの1軸で「自分のお金をどっちに振り分けるか」をイメージできれば、それで十分なスタートラインに立てます。
NISA iDeCoの違い一覧
あの時の焦りのおかげで、今は口座を開く前に必ず「このお金は何年後に使う予定か」を自分に問いかけるようにしています。たったこれだけの習慣で、同じ失敗はしなくなりました。
「月5,000円から」でいい
もう1つ、わたしが最初に感じていた誤解があります。
「投資はまとまったお金がないと始められない」
これ、完全に思い込みでした。今は月5,000円からでも始められる制度があります。
iDeCoでの失敗を経て、仕切り直しとして新しくNISAの口座を開き、そこで最初に積み立てた金額が、月5,000円でした。正直、「こんな少額で意味あるのかな」と半信半疑でしたが、1年経った頃に見返してみると、金額の大小よりも「相場が動くたびに一喜一憂しなくなった自分」に気づいたのが、一番の収穫でした。
大事なのは金額の大きさじゃなくて、「始めてみる」という経験そのものです。実際にやってみると、ニュースの見方が変わったり、お金の流れに敏感になったり、思っていた以上に得るものがありました。
完璧な準備を待つより、小さく始めて、走りながら調整していく。これで十分だと、今のわたしは思っています。
じゃあ、実際に何をすればいいのか
ここまでの話を、大まかな流れにするとこうなります。
証券口座を開く:ネット証券であれば、申し込みフォームの入力自体はスマホから10分程度で終わります。ただし、本人確認書類の審査があるため、実際に口座が使えるようになるまでには数日かかるのが一般的です。ちなみにわたしは、口座数の多さと取扱商品の幅広さで選んで、SBI証券を使っています。
NISAかiDeCoか、まず1つ選ぶ:迷ったら「いつでも引き出せる」NISAから始めるのが気持ち的にもハードルが低いです
積立の金額と銘柄を決める:最初から正解を選ぼうとしなくて大丈夫です。まずは月5,000円、インデックス型の投資信託を1つ、くらいの気持ちで十分です
自動積立を設定する:一度設定すれば、あとは基本的にほったらかしでOKです
細かい選び方や、証券会社ごとの違いなどは、また別の機会に詳しくまとめようと思います。まずはこの4つの流れだけ、頭に入れておいてもらえたらと思います。
この先、あなたが次に知りたくなること
こうして振り返ってみると、最初の一歩を踏み出すまでが一番怖くて、動き出してしまえば、あとは思っていたより淡々と続けられるものだな、というのが正直な実感です。数年前、母に「怪しいものに手を出すな」と言われて固まっていた自分に、今なら「大丈夫、まずは月5,000円からでいいんだよ」と伝えてあげたいです。
ただ、正直に言うと、「始め方」が分かったところで、わたしの中の不安が全部消えたわけではありませんでした。
むしろ動き出してからのほうが、「じゃあ結局、自分はいくら備えればいいんだろう」という、もっと具体的で、もっと答えにくい問いに直面することになったんです。
ネットの簡易シミュレーターで検索すれば、それっぽい数字はすぐに出てきます。でも、いざ自分の年収や家族構成、働き方を当てはめようとすると、「この数字、本当に自分に当てはまってるのかな」という違和感が拭えませんでした。汎用的な電卓では、実はこの違和感の正体まではすくい取ってくれません。
さらに、実はちょうど今、2026年12月にiDeCoの制度が大きく変わるタイミングです。たとえば会社員の場合、掛金の上限額がこれまでの月2.3万円から月6.2万円へと、最大で約2.7倍に引き上げられます。この改正を踏まえて掛金をどう設定するかによって、老後資金の準備効率は大きく変わってきます。
「自分のケースだと、結局いくら備えればいいのか」
「この改正を踏まえて、どう掛金を設定すればいいのか」
ここから先は、もう少し踏み込んだ話になります。
次の記事では、わたしが実際に自分のケースで使ったシミュレーションの手順(そのまま使える計算シート付き)と、今回の改正を踏まえた掛金設定の判断基準をまとめました。よければ、続けて読んでみてください。
