J-REITの指標、結局どれを見ればいいのか|6つと、見る順番【総目次】

J-REITを持っています。オフィスと物流と住宅と、総合がひとつ。
これだけ持っていると、決算の時期には資料がまとめて届きます。1ページ目から全部読むのは、最初の一度で諦めました。
そして銘柄を並べて比べようとすると、今度は指標が十数個出てきます。
分配金利回り。NAV倍率。LTV。NOI利回り。稼働率。含み益。FFO。資産規模。格付け。利益超過分配。償却後NOI。イールドスプレッド。
全部覚える必要はありません。この記事では、最初に覚える6つと、見る順番を一枚にします。
📘 この先の回は、メンバーシップ(月500円)で毎月書いています。
この記事だけでも「どこを見るか」は揃いますので、まずはここだけでも。
メンバーシップ|J-REITの数字を、開示に戻って確かめる
指標を「並べて覚える」と、使えない
用語集を上から順に読んでも、実際の資料を前にすると使えません。理由は単純で、指標はそれぞれ別の問いに答えているからです。
分配金利回りは「いくらもらえるか」に答え、LTVは「壊れないか」に答えています。別の問いに答えるものを一列に並べるから、「で、結局どうなの」になります。
だから先に、問いの方を並べます。
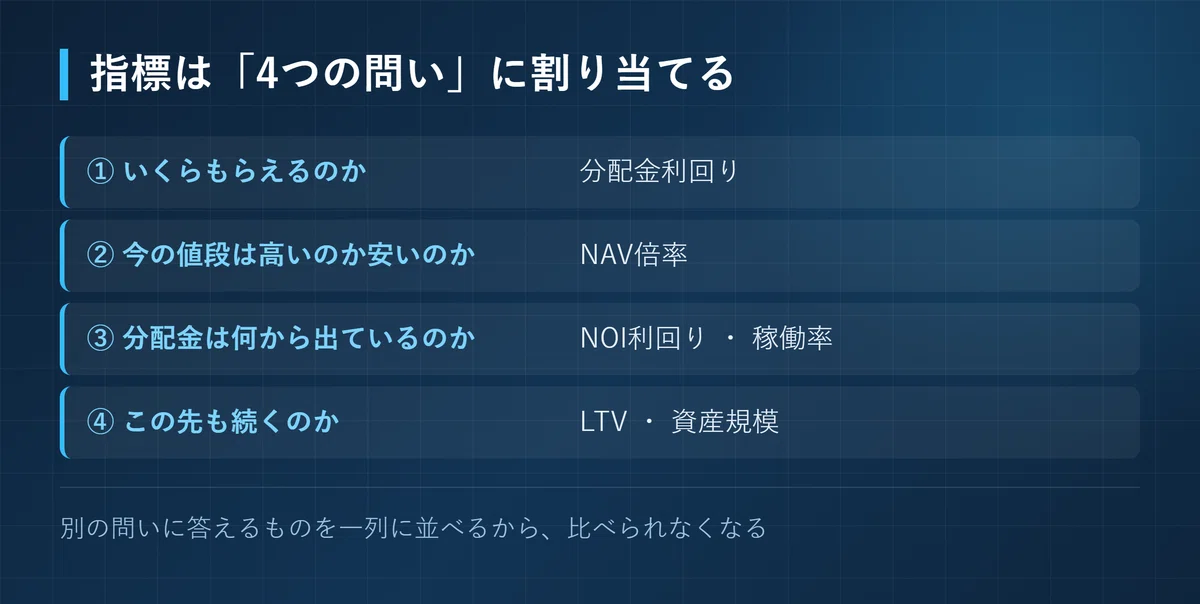
① いくらもらえるのか:分配金利回り
② 今の値段は高いのか安いのか:NAV倍率
③ 分配金は何から出ているのか:NOI利回りと稼働率
④ この先も続くのか:LTVと資産規模
6つです。これ以上は、この4つが分かってからで間に合います。
① いくらもらえるのか|分配金利回り
分配金利回り = 1口当たりの年間分配金 ÷ 投資口価格
REITを見る人が最初に見る数字で、それで正しいと思います。目的が分配金なら、まず分配金を見る。
どこで見るか:証券会社の銘柄画面。投資法人側では決算短信の表紙に「1口当たり分配金」があります。
一緒に覚える:利益超過分配金
決算短信の表紙には、「1口当たり分配金」の下に「うち利益超過分配金」という行があることがあります。
名前の通り、利益を超えて配っている分です。主な原資は減価償却費――帳簿上は費用ですが、実際に現金が出ていくわけではないものです。
つまり――
同じ「利回り5%」でも、中身の構成が違うことがあります。
これは良い悪いの話ではありません。建物の比重が高いセクターでは償却が大きく、相応の理由があります。問題なのは、内訳を知らないまま利回りだけで銘柄を並べることです。
(→ この続きは、メンバーシップの「その利回り、本物ですか|分配金利回りと利益超過分配」で書きます)
危ないサイン:同じセクターの他銘柄と比べて、一つだけ利回りが高いとき。市場が何かを懸念して価格が下がっているか、分配金の中身が他と違うかのどちらかです。
目安を持つなら:イールドスプレッド
利回りの水準を単体で見ても、高いのか安いのかは分かりません。比べる相手が必要です。
イールドスプレッド = 分配金利回り − 長期金利(10年国債利回り)
国債でもらえる利回りに対して、どれだけ上乗せされているか。この差が縮むと、REITを持つ理由が弱くなります。金利上昇がREITに効くと言われるのは、一つにはここです。
② 今の値段は高いのか安いのか|NAV倍率
NAV倍率 = 投資口価格 ÷ 1口当たりNAV
NAV(Net Asset Value)は、保有物件を帳簿価格ではなく鑑定評価額で見直したときの純資産です。
株でいうPBRに似ていますが、決定的な違いが一つあります。株の純資産は帳簿の数字ですが、REITのNAVは鑑定評価額を使います。
1倍を下回る=市場は、鑑定評価額より安い値を付けている
1倍を上回る=市場は、鑑定評価額より高い値を付けている
どこで見るか:多くの投資法人が決算説明資料で公表しています。
一緒に覚える:含み益
含み益 = 鑑定評価額 − 帳簿価額(簿価)
買ったときの値段より、今の評価の方が高ければ含み益です。NAVの中身は、この含み益を乗せた後の純資産。つまり含み益とNAV倍率は同じ根っこから出ています。
危ないサイン:というより、この指標自体に注意点があります。
鑑定評価額は、市場価格ではありません。
鑑定評価額は、実際にその値で売れた価格ではなく、一定の手法で算定された推計値です。つまりNAV倍率の分母は、推計の上に乗っています。
ここには、数字をそのまま信じると見えなくなるものがあります。下でもう一度触れます。
(→ この続きは、メンバーシップの「NAV倍率を、そのまま信じない|鑑定評価額と"隠れ含み益"」で書きます)
③ 分配金は何から出ているのか|NOI利回りと稼働率
NOI利回り
NOI = 賃貸事業収入 − 賃貸事業費用(減価償却費を除く)
減価償却費を引かないのがポイントです。帳簿上の費用で、実際に現金が出ていくわけではないからです。「この物件が実際にいくら現金を生んでいるか」に近い。
ただし、建物は実際に古くなっています。いずれ大規模修繕で現金が出ていく。だから多くの投資法人は償却後NOI利回りも並べて出しています。
2つの差が、そのポートフォリオにおける「建物の重み」です。
土地の比重が高い物件ばかりなら差は小さく、建物の比重が高いセクターなら差が開きます。そしてこの差が大きい銘柄は、上で見た利益超過分配も大きくなりやすい。二つはつながっています。
稼働率
入っている面積の割合です。ただし――
危ないサイン:危ないのは低いことではなく、高いままなのに分配金が伸びていないときです。稼働率は上限が100%なので、いったん高止まりすると、その先の伸びは賃料そのものからしか出てこない。
しかも賃料は、市況が上がったときに自動で上がるわけではなく、契約が更新されるときにしか動きません。これがセクターごとの差を生む大きな原因になっています。
(→ この続きは、メンバーシップの「賃料は、どうやって上がるのか」で書きます)
④ この先も続くのか|LTVと資産規模
LTV
LTV = 有利子負債 ÷ 総資産
どれだけ借金で物件を持っているか。低ければ安全側、高ければ利回りを伸ばしやすい代わりに金利や価格下落の影響が大きく出ます。
危ないサイン:数字の高低より先に、確かめることがあります。
分母の「総資産」が、簿価なのか鑑定評価額なのか。
これは投資法人によって違います。含み益がある銘柄なら、鑑定ベースの方が分母が大きいのでLTVは低く出ます。定義は各投資法人が開示しています。銘柄間で並べる前に、そこを揃える必要があります。
一緒に見る:借り方の3つ
平均調達コスト:今、何%で借りているか
平均残存年数:次の借換えまでどれだけあるか
固定金利比率:金利が上がっても、すぐには効かない割合
「金利が上がる→REITにすぐ効く」とは限らない理由が、この3つに出ています。
資産規模
地味ですが、効く場面がはっきりしています。
1物件の影響度 ―― 規模が小さいほど、大口テナント1社の退去で分配金が動く
調達コストと格付け ―― 規模は格付けの評価要素の一つ
流動性 ―― 出来高が薄い銘柄は、売りたいときに思った値で売れないことがある
外部成長の伸びしろ ―― 小型は1物件の取得で大きく伸びる。大型は同じことをしても動かない
つまり規模は「大きい方が良い」ではなく、「ぶれの大きさ」と「流動性」の目安として読むものです。
もう一歩:規模より「集中度」
実は、物件数や資産規模だけでは分散は測れません。100物件あっても、上位10物件で半分を稼いでいれば、実質10物件のポートフォリオです。
見るのはこの2つ。
上位10物件の比率(資産運用報告・決算説明資料)
主要テナントの集中度(物件が分散していても、借り主が1社なら分散していない)
(→ この続きは、メンバーシップの「物件数と資産規模で、分散はどこまで効くのか」で書きます)
見る順番の結論
6つを同時に見るのは無理なので、順番を付けます。
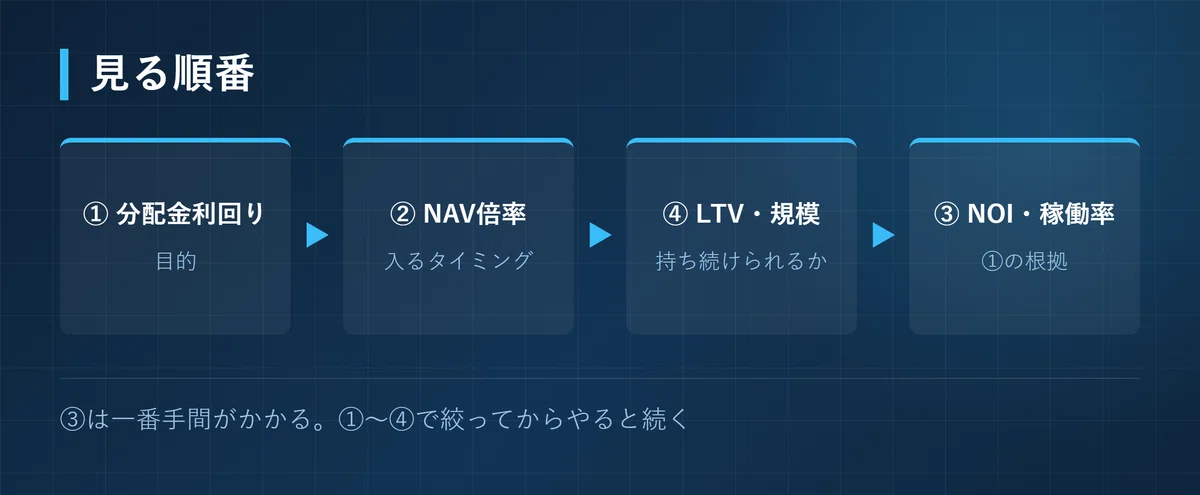
### ①分配金利回り → ②NAV倍率 → ④LTV・規模 → ③NOI・稼働率
理由はこうです。
①は目的だから最初。ここが合わなければ先を見る意味がない
②は入るタイミング。同じ銘柄でも値段によって別の買い物になる
④は持ち続けられるか。長く持つつもりなら、壊れないことの方が先に来る
③は①の根拠。最後に見えるが、ここを見て初めて①が続くかが分かる
③を最後に置いたのは、重要だからです。一番手間がかかるので、①〜④で絞ってからやる方が続きます。
📘 ここまでが、毎月やっていることの「型」です。
メンバーシップ(月500円)では、この6つを実際の開示で一つずつ見ています。
・指標ひとつ(下の「見誤るところ」を一回に一つ)
・セクターを並べる(オフィス・物流・住宅・総合)
・今月のREIT市況(指数・利回り・長期金利をつなげて読む)
メンバーシップ|J-REITの数字を、開示に戻って確かめる
この6つには、それぞれ「続き」がある
ここまでが枠組みです。ただ、実際の資料を前にすると、どの指標にも「数字をそのまま受け取ると、見誤るところ」があります。
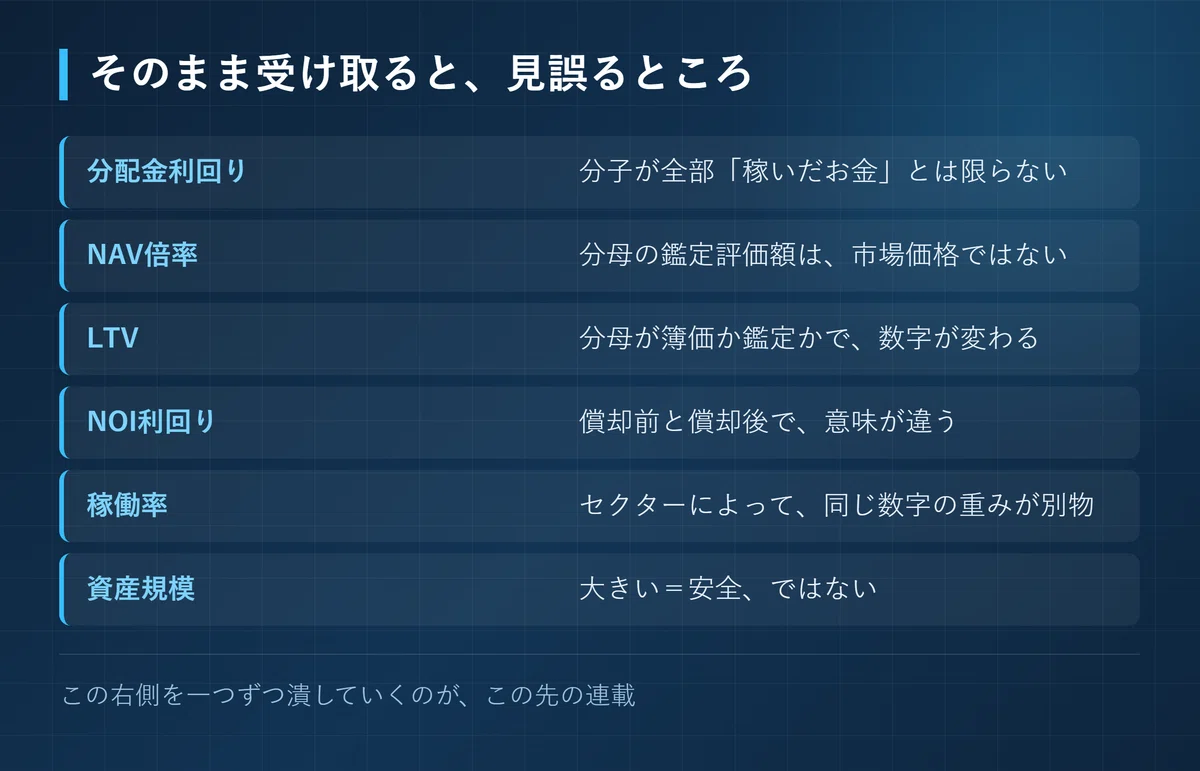
分配金利回り:分子の中身が、全部「稼いだお金」とは限らない
NAV倍率:分母の鑑定評価額は、市場価格ではない
LTV:分母が簿価か鑑定かで、数字が変わる
NOI利回り:償却前と償却後で、意味が違う
稼働率:セクターによって、同じ数字の重みが別物
資産規模:大きい=安全、ではない
とくにNAV倍率の行は、思っているより深いところにつながっています。鑑定評価額は推計値で、しかもその作られ方には市況との間に遅れが生じます。つまり、含み益として表に出ている数字と、実勢の間には差があり得る。
そしてこれは、物件が実際に売却されたときの開示を見れば確かめられます。売却価格と、直前の鑑定評価額。両方が公表されているからです。
この先、こういう順で書いていきます
上の表の右側を、一つずつ潰していきます。
1:その利回り、本物ですか|分配金利回りと利益超過分配
2:NAV倍率を、そのまま信じない|鑑定評価額と「隠れ含み益」
3:NOI利回りは、償却後で見る
4:LTVは、何で割ったLTVか
5:資産規模は、どこで効いてくるのか
6:同じ「稼働率99%」でも、意味が違う|オフィス・物流・住宅・総合
7:賃料は、どうやって上がるのか
8:スポンサーで、REITの性格は変わるのか|不動産系・金融系・独立系
9:いちばん振れるセクターと、いちばん振れないセクター
10:物件数と資産規模で、分散はどこまで効くのか
11:大口テナントが1社抜けると、分配金はどれだけ減るのか
12:築年数と修繕費|古い物件が多いと何が起きるのか
これに加えて、毎月の市況と、実際の決算を同じ順番で読む回を出します。毎回同じ項目を同じ順で埋めるので、銘柄間でそのまま比べられます。
毎月、実物の資料でやっています
この記事で渡したのは、6つの指標と、見る順番だけです。
実際の決算資料を開くと、必ず「このセクターだと、この数字はどう見るのか」が出てきます。オフィスと物流と住宅では、同じ項目でも重みが全く違うからです。
メンバーシップ(月500円)では、そこを実物でやっています。
指標ひとつ ―― 上の「見誤るところ」を、一回に一つずつ
今月のREIT市況 ―― 東証REIT指数・予想分配金利回り・長期金利を、つなげて読む
ときどき、セクターを並べる(オフィス・物流・住宅・総合)
限定記事は、ご入会中はすべてお読みいただけます。
数字を覚えることと、その数字がどう作られたかを確かめることは、別の作業です。後者をやっています。
資格の勉強でここに来た方へ
NOI・LTV・鑑定評価額といった言葉は、不動産証券化マスターや証券アナリストの試験範囲でも出てきます。
同じアカウントで、そちらの教材も置いています。通勤と昼休みだけで受かるために作ったものです。
逆に、試験で覚えた言葉が実際の開示のどこに出てくるのかを見ておくと、定義の覚え方が変わります。
■ ご利用にあたって
本記事は、J-REITの開示資料の読み方を解説する教育目的のコンテンツです。特定の投資商品の売買を推奨するものではなく、投資助言・代理業に該当する助言を行うものではありません。
・本記事では特定の銘柄の数値を取り上げていません。指標の定義・算定方法は投資法人によって異なることがあります。実際の数値と定義は、各投資法人が公表した適時開示・決算短信・資産運用報告をご確認ください。
・情報の正確性・完全性を保証するものではありません。
・投資判断はご自身の責任と判断において行ってください。本記事に基づく損失について、筆者は一切の責任を負いません。
・筆者は金融商品取引業者ではありません。
【保有の開示】筆者は複数のJ-REITを保有しています。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

