CFOと経理部長・管理部長の違い|スタートアップに必要なのは正社員CFO・社外CFO・顧問税理士のどれか

この記事に関するご質問やご意見、CFO・経理部長・管理部長の役割分担で整理したい点などがありましたら、noteのメッセージ機能(DM)からお気軽にご連絡ください。
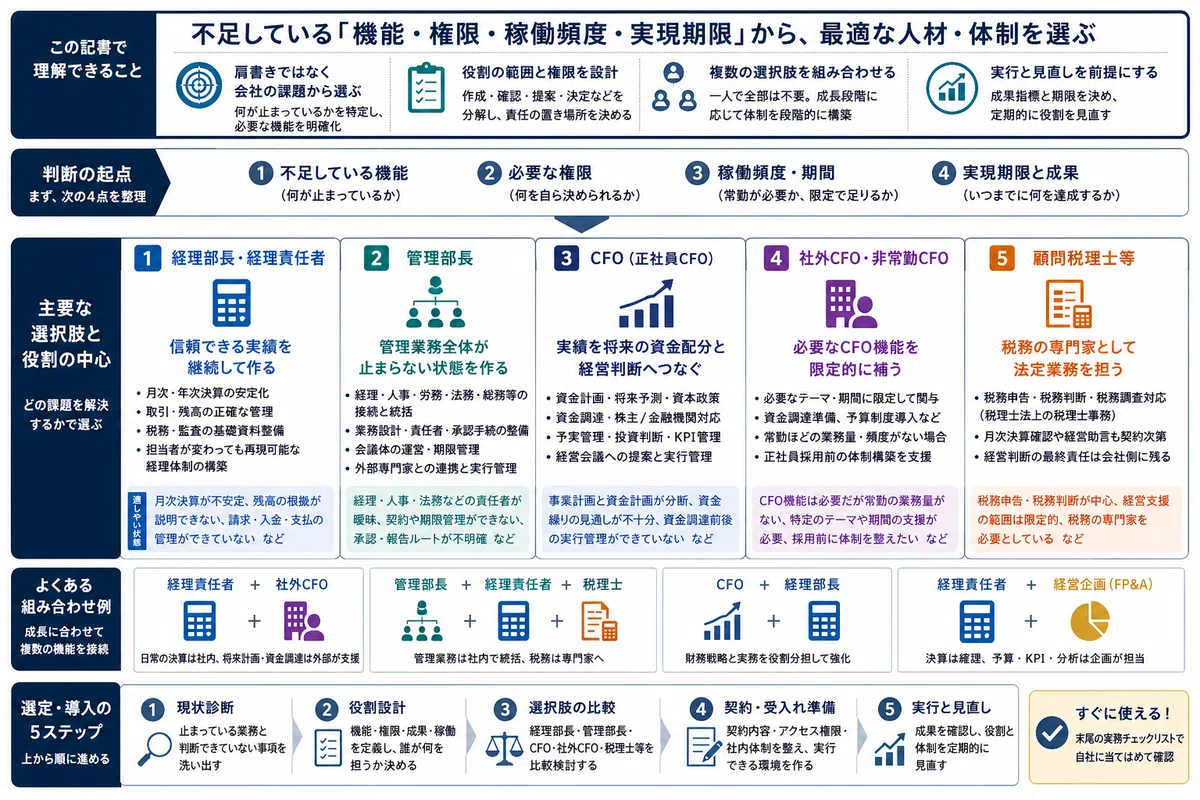
本記事は、冒頭の図解で全体像をつかんでいただき、本文で判断の理由を掘り下げ、末尾の実務チェックリストで自社に当てはめていただける構成にしています。お時間が限られている方は、図解を見たうえで、先にチェックリストへ進んでいただいても差し支えありません。
管理部門の採用を始めると、似たような肩書きがいくつも並びます。
「月次決算を安定させたいなら、経理部長でしょうか」
「経理だけでなく人事や法務も混乱しているなら、管理部長でしょうか」
「資金調達を予定しているので、CFOを置くべきでしょうか」
「顧問税理士が事業計画や資金繰りを見てくれているなら、CFOは不要でしょうか」
「正社員CFOを採用するほどではないので、社外CFOや非常勤CFOで足りるでしょうか」
こうした問いに、肩書きだけで答えを出すことはできません。
最初に決めるべきなのは、採用する人の役職名ではなく、現在不足している機能、必要な権限、社内での稼働頻度、そして、いつまでに何を実現するかです。
先に、大まかな選び方をお示しします。
月次・年次決算が安定しない場合は、経理部長または経理責任者
経理、人事、総務、法務等の管理業務全体が混乱している場合は、管理部長
資金、将来予測、資本政策及び事業判断が分断している場合は、CFO
CFO機能は必要だが、常勤者1名分の継続的な業務量はない場合は、社外CFO又は非常勤CFO
税務申告、税務判断及び税務調査対応が中心の場合は、顧問税理士等の税務専門家
ただし実際には、一人を選んで終わりというケースばかりではありません。
経理責任者と社外CFOを組み合わせる。管理部長の下に経理責任者を置き、税務は顧問税理士へ依頼する。常勤CFOの下に経理部長を置く。
会社の成長に合わせて、複数の機能を組み合わせる方が合理的なこともあります。
肩書きが同じでも、権限と責任は同じではない
CFOは、一般に最高財務責任者と訳されます。
ただし、CFO、社外CFO及び非常勤CFOは、それ自体が会社法上の機関名ではありません。
CFOの担い手を整理するときは、次の四つを分けて考える必要があります。
会社法上の地位:取締役、指名委員会等設置会社の執行役等
会社との契約関係:雇用契約、委任・準委任その他の業務委託契約等
稼働形態:常勤、非常勤、特定期間のみの関与等
社内で使用する役職名:CFO、執行役員、顧問、アドバイザー等
これらは同じ分類軸ではありません。法令上の権限と責任は法的地位によって決まります。社内の業務範囲や決裁権限は、その範囲内で職務権限規程、業務分掌、取締役会等の決定及び契約によって具体化されます。
なお、会社法上の「執行役」と、会社が社内制度として任意に設ける「執行役員」は別のものです。
CFOという肩書きだけで、代表権、取締役会での議決権、支払承認権限、資金調達条件の決定権限が生じるわけではありません。
法定の権限、義務及び責任は、その人の会社法上の地位と法令によって決まります。そのうえで、法令及び定款の範囲内における具体的な業務分担や社内決裁権限を、株主総会・取締役会等の決定、職務権限規程、業務分掌及び契約によって定めていきます。
ですから、求人票や業務委託契約書に「CFO」と書くだけでは足りません。
誰が資料を作るのか。誰が確認するのか。誰が経営者へ提案するのか。誰が決定するのか。誰が実行し、結果を報告するのか。
ここまで分けて初めて、役割が実務で機能します。
出典:e-Gov法令検索|会社法(第2条第15号、第349条、第362条、第402条、第418条、第420条等)(2026年8月25日確認)
そもそも現在の成長段階でどの経営管理機能が必要なのかは、次の記事の現在地診断で整理しています。
なお、CFO、経理部長、管理部長、社外CFO、非常勤CFO及びFP&Aについて、法令上統一された職務範囲が定められているわけではありません。以下は、現在不足している機能を判断するための、本記事上の実務的な整理です。
経理部長・経理責任者は、信頼できる実績を継続して作る
経理部長とCFOの違いは、「経理は過去、CFOは未来」と説明されることがあります。
方向性としては分かりやすいのですが、実務に照らすと少し単純化しすぎているように思います。
経理部長も、引当金や減損等の見積り、決算見込み、予算作成の基礎資料など、将来に関係する仕事を行います。一方でCFOも、過去の決算数値を理解せずに将来予測を作ることはできません。
違いは、扱う時間軸だけではなく、何について最終的な業務責任を持つかにあります。
経理部長・経理責任者の中心的な役割は、取引を正しく記録し、月次・年次決算を締め、会社の実績数値を継続して再現できる状態を作ることです。
主な業務には、次のものがあります。
月次・四半期・年次決算
会計処理方針の整備
売掛金、買掛金、未払金、前受金等の残高管理
請求、入金、支払及び記帳の接続
固定資産、在庫、引当金等の管理
税務申告に必要な基礎資料の作成
会計監査や税務調査に必要な資料の整理
決算早期化
担当者が変わっても決算を再現できる手順の整備
経理人材の採用、教育及びレビュー
経理責任者機能を強化すべき状態は、単に仕訳入力が多い状態ではありません。
次のような問題が生じている場合に、経理責任者の優先度が高まります。
月次決算の完了日が定まっていない
担当者以外が勘定残高の根拠を説明できない
請求、売上計上、入金の関係を追跡できない
支払予定と、買掛金、未払金、未払費用その他の債務残高を照合できず、差異の理由を説明できない
売掛金の回収遅延が放置されている
税務申告の直前に基礎資料を作り直している
監査や外部専門家から同じ資料を繰り返し求められる
担当者が休むと決算が止まる
資金調達資料の作成を始めると、通常の月次決算が遅れる
月次決算は、数字を作ることだけが目的ではありません。毎月同じ定義と手順で実績を確認し、その数字を経営判断へ使える状態にすることが重要です。
経理責任者が資金繰り、予実管理、事業計画まで担うこともあります。
ただし、通常の経理業務を減らさず、権限や人員も増やさないまま仕事だけを追加すると、決算と将来管理の両方が不安定になりやすくなります。
経理責任者の役割を広げる場合は、同時に次を確認します。
定型作業を誰へ移すか
外注できる作業は何か
追加する人員は必要か
経営会議へ参加できるか
どの情報へアクセスできるか
どの判断について提案権限または決定権限を持つか
経理責任者本人の能力だけでなく、会社側の役割設計が問われる場面です。
管理部長は、管理業務全体が止まらない状態を作る
管理部長は、経理部長より上位の役職という意味ではありません。
会社によっては、管理部長が経理部長を兼ねることもあれば、CFOの下に管理部長が置かれることもあります。反対に、管理部長が経理、人事、総務、法務等を統括し、最高経営責任者(CEO)へ直接報告する会社もあります。
重要なのは、組織図上の上下関係ではなく、管理部長が解決する問題です。
管理部長の中心的な役割は、経理、人事、労務、総務、法務、契約、情報管理等の管理機能を接続し、日常業務を継続して動かすことです。
主な業務には、次のものがあります。
管理部門全体の業務設計
各業務の責任者と期限の明確化
職務権限規程、業務分掌、稟議及び承認手続の運用
経理、人事、労務、法務、総務等の部門横断調整
取締役会、経営会議その他の会議体の運営
契約、許認可、保険及び重要期限の管理
問題発生時の報告経路と対応責任者の明確化
外部の税理士、弁護士、社会保険労務士等との連携
担当者不在時の代替手順
管理部門の採用、評価及び育成
管理部長にすべての専門業務を一人で処理してもらう必要はありません。
必要に応じて、法律上の判断や紛争対応は弁護士、税務代理等は税理士、社会保険・労働保険手続や労務管理は社会保険労務士等の外部専門家へ依頼する。そのうえで、会社内部で誰が依頼内容を決め、資料を渡し、回答を受け取り、実行するかを管理することも、重要な役割です。
管理部門を横断して統括する機能が必要になりやすいのは、次のような状態です。
経理、人事、労務、法務の責任者が曖昧である
同じ申請について複数の承認手続が存在する
契約締結後の更新期限や義務が管理されていない
支払、採用、契約及び情報システムの権限が一人へ集中している
問題が起きるたびにCEOが担当者を探している
経営会議で決まった事項が実行されているか確認できない
外部専門家の回答が社内の実務へ反映されない
担当者が変わると、手続や過去の判断理由が分からなくなる
企業会計審議会の内部統制に関する基準でも、信頼性のある財務報告を作成するため、職務の分掌を明確にし、権限や職責を担当者へ適切に分担するという考え方が示されています。
金融商品取引法上の内部統制報告制度は上場会社を対象としており、未上場スタートアップに同じ評価・報告義務が直ちに適用されるわけではありません。
ただし未上場会社であっても、会社法上の機関設計や大会社への該当性等によって、業務の適正を確保するための体制に関する決定義務等が生じることがあります。また、法的義務の有無とは別に、資産保全、信頼できる報告及び業務継続のため、会社の規模とリスクに応じた管理体制は必要です。
それでも、起案、承認、実行、記録及び確認のうち、リスクに応じて相互牽制が必要な職務を分けるという考え方は、会社の規模を問わず管理体制を設計する際の参考になります。
出典:企業会計審議会|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)(金融庁掲載)(改訂基準・実施基準は2024年4月1日以後開始する事業年度から適用。2026年8月25日確認)
人員が少なく、作成者、承認者、実行者及び確認者をすべて別の人へ分けられない場合もあります。
その場合は、例えば次のような代替的な確認を組み合わせます。
銀行振込の作成者と承認者を分ける
一定額以上又は例外的な取引について、当該取引の起案・実行から可能な範囲で独立した経営者、役員その他の者が確認する
システムのアクセス権限を限定する
証憑と支払データを別の人が照合する
例外取引を一覧化して定期的に確認する
外部専門家によるレビューを補助的に利用する
管理部門とは、事業活動を支える経理、人事、総務、法務等の機能です。複数の機能を並べるだけでなく、会議体、報告経路、権限及び期限まで接続して、初めて組織として動きます。
CFOは、実績を将来の資金配分と経営判断へつなぐ
CFOの中心的な役割は、決算書を作ることでも、資金調達だけを成功させることでもありません。
信頼できる実績を基礎として、将来予測、資金配分、資本政策、資金調達及び外部説明をつなぎ、経営者、取締役会その他の決裁権者が判断できる状態を作ることです。
主な業務には、次のものがあります。
資金計画と将来予測の更新
採用、開発、広告、設備等への資金配分
予算、実績及び最新見込みの接続
事業別・商品別等の採算管理
資金調達方針と資金使途の設計
借入、増資その他の調達手段の比較
資本政策、株主構成及び希薄化の検討
株主、ベンチャーキャピタル(VC)、金融機関等への説明
重要投資の審査と実行後の検証
M&A、IPO(新規株式公開)その他の重要な選択肢に関する財務面の検討
経理、財務、経営企画等の組織設計
CEO及び各部門責任者への財務面からの提案
CFOは、会社のすべてを一人で決める人ではありません。
採用を実行するか、広告投資を増やすか、どの事業を続けるかという最終判断は、会社の機関設計や権限に応じて、CEO、取締役会その他の決裁権者が行います。
CFOに求められるのは、選択肢ごとの前提、資金への影響、期待する成果、下振れ時の対応及び判断期限を整理することです。
経営者が決めるための数字と選択肢を作り、決定後は資金使途と成果を確認する。ここがCFOの持ち場です。
CFO機能が不足している会社では、次のような問題が起こります。
事業計画と資金計画の前提が一致していない
採用計画を増やしたのに、資金不足時期が更新されていない
各部門が同じ名称の数値について異なる定義、基準日又は対象範囲を使用し、その差異を説明できない
投資家向けの説明数値と社内予算又は最新見込みとの差異を説明できない
調達資金の使途と、次回調達までに達成する目標がつながっていない
大型投資の実行後に成果を確認していない
株主、金融機関及び経営会議に異なる前提の資料を使用しているが、その目的、前提及び相互関係を説明できない
資本政策が資金調達の直前まで更新されていない
経理責任者が通常業務の合間に資金調達資料を作っている
経理部長が作る実績数値の信頼性と、CFOが行う将来判断は、対立するものではありません。
信頼できる実績がなければ、将来予測も安定しません。
反対に、正確な決算を作るだけで、その数字が資金配分や事業判断へ使われなければ、経営管理としては不十分です。
経理部長とCFOの役割は、どちらか一方を選ぶ関係ではなく、会社の成長に応じて接続すべき関係です。経理部門に対しては、正確な処理だけでなく、経営者が判断に使える説明力や事業理解も求められます。
また、予算管理は、数字を作って保管する業務ではありません。実績との差異を確認し、必要な対応を決め、実行状況を確認する、一連の運用です。
社外CFO又は非常勤CFOは、必要なCFO機能を範囲と期間を決めて補う
社外CFOや非常勤CFOについて、法令上の統一された定義はありません。
本記事では、「社外CFO」を、業務委託契約等により会社の外部からCFO機能の全部又は一部を担う者とします。
「非常勤CFO」は、常時勤務するのではなく、稼働日数又は稼働時間を限定してCFO機能を担う者を指します。非常勤CFOは、会社の役職員である場合も、業務委託による外部人材である場合もあります。
なお、ここでいう「社外CFO」の「社外」は、会社法上の「社外取締役」を意味するものではありません。
業務委託契約という名称を付ければ、必ず外部事業者として扱われるわけではありません。勤務時間や勤務場所を会社が指定し、業務遂行について日常的かつ具体的な指揮命令を行うなど、実態として使用従属性が認められる場合には、労働関係法令上の労働者性が問題となります。契約書だけでなく、実際の働き方も確認しておく必要があります。
出典:厚生労働省|労働基準法における「労働者」とは(2026年8月25日確認)
社外CFO又は非常勤CFOが適しやすいのは、次のような場合です。
CFO機能は必要だが、常勤者1名分の継続的な業務量はない
正社員CFOを採用する前に、財務基盤を整えたい
次回資金調達までの事業計画と資金計画を整えたい
予算管理や経営会議の運用を立ち上げたい
資本政策や資金調達について一定期間の支援が必要である
既存の経理責任者を財務責任者へ育成したい
重要な投資判断について第三者の視点が必要である
CFO採用要件を整理してから採用活動を始めたい
一方、次の状態では、社外CFOを起用するだけでは問題が解決しないことがあります。
日々の請求、支払及び記帳が安定していない
月次決算を作る社内責任者がいない
必要な資料を期限までに提供できない
日常的な人員管理と優先順位の調整が必要である
毎日の支払承認や契約判断を外部へ任せようとしている
CEOが最終判断から離れようとしている
社外CFOの提案を実行する社内担当者がいない
緊急時に常時対応できる人材が必要である
社外CFOを選ぶときは、月何時間という稼働量だけで判断しません。
会社の意思決定が、どの頻度で発生するかを確認します。
月次の予実管理と経営会議が中心であれば、月数回の関与でも機能する可能性があります。
一方、資金調達の最終交渉、複数部門の採用抑制、日々の資金繰り対応、経理チームの再編が同時に進む場合は、定例会議だけでは足りないことがあります。
社外CFOが資金調達や契約交渉へ関与する場合は、経営助言、資料作成及び社内検討の支援と、法令上の資格又は登録が必要となり得る業務を区別します。
特に、発行会社のために投資家への取得勧誘や募集・私募の取扱いを行う場合、法律事件に関する代理・和解等を扱う場合、又は税務代理等を行う場合は、行為の内容に応じて、金融商品取引法、弁護士法及び税理士法上の資格・登録の要否を個別に確認する必要があります。
出典:金融庁|金融商品取引業者等向けの総合的な監督指針 VII-2-1-1 法令等遵守態勢(注)
出典:e-Gov法令検索|弁護士法 第72条(いずれも2026年8月25日確認)
契約前には、少なくとも次を明確にします。
解決する問題
契約期間内に実現する成果
業務範囲と対象外業務
定例会議の頻度と参加者
通常時と緊急時の連絡方法
必要な資料と提出期限
システム及びデータへのアクセス範囲
提案できる事項
会社側の承認が必要な事項
外部関係者との交渉範囲
法令上の資格又は登録を必要とする業務との境界
社内の受入れ責任者
経理、税務、法務等の専門家との分担
秘密保持、個人情報及び機密情報の取扱い
システムアクセス権限の付与、変更及び契約終了時の解除
他社との兼任、利益相反及び再委託の取扱い
契約解除、データ返却・削除及び引継ぎ方法
社外CFOへ依頼しても、会社内部の責任者が不要になるわけではありません。
誰が元資料を作り、誰が提案を受け取り、誰が決定し、誰が実行するのかは、社内に残しておきます。
顧問税理士は税務の専門家であり、契約によって経営支援の範囲が変わる
顧問税理士とCFOの違いを考えるときは、税理士の能力ではなく、法令上の業務と実際の契約範囲を分けます。
税理士法上の税理士業務は、主に次の三つです。
税務代理
税務書類の作成
税務相談
これらの業務は、税理士、税理士法人その他法令上認められた者でなければ、原則として業として行うことができません。
税理士、税理士法人その他法令上認められた者でない業務委託型の外部CFOが、他人の求めに応じて、税務代理、税務書類の作成又は税務相談を業として行うことはできません。
これは、会社の役職員が自社の申告実務に関与する場面とは区別する必要があります。また、社外CFOが税理士資格を有する場合であっても、税理士として受任する業務と、CFOとして担う経営支援業務の範囲を契約上明確にしておくことが重要です。
出典:e-Gov法令検索|税理士法(いずれも2026年8月25日確認)
一方、顧問税理士の仕事が税務申告だけに限られるわけでもありません。
契約内容、経験及び体制によっては、次の支援を行う税理士もいます。
月次決算の確認
会計処理の指導
資金繰りの確認
財務分析
事業計画や経営改善計画の策定支援
金融機関向け資料の作成支援
補助金や各種支援制度に関する助言
経営会議への参加
予実管理の支援
中小企業庁の認定経営革新等支援機関制度でも、財務分析、経営課題の抽出、事業計画の策定及び実行支援等が支援内容として示されています。税理士や公認会計士のほか、金融機関、中小企業診断士等も認定支援機関になり得ます。
出典:中小企業庁|認定経営革新等支援機関(2026年8月25日確認)
ただし、顧問税理士が経営助言を行っていることと、会社内部のCFOとして経営執行の責任を負っていることは同じではありません。
顧問税理士から助言を受けても、会社側には次の判断が残ります。
どの事業へ資金を配分するか
どの採用を承認または停止するか
どの程度の事業リスクを取るか
借入と増資をどのように組み合わせるか
どの条件で株式を発行するか
誰にどの権限を与えるか
どの計画を経営目標として採用するか
そのため、「顧問税理士がいるからCFOは不要か」という問いだけでは結論が出ません。
現在の顧問契約について、次を確認します。
月次決算をいつまでに確認する契約か
資金繰り表や将来予測を作成・確認するか
予算と実績の差異分析を行うか
経営会議へ参加するか
事業計画の更新を支援するか
資金調達や資本政策を業務範囲に含むか
株主・金融機関向け説明を支援するか
税理士側の成果物と会社側の責任をどう分けるか
税理士がCFO機能の一部を支援することは可能です。
それでも、会社の中で誰が最終的に数字を受け取り、経営判断へ反映するのかは決めておく必要があります。
CFOを採用する前に、経営企画・FP&Aが適切な可能性も確認する
月次決算は安定している。
資金調達や資本政策は頻繁ではない。
しかし、予算、最新見込み、事業KPI及び投資判断が十分に管理されていない。
この場合は、直ちにCFOを採用するのではなく、経営企画またはFP&A機能を置く方法があります。
本記事では、FP&A(財務計画・分析)を、予算、将来予測、実績分析及び事業KPIを通じて、経営判断を支える機能として整理します。KPIとは、事業目標の進捗を確認する主要指標です。
主な業務には、次のものがあります。
予算の編成
最新見込みの更新
予算と実績の差異分析
事業KPIと会計数値の接続
部門別・事業別の採算分析
経営会議資料の作成
投資案の比較
意思決定後の効果検証
資本政策、増資、金融機関交渉及び株主対応までを統括する必要がなければ、CFOではなく、財務・経営企画責任者が不足している可能性があります。
CFOという肩書きを付ける前に、会社が必要としているのが資本と外部関係者を含む財務統括なのか、それとも社内の計画・分析機能なのかを分けます。
同じ業務名でも、「どこまで担当するか」で役割は変わる
役割設計が曖昧になる原因の一つは、「担当する」という言葉の範囲が広すぎることです。
例えば、「資金調達を担当する」という一文だけでは、次のどこまでを任せるのか分かりません。
必要資金額を試算する
事業計画と資金計画を作る
借入と増資を比較する
金融機関や投資家の候補を探す
説明資料を作成する
面談へ同席する
条件交渉を行う
調達条件を会社として決定する
契約締結の社内手続を進める
調達後の資金使途を管理する
株主や金融機関へ実績を報告する
同じ「資金調達」でも、経理部長、CFO、顧問税理士、弁護士、金融機関及びCEOの役割は異なります。
役割を定めるときは、各業務について次の動詞へ分解します。
作成する
確認する
分析する
提案する
交渉する
決定する
承認する
実行する
記録する
報告する
このように業務を分解しておくと、採用後の役割認識のずれを抑えやすくなります。
一つの経営判断には、複数の役割が必要になる
例えば、今後複数名を採用するか判断する場面を考えます。
経理責任者は、現在の人件費、社会保険料、未払賞与等を正確に把握します。
管理部長は、採用手続、雇用契約、入社後の受入体制、給与計算及び労務管理が実行できるかを確認します。
経営企画は、採用によってどのKPIを改善するか、事業計画へどう反映するかを整理します。
CFOは、採用時期ごとの資金流出、現在の資金で事業を継続できると見込まれる期間であるランウェイ、次回資金調達時期及び下振れ時の対応を比較します。
顧問税理士等は、報酬設計やストックオプション等について税務上の取扱いを確認します。
そして、CEO、担当役員、取締役会、株主総会その他、会社の機関設計及び職務権限規程等に基づく決裁権者が、これらの情報を基に採用又は選任を決定します。
どれか一つの役割が、他の役割を完全に代替するわけではありません。
採用判断が遅れている原因が、人件費の実績を把握できないことなのか、採用後の管理体制がないことなのか、資金への影響を比較できないことなのか。どこに原因があるかによって、先に補うべき機能は変わります。
役割を決めてから、法的地位・契約形態・稼働頻度を選ぶ
必要な機能を明確にした後、法的地位、契約形態及び稼働頻度を選びます。
本記事でいう正社員CFOとは、会社と雇用契約を締結し、常勤の従業員としてCFO機能を担う者を指します。取締役を兼ねるかどうかは、別の論点です。
正社員CFOが適しやすい場合
常勤の従業員としてCFOを置く意味が大きいのは、次のような場合です。
日常的に経営判断へ参加する必要がある
複数部門の予算と資金配分を継続して調整する
経理、財務、経営企画等のチームを構築する
株主、金融機関等との対応が継続的に発生する
資金調達後も予実管理と資金使途管理を続ける
社内の機密情報へ常時アクセスする必要がある
短い間隔で前提を更新し、経営判断を行う
常勤者1名分の継続的な役割と責任が存在する
正社員CFOであっても、取締役であるとは限りません。
意思決定への参加方法、決裁権限、経営会議への参加、CEOとの分担は、社内規程等で明確にします。
取締役CFOを検討する場合
取締役として迎える場合は、単なる社内肩書きではなく、会社法上の役員としての地位と責任が生じます。
取締役会設置会社であれば、取締役会においてどのような意思決定と監督を担うのかを確認します。取締役会非設置会社であれば、各取締役の業務執行権限、代表権及び他の取締役との分担を、会社の機関設計に応じて確認します。
あわせて、利益相反や他社兼任をどう管理するかも整理します。
これらを確認したうえで決めます。
採用上の見栄えや、投資家への印象だけを理由に取締役へ就任させるべきではありません。
社外CFO又は非常勤CFOが適しやすい場合
社外CFO又は非常勤CFOは、必要な機能や稼働を限定しやすい関与形態です。
ただし、稼働時間が少ないほどよいわけではありません。
意思決定の頻度、資料の作成状況、社内担当者の有無及び緊急対応の必要性を確認します。
特定テーマのプロジェクト支援が適しやすい場合
次のように、期限と成果物が明確な場合は、CFOという継続的な役割を置かず、プロジェクトとして支援を受ける方法もあります。
次回資金調達に向けた事業計画の作成
資本政策の見直し
予算制度の導入
月次管理資料の再設計
金融機関向け資料の整備
管理部門の業務分掌の設計
CFO採用要件の作成
プロジェクト終了後も会社内部で運用できるよう、作成手順、元資料、更新期限及び社内責任者を残します。
実務では、複数の役割を組み合わせる
スタートアップにおいて、すべてを一人で担える人材を探そうとすると、採用要件が過大になりやすくなります。
実務では、次のような組み合わせが候補になります。
経理責任者と社外CFO
月次決算や日常業務は社内の経理責任者が担い、事業計画、資金計画、資本政策、資金調達及び経営会議を社外CFOが支援します。
正社員CFOを採用する前の段階で、利用しやすい組み合わせです。
管理部長と顧問税理士・外部専門家
管理部長が社内の責任者として経理、人事、総務、法務等を接続し、必要に応じて、税務は顧問税理士、法務は弁護士、労務は社会保険労務士へ依頼します。
管理業務全体の混乱を解消したい場合に適しています。
CFOと経理部長
CFOが資金、将来予測、資本政策、投資判断及び外部説明を担い、経理部長が決算、会計処理、残高管理及び監査対応を担います。
会社の規模が大きくなり、財務戦略と決算実務の双方に継続的な責任者が必要な場合に適しています。
経理責任者と経営企画・FP&A
月次決算は経理責任者、予算、最新見込み、KPI及び事業分析は経営企画が担います。
資本政策や大型の資金調達がまだ限定的な会社では、常勤CFOを置く前の組織として合理的な場合があります。
上場準備では、CFOという肩書きだけでは体制にならない
IPOを具体的に進める段階では、CFOの採用だけで管理体制が完成するわけではありません。
企業の規模、成熟度、事業内容及び上場を予定する市場等に応じて、月次決算、予実管理、将来予測、会議体、職務分掌、承認権限その他の内部管理体制を相応に整備し、実際に適切に運用する必要があります。
特に、東京証券取引所グロース市場への上場を想定する場合には、企業の規模や成熟度等に応じた内部管理体制の整備・運用が上場審査上の確認事項になります。
一人のCFOが、取引の処理、承認、決算作成、経営資料作成及び最終確認のすべてを担い、他の者による独立したレビュー又は代替統制もない状態では、相互牽制と確認機能が十分に働きません。
一方で、まだ上場準備を具体化していない会社が、直ちに上場会社と同じ組織を作る必要もありません。
将来必要となる状態から逆算し、まず現在の業務量と重要なリスクに合った体制を作り、段階的に役割を分けていきます。
東京証券取引所は、上場審査の考え方や手続を新規上場ガイドブックで公表しています。2026年7月21日にもWeb版の変更点が公表されています。
出典:日本取引所グループ|新規上場ガイドブック(グロース市場編)Web版・2026年7月21日変更(2026年8月25日確認)
採用・委託前に作る役割定義
役職名を決める前に、次の項目を1枚の文書へまとめます。
解決する問題
「財務全般」ではなく、現在止まっている業務や判断を書きます。
例としては、月次決算が締まらない、資金不足時期を更新できない、管理業務の責任者がいない、資金調達と投資計画が接続していない、という状態です。
最初の6か月または12か月で実現する成果
成果は、抽象的な「管理体制の強化」で終わらせません。
例えば、次のように定めます。
月次決算の完了日と手順を定める
資金計画を毎月更新できる状態にする
予算、実績及び最新見込みを分ける
管理部門の責任者と承認権限を明確にする
次回資金調達の必要額と開始時期を決める
株主・金融機関向け報告を定型化する
社内責任者へ業務を移管する
定期的に提出する成果物
月次決算
資金繰り表
最新見込み
予実差異分析
経営会議資料
資本政策表
投資案件の検討資料
未処理事項一覧
必要なものだけを選び、提出期限と確認者を決めます。
権限
自ら決定できる事項
CEOの承認が必要な事項
取締役会等へ付議する事項
他部門へ資料提出を求められる範囲
支払、契約、採用等の承認権限
外部関係者との交渉範囲
法令上の資格又は登録を必要とする業務との境界
会社側が提供する前提
利用できるデータ
システムへのアクセス
社内の実務担当者
外部専門家
予算
経営会議への参加機会
CEO及び他部門責任者の協力
成果責任だけを求め、必要な情報、人員及び権限を与えない設計では機能しません。
稼働頻度と対応時間
常勤か非常勤か
定例会議の頻度
月次資料の確認時期
緊急時の連絡方法
資金調達期間中の追加稼働
出社またはオンラインの条件
対象外業務
担当しない業務も明確にします。
例えば、記帳、給与計算、法務判断、税務申告、採用実務、契約書作成等です。
対象外を明確にすることは、責任を避けるためではありません。
必要な業務が誰にも割り当てられない状態を防ぐためです。
実務チェックリスト|CFO・経理部長・管理部長・社外CFOを選ぶ
初動として確認すること
[ ] 今後12か月に予定している資金調達、採用、大型投資、M&A、IPOその他の重要事項を一覧にした
[ ] 各事項について、判断期限と責任者を確認した
[ ] CEOに集中している財務・管理業務を一覧にした
[ ] 経理責任者に集中している通常業務と経営判断業務を分けた
[ ] 現在止まっている業務と、判断できていない事項を分けた
[ ] 採用によって解決したい問題を三項目程度に絞った
経理部長・経理責任者の必要性
[ ] 月次決算の完了日が決まっている
[ ] 主要な勘定残高の根拠を担当者以外も確認できる
[ ] 請求、売上、入金及び売掛金残高を追跡できる
[ ] 発注、仕入、支払及び買掛金・未払金残高を追跡できる
[ ] 税務申告に必要な基礎資料を期中から整備している
[ ] 担当者が不在でも決算を継続できる
[ ] 資金調達や監査対応を行っても、通常の月次決算が止まらない
管理部門を横断して統括する機能の必要性
[ ] 経理、人事、労務、法務、総務等の責任者が決まっている
[ ] 申請、承認、実行及び確認の役割が整理されている
[ ] 契約、許認可、保険及び重要期限を一元的に確認できる
[ ] 経営会議等の決定事項について、実行責任者と期限を確認している
[ ] 外部専門家への依頼と回答の受入れ責任者が決まっている
[ ] 問題発生時の報告経路と判断者が決まっている
[ ] 担当者変更時の引継ぎ資料がある
CFO機能の必要性
[ ] 予算、実績及び最新見込みを区分している
[ ] 採用、開発、広告等の投資が資金計画へ反映されている
[ ] 基本ケースと主要な下振れケースの資金計画がある
[ ] 次回資金調達の必要額と開始時期を確認している
[ ] 資金使途と、次回調達までに達成する目標がつながっている
[ ] 事業計画と資本政策を一体で確認している
[ ] 株主、VC及び金融機関に用いる数値の前提と差異を説明できる
[ ] 重要投資の実行後に成果を確認している
[ ] 部門ごとの数値定義を管理し、差異を説明する責任者がいる
顧問税理士との分担
[ ] 税務代理、税務書類の作成及び税務相談の範囲を確認した
[ ] 月次決算の確認範囲と期限を確認した
[ ] 資金繰り、予実管理及び事業計画が契約範囲に含まれるか確認した
[ ] 経営会議への参加有無を確認した
[ ] 資金調達、資本政策及び株主対応の支援範囲を確認した
[ ] 税理士からの助言を受け取り、実行する社内責任者を決めた
[ ] 社外CFO又は非常勤CFOを利用する場合、税務業務との境界を決めた
法的地位・契約形態・稼働頻度の選択
[ ] 日常的な経営判断へ参加する頻度を確認した
[ ] 常勤者1名分の継続的な業務量があるか確認した
[ ] 社内チームを管理・育成する必要性を確認した
[ ] 株主や金融機関との交渉頻度を確認した
[ ] 会社として与えられる決定権限を明確にした
[ ] 取締役として迎える必要性を肩書き以外の理由で説明できる
[ ] 社外CFOを利用する場合、社内の実務担当者を決めた
[ ] 契約期間、稼働頻度、対応時間及び緊急時の扱いを決めた
[ ] 契約終了後の引継ぎ方法を決めた
採用要件・業務委託契約へ落とし込む
[ ] 解決する問題を具体的に記載した
[ ] 最初の6か月または12か月の成果を定めた
[ ] 定期的な成果物と提出期限を決めた
[ ] 作成、確認、提案、決定、実行及び報告を分けた
[ ] 自ら決定できる事項と承認が必要な事項を分けた
[ ] 会社側が提供する人員、情報及び予算を決めた
[ ] 対象外業務を明記した
[ ] 法令上の資格又は登録を必要とする業務との境界を明記した
[ ] 秘密保持、個人情報及び機密情報の取扱いを決めた
[ ] システムアクセス権限の付与、変更及び終了時の解除方法を決めた
[ ] 他社との兼任、利益相反及び再委託の取扱いを決めた
[ ] 契約終了時のデータ返却・削除及び引継ぎ方法を決めた
[ ] 成果を確認する時期と方法を決めた
[ ] 役割を見直す日をあらかじめ決めた
最初に選ぶべきなのは、肩書きではなく責任の置き場所である
決算が締まらない会社に、資金調達を得意とするCFOを採用しても、月次決算が安定するとは限りません。
管理業務全体の責任者がいない会社に、経理部長だけを置いても、人事、契約及び承認手続の問題は残ります。
顧問税理士が経営助言を行っていても、会社内部で資金配分を決め、実行する責任者は必要です。
社外CFOを起用しても、資料の準備、社内調整及び提案の実行を担う社内責任者が明確でなければ、外部支援の成果を社内へ定着させにくくなります。
判断の順序は明確です。
まず、会社の中で誰も責任を持っていない業務と意思決定を見つける。
次に、必要な権限と稼働頻度を決める。
その後に、経理部長、管理部長、CFO、社外CFO、非常勤CFO、顧問税理士、経営企画その他の選択肢を比較します。
一人に複数の役割を持たせる場合も、どの立場で何を行っているのかを分けておくことが重要です。
この記事を採用要件や業務委託契約を作る際に読み返していただく場合は、スキを目印にしていただければと思います。会計・財務・組織を経営判断へつなぐ記事を継続して確認したい方は、フォローいただければ幸いです。
採用や委託を決める前に、必要な役割を整理したい方へ
この記事でお示しした判断軸は、一般的な整理として自社でも利用していただけます。
一方、実際に経理部長、管理部長、常勤CFO、社外CFO、経営企画責任者のどれが適しているかは、次の事実によって変わります。
現在の現預金と資金不足が見込まれる時期
次回資金調達の予定時期、必要額及び資金使途
月次決算の完成時期と未処理事項
予算、最新見込み及び事業KPIの作成状況
現在の経理・管理部門の人数と役割
株主構成、種類株式、新株予約権及び投資契約
借入状況と金融機関への報告内容
今後の採用、大型投資、M&AまたはIPOの予定
CEOが移したい業務と、保持する意思決定権限
顧問税理士その他の外部専門家との契約範囲
特に、求人を公開する前、候補者へ役割を提示する前、社外CFOとの契約を締結する前、または次回資金調達や大型投資の準備を始める段階では、一度、必要な機能と優先順位を整理しておく意味があります。
整理できるのは、役職名だけではありません。
現在不足している機能、社内と外部の分担、必要な権限、最初の6か月または12か月の成果、準備すべき資料及び着手順序まで確認できます。
ご相談を希望される場合は、noteのメッセージ機能(DM)から、まずは次の事項を簡潔にお送りいただければと思います。
検討しているテーマ
現在の事業段階と管理部門の体制
採用または外部委託の検討状況
資金調達、採用等の期限の有無
最も確認したいこと
最初の段階ですべての資料をそろえていただく必要はありません。まず概要を確認し、判断に必要な事実や資料、次に整理すべき事項を明確にします。
主な参考資料
出典:e-Gov法令検索|会社法(第2条第15号、第349条、第362条、第402条、第418条、第420条等)(2026年8月25日確認)
出典:厚生労働省|労働基準法における「労働者」とは(2026年8月25日確認)
出典:e-Gov法令検索|税理士法(2026年8月25日確認)
出典:国税庁|No.9203 税理士制度について(2026年8月25日確認)
出典:金融庁|金融商品取引業者等向けの総合的な監督指針 VII-2-1-1 法令等遵守態勢(注)(2026年8月25日確認)
出典:e-Gov法令検索|弁護士法 第72条(2026年8月25日確認)
出典:中小企業庁|認定経営革新等支援機関(2026年8月25日確認)
出典:企業会計審議会|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)(金融庁掲載)(2026年8月25日確認)
出典:日本取引所グループ|新規上場ガイドブック(グロース市場編)Web版・2026年7月21日変更(2026年8月25日確認)
