スタートアップの成長ステージとは|シード・アーリー・ミドル・レイターで変わる経営管理の優先順位

この記事に関するご質問やご意見、自社の成長ステージを整理するうえで迷っている点がありましたら、noteのメッセージ(DM)または質問箱からお気軽にご連絡ください。
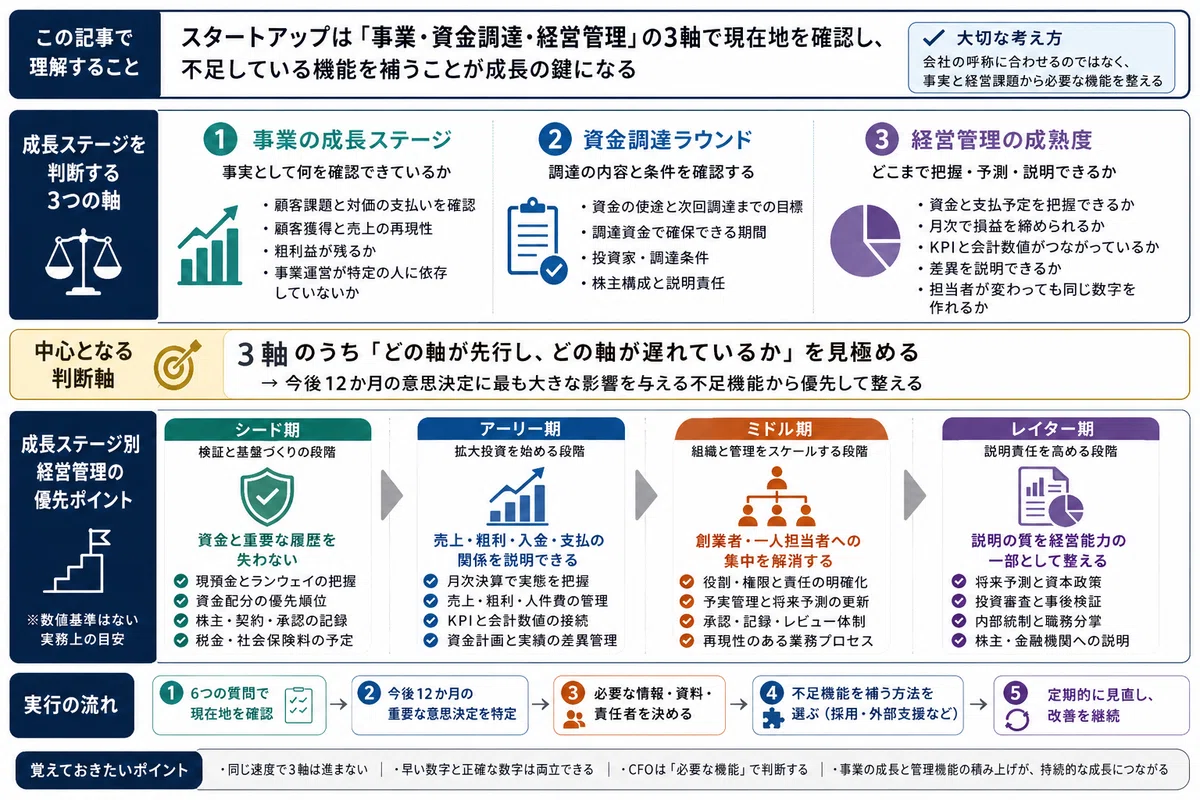
この記事の冒頭では、スタートアップの成長ステージを判断する3つの軸を図解で整理します。
お時間のない方は、まず図解で全体像をつかんでいただき、そのうえで記事末尾の実務チェックリストをご利用ください。自社で次に確認すべき事項を、短い時間で整理できる構成にしています。
「シリーズAに進んだので、そろそろCFOを採用すべきでしょうか」
「まだシード期なので、月次決算や予実管理は後回しでもよいでしょうか」
どちらも、スタートアップの経営者の方が直面しやすい問いです。
ただ、シリーズA、B、Cという資金調達ラウンドだけを見ていても、必要な経営管理体制は判断できません。
スタートアップの成長ステージは、次の事項を分けて確認する必要があります。
事業の再現性
資金の消費状況
意思決定の複雑性
株主や金融機関などへの説明責任
月次管理の再現性
月次管理の再現性とは、担当者個人の経験だけに頼らず、同じ定義、元資料及び手順を使って、継続的に同じ数字を作れる状態をいいます。
会社の呼称に合わせて管理体制を整えるのではありません。事業と組織で実際に起きている問題を確認し、その時点で不足している経営管理機能を補うことが先です。
スタートアップの成長ステージに一律の数値基準はない
スタートアップの成長段階を表す言葉として、シード、アーリー、ミドル、レイターなどが使われます。
経済産業省の「スタートアップ支援策」でも、支援策をシード、アーリー、ミドル、レイター等のステージで絞り込めるよう整理されています。
一方で、同じページには「売上高がいくらになればアーリー」「従業員が何人になればミドル」といった、すべての会社に共通する数値基準は示されていません。
出典:経済産業省|スタートアップ支援策(2026年8月21日確認)
日本取引所グループは、ベンチャーファンドの投資リスクに関する説明の中で、シードステージを「事業の立上準備段階」、アーリーステージを「事業の立上段階」と説明しています。
ただし、これはベンチャーファンドの投資リスクを説明する文脈での用法であり、すべての会社に共通する公式定義ではありません。この資料も、売上高や従業員数による一律の判定基準を示すものではなく、事業立上げの状況を説明するために用語を使用しています。
出典:日本取引所グループ|投資のリスク(ベンチャーファンド)(2026年8月21日確認)
スタートアップのステージ区分は、確かに便利です。
しかし、会社の価値や格付けを示すものではなく、現在の課題と次に必要な経営機能を整理するためのものとして使うべきものだと考えています。
最初に分けるべき3つの軸
スタートアップの現在地を考えるときは、少なくとも次の3つを分けます。
1.事業の成長ステージ
事業の成長ステージは、何が事実として確認できているかを表します。
確認するのは、主に次の事項です。
顧客が実際に困っている課題を確認できているか
顧客が商品やサービスへ対価を支払っているか
顧客獲得を繰り返せるか
売上を増やしたときに粗利益が残るか
事業運営が特定の創業者だけに依存していないか
事業の成長ステージは、会社がこれまでに調達した金額だけでは判断できません。顧客、商品、技術、販売、許認可、量産及び採算など、自社の事業化に必要な事項について、何を実証できているかを確認します。
2.資金調達ラウンド
資金調達ラウンドは、主としてエクイティ・ファイナンスにおける各回又は段階を識別する実務上の呼称です。シリーズA、B、Cには、すべての会社に共通する法令上の定義や数値基準はありません。ですから、ラウンド名だけでなく、その内容を確認します。
確認するのは、次の事項です。
今回調達する資金の使途
次の調達までに達成する目標
調達資金で確保できる期間と、次回調達までの想定期間
調達条件と投資家
調達後の株主構成
投資家との契約によって生じる義務
株主へ報告する内容と頻度
シリーズA、B、Cという名称は、事業の状態と一定の関係を持ちます。
しかし、一対一では対応しません。
同じシリーズAでも、販売体制の拡大に資金を使う会社もあれば、技術検証や製品化に資金を使う会社もあります。
3.経営管理の成熟度
経営管理の成熟度は、会社が自らの状態をどこまで把握し、予測し、説明できるかを表します。
確認するのは、次の事項です。
現預金残高と今後の支払予定を把握できるか
月次で損益を締められるか
事業上のKPIと会計数値がつながっているか
計画と実績の差異を説明できるか
重要な意思決定と承認の記録が残っているか
担当者が変わっても同じ数字を作れるか
この3つは、同じ速度では進みません。
例えば、次のような状態が起こります。
事業は伸びているが、月次決算が数か月遅れている
多額の資金を調達したが、顧客課題の検証は終わっていない
外部から資金を調達していないが、複数事業を持ち、経営判断が複雑になっている
売上規模は大きいが、受注や顧客対応が創業者一人に依存している
管理資料は多いが、会計数値とKPIの定義、差異及び接続関係を説明できない
大切なのは、自社を一つの呼称へ無理に当てはめることではありません。
事業、資金調達及び経営管理のうち、どの軸が先行し、どの軸が遅れているかを確認することです。
シリーズA、B、Cと、シード・アーリー等の成長段階の違いを詳しく確認したい方は、次の記事をご覧ください。
自社の現在地を確認する6つの質問
自社の成長ステージを確認する際は、売上高や従業員数を先に見るのではなく、次の6つの質問に回答してください。
研究開発型、規制産業又は大型設備を必要とするスタートアップでは、初期段階から売上や継続利用を確認できるとは限りません。その場合は、技術検証、知的財産、共同研究・共同開発、許認可、認証、治験、量産準備、実証実験又は商用化までの資金計画など、その事業に固有の到達点へ読み替えます。
1.顧客課題は事実として確認できているか
顧客が抱える問題を、創業者の予想ではなく、利用実績、購入実績、継続利用、解約理由等によって説明できるかを確認します。
「問い合わせがある」ことと、「顧客が継続して対価を支払う」ことは同じではありません。
2.顧客獲得と売上を再現できるか
創業者の人脈や偶発的な大型案件だけでなく、一定の手順によって見込み顧客を獲得し、受注へつなげられるかを確認します。
販売担当者が変わっても、一定の手順と確率で見込み顧客の獲得から受注までを進められるかどうかが重要です。
3.粗利益又は一件当たりの採算が成立しているか
売上が増えるほど赤字や資金不足が拡大する状態になっていないかを確認します。
売上高だけでなく、原価、値引き、導入費用、販売費用、顧客対応費用及び継続率まで含めて判断する必要があります。
4.資金消費と投資の戻しにくさを把握しているか
採用、研究開発、広告、設備、事務所及び長期契約など、一度実行すると短期間では取り消しにくい支出を確認します。
併せて、現在の資金がいつまで持つか、調達が遅れた場合に何を止めるかを確認します。
5.意思決定と外部説明はどこまで複雑になっているか
事業、商品、拠点、部門、株主、金融機関及び重要な取引先が増えるほど、経営判断に必要な情報も増えます。
経営者が頭の中だけで判断できる範囲を超えていないかを確認します。
6.月次情報を同じ定義と手順で作れるか
売上高、粗利益、契約件数、顧客数、解約率、人員数及び資金残高について、営業、経理、経営企画及び経営者が同じ定義を使用しているかを確認します。
担当者が不在になっても、元資料まで遡り、同じ定義と手順で数字を作れる状態が必要です。
この6項目を点数化して、会社を格付けする必要はありません。
「いいえ」又は「一部しかできていない」と回答した項目のうち、今後12か月の経営判断へ最も大きく影響するものを特定してください。
そこが、現時点で優先して整えるべき機能です。
自社の成長ステージを具体的に判定する方法は、次の記事で詳しく整理します。
診断結果から、次に読む記事を選ぶ
自社の状況に近い項目から確認してください。
第1部|ラウンド名ではなく、現在地を確認する
1.シリーズA、B、Cという言葉と成長段階の違いから確認したい方
2.自社がシード、アーリー、ミドル、レイターのどこにいるかを判定したい方
第2部|各段階で必要な管理を整える
3.まだシード期だが、最低限どの財務機能を社内へ残すべきか知りたい方
4.シリーズA前に月次決算、資金繰り及び予実管理をどこまで整えるか迷っている方
5.管理部門の仕事が一人に集中し、経理、財務及び経営企画を分けるべきか迷っている方
第3部|CFO機能をどう持つか決める
6.CFOを置く必要性とタイミングを判断したい方
本記事でいう社外CFOとは、業務委託や非常勤等の形でCFO機能の一部を担う外部人材を指します。
7.CFO、経理部長、管理部長又は社外CFOのどれが必要か迷っている方
8.CFO候補との役割認識のずれや、採用後のミスマッチを防ぎたい方
以下のシード、アーリー、ミドル、レイターの整理は、法令や公的制度による統一定義ではありません。本記事が、成長に応じた経営管理の優先順位を考えるために置く実務上の目安です。実際の呼称と境界は、投資家、支援制度、業種及びビジネスモデルによって異なります。
シード期は、資金と重要な履歴を失わないことを優先する
本記事では、シード期を、顧客課題、提供価値及び事業化の前提を検証している段階として整理します。
この段階では、上場会社と同じ経理・管理体制を作る必要はありません。
一方で、「まだ事業が小さい」という理由から、資金、株主、契約及び意思決定の記録を残さなくてよいわけでもありません。
最低限、次の事項を確認します。
現預金残高と今後の支払予定
現在の資金で事業を継続できる期間(ランウェイ)
採用、開発及び広告への資金配分
株主、株式発行及び資本政策の履歴
重要契約と継続的な支払義務
支払権限と承認記録
税金及び社会保険料等の支払予定
シード期の管理では、高度な分析より先に、後から事実関係を確認できる状態を作ります。
経理や税務に関する作業を外部へ委託しても、何に資金を使うか、どの支出を止めるか、どの条件で資金を調達するかという判断は会社側に残ります。
詳しくは、次の記事で整理します。
アーリー期は、売上・粗利・入金・支払の関係を説明できる状態を作る
本記事では、アーリー期を、初期的な顧客反応を得て、事業拡大に向けた投資を始める段階として整理します。
採用、広告、開発及び販売活動が増える一方で、顧客獲得や採算の再現性は、まだ安定していないことがあります。
この段階で優先するのは、次の事項です。
現預金残高と支払予定
売上高と粗利益
人員数、人件費及び採用予定
開発、広告等の主要投資
資金計画と実績の差異
主要KPIと会計数値の関係
次回調達の準備を始める時期
売上と資金の動きは、同じ数字になるとは限りません。売上計上、請求及び入金の時期がずれることがあるため、両者を一致させるのではなく、差異の原因と接続関係を説明できる状態が重要です。
月次決算で重要なのは、決算書を作ったという事実ではありません。
経営判断に間に合う速度で、事業の実態を表す数字が作られていることです。本記事では、適時かつ正確な記帳を基礎として、遅延原因を確認しながら締め日を段階的に早めることを重視します。
月次決算の具体的な締め手順ではなく、シリーズA前に何から整えるかを確認したい方は、次の記事をご覧ください。
ミドル期は、創業者と一人の担当者への集中を解消する
本記事では、ミドル期を、顧客獲得の再現性が高まり、組織、商品、部門又は拠点が増えていく段階として整理します。
この段階では、単に処理件数が増えるだけではありません。
異なる部門の数字を集約し、限られた資金をどこへ配分するかを決める必要が生じます。
優先するのは、次の事項です。
可能な範囲で、取引の起票、承認、実行、記録及び確認を分ける
部門ごとの責任と権限を明確にする
予算と実績の差異を部門別に確認する
将来予測を定期的に更新する
会議で決定した内容と担当者を記録する
経営者が確認すべき例外事項を決める
担当者が変わっても業務を継続できるようにする
人員上、取引の起票、承認、実行、記録及び確認を分けられない場合は、経営者による明細レビュー、インターネットバンキングの二段階承認、権限設定、例外取引の事後確認又は外部専門家による確認などの代替統制を置きます。
予実管理は、未達の担当者を責めるための仕組みではありません。
本記事でいう予実管理は、実績を集計し、予算との差異を分析し、対応策を決めて実行する一連のサイクルを指します。
このサイクルを一人で回せなくなったときは、経理、財務、経営企画など、管理部門全体の役割を見直します。
レイター期は、説明の質を経営能力の一部として整える
本記事では、レイター期を、事業規模だけでなく、株主、金融機関、取引先、従業員その他の関係者が増え、説明責任が高まる段階として整理します。
将来のIPO、M&A又は大型の資金調達を検討する会社では、経営判断の妥当性を外部へ説明できる状態が重要になります。
優先するのは、次の事項です。
事業計画及び将来予測の更新
資本政策と資金調達方針
重要投資の審査と事後検証
取締役会等の会議体
内部統制と職務分掌
月次決算及び管理資料の早期化
株主、金融機関等への報告
IPO又はM&Aを選択する場合の準備
すべてのレイター期企業がIPOを目指すわけではありません。
また、IPOを検討しているからといって、最初から上場会社と同じ管理体制を作る必要があるわけでもありません。
もっとも、上場申請時には、会社の規模や成熟度に応じた体制が相応に整備されているだけでなく、実際に適切に運用されていることが審査されます。将来必要となる体制から逆算し、規程を作る時期、運用を始める時期及び運用実績を蓄積する期間を確保する必要があります。
東京証券取引所の「新規上場ガイドブック(グロース市場編)」でも、コーポレート・ガバナンス及び内部管理体制が、企業の規模や成熟度等に応じて整備され、適切に機能しているかが確認事項とされています。
出典:日本取引所グループ|新規上場ガイドブック(グロース市場編)(2026年7月21日版)(2026年8月21日確認)
必要なのは、完成形を一度に導入することではありません。
現在の事業規模、取引、関係者及び将来の選択肢に合わせて、管理機能を追加していくことです。
管理部門の機能をどの段階で分けるかは、次の記事で詳しく整理します。
経営管理機能は、入れ替えるのではなく積み上げる
成長ステージが進んだからといって、前の段階で必要だった管理が不要になるわけではありません。
経営管理機能は、概ね次の順番で積み上がります。
1.事実と資産を守る
現預金
株主情報
契約
請求と支払
税金及び社会保険料
承認と意思決定の記録
主にシード期から必要となる機能です。
2.実績を締め、事業情報とつなぐ
月次決算
売上及び粗利益
人員及び人件費
事業KPI
資金使途
元資料との照合
主にアーリー期から重要性が高まります。
3.将来を予測し、差異へ対応する
予算
着地見込み
資金計画
下振れケース
予算と実績の差異
対応策と責任者
主にアーリー期からミドル期にかけて、経営判断の中心になります。
4.資源を配分し、第三者へ説明する
採用、開発、広告等への資金配分
事業間の投資配分
資金調達
資本政策
株主及び金融機関への説明
重要投資の審査と事後検証
主にミドル期以降で重要性が高まります。
ただし、これは固定的な順番ではありません。
大型の研究開発投資を行うシード企業では、早い段階から資金調達、資本政策及び外部説明が重要になることがあります。
反対に、自己資金で着実に成長している企業では、外部株主への説明よりも、月次決算、資金繰り及び部門管理が先に問題となることがあります。
売上規模ではなく、次の12か月の意思決定から逆算する
私が経営管理体制を考える際に最も重視しているのは、次の12か月で予定されている意思決定です。
とりわけ、一度決定すると取り消しにくいもの、又は短期間で多額の資金流出が生じる事項を確認します。
例えば、次のようなものです。
正社員の採用
長期の開発契約
広告投資
設備投資
オフィスの賃貸借
新規事業への進出
海外展開
株式による資金調達
多額の借入れ
IPO準備の開始
経営管理体制は、次の順序で考えます。
1.予定している意思決定と期限を確認する
何を、いつまでに決める必要があるかを明らかにします。
2.その意思決定が損益と資金へ与える影響を確認する
毎月の固定費、初期支出、解約条件、回収期間及び下振れ時の影響を整理します。
3.判断に必要な情報を決める
会計数値、KPI、契約、採用計画、資金残高及び将来予測のうち、何が必要かを明らかにします。
4.情報を作る人、確認する人、決める人を分ける
数字の作成者と最終決定者が同じであっても、少なくとも役割の違いは明確にします。
5.最後に、人材、外注及びシステムを選ぶ
CFOや経理責任者の採用、高額なシステムの導入を先行させる前に、原則として、会社に不足している機能と実現すべき成果を明確にします。
先に肩書きや製品を選んでしまうと、会社の課題と合わない人件費やシステム費用が残るおそれがあります。
早い数字と正確な数字は両立できる
経営判断のための数字を早く出そうとすると、正確性が落ちるのではないか。そう心配される方もいます。
速報値と確定値を区分し、速報値の算定根拠と見積前提を明示したうえで、確定後に差異を照合し、修正履歴を残す。この手順を踏めば、経営判断に必要な早さと会計情報の正確性は両立しやすくなります。
例えば、月初には次の情報を速報値として確認します。
銀行口座残高
支払予定
受注及び請求状況
人員数
主要な投資実績
資金が不足する見込み時期
その後、月次決算が締まった時点で、会計数値と照合します。
問題なのは速報値を使うことではありません。
速報値であることを表示しないこと、確定後に差異を検証しないこと、過去の数字を履歴なく上書きすることです。
CFOが必要になるのは、経理業務が増えたときとは限らない
CFOが必要かどうかを考えるときは、CFOという役職とCFO機能を分けます。
なお、CFOや社外CFOは会社法上の機関名ではありません。その方が取締役、執行役員、従業員又は業務委託先のいずれであるかによって、法的な権限と責任は異なります。本記事では、特定の法的地位ではなく、会社に必要な財務・経営管理上の機能としてCFO機能を扱います。
CFO機能とは、単に決算書を作る機能ではありません。
本記事では、CFO機能を、財務部門の統括に加え、キャッシュフロー、投資、将来予測及び経営計画を横断して支える機能として整理します。
ですから、CFOの必要性は、売上高やシリーズ名だけでは決まりません。
経営者だけでは、次の機能を維持できなくなったかどうかで判断します。
資金調達と投資を同時に管理する
将来予測を更新して資金配分を決める
複数部門の数字を同じ定義へそろえる
株主、金融機関等へ継続的に説明する
資本政策と事業計画を一体で検討し、経営者又は取締役会が判断できる状態を作る
CFO機能が必要だとしても、直ちに正社員CFOを採用するとは限りません。
経理責任者、管理部長又は経営企画責任者を置く方法のほか、社外CFO等の外部支援によって補う方法もあります。
判断は、次の順序で進めます。
1.CFO機能が必要か、いつ必要かを判断する
2.不足する機能を、誰に、どの形で担わせるかを決める
3.役割、権限及び採用後の成果を定める
成長ステージの判断で起こりやすい4つのずれ
シリーズ名から管理体制を決める
「シリーズAだからCFO」「シリーズBだから管理部を増員」と先に決めてしまうと、必要な機能と人材が一致しないことがあります。
ラウンド名ではなく、現在の意思決定、業務量、外部説明及び責任範囲から判断します。
まだシード期だから管理は不要と考える
管理体制を小さく保つことと、事実を記録しないことは別です。
資金、株主、契約、支払及び承認の履歴は、事業が小さい時期から残します。
システムを先に導入する
元データ、定義、担当者及び締め日が決まっていなければ、高機能なシステムを導入しても数字は安定しません。
先に業務と責任を整理し、その後にシステムを選びます。
CFOを採用すれば管理体制が完成すると考える
会社側に必要なデータがなく、経営者が権限を渡さず、既存担当者との分担も決まっていなければ、高度な人材を採用しても機能しません。
採用前に、成果、責任、権限及び前提条件を決めます。
実務チェックリスト|自社の成長ステージと経営管理の優先順位を確認する
事業の成長ステージ
[ ] 顧客が抱える課題を、利用実績や購入実績に基づいて説明できる
[ ] 顧客が商品又はサービスへ対価を支払う理由を説明できる
[ ] 創業者個人の人脈以外から顧客を獲得できる
[ ] 顧客獲得から受注、継続利用までの流れを再現できる
[ ] 売上増加が粗利益、運転資金及びキャッシュフローへ与える影響を把握している
[ ] 創業者が不在でも継続できる業務と、できない業務を区分している
資金調達ラウンド
[ ] 今回の調達資金を何に使うかを具体化している
[ ] 次の調達又は自立的成長までに達成する目標を決めている
[ ] 目標の期限、担当者及び必要資金を明らかにしている
[ ] 調達後の株主構成、今回の希薄化及び新株予約権等を含む完全希薄化後の創業者持株比率を確認している
[ ] 投資契約等によって生じる報告義務や承認事項を把握している
[ ] 調達が遅れた場合に縮小又は停止する支出を決めている
資金と重要な契約
[ ] 現在の現預金残高を確認している
[ ] 今後12か月の支払予定を把握している
[ ] 税金及び社会保険料等の支払予定を含めている
[ ] 採用、開発、広告及び設備投資の予定を含めている
[ ] 長期契約の解約条件及び違約金を確認している
[ ] 下振れケースにおける資金不足の時期を確認している
月次決算とKPI
[ ] 毎月の締め日を決めている
[ ] 売上高、粗利益、人件費及び主要投資を毎月確認できる
[ ] KPIの定義、算定方法及び元資料を記録している
[ ] 営業、経理、経営企画及び経営者が同じ定義を使用している
[ ] KPIと会計数値の差異理由を説明できる
[ ] 予算又は事業計画と実績の差異を確認している
[ ] 差異が生じた場合の対応策、担当者及び期限を決めている
[ ] 速報値と確定値を区分し、修正履歴を残している
組織と意思決定
[ ] 取引の起票、承認、実行、記録及び確認を可能な範囲で分け、分けられない業務には代替的な確認手続を設けている
[ ] 重要な支出に関する承認基準を決めている
[ ] 会議で決定した内容、担当者及び期限を記録している
[ ] 担当者が変わっても、同じ定義と手順で数字を作れる手順がある
[ ] 管理業務が特定の一人に集中するリスクを把握し、不在時の代替手順又はレビュー体制を設けている
[ ] 現在不足している機能を、経理、財務、経営企画、管理部門又はCFO機能に分けている
[ ] 人材を採用する前に、最初の12か月で求める成果を決めている
[ ] 取締役、執行役員、正社員、非常勤人材又は業務委託のどの形で不足機能を補うかを比較している
次に行うこと
[ ] 6つの判定軸のうち、今後12か月の資金継続、重要な意思決定又は外部説明へ最も大きな影響を与える不足項目を特定した
[ ] 今後12か月で最も重要な意思決定と期限を特定した
[ ] その意思決定に必要な数字、資料及び責任者を決めた
[ ] 自社の課題に合う詳細記事を選んだ
[ ] 経営管理体制を見直す時期を決めた
会社を前へ進めるのは、ステージ名ではなく判断の質である
スタートアップの成長ステージは、会社の評価や順位を決めるものではありません。
現在までに何を確認できたか。
次に何を確認する必要があるか。
そのために、どれだけの資金と時間が必要か。
目標を達成するまで、どの数字を誰が管理するか。
この四点を明らかにするために使うものです。
事業が成長しても、経営管理機能が自動的に整うわけではありません。
反対に、管理体制だけを先に大きくしても、事業の再現性は高まりません。
事業、資金調達及び経営管理の進み方を分けて確認し、今後の意思決定へ最も大きな影響を与える不足から整える。
それが、固定費を過度に増やさず、次の成長機会を逃さないための、現実的な進め方だと考えています。
次回の資金調達や管理体制の見直しでこの記事を読み返す場合は、スキを目印として残してください。
このnoteでは、スタートアップの資金、月次管理及び人材配置を、会社の呼称ではなく、実際の経営課題から判断する方法を引き続き整理していきます。今後の詳細記事も確認したい方は、フォローしていただければうれしく思います。
自社への当てはめを整理したい方へ
この記事では、スタートアップの成長ステージを判断するための一般的な枠組みをお示ししました。
一方で、自社で何を優先すべきかは、次の事実によって変わってきます。
今後12か月で達成したい事業上の目標
現在の現預金と毎月の資金消費
採用、開発、広告及び設備投資の予定
次回資金調達の予定と必要額
株主構成と投資家への報告義務
月次決算及びKPIの整備状況
経営者と管理担当者の役割分担
CFO、経理責任者等の採用予定
IPO、M&Aその他の将来の選択肢
とくに、次のような状況にある場合は、実行に移す前に一度整理しておく意味があります。
資金調達に向けて事業計画を作成している
シリーズ名は決まっているが、資金使途や目標が曖昧である
正社員CFOや管理部門責任者の採用を検討している
多額の採用、開発、広告又は設備投資を予定している
同じ概念について複数の数字が使われている、又は月次決算、KPI及び資金計画の差異を説明できない
経営者一人に資金管理と外部説明が集中している
IPO又はM&Aを将来の選択肢として検討し始めた
ご相談では、会社を形式的にシード、アーリー等へ分類することを目的とはしていません。
事業、資金調達及び経営管理の3軸から現状を整理し、今後の意思決定に必要な数字、資料、役割及び整備の順序を一緒に確認していきます。
必要に応じて、社内に残す機能、外部へ委託できる作業、採用すべき役割及び当面の管理スケジュールを分けて整理することもできます。
ご相談を希望される場合は、noteのメッセージ(DM)に、次の事項を簡潔にご記載ください。
相談したいテーマ
現在の事業及び資金調達の段階
意思決定又は資金調達の期限
最も確認したいこと
最初のご連絡では、詳細な資料をすべてそろえていただく必要はありません。
まず概要をうかがったうえで、判断に必要な事実、資料及び次の進め方を整理します。
主な参考資料
出典:経済産業省|スタートアップ支援策(2026年8月21日確認)
出典:日本取引所グループ|投資のリスク(ベンチャーファンド)(2026年8月21日確認)
出典:日本取引所グループ|新規上場ガイドブック(グロース市場編)(2026年7月21日版)(2026年8月21日確認)
出典:e-Gov法令検索|会社法(2026年8月21日確認)
