CFO採用で失敗するスタートアップの共通点|早すぎる・遅すぎる・役割不一致を防ぐ

この記事に関するご質問やご意見、あるいはCFO候補との役割分担や採用要件について確認しておきたい点がありましたら、noteの「クリエイターへのお問い合わせ」(メッセージ/DM)からお気軽にご連絡ください。
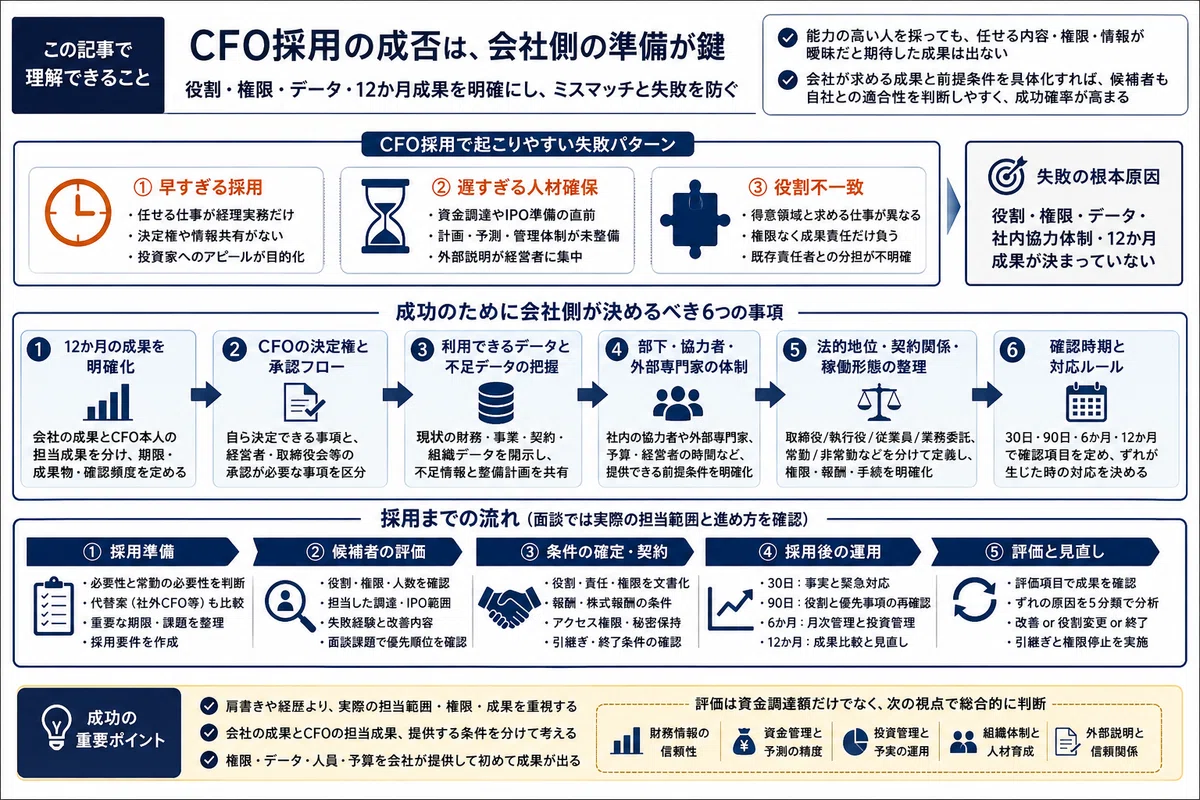
本記事は、冒頭の図解で全体像をつかみ、本文で理由と対応を詳しく確認し、末尾の実務チェックリストで自社の採用準備を点検していただける構成にしています。お時間が限られている方は、図解を見たうえで、先にチェックリストからご覧いただいても差し支えありません。
本記事では、検索の際に一般的に使われている表現として「CFO採用」と記載します。ただし、従業員としての採用、取締役又は執行役としての選任、業務委託による外部人材の起用は、法的にはそれぞれ異なるものです。以下では、必要に応じてこれらを区別して説明します。
CFO候補との面談を控え、経営者と管理部門が募集要項を見直している場面を想像してみてください。
候補者の経歴には、監査法人での勤務、投資銀行業務、事業会社の経営企画、資金調達、IPO準備といった実績が並んでいます。
ところが、社内で次の質問をすると、どうにも回答が定まりません。
「採用したCFOには、何を自分で決めてもらうのか」
「社長の承認が必要な事項は何か」
「入社後12か月で、会社の何が変わっていれば採用成功なのか」
「その成果に必要な数字、人員、予算を会社は用意できるのか」
このまま採用を進めると、面談の場では候補者の経歴を評価できても、自社との適合性までは評価できません。
先に、本記事の立場をお伝えします。
CFO採用の失敗は、候補者の能力だけで起こるものではありません。本記事では、会社側が役割、権限、利用できるデータ、経営者との分担及び採用後12か月の成果を決めていないことを、ミスマッチを生む重要な要因の一つとして扱います。
能力の高い方を採用しても、任せる仕事が曖昧で、必要な情報が届かず、意思決定への参加も認められなければ、期待した成果は出にくくなります。
反対に、会社が求める成果と担当範囲を具体的に示せていれば、候補者の側も、自分の経験が合う仕事なのかを具体的に検討しやすくなります。
CFO採用を検討する前提となる成長ステージと必要な管理機能については、次の記事で整理しています。
CFOという肩書きだけでは、役割も権限も決まらない
最初に確認しておきたいのは、CFOという肩書きの扱いです。
会社法には、CFOという名称の機関は定められていません。
CFOという社内呼称と、会社法上の地位、会社との契約関係、そして稼働形態は、分けて確認する必要があります。
会社法上の地位には、取締役や、指名委員会等設置会社の執行役などがあります。会社との契約関係には、雇用契約、委任・準委任その他の業務委託契約などがあります。常勤又は非常勤という区分は、これらとは別の稼働形態です。
なお、「執行役員」は一般に会社が任意に設ける社内の役職名であり、会社法上の「執行役」とは異なります。また、一人の方が取締役と従業員の双方の立場を持つ場合もあります。
CFOという肩書きを付けただけで、代表権、取締役会の議決権、あるいは会社のあらゆる事項に関する決定権が生じるわけではありません。
法令上の権限、義務及び責任は、その方の会社法上の地位と法令によって定まります。そのうえで、法令及び定款の範囲内における具体的な職務分担、社内決裁権限、報告先及び成果責任を、株主総会・取締役会等の決定、職務権限規程、業務分掌及び契約によって定めていきます。
出典:e-Gov法令検索|会社法(第329条、第330条、第339条、第349条、第362条、第402条、第418条及び第420条等)(2026年8月25日確認)
出典:国税庁|No.5205 役員のうち使用人兼務役員になれない人(2026年8月25日確認)
本記事でいう社外CFOは、会社法上の社外取締役等を意味するものではありません。業務委託又は非常勤等の形で、CFO機能の一部を担う外部人材を指しています。
本記事では、CFOを次の役割を担う責任者として扱います。
月次決算その他の財務情報の信頼性を確認する
資金予測を更新する
事業計画と資本政策を検討する
採用、広告、開発、設備等への資金配分を比較する
資金調達を計画し、実行を管理する
株主、金融機関、監査人その他の関係者へ説明する
経営者又は取締役会へ、複数案と財務への影響を示す
決定後の実績を確認し、必要な修正を提案する
もっとも、すべてのCFOが、この全範囲に同じ強さを持っているわけではありません。
また、会社が必要としているのがこの全範囲とも限りません。
採用前には、会社が求める仕事と、候補者が実際に担ってきた仕事を、一つずつ照合していく必要があります。
CFO採用では、必要性と常勤配置を分けて考える
CFO採用のタイミングを考えるときは、二つの質問を分けます。
一つ目は、自社にCFO機能が必要かどうかです。
二つ目は、その機能を常勤の正社員又は役員が担う必要があるかどうかです。
CFO機能が必要な状況であっても、月に数日の社外CFO、特定期間のプロジェクト支援、あるいは既存の経理責任者と外部専門家の組合せで対応できる場合があります。
一方、毎日の部門調整、管理部門の指揮、取締役会への継続的な出席・報告、株主対応及び複数の投資案件の審査が必要であれば、常勤者を置く合理性が高まります。なお、取締役でないCFOが取締役会へ出席する場合、その出席だけで取締役会の議決権が生じるわけではありません。
CFO機能が必要となる時期を改めて確認したい場合は、次の記事をご覧ください。
必要な人材がCFO、経理部長、管理部長又は社外CFOのどれに当たるかは、次の記事で整理しています。
正社員CFOの採用が早すぎる会社
CFO採用が早すぎるというと、売上高や従業員数が小さい会社を想像しやすいかもしれません。
実際のところ、会社の規模だけで決まるものではありません。
次のような会社では、正社員CFOを採用しても、任せる仕事と権限が不足する可能性があります。
期待している仕事の大半が、記帳、証憑整理、支払又は請求である
月次決算や税務資料の作成だけを求めている
資金配分や資本政策は、引き続き経営者だけで決める予定である
CFOを経営会議へ参加させず、取締役会への出席・報告も予定していない
営業、開発、人事等の情報をCFOへ共有する予定がない
常勤者が継続的に担うほどの仕事がない
CFOの人件費が、採用、開発又は販売への投資を大きく圧迫する
投資家に経歴を示すことが採用目的になっている
この状況で高度なCFO人材を採用すると、会社は経理実務を期待し、候補者は経営への参加を期待する、という食い違いが起こることがあります。
会社に必要なのが経理責任者であれば、CFOという名称を使う必要はありません。
一方で、社内の数字が整っていないことだけを理由に、採用が早すぎると決めてしまうのも適切ではありません。
月次決算、資金予測、予実管理及び管理部門の業務を整えること自体が、CFOに求める仕事になる場合があるからです。
ただし、その場合にも、経営者と各部門が情報を提供し、CFOへ必要な権限を与え、社内の協力者を確保する必要があります。
会社側が何も提供せず、「優秀なCFOなら何とかしてくれる」と考える採用は、早い段階で行き詰まりやすくなります。
CFO機能を担う責任者の確保が遅れている会社
ここでいう「遅れている」とは、常勤CFOの採用時期だけを指すものではありません。必要な財務判断、資金調達、将来予測及び外部説明を担う責任者が、重要な期限までに確保されていない状態を指しています。
例えば、次のような場合です。
次回の資金調達が近いが、事業計画と資本政策が整理されていない
現在の資金がいつまで持つかを、下振れ時も含めて確認していない
同一の対象期間及び範囲を示す売上高、KPI又は将来予測が資料間で一致せず、その差異を説明できない
営業、経理、人事、開発が使用する数値の定義が一致していない
投資家や金融機関への説明が経営者一人に集中している
経理責任者が、決算、資金調達、投資家対応及びIPO準備を兼務している
大型投資を開始したが、投資後の確認方法が決まっていない
監査法人又は主幹事証券会社との本格的な準備や審査対応が始まり、社内体制を運用する期限が迫っているのに、その責任者が決まっていない
経営者が外部説明に追われ、事業に関する決定が遅れている
管理部門の責任者が長時間労働を続け、退職リスクが高まっている
CFO機能を担う方は、関与を始めた日から、会社の事業、契約、株主関係、会計処理及び組織を完全に理解できるわけではありません。
候補者の探索、面談、条件交渉、就任又は契約開始、社内理解には、それぞれ時間がかかります。
資金調達やIPO準備の直前になって人材の探索を始めると、責任者が会社を理解する期間と、外部へ説明する期限が重なってしまいます。
その結果、過去の数字を確認しながら、将来予測、資本政策、投資家資料及び監査対応を同時に進めることになります。
東京証券取引所の新規上場ガイドブックでは、CFOという肩書きを上場審査の要件として掲げているわけではありません。
一方で、会社の規模、事業内容及び成長段階に応じた経営管理組織、月次業績の早期把握、予算と実績の比較、将来予測の適時な修正、会計処理及び証憑の整備などが確認されます。外部へ業務を委託している場合も、会社が自ら管理し、分析し、説明する責任は残ります。
したがって、IPO準備では、CFOという肩書きを急いで置くことより、必要な管理業務の責任者を早めに決め、実際の運用期間を確保することが必要になります。
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>(2026年7月21日公表)(2026年8月25日確認)
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>PDF(2026年8月25日確認)
役割不一致は、同じ「CFO」という言葉から始まる
CFO候補の経歴を確認するときは、経験を一括して「CFO経験」と扱わない方が安全です。
CFOの職務範囲について、法令上又は業界共通の統一定義があるわけではありません。本記事では、採用要件を整理するため、便宜上、次の四領域に分けて考えます。
決算・会計管理
月次・年次決算
会計方針
税務資料
債権債務
監査対応
開示
内部統制
事業計画・予実管理
事業計画
予算編成
予算と実績の比較
最新見込み
KPI管理
部門別採算
投資後の検証
資金調達・資本政策
資金計画
株式による資金調達
借入れ
資本構成
種類株式
新株予約権
投資契約
株主対応
経営参加・組織管理
採用、広告、開発等への資金配分
経営会議及び取締役会
管理部門の組織編成
外部専門家の管理
M&A
IPO準備
重要なリスクの報告
一人の候補者が複数領域を経験していることはあります。
ただし、すべての領域について、同じ水準の経験があるとは限りません。
よく見られる役割不一致は、次のとおりです。
資金調達に強いCFOへ、決算実務の立て直しだけを求める
候補者は投資家対応、資本政策及び調達交渉を得意としている。
会社は、遅れている記帳、請求、支払及び月次決算を自ら処理してほしいと考えている。
この場合、必要なのは経理責任者や決算実務の担当者である可能性があります。
決算に強いCFOへ、投資家開拓と事業開発まで求める
候補者は会計、監査及び決算管理に強い。
会社は、投資家候補の開拓、資金調達の交渉、事業提携及び営業活動まで期待している。
資金調達では、財務資料の作成能力に加えて、投資家との関係構築、事業説明、条件交渉及び経営者との分担が必要になります。
なお、社外CFOその他の外部者へ資金調達支援を委託する場合には、事業計画、財務モデル、資本政策、提出資料及び進行管理の支援と、投資家への取得勧誘又は契約の媒介とを区別する必要があります。具体的な業務内容や報酬体系によっては金融商品取引法上の登録問題が生じますので、外部者へ投資家勧誘まで依頼する場合は個別に確認します。
出典:金融庁|金融商品取引業者等向けの総合的な監督指針 VII-2-1-1(2026年8月25日確認)
経営者が決定権を持ったまま、成果責任だけをCFOへ移す
資金使途、採用、価格、開発方針及び事業計画は経営者が決める。
一方、資金不足や予算未達についてはCFOが責任を負う。
この分担では、CFOは結果に影響を与える権限を持たないまま、結果だけを評価されることになります。
既存の経理責任者との分担を決めない
CFO採用後に、経理責任者が何を引き続き担当するのかが決まっていない。
その結果、両者が同じ資料を作成したり、反対に重要な業務を互いの担当だと思い込んだりします。
経理責任者がCFO候補を、自分の仕事を奪う人と受け止めることもあります。
採用前に、経理責任者の担当範囲、報告先、権限及び今後の役割を説明しておく必要があります。
必要なデータと社内協力者がいない
CFOが資金予測や事業計画を作成しようとしても、契約、受注、採用、開発計画及び支払予定が集まりません。
各部門が異なる定義で数字を管理しており、修正履歴も残っていない。
この状況では、CFO個人の作業時間を増やしても、会社全体の数字は安定しにくくなります。
予算管理を担う部門には、集計だけでなく、経営陣と各部門の間で情報を確認し、差異を分析し、必要な対応を提案する役割があります。月次会議も、実績の報告だけで終わってしまえば、CFOの成果を十分に確認できません。
CFO採用要件を作る前に決める六つの事項
求人票の作成から始めると、勤務先、役職、資格及び年数といった経歴条件が先に並びます。
採用前には、次の六つを会社側で決めておきます。
1.採用後12か月で実現する成果
本記事では、優先順位を明確にするため、最初の12か月の主要成果を三つから五つ程度に絞る方法をおすすめします。
例えば、次のような内容です。
月次決算を、合意した期限までに継続して完了する
現預金と今後の入出金予定を定期的に更新する
予算、実績及び最新見込みを毎月比較する
主要KPIの定義、元資料及び責任者を決める
採用、広告、開発等の主要投資について事前審査を行う
資本政策を整理し、次回調達の方針を決める
取締役会資料及び投資契約・株主間契約等に基づく株主・投資家向け報告について、内容、担当者及び日程を定める
経理、財務及び経営企画の担当範囲を整理する
IPO準備で必要となる管理業務の責任者と期限を決める
「会社を成長させる」「財務を強化する」「IPOを成功させる」といった表現だけでは、採用後の評価ができません。
期限、成果物、確認頻度及び関係者まで記載します。
2.会社の成果とCFOの担当成果を分ける
資金調達を例にすると、「希望額を希望する評価額で調達する」という会社の成果は、市場環境、事業実績、経営者の説明、既存株主の意向などにも左右されます。
CFOだけで結果を決められるものではありません。
CFOの担当成果としては、次のように記載できます。
必要資金額と資金使途を算定する
基本ケースと下振れケースの資金計画を作成する
資本政策と既存株主への影響を整理する
投資家向け資料と財務モデルを作成する
質問事項と提出資料を管理する
契約条件の財務上の影響を説明する
経営者との間で、投資家面談における役割を分担する
調達後の報告内容と頻度を決める
併せて、会社が提供する条件も記載します。
経営者が投資家面談へ参加できる時間
事業部門が提供するKPIと施策
法務、税務その他の外部専門家
既存株主との調整
事業計画の実行責任者
データを提供する社内担当者
会社の成果、CFOの担当成果、そして会社が提供する条件を分けておけば、採用後の評価が一方的になりません。
事業計画は将来に関する予測であり、一定の仮定に基づくものです。採用時にも、計画の主要な前提、過去実績との関係、下振れ要因及び資金への影響を候補者と確認しておく必要があります。
3.CFOが決定できる事項
少なくとも、次の区分を文書にします。
CFOが自ら決定できる事項
経営者の承認が必要な事項
取締役会又は株主総会の決議が必要な事項
他部門の責任者と協議する事項
CFOが意見を述べるが、最終決定には参加しない事項
例えば、一定額以内の専門家起用、管理部門の業務手順、経営会議資料の様式及び担当者の配置は、CFOへ任せる場合があります。
一方、大型投資、増資、借入れ、M&A、役員人事及び重要な契約は、法令、定款及び社内規程に従って決定する必要があります。
CFOへ決定権を付与しない事項については、社内の最終決裁者、実行責任者、確認者及び報告先を明記します。ただし、法令上の義務又は責任が、社内の職務分担だけで別の方へ移るわけではありません。
4.利用できるデータと、不足しているデータ
候補者には、採用前に次の状況を可能な範囲で説明します。
月次決算の締め日と直近の遅延状況
現預金残高と入出金予定
予算、実績及び最新見込みの有無
売上高、粗利益及び主要KPIの定義
契約、請求、売上計上及び入金の管理方法
人員数、人件費及び採用予定
株主構成
種類株式及び新株予約権
投資契約、株主間契約及び融資契約
監査、税務及び法務上の未対応事項
使用しているシステム
データ作成を担当する人
採用前に開示する情報は、選考段階に応じて必要最小限とします。株主、投資家、取引先、従業員その他の個人情報、営業秘密及び未公表情報を含む場合は、秘密保持契約の締結、情報の削除・加工、閲覧範囲の制限等を行います。面談課題には、原則として架空又は十分に加工したデータを使用し、実際の資金調達条件、顧客名、従業員情報等をそのまま提供することは避けます。
数字が不十分な場合も、それを隠す必要はありません。
どの情報がなく、誰と協力して整える予定なのかを説明します。
候補者の能力を正しく評価するには、候補者にも会社の実情を正しく評価してもらう必要があるからです。
5.部下、社内協力者及び外部関係者
CFOが一人で担当する範囲を決めます。
確認するのは、次の事項です。
経理責任者及び経理担当者の人数と経験
財務又は経営企画の担当者
人事、法務及び総務との分担
営業、開発その他の事業部門から情報を集める担当者
顧問税理士
公認会計士又は監査法人
弁護士
証券会社
金融機関
株主及び投資家
外部の経理代行、給与計算その他の委託先
CFOへ広い責任を持たせる一方で、部下も予算もなく、すべての資料を一人で作成させる体制は、継続が難しくなりやすいと考えられます。
管理部門の人数が少ない場合は、今後の採用計画と外部委託の利用範囲も共有します。
6.確認時期と、採用時の期待にずれが生じた場合の対応
本記事では、確認時期の一例として、入社後30日、90日、6か月及び12か月を用います。
入社後30日
入社後90日
入社後6か月
入社後12か月
各時点で、何を確認するかも記載しておきます。
期待した成果が出ていない場合は、直ちに人物の能力だけを問題にせず、次の原因を確認します。
役割が曖昧だった
必要な権限が与えられていない
データが提供されていない
経営者との分担が守られていない
社内の協力者が不足している
想定した仕事量と実際の仕事量が異なる
候補者の経験が会社の課題と合っていない
信頼関係又は行動上の問題がある
修正できる原因であれば、担当範囲、権限、人員及び期限を改めて合意します。
役割変更又は関与の終了を検討する場合は、会社法上の地位、会社との契約関係及び稼働形態を分けて確認します。取締役又は執行役の解任、従業員との労働契約の終了、業務委託契約の終了は、それぞれ適用される法令、機関決定及び契約上の手続が異なります。取締役と従業員を兼ねる場合には、一方の地位の終了が他方を当然に終了させるとは限りません。必要に応じて登記、権限変更、報酬精算及び引継ぎも行います。
また、契約書に「業務委託」又は「準委任」と記載しただけで、当然に労働法の適用外になるわけではありません。業務委託とする場合は、指揮監督、勤務時間・場所の拘束、業務を断る自由、代替の可否及び報酬の性質等を踏まえ、契約名と実際の働き方が一致しているかを確認します。
出典:厚生労働省|労働基準法における「労働者」とは(2026年8月25日確認)
出典:厚生労働省|労働契約の終了に関するルール(2026年8月25日確認)
面談では、経歴の名称より実際の担当範囲を聞く
「上場企業でCFOを務めた」「大型調達を経験した」という経歴だけでは、自社に合うかを判断できません。
同じCFOでも、会社の規模、事業、部下、権限、上場準備の段階及び経営者との分担は異なります。
面談では、次の質問が有効です。
過去の担当範囲は、候補者が前職等に対して負う守秘義務に反しない範囲で確認します。非公表の会社名、投資家名、個別の調達条件、顧客情報等の開示は求めず、本人の役割、権限、人数、手続及び成果の確認に限定します。
過去の役割を確認する質問
前職で自分が決定できた事項は何でしたか
経営者又は取締役会の承認が必要だった事項は何でしたか
入社時点で、経理・財務部門には何人いましたか
自分で作成した資料と、部下が作成した資料を教えてください
資金調達では、候補投資家の開拓、資料作成、面談、条件交渉及び契約のうち、どこを担当しましたか
IPO準備では、監査法人、証券会社及び社内各部門との間で何を担当しましたか
事業計画の前提は、誰が決めていましたか
計画未達時に、どのような提案をしましたか
仕事の進め方を確認する質問
入社後30日で、最初に確認する資料は何ですか
月次決算が遅れ、資金調達も迫っている場合、何を優先しますか
部門ごとに売上高やKPIが異なる場合、どのように確認しますか
経営者と意見が異なる場合、どのように伝えますか
必要なデータを部門責任者が提出しない場合、どのように対応しますか
自分が不得意とするCFO業務は何ですか
どのような会社では、自分の経験を十分に生かせないと考えますか
失敗経験を確認する質問
過去に予定どおり進まなかった資金調達や管理体制整備はありますか
その原因のうち、自分に改善できた点は何ですか
経営者との役割分担が合わなかった経験はありますか
採用時に確認しておくべきだったと考える事項は何ですか
成功事例だけを聞くと、結果に影響した会社の知名度、市場環境、既存の人員及び経営者の関与を見落とします。
失敗したときの説明は、候補者が事実と自己評価を分けられるか、問題を他人だけの責任にしていないかを確認する材料になります。
面談用の課題は、完成資料を無償で作らせない
候補者の考え方を確認するために、簡潔な課題を設ける方法もあります。
例えば、架空又は十分に加工した次の資料をお渡しします。
月次損益の推移
現預金残高
人員計画
資金調達予定
主要KPI
現在の管理部門体制
そのうえで、次の点を説明してもらいます。
追加で確認したい情報
最初の90日で優先する事項
経営者と確認したい権限分担
想定される主要なリスク
常勤CFOが必要かどうか
自分だけでは対応できない領域
ここで確認したいのは、完璧な財務モデルを短時間で作れるかどうかではありません。
不足情報を認識し、事実と仮定を分け、優先順位を説明できるかを確認します。
実際の資金調達資料や事業計画を完成させるほどの無償作業を求める必要はありません。
採用後12か月は、四つの期間に分けて確認する
次の期間区分は一例です。会社の期限と課題に応じて変更してください。
入社後30日まで|事実と緊急事項を確認する
最初に確認するのは、次の事項です。
現預金
今後の入出金
納税、給与その他の支払期限
月次決算
売掛金及び買掛金
株主構成
資本政策
投資契約及び融資契約
主要な事業契約
予算及び最新見込み
主要KPI
監査、税務及び法務上の未対応事項
経営会議及び取締役会の日程
社内外の関係者
資金不足、期限が迫った重要な申告・納付、重大な契約違反その他の緊急事項があれば、先に対応します。
緊急性がない業務については、会社を理解する前にシステムや組織を全面的に変更しない方がよい場合があります。
入社後31日から90日まで|採用時の合意を実情に合わせて見直す
この期間では、採用又は契約締結の前に定めた次の事項について、入社後に確認した事実を踏まえて再確認し、必要に応じて修正します。
採用時に定めた12か月の成果
CFOが決定できる事項
経営者、取締役会、株主総会その他の決裁権者の承認が必要な事項
月次決算の日程
資金予測の更新日
経営会議へ提出する資料
主要KPIの定義
株主及び金融機関への報告
経理、財務及び経営企画の担当範囲
不足人員の採用又は外部委託
緊急度の高い三項目程度の改善計画
最初から多くの課題を同時に進めると、どの成果も確認しにくくなります。
期限が近い事項、資金への影響が大きい事項、そして外部への提出が必要な事項から着手します。
入社後4か月から6か月まで|月次管理と投資管理を実施する
この時期には、次の運用を確認します。
月次決算が合意した期限までに完了している
予算、実績及び最新見込みが区分されている
資金予測と実績の差が確認されている
主要KPIと会計数値の関係が説明されている
採用、広告、開発等の主要投資を事前に確認している
投資後の実績を確認している
経営会議で対応方針が決定されている
株主、金融機関その他へ提出する資料について、基礎数値、数値の定義及び主要な前提が整合しており、相違がある場合にはその理由を説明できる
管理部門内の担当と期限が明確になっている
予算を担当する部門には、正確で適時な情報提供、経営会議資料の作成、そして各部門では気付きにくい差異の説明が求められます。CFOの成果も、資料を作成した回数より、その資料によって必要な決定が行われたかまで確認します。
入社後7か月から12か月まで|成果と翌年度の役割を見直す
12か月時点では、採用時に決めた成果と実績を比較します。
併せて、次の事項を確認します。
CFOへ任せる範囲を広げるか
経営者が引き続き担当する事項は何か
管理部門に追加採用が必要か
外部委託を継続するか
資金調達又はIPO準備の予定を変更するか
必要な機関決定及び契約上の手続を確認したうえで、報酬又は株式報酬の条件を見直すか
次の12か月の成果を何にするか
特定の人へ仕事が集中していないか
不在時の引継ぎが可能か
CFOを採用したこと自体を成果として扱わず、会社で何が実施され、何が改善し、何が未解決なのかを確認します。
CFOの成果を資金調達額だけで評価しない
資金調達額、企業価値評価額及びIPO時期は、事業実績、市場環境、投資家の方針及び経営者の説明にも影響されます。
そのため、最終結果だけでCFOを評価すると、本人が担当できる範囲と外部要因を混同してしまいます。
採用後の成果は、次の項目から確認します。
財務情報
月次決算が合意した期限までに完了しているか
修正事項と修正理由が記録されているか
同じ数値について異なる資料を作成する場合、その理由を説明できるか
主要KPIの定義と元資料が明確か
資金管理
資金予測が定期的に更新されているか
予測と実績の差を説明しているか
下振れ時の資金不足時期を確認しているか
資金調達を始める時期が決まっているか
事業計画と投資
計画の主要な仮定が明記されているか
実績を受けて最新見込みを修正しているか
主要投資について、目的、金額、責任者及び確認日が決まっているか
投資の継続、追加、縮小又は中止を検討しているか
組織
経理、財務及び経営企画の担当範囲が明確か
担当者が不在でも重要業務を継続できるか
経営者に集中していた外部対応が適切に分担されているか
部下の育成と採用が進んでいるか
外部説明
株主、金融機関、監査人等への説明が、整合した基礎数値及び事実に基づいているか。提出目的等によって数値又は表示が異なる場合、その差異を説明できるか
質問への回答期限が管理されているか
重要な懸念事項が経営者や取締役会へ早く報告されているか
調達条件や契約条件の財務への影響が説明されているか
採用時にこれらの確認項目を決めておけば、経営者とCFOが異なる評価基準を持つ事態を避けやすくなります。
採用時の期待と実際にずれが生じたときは、原因を五つに分ける
CFOを採用したものの期待した成果が出ていない場合、最初に次の五つを確認します。
1.役割の問題
採用時に求めた仕事と、現在依頼している仕事が一致しているか。
追加業務が増え、当初の優先事項が後回しになっていないか。
2.権限と情報の問題
結果に責任を持たせながら、必要な決定権を与えているか。
経営者と各部門が、必要な情報を提供しているか。
3.経験の問題
候補者の経験が、自社の課題に合っていたか。
大企業で整備済みの組織を管理した経験と、少人数の会社で業務を一から整えた経験を混同していないか。
4.人員と仕事量の問題
CFO一人に、決算、資金調達、法務、人事、IPO準備及び総務まで集中していないか。
部下、外部専門家及び予算が不足していないか。
5.信頼関係と行動の問題
重要な事実を適時に報告しているか。
経営者、部下、株主その他の関係者と誠実に対応しているか。
意見が異なる場合にも、根拠と影響を説明しているか。
修正できる問題であれば、改善事項、担当者、期限及び確認日を文書にします。
改善が難しい場合は、会社法上の地位、会社との契約関係及び稼働形態を確認したうえで、役割変更又は関与の終了を検討します。取締役又は執行役の解任、従業員との労働契約の終了、業務委託契約の終了は、それぞれ適用される法令、機関決定及び契約上の手続が異なります。取締役と従業員を兼ねる場合には、各地位及び契約を個別に確認します。
その際には、少なくとも次の引継ぎを行います。
現預金及び資金予定
月次決算の進捗
予算及び最新見込み
株主構成及び資本政策
投資家、金融機関、監査人等との対応履歴
契約上の期限
取締役会その他の会議日程
作成中の資料
未解決事項
システムのアクセス権限
社内外の担当者
今後の提出期限
アクセス権限の変更、秘密情報の管理及び外部関係者への連絡も、役割変更又は関与終了の時期に合わせて行います。
コピー用テンプレート|CFO採用要件を成果・責任・権限・前提条件で書く
採用要件は、肩書きや有名企業での経歴の列挙から始めません。
次の形式で作成します。
1.採用の背景
当社では、現在、次の問題が発生しています。
[例:月次決算に時間がかかっている]
[例:資金調達と事業計画の担当が経営者へ集中している]
[例:複数部門の数値定義が一致していない]
[例:IPO準備に必要な社内責任者が決まっていない]
2.採用後12か月の会社としての成果
[成果1]
[成果2]
[成果3]
[必要に応じて成果4、5]
それぞれに、期限、成果物、確認頻度及び関係者を記載します。
3.CFO本人が担当する成果
入社後30日まで
[確認・報告する事項]
入社後90日まで
[開始する業務]
[経営者と再確認する事項]
入社後6か月まで
[継続運用する業務]
[改善結果]
入社後12か月まで
[最終成果]
[翌年度へ引き継ぐ事項]
4.責任範囲
CFOが責任者となる業務は、次のとおりです。
[月次決算]
[資金管理]
[事業計画]
[予実管理]
[資本政策]
[資金調達]
[株主・金融機関対応]
[管理部門の統括]
[その他]
5.担当範囲に含めない業務
[例:日々の記帳作業]
[例:営業責任者としての新規顧客開拓]
[例:法務判断の最終責任]
[例:経営者に留保する事項]
6.CFOが自ら決定できる事項
[事項]
[金額又は範囲]
[報告方法]
7.経営者又は取締役会の承認が必要な事項
[事項]
[承認者]
[提出資料]
[期限]
8.会社が提供する条件
利用できるデータ:[内容]
部下又は社内協力者:[人数・役割]
外部専門家:[内容]
利用できる予算:[内容]
経営者との定例時間:[頻度]
経営会議・取締役会への出席及び報告の方法:[頻度・役割・議決権の有無]
不足している情報:[内容]
入社後に整備を求める事項:[内容]
9.主な関係者
経営者
取締役
経理責任者
事業部門責任者
株主・投資家
金融機関
税理士
公認会計士・監査法人
弁護士
証券会社
その他
各関係者との役割分担を記載します。
10.必要な経験
「上場準備経験」「資金調達経験」とだけ記載せず、実際に経験していてほしい状況を書きます。
例えば、次のように記載します。
月次決算が安定していない会社で、締め日、担当者及び確認手続を決めた経験
少人数の管理部門で、経理、財務及び経営企画の担当を分けた経験
事業計画、資本政策及び資金使途を関連づけて資金調達を進めた経験
監査法人又は証券会社との対応について、会社側の責任者を務めた経験
複数部門のKPI定義を確認し、月次報告に反映した経験
経営者と意見が異なる場面で、財務への影響を説明した経験
各経験について、本人が決定した事項、担当した範囲、部下の人数及び利用できた外部支援も確認します。
11.法的地位、契約関係及び稼働形態
会社法上の地位
取締役
指名委員会等設置会社の執行役
会社法上の役員等ではない
社内の役職名
CFO
執行役員
財務責任者
その他
会社との契約関係
雇用契約
委任・準委任その他の業務委託契約
複数の契約関係を併せ持つ場合はその内容
稼働形態
常勤又は非常勤
稼働日数
勤務場所
指揮命令の有無
業務の諾否及び代替の可否
報酬・株式報酬
報酬区分:役員報酬、従業員給与又は業務委託報酬
株式報酬:株式、新株予約権その他の株式報酬の有無及び条件
必要な株主総会・取締役会等の決議
税務・会計上の取扱い
その他の契約条件
兼業及び利益相反
秘密保持
知的財産
権限
契約期間
就任、変更及び終了
選任又は契約締結の手続
解任、解雇又は契約終了の手続
登記及び権限変更
引継義務
業務委託とする場合は、契約名だけでなく、実際の働き方が契約内容と一致しているかも確認します。
12.評価方法
確認時期
入社後30日
入社後90日
入社後6か月
入社後12か月
評価項目
[財務情報]
[資金管理]
[事業計画・予実管理]
[資金調達・資本政策]
[組織]
[外部説明]
[行動・信頼関係]
採用時の期待と実際にずれが生じた場合
原因の確認方法
改善期間
役割変更の手続
解任、解雇又は契約終了の手続
引継事項
実務チェックリスト|CFO採用の失敗を防ぐ
採用を始める前に確認する
[ ] CFO機能が必要な理由を説明できる
[ ] 常勤配置が必要な理由を説明できる
[ ] 経理責任者、管理部長、社外CFO等の代替案を比較した
[ ] 今後12か月の重要な期限を確認した
[ ] 資金調達、IPO準備、監査、M&A等の予定を確認した
[ ] CFO採用により減らしたい経営者の仕事を確認した
[ ] CFOへ移す決定権と、経営者が保持する決定権を分けた
[ ] 役員報酬、従業員給与又は業務委託報酬、採用費及び株式報酬が事業投資へ与える影響を確認した
採用要件を作成する
[ ] 採用後12か月の成果を三つから五つ程度に絞った
[ ] 30日、90日、6か月、12か月の成果を記載した
[ ] 会社の成果とCFO本人の担当成果を分けた
[ ] CFOが決定できる事項を記載した
[ ] 経営者又は取締役会の承認が必要な事項を記載した
[ ] 担当範囲に含めない業務を記載した
[ ] 既存の経理責任者との分担を記載した
[ ] 会社が提供するデータ、人員、予算及び経営者の時間を記載した
[ ] 会社法上の地位、会社との契約関係、社内の役職名及び稼働形態を分けて確認した
[ ] 業務委託とする場合、契約名と実際の働き方が一致するか確認した
[ ] 評価時期と評価項目を決めた
[ ] 採用時の期待と実際にずれが生じた場合の対応を決めた
会社の資料を確認する
[ ] 月次試算表又は月次決算資料がある
[ ] 現預金と今後の入出金予定を確認できる
[ ] 予算、実績及び最新見込みを区分している
[ ] 下振れ時の資金予測がある
[ ] 資金調達の時期、金額及び資金使途を確認した
[ ] 株主構成を確認した
[ ] 種類株式及び新株予約権を確認した
[ ] 投資契約、株主間契約及び融資契約を確認した
[ ] 主要KPIの定義と元資料を確認した
[ ] 人員数、人件費及び採用予定を確認した
[ ] 主要な事業契約と継続的な支払義務を確認した
[ ] 監査、税務、法務その他の未対応事項を確認した
候補者を評価する
[ ] 過去の肩書きだけで評価していない
[ ] 本人が決定した事項と、上司が決定した事項を分けて確認した
[ ] 資金調達で本人が担当した範囲を確認した
[ ] IPO準備で本人が担当した範囲を確認した
[ ] 部下の人数と経験を確認した
[ ] 会社の規模と成長段階を確認した
[ ] 整備済みの組織を管理した経験と、少人数で業務を整えた経験を分けて確認した
[ ] 失敗経験と改善内容を確認した
[ ] 不得意な領域を確認した
[ ] 自社で利用できるデータと人員を候補者へ説明した
[ ] 簡潔な面談課題で、不足情報の認識と優先順位を確認した
[ ] 選考段階に応じ、開示情報を必要最小限とした
[ ] 必要に応じ、本人へ照会目的、照会先及び確認範囲を説明して同意を得たうえで、適法な方法により経歴及び担当範囲を確認した
採用条件を確定する
[ ] 役割、責任及び権限を書面にした
[ ] 役員報酬、従業員給与又は業務委託報酬と、株式報酬の条件を分けて確認した
[ ] 兼業及び利益相反を確認した
[ ] 秘密保持及び知的財産の取扱いを確認した
[ ] システム及び銀行等のアクセス権限を必要最小限に設定し、振込データの作成者と承認者を可能な範囲で分け、退任・契約終了時の停止手続を決めた
[ ] 経営会議及び取締役会への出席・報告の方法と、議決権の有無を確認した
[ ] 入社初日から確認できる資料を準備した
[ ] 社内外の主な関係者と、それぞれの担当・連絡経路を確認した
[ ] 外部者へ資金調達支援を依頼する場合、登録を要する取得勧誘又は契約の媒介との境界を確認した
[ ] 解任、解雇又は業務委託契約終了に必要な手続を区分して確認した
[ ] 引継義務を記載した
採用後に確認する
[ ] 30日以内に緊急事項と主要資料を確認した
[ ] 90日以内に、採用時に定めた役割、権限及び優先事項を再確認した
[ ] 6か月時点で月次決算、資金予測及び予実管理を確認した
[ ] 12か月時点で採用時の成果と実績を比較した
[ ] 資金調達額だけで評価していない
[ ] 経営者、取締役会及びCFOが同じ評価項目を使用している
[ ] 必要な情報と権限を会社側が提供している
[ ] 経理責任者その他の既存人材との分担を見直した
[ ] 仕事が特定の人へ集中していない
[ ] 採用時の期待と実際にずれが生じた場合、役割、権限、経験、人員及び信頼関係を分けて確認した
[ ] 役割変更、解任、労働契約の終了又は業務委託契約の終了に備えた引継事項を確認した
CFO採用の成否は、会社側の準備にも左右される
優秀な候補者であっても、権限がなく、必要な数字が届かず、経営者との分担も曖昧なままであれば、成果を出すことは困難です。
一方、会社が12か月後の成果を具体的に示し、担当範囲、権限、必要な人員及び利用できる情報を説明できていれば、候補者も引き受けるべき仕事かどうかを慎重に検討できます。
CFO採用は、経歴の優れた方を探す作業だけではありません。
会社が何を任せるのか、どの決定権を渡すのか、何を提供するのか、いつ成果を確認するのか。それを明確にしていく作業でもあります。
CFO候補との面談前に読み返す際は、この記事へのスキを目印にしてください。財務、資金調達及び管理部門に関する記事を継続して確認したい方は、フォローいただければと思います。
CFO採用要件と12か月の計画を個別に整理したい方へ
この記事でお示しした確認事項は、一般的なCFO採用の準備として自社でもご利用いただけます。
一方で、常勤CFO、経理責任者、管理部長又は社外CFOのどれが適しているかは、次のような事情によって変わってきます。
現預金残高と資金不足が見込まれる時期
次回調達の予定時期、金額及び資金使途
月次決算、資金予測及び予実管理の状況
株主構成、種類株式、新株予約権及び投資契約
借入れと金融機関への報告内容
事業数、拠点数、子会社及び海外展開
今後の採用、広告、開発及び設備投資
IPO、M&Aその他の重要な予定
現在の経理・財務・経営企画の人員
経営者が移したい業務と、保持したい決定権
検討中の候補者が経験してきた会社の規模、役割及び権限
会社法上の地位、会社との契約関係、社内の役職名及び稼働形態として何を想定しているか
特に、求人を公開する前、最終面談の前、オファーを提示する前、資金調達や監査対応の期限が迫っている場合、あるいは採用後に期待した成果が出ていない場合は、役割と期限を一度整理してみる意味があります。
個別の整理では、次の事項を確認できます。
自社に不足しているCFO機能
常勤者が必要な業務と、外部支援で対応できる業務
採用後12か月の成果
CFOが決定できる事項
経営者又は取締役会の承認が必要な事項
既存の経理責任者との分担
候補者に求める経験
会社が準備するデータ、人員及び予算
面談で確認する質問
採用後の確認時期
採用時の期待と実際にずれが生じた場合の対応
noteの「クリエイターへのお問い合わせ」(メッセージ/DM)では、最初から会社名や機密資料をお書きいただく必要はありません。
最初のメッセージには、次の四点を簡潔にご記載いただければ十分です。
相談したいテーマ
CFO採用又は社外CFO利用の検討状況
資金調達、採用、IPO準備等の期限の有無
最も確認したいこと
まず概要をうかがったうえで、追加で確認すべき事実、資料及び進め方を整理してお返しします。
主な参考資料
出典:e-Gov法令検索|会社法(第329条、第330条、第339条、第349条、第362条、第402条、第418条及び第420条等)(2026年8月25日確認)
出典:国税庁|No.5205 役員のうち使用人兼務役員になれない人(2026年8月25日確認)
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>(2026年7月21日公表)(2026年8月25日確認)
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>PDF(2026年8月25日確認)
出典:金融庁|金融商品取引業者等向けの総合的な監督指針 VII-2-1-1(2026年8月25日確認)
出典:厚生労働省|労働基準法における「労働者」とは(2026年8月25日確認)
出典:厚生労働省|労働契約の終了に関するルール(2026年8月25日確認)
出典:noteヘルプセンター|クリエイターへのお問い合わせ(2026年8月25日確認)
