スタートアップにCFOは必要か|採用を判断する6つのサインと、常勤で置くべきかの考え方

この記事へのご質問やご意見、CFOを置く時期や役割について整理しておきたい点がありましたら、noteのメッセージ(DM)からお気軽にお声がけください。
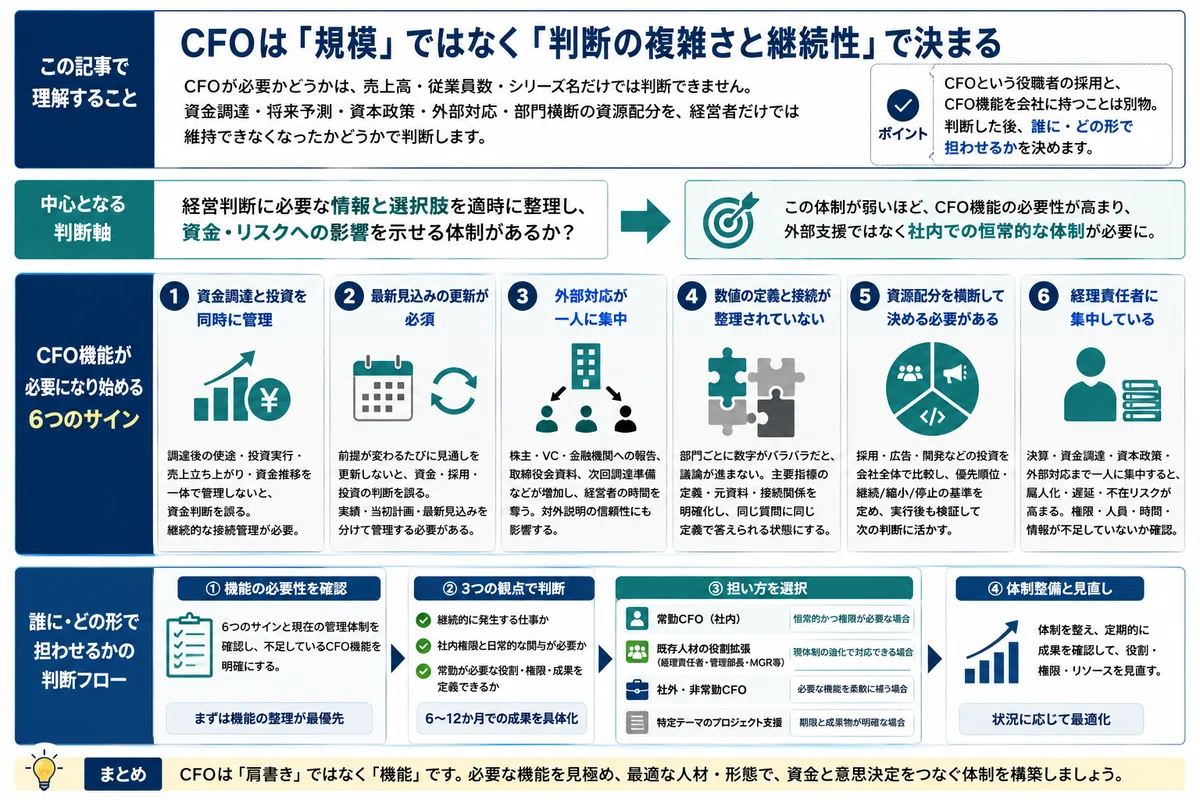
本記事は、冒頭の図解で全体像をつかみ、本文で判断の理由を掘り下げ、末尾の実務チェックリストで自社に当てはめていただく構成にしています。お時間が限られている方は、図解を見たあと、先にチェックリストへ進んでいただいても差し支えありません。
資金調達が近づいてくると、経営者の方から次のような問いをいただきます。
「シリーズAからCFOが必要なのでしょうか」
「売上高や従業員数に、採用の目安はありますか」
「経理責任者がいれば、まだCFOは必要ないでしょうか」
先に、私の考えをお伝えします。
スタートアップにCFOが必要かどうかは、売上高、従業員数、創業年数またはシリーズ名だけでは決まりません。
判断の基準になるのは、資金、将来予測、資本政策、株主・金融機関対応、採用・広告・開発への資源配分を横断して見る機能を、経営者だけでは維持できなくなったかどうかです。
シリーズAだからCFOが必要になる、というわけではありません。
反対に、売上がまだ小さくても、大型の研究開発投資、複数の外部株主、複雑な種類株式、海外展開、次回調達が同時に進んでいれば、早い段階からCFO機能が必要になることがあります。
ここで大切なのは、CFOという役職者を採用することと、CFO機能を会社に持つことを分けて考えるという点です。
CFO機能が必要だとしても、直ちに常勤の社内CFOを置くとは限りません。なお、本記事でいう常勤の社内CFOには、取締役、会社が任意に置く執行役員、従業員等として、日常的に社内の経営判断へ関与する方を含みます。
経理責任者や経営企画責任者の役割を広げるという方法もありますし、社外・非常勤CFOなどの外部支援で必要な機能を補うこともできます。本記事でいう社外・非常勤CFOは会社法上の機関名ではなく、業務委託または非常勤等の形でCFO機能の一部を担う外部人材を指します。
この記事では、まずCFO機能が必要になる時期を判断します。誰に、どの形で担ってもらうかは、その後の問題です。
CFOという役職とCFO機能は同じではない
CFOは、一般に「最高財務責任者」と訳されます。
ただし、CFOは会社法上の機関名ではありませんし、会社法にCFOの設置を義務付ける規定もありません。CFOという肩書きだけで、代表権、業務執行権限、取締役会における議決権が生じるわけではないのです。
CFO機能を担う方は、取締役、指名委員会等設置会社の執行役、会社が任意に置く執行役員、従業員、業務委託先など、異なる立場を取り得ます。なお、会社法上の「執行役」と、会社が任意に設けることの多い「執行役員」は別のものです。
実際の権限と責任は、その方の法的地位に加えて、法令、定款、株主総会・取締役会等の機関決定、職務権限規程および契約によって決まります。また、法令上、特定の機関に留保されている事項を、CFOとの契約だけで移すことはできません。
出典:e-Gov法令検索|会社法(2026年8月25日確認)
本記事では、CFO機能を次のように整理しています。
信頼できる実績を基礎として、資金、将来予測、資本政策、資金調達、投資判断および外部説明をつなぎ、経営者または取締役会が判断できる状態を作る機能。
CFOが経営者に代わってすべてを決める、という意味ではありません。
CFO機能が担うのは、意思決定に必要な前提、選択肢、資金への影響、リスク、そして実行後の確認方法を整理することです。最終的な意思決定は、法令、定款、機関決定および職務権限規程に従い、株主総会、取締役会、代表取締役その他の決裁権者が行います。
この区分が曖昧なままCFOを採用すると、会社は資金調達や経営判断への参画を期待しているのに、本人は決算統括を中心に考えている、というずれが生じます。
反対に、経理責任者へCFOという肩書きを付けたとしても、権限、部下、情報、経営会議への参加機会を与えなければ、役割そのものは変わりません。
6つのサインは、単純な点数では判断しない
CFO機能が必要となる背景を、スタートアップの成長ステージ全体から確認したい方は、次の記事をご覧ください。
ここからは、CFO機能が必要になり始める6つのサインを扱います。
以下の6つは、法令や上場審査基準が定める採用要件ではありません。資金、意思決定、外部説明、組織運営の実態からCFO機能の必要性を判断するために、本記事で整理した実務上の確認項目です。
ただし、「三つ該当したら採用する」といった機械的な使い方はしません。
一つしか該当しなくても、その判断が会社の資金を大きく減らし、後から取り消しにくく、しかも期限が迫っているなら、早く対応する必要があります。
反対に、複数のサインがあっても、短期間のプロジェクトで解消でき、経営者と既存の管理責任者で継続運用できるのであれば、常勤CFOまでは必要ない可能性があります。
確認するのは、該当数よりも、判断の金額、繰り返し発生する頻度、期限、失敗した場合の影響、社内権限の必要性です。
サイン1|資金調達と投資実行を同時に管理する必要がある
会社が増資や借入れなどによって現金による資金調達を行えば、通常、調達時点の現預金残高は増えます。
しかし、調達後の会社が安全になったとは限りません。
採用、広告、研究開発、設備、拠点開設といった投資を計画どおり進めれば、毎月の資金流出も増えていきます。売上の立ち上がりが遅れたり、次回調達が遅れたりすれば、当初の想定より早く資金が不足することもあります。
この段階で、調達活動と投資管理を別々に管理したまま、両者の関係を確認せずにいると、資金判断を誤りやすくなります。
少なくとも、次の事項を相互に接続した資料、または一つの管理体系で確認する必要があります。
調達前後の現預金
調達資金の使途
採用、開発、広告等の実行時期
投資によって達成する事業上の到達点
売上、粗利益および入金の立ち上がり
基本ケースと下振れケースの資金推移
次回調達の準備を始める時期
投資を継続、縮小または停止する基準
問題は、資金調達資料を作れるかどうかではありません。
調達した資金を何に使い、どの成果を得て、資金が減る前に何を判断するかを継続的に管理できるか。ここが問われます。
一度の小規模な調達であり、経営者が投資計画と資金繰りを十分に把握できているなら、社内の責任者を明確にしたうえで、必要な部分だけを外部専門家が支援する小さな体制で足りることもあります。
一方、調達と投資が恒常的に並行し、複数部門から追加予算の要望が出ている場合には、それらを横断して整理するCFO機能が必要になります。
サイン2|最新見込みを定期的に更新しないと資金判断を誤る
年度の事業計画を作っていても、売上、採用、開発、入金条件といった重要な前提が変わっているのに数か月前の前提のままであれば、そのままでは現在の判断に使いにくくなります。
採用時期がずれた。
広告効率が変わった。
製品開発が遅れた。
売上の立ち上がりが想定を下回った。
入金条件が変わった。
こうした変化が重なると、当初計画と現在の見通しは、少しずつ離れていきます。
ここで必要なのは、毎月、目標を都合よく変更することではありません。
当初計画、実績、最新見込みを分けて保存し、何が、いつ、なぜ変わったのかを確認することです。
当初予算の履歴を残さないまま、予算と最新見込みを一つの数字へ上書きしてしまうと、当初の判断が妥当だったのか、事業環境が変わったのか、実行が遅れたのかを、後から検証できなくなります。
月次決算は、過去の数字を締めるだけの作業ではありません。売上、粗利益、固定費、資産・負債および資金の実績を確認し、将来の計画を更新するための基礎になります。
予算を固定したままにせず、実績や経営環境の変化に応じて将来予測を更新するローリングフォーキャストの考え方も、予算管理の実務で用いられています。ここで大切なのは、更新した最新見込みと、当初計画に対する責任を混同しないことです。
次のような判断を経営者一人で維持できなくなった場合は、CFO機能の必要性が高まります。
現在の資金で事業を継続できる期間
次回調達を始める時期
採用を継続できる人数
広告費を追加できる上限
開発の遅れを許容できる期間
下振れ時に最初に見直す支出
調達が遅れた場合の代替策
特に、毎月の最新見込みの更新が担当者のExcel操作に依存し、経営者以外が前提を説明できない状態には、注意が必要です。
CFO機能の役割は、高度なモデルを作ることではありません。変化した前提を把握し、その変化が資金と経営判断へ与える影響を、期限内に示すことです。
サイン3|株主、VC、金融機関等への説明が経営者一人では回らない
外部投資家から出資を受けたり、株式譲渡等によって外部株主が増えたりすると、会社には資金管理だけでなく、株主への説明や契約上の対応も生じます。
投資契約、株主間契約、会社の機関設計、融資契約等に応じて、株主や投資家への定期報告、取締役会その他の会議体資料、次回調達の準備、契約上の確認事項、金融機関への業績説明などが、継続的に発生しやすくなります。
相手によって、確認される内容も異なります。
株主やVCには、成長仮説、主要KPI、資金使途、計画との差異、次の到達点を説明することが多くなります。
金融機関との対話では、事業内容、業績見通し、資金使途、返済原資、今後の資金繰りを具体的に説明できることが重要になります。
それぞれの説明資料を別々に作っていると、同じ会社について異なる数字や前提が外部へ示されることがあります。
投資家向け資料と金融機関向け資金繰りで、合理的なシナリオ差の説明がないまま売上見込みが異なっている。
取締役会その他の会議体資料と社内予算で、作成時点や対象範囲の違いを説明できないまま人員計画が異なっている。
経営者が説明した資金使途と、実際の部門予算が一致していない。
この状態では、資料作成の負担だけでなく、会社が行う説明の信頼性にも影響が及びます。
CFO機能が担うべきなのは、経営者の代わりに説明することだけではありません。
まず、すべての説明が同じ実績データを基礎とし、使用するシナリオや前提が異なる場合には、その差異と調整関係を説明できる状態を整えます。そのうえで、前回説明から変わった事項、計画との差異、必要な意思決定、次回までの対応を整理していきます。
経営者が外部対応へ多くの時間を使い、事業、顧客、採用、製品開発に関する判断へ十分な時間を割けなくなっている場合も、CFO機能を検討する時期です。
サイン4|複数部門の数値定義と接続関係が整理されていない
営業部門の売上と、会計上の売上高が一致しない。
開発部門の人員数と、人事部門の在籍人数が違う。
広告費について、発注額、利用額、請求額、会計計上額が混在している。
こうしたずれは、直ちにどこかの数字が誤っていることを意味するわけではありません。
契約額、受注額、請求額、会計上の売上高、入金額は、測定している対象、金額が確定する時点、会計上の認識時点がそれぞれ異なります。採用予定者、内定承諾者、入社者、在籍者も、同じ数字ではありません。
問題は、違う数字が存在すること自体ではなく、何を表す数字なのか、どの資料から作ったのか、どの時点の数字なのかを説明できないことにあります。
CFO機能は、すべての部門に一つの数字だけを使わせる機能ではありません。
経営判断ごとに必要な数字を定義し、その関係を説明できる状態を作る機能です。
例えば「売上」という言葉だけで管理せず、次のように分けます。
契約済み金額
納品または役務提供が完了した金額
会計上の売上高
請求済み金額
入金済み金額
解約、返品、値引き等を反映した金額
何を「完了」とするかは、契約条件および会社の業務フローに応じて定義します。
そのうえで、各指標について、目的、定義、対象期間、元資料、集計責任者、確定時期、会計数値との関係を決めていきます。
この整理がないままだと、会議では数字の確認だけで時間を使ってしまい、肝心の意思決定まで進めません。
また、部門間で数字が一致しない状態が続くと、経営者が毎回、自分で元資料へ戻って確認することになります。経営者が数字に基づく最終的な説明責任を負うことと、すべての集計作業や一次確認を経営者自身が行うことは、別の話です。
数字の定義と作成責任を組織へ移せないことも、CFO機能が必要になるサインです。
サイン5|採用、広告、開発等の資源配分を横断して決める必要がある
採用、広告、開発は、それぞれ別の部門が担当します。
しかし、使用する資金は共通です。
営業人員を増やせば売上拡大が期待できる一方で、人件費は継続的に発生します。
広告費を増やせば顧客獲得が進む可能性がありますが、回収までの期間が長ければ資金負担が先行します。
開発投資を増やせば、短期の売上にはつながらなくても、将来の競争力や事業継続に必要な場合があります。
各部門がそれぞれ合理的な提案をしていても、会社全体としてすべてを実行できるとは限りません。
この段階では、予算を各部門へ割り振るだけでは足りません。
次の事項を横断して判断する必要があります。
投資の目的
必要な資金と支出時期
実現を目指す成果
成果を確認できる時期
下振れした場合の資金への影響
他の投資を見送る必要性
継続、追加、縮小または停止の基準
投資後の責任者と確認日
投資は、実行前の審査だけで終わりません。
計画時の損益・キャッシュフローと実行後の実績を比較し、その結果を次の投資判断へ反映する必要があります。投資後の検証がなければ、計画時の前提の偏りや実績との差異を把握し、次の投資判断へ反映することが難しくなります。
CFO機能は、すべての投資を否定する役割ではありません。
限られた資金の中で、どの投資を、どの順序で、どこまで実行するかを比較できる状態を作ります。
採用、広告、開発の各責任者が個別に経営者へ説明し、経営者が頭の中だけで全体を調整している。そうした状況であれば、CFO機能を整備する必要性が高まっています。
サイン6|経理責任者へ資本政策や事業判断まで集中している
経理責任者は、会社の数字を最も理解している人になりやすい立場です。
そのため、会社が成長すると、月次決算や税務資料だけでなく、資金繰り、事業計画、投資家報告、資金調達、ストックオプション、取締役会資料まで集まりやすくなります。
経理業務とCFO機能には重なる部分がありますが、主たる役割と責任範囲は異なります。
経理は、取引を正確に記録し、決算を締め、財務情報の信頼性を確保することを主な役割とします。
一方のCFO機能は、決算および会計管理を統括しつつ、その実績を将来予測、資金配分、資本政策、資金調達、事業判断へつなげていきます。
経理責任者がCFO機能まで担えることは、もちろんあります。ただし、それには、必要な権限、人員、情報、時間、経営会議への参加機会が必要です。
次のような状態であれば、個人の能力ではなく、役割設計に問題があります。
資金調達資料の作成により月次決算が遅れる
重要な資料について独立したレビューまたは代替的な確認手続がないまま、経理責任者が作成者と最終確認者を兼ねている
資本政策の検討が通常業務の合間に行われている
株主、VC、金融機関、税理士、会計士、弁護士等の窓口が一人へ集中している
その人が不在になると、数字の作成も外部説明も止まる
事業判断への参加責任はあるが、必要な情報や権限は与えられていない
経営者が依頼する仕事の優先順位を誰も調整していない
小規模企業では、すべての職務を別の人へ分けることが難しい場合もあります。その場合は、経営者による例外取引の確認、アクセス権限の制限、外部専門家によるレビュー等の代替的な確認手続を設けます。
出典:金融庁|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(2026年8月25日確認)
特に、資本政策は、増資の会計処理だけで完結する問題ではありません。
希薄化、議決権、種類株式の権利、投資家との契約、ストックオプション、将来の資金調達余地などを含む、経営判断そのものです。
CFO機能はこれらの論点を経営判断として統合しますが、株式や新株予約権の発行手続、投資契約、税務および会計処理については、弁護士、公認会計士、税理士等と連携し、必要な会社法上の機関決定を経る必要があります。
経理責任者へ任せる場合も、経理責任者からCFOへ肩書きを変更するだけでは足りません。
現在の業務を誰へ移すのか、どの判断へ参加するのか、どこまで決定できるのか、経営者の承認が必要な事項は何か。ここまで決める必要があります。
何個該当したら常勤CFOを置くのか
6つのサインは、CFO機能の必要性を確認するためのものです。
常勤CFOの必要性については、さらに次の三点で判断します。
1.その仕事は継続的に発生するか
一度の資金調達、単年度の事業計画作成、特定の資本政策だけであれば、期間限定の外部支援で対応できる可能性があります。
一方、毎月の最新見込みの更新、週次の資金判断、複数部門の調整、株主・金融機関対応が恒常的に発生するなら、社内で責任を持つ人が必要です。
2.社内権限と日常的な関与が必要か
資料を作るだけであれば、外部支援でも対応できます。
しかし、部門予算を調整し、採用や投資の優先順位を変え、管理部門を指揮し、経営会議で継続的に判断していくには、相応の社内権限が必要です。
日々の情報へアクセスし、部門責任者と調整しなければ機能しない仕事が多いほど、常勤の従業員または役員としての関与が適しています。
3.常勤配置が必要な役割、権限および成果を定義できるか
「優秀なCFOがいれば何とかなる」という状態では、採用要件を作れません。
常勤一人分の業務量があるかどうかは重要な判断材料ですが、業務量だけでなく、意思決定の重要性、頻度、社内権限、日常的な部門調整の必要性も確認します。
少なくとも、採用後6か月から12か月で何を実現するのかを定めておきます。
例えば、月次決算の安定、資金予測の更新、予実管理の運用、投資審査の導入、資本政策の整理、次回調達、管理部門の採用、取締役会資料の標準化などです。
常勤でなければ達成できない成果が明確であり、その成果の実現に必要な権限を渡せるのであれば、常勤CFOの採用を検討する合理性があります。
反対に、必要な役割が月に数日の支援で足りるなら、常勤CFOの採用を急ぐ必要はありません。
CFO採用が早すぎる会社に起こること
CFO採用が早すぎるとは、会社が小さいことを意味しません。
問題は、任せる仕事と権限が定まっていないことです。
例えば、次のような状態です。
実際に期待している仕事が記帳、支払、請求または税務資料の作成である
経営者が資金配分や資本政策の権限を渡す予定がない
CFOへ共有される事業情報が限定されている
経営会議へ参加させる予定がない
常勤一人分の業務がない
高額な固定費が、採用や開発等の事業投資を圧迫する
経歴や肩書きを投資家へ示すことが採用目的になっている
この状態で高度なCFO人材を採用すると、会社は実務処理を期待し、本人は経営判断への参画を期待する、ということが起こり得ます。
どちらが正しいという問題ではありません。役割が一致していないことが問題です。
なお、社内データが整っていないことだけをもって、CFO採用が早すぎるとは限りません。
数字の定義や管理体制を整えること自体が、CFO機能の重要な役割になる場合もあるからです。
ただし、経営者や各部門が必要な情報を共有せず、役割に見合う権限も与えなければ、人材を採用しても、期待する体制整備は進みにくくなります。
CFO採用が遅すぎる会社に起こること
CFO採用が遅すぎる状態は、売上が一定額を超えた状態のことではありません。
重要な意思決定の期限が迫っているのに、その判断を支える体制がない状態です。
例えば、次のような場合です。
次回調達が近いが、事業計画と資本政策がつながっていない
現在の資金がいつまで持つか、下振れ時を含めて説明できない
合理的な前提差を説明できないまま、株主ごとに異なる数字や資料を提出している
複数部門の売上、粗利益、人員またはKPIについて、定義や接続関係を説明できない
経理責任者へ決算、資金調達、投資家対応が集中している
大型投資を始めたが、投資後の検証方法が決まっていない
資金調達、IPO準備またはM&Aに関する重要な意思決定や外部対応が目前に迫っているのに、必要な社内責任者または外部支援を確保できていない
経営者が外部説明に追われ、事業の意思決定が遅れている
CFOは、入社した日から会社の事業、数字、契約、株主関係および組織を完全に理解できるわけではありません。
次回調達や上場申請の直前に採用しても、過去の数字を整理し、各部門との関係を作り、経営判断へ参加できるようになるまでには準備が必要です。
ですから、採用の判断は「今、仕事があるか」だけではなく、数か月後に必要となる判断と、その準備期間から逆算します。
常勤CFOを置かずに機能を補う方法
CFO機能が必要だとしても、常勤CFOの採用だけが選択肢ではありません。
経理責任者の役割を強化する
月次決算、資金繰り、予実管理が中心であり、資本政策や資金調達の頻度が高くない場合に適しています。
ただし、処理能力や利用可能な時間を確認せず、通常の経理業務を減らさないまま役割だけを追加すると、決算と将来管理の両方が不安定になりやすくなります。業務移管、人員追加、外注範囲の見直しを、同時に行ってください。
財務・経営企画の責任者を置く
決算は安定しているものの、事業計画、予実管理、KPI、投資判断、部門調整が不足している場合に適しています。
資金調達や資本政策をどこまで任せるかは、別途明確にします。
社外・非常勤CFOを利用する
CFO機能は必要でも常勤配置が合理的でない場合、常勤CFOの採用までの移行期間、または特定領域の専門性を期間限定で補う場合に適しています。
資金計画、事業計画、資金調達、資本政策、経営会議、社内責任者の育成など、必要な機能と稼働範囲を限定できます。
ただし、外部人材へ依頼すれば会社内部の責任者が不要になるわけではありません。
誰が元資料を作るのか、誰が承認するのか、どの情報へアクセスできるのか、外部人材がどこまで提案し、会社がどこで決定するのか。ここを決めておきます。
特定テーマのプロジェクトとして支援を受ける
次回調達、資本政策、予算制度の導入、管理資料の再設計など、期限と成果物が明確な場合に適しています。
プロジェクト終了後も会社内部で運用できるよう、作成手順、元資料、責任者、更新期限を残しておくことが重要です。
社内責任者と外部CFO機能を組み合わせる
日常の数字と業務は社内責任者が管理し、資金調達、資本政策、投資判断または経営会議を外部人材が支援する方法です。
常勤CFOを採用する前の移行期間としても利用できます。
IPO予定がなくてもCFO機能は必要になる
CFO機能は、IPOのためだけに置くものではありません。
IPOを予定していなくても、次のような会社では必要性が高まります。
複数事業へ資金を配分している
大型の研究開発、設備または店舗投資を行う
外部株主が複数いる
種類株式や新株予約権等の資本関係が複雑である
金融機関から多額の借入れを行っている
M&Aを継続的に実施する
海外法人や複数の子会社を管理している
事業計画を頻繁に見直す必要がある
こうした会社では、IPOの有無にかかわらず、資金と経営判断を統合する必要があります。
CFO機能の目的は、上場審査に通ることではありません。会社が限られた資金を使って、どの選択肢を実行するか判断できる状態を作ることです。
IPOを予定していても常勤CFOが直ちに必要とは限らない
IPOを予定しているからといって、準備開始と同時に常勤CFOを採用しなければならないわけではありません。
少なくとも、会社法にCFOの設置義務はなく、東京証券取引所のグロース市場向け新規上場ガイドブックも、CFOという肩書きを上場審査要件として掲げていません。
同ガイドブックで確認されるのは、経営管理組織や内部監査体制が、申請会社の規模、事業内容、成長ステージ等に応じて相応に整備され、適切に運用されているか、必要な人員が確保されているか、必要な会計組織が適切に整備・運用されているか、といった点です。
また、事前チェックリストでは、事業計画策定の体制、月次業績の早期把握、予算と実績の比較、将来予測情報を適時に修正できる体制、会計処理および会計証憑の整備などが、確認事項として示されています。
つまり、同ガイドブックから実務上読み取れるのは、CFOという肩書きの有無ではなく、会社に必要な管理機能が整備され、実際に運用されているかが重要である、ということです。
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>(2026年7月21日公表)(2026年8月25日確認)
これを踏まえると、実務上の選択肢として、IPO準備の初期段階では、経理責任者、管理部長、経営企画責任者、社外CFOおよび外部専門家を組み合わせ、不足する機能を補う方法も考えられます。
ただし、外部に委託しているからといって、社内の責任者を置かなくてよいわけではありません。
上場準備が進み、日常的な部門調整、開示、予算管理、資本政策、投資家対応、管理部門の統括が必要になれば、CFOという肩書きの有無とは別に、日常的に部門を調整し、管理体制の運用に責任を持つ常勤の社内責任者の必要性は高まります。その役割を常勤CFOが担うこともあります。
IPO予定の有無だけで決めるのではなく、上場までの期限、現在不足している機能、社内人材の経験、必要な権限、外部支援で補える期間を併せて確認してください。
CFO候補を探す前に整理しておきたい4つの資料
CFOの採用要件を求人票から考え始めると、経歴や肩書きが先に決まりやすくなります。
その前に、次の四つを整理してください。
1.意思決定と期限の一覧
目安として、今後12~18か月に予定される重要な判断を並べます。
資金調達、採用、広告投資、開発投資、設備投資、取締役会、株主報告、金融機関対応、M&A、IPO準備などです。
それぞれについて、決定期限、最終決定者、資料作成者、関係部門を明確にします。
この一覧に財務責任者が担う仕事がほとんどなければ、常勤CFOを置くには早い可能性があります。
2.当初計画・実績・最新見込みを分けた資金計画
損益だけでなく、現預金、入金、支払、借入返済、投資、資金調達を含めます。
基本ケースだけでなく、売上の遅れ、調達の遅れ、採用の前倒しなど、重要な下振れケースも確認します。
大切なのは、将来を正確に当てることではありません。
前提が変わったときに、現預金残高や資金不足が見込まれる時期がどの程度変わり、どの意思決定の期限が早まるのかを確認できることです。
3.主要数値の定義書
売上、粗利益、人員、顧客数、契約額、受注額、広告費、開発費などについて、定義、元資料、対象期間、責任者、確定時期、会計数値との関係を記載します。
高度なシステムより先に、同じ質問に対して毎回同じ定義で回答できる状態を作ります。
4.役割、権限および採用後の成果
CFOに任せる業務を、抽象的な「財務全般」で終わらせません。
次の事項を決めます。
CFOが自ら決定できる事項
経営者、取締役会その他の決裁権者の承認が必要な事項
経営会議へ提出する資料
管理する部門と部下
外部専門家との分担
採用後6か月時点および12か月時点で確認する成果
成果を実現するために会社が提供する情報、人員および予算
この四つを整理しておけば、必要なのが常勤CFOなのか、経理責任者、管理部長、経営企画責任者、社外CFOまたは特定テーマの外部支援なのかを、比較しやすくなります。
CFO機能が必要と判断した後の人材選択については、次の記事で整理します。
採用または委託時の役割不一致を防ぐ方法については、次の記事で扱います。
実務チェックリスト|スタートアップにCFOが必要かを判断する
初動として確認すること
CFOという肩書きではなく、不足している機能を言葉にした
今後12~18か月の重要な意思決定と期限を並べた
資金調達、投資、採用、株主報告等の責任者を確認した
経営者に集中している財務・外部対応業務を一覧にした
経理責任者に集中している通常業務と経営判断業務を分けた
6つのサインを確認する
資金調達と採用・広告・開発等の投資を同時に管理する必要がある
最新見込みを定期的に更新しなければ、資金判断を誤る可能性がある
株主、VC、金融機関等への説明が経営者一人へ集中している
部門ごとの主要数値について、定義や接続関係を説明できない
採用、広告、開発等への資源配分を部門横断で決める必要がある
経理責任者へ決算、資金調達、資本政策および経営判断が集中している
現在の管理体制を確認する
調達資金の使途と事業上の到達点が結び付いている
当初計画、実績、最新見込みを分けて保存している
次回調達を開始する時期を下振れケースでも確認している
外部へ提出する資料が同じ実績を基礎とし、シナリオや前提の差を説明できる
営業、経理、人事、開発等で、主要数値の定義と相互の接続関係が共有されている
異なる数字を使用する場合、その目的と関係を説明できる
採用、広告、開発等の投資を会社全体で比較している
投資の継続、追加、縮小または停止の基準がある
投資後に計画と実績を比較している
重要な資料について、独立したレビューまたは代替的な確認手続がある
経理責任者へ資本政策や事業判断まで集中していない
経理責任者が不在でも決算、資金管理および外部説明を継続できる
必要な資料を準備する
月次試算表または月次決算資料が一定の期限で作成されている
現預金残高と今後の入出金予定を確認できる
当初予算、実績、最新見込みが区分されている
基本ケースと主要な下振れケースの資金計画がある
資金調達の時期、金額、資金使途および次の到達点を整理した
株主構成、種類株式、新株予約権等の資本関係を確認できる
株主間契約、投資契約、融資契約等の重要条件を把握している
主要KPIの定義、元資料、責任者および会計数値との関係を整理した
重要な投資案件について、目的、金額、責任者、期限および検証方法を整理した
常勤配置か外部支援かを判断する
CFO機能に関する仕事が継続的に発生する
日常的な部門調整と社内権限が必要である
常勤配置が必要な役割、権限および成果を具体的に説明できる
採用後6か月時点および12か月時点の成果を定められる
経営者が必要な情報と権限を渡す意思を持っている
CFOが自ら構築すべき体制と、採用時点で必要となる社内の協力者を明確にしている
常勤が不要な場合、社外・非常勤CFOや期間限定支援の範囲を決めた
外部支援を利用する場合も、社内の最終責任者を決めた
次の行動を決める
初動として優先して整えるCFO機能を、重要度の高い三項目程度に絞った
今すぐ整える機能と、次の成長段階で整える機能を分けた
常勤の社内配置、既存人材の登用・役割拡張、外部支援およびこれらの併用を比較した
採用または委託を決める前に、役割、権限、成果および必要資料を文書化した
次回の見直し日と、その時点で確認する判断材料を決めた
CFOを置く基準は、会社の大きさだけでなく、判断の複雑さと継続性にある
CFOが必要かどうかは、単に経理業務が増えたことだけでは決まりません。
資金調達、将来予測、資本政策、外部説明、部門横断の資源配分を、別々に考えられなくなったとき。そこが分岐点になります。
売上高やシリーズ名は、会社の状態を知る一つの情報にはなります。しかし、それだけでCFOの必要性は決まりません。
確認すべきなのは、誰が数字を作っているかだけではありません。誰が前提をそろえ、選択肢を比較し、資金への影響を示し、実行後まで確認しているか、です。
その機能が経営者の頭の中だけにあるなら、最初に行うべきことは、役割を定めないままCFOという肩書きの人材を採用することではありません。
意思決定、資料、数値の定義、権限および期限を整理し、会社に不足している機能を明確にすることです。
必要な機能が明確になれば、常勤CFOを置くべきか、既存人材を登用すべきか、外部支援で補うべきかも、判断しやすくなります。
この記事を今後の採用や資金調達の前に読み返す場合は、スキを目印にしてください。会計・財務・組織を経営判断へつなぐ記事を継続して確認したい方は、フォローいただければ幸いです。
CFO採用を始める前に、役割と期限を整理したい方へ
この記事でお伝えした6つのサインと判断順序は、一般的な整理として自社でも確認していただけます。
一方で、常勤CFO、経理責任者、管理部長、経営企画責任者、社外CFOのどれが適しているかは、次のような事実によって変わってきます。
現預金残高と、資金不足が見込まれる時期
次回調達の予定時期、金額および資金使途
月次決算と最新見込みの作成状況
株主構成、種類株式、新株予約権および投資契約
借入状況と金融機関への説明内容
事業数、法人・子会社数および海外展開
今後の採用、広告、開発その他の大型投資
IPO、M&Aその他の重要な予定
経理責任者を含む現在の管理部門体制
経営者が移したい業務と、引き続き保持する決定権
特に、次回調達や大型投資の前、CFOの求人を公開する前、候補者へ役割を提示する前、あるいは管理責任者への業務集中が続いている段階では、一度、必要な機能と優先順位を整理しておく意味があります。
個別の整理では、現在不足しているCFO機能、今すぐ必要なものと後回しにできるもの、常勤の社内人材と外部支援の分担、必要な権限、最初の6か月から12か月の成果、準備すべき資料、そして実行順序を確認できます。
noteのメッセージ(DM)をいただく際、最初から詳細な資料をそろえていただく必要はありません。
最初のメッセージには、次の四点を簡単に書いていただければ十分です。
相談したいテーマ
現在の成長段階や検討状況
資金調達、採用等の期限の有無
最も確認したいこと
会社名や機密資料を最初から記載いただく必要もありません。まず概要を伺ったうえで、判断に必要となる事実、資料、次の進め方を整理します。
主な参考資料
出典:金融庁|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について
