シリーズA前に月次決算はどこまで必要か|資金繰り・粗利・人件費を整える順番

この記事に関するご質問やご意見、シリーズA前の月次決算や資金繰りについて確認しておきたい点がございましたら、noteのメッセージ(DM)からお気軽にお寄せください。
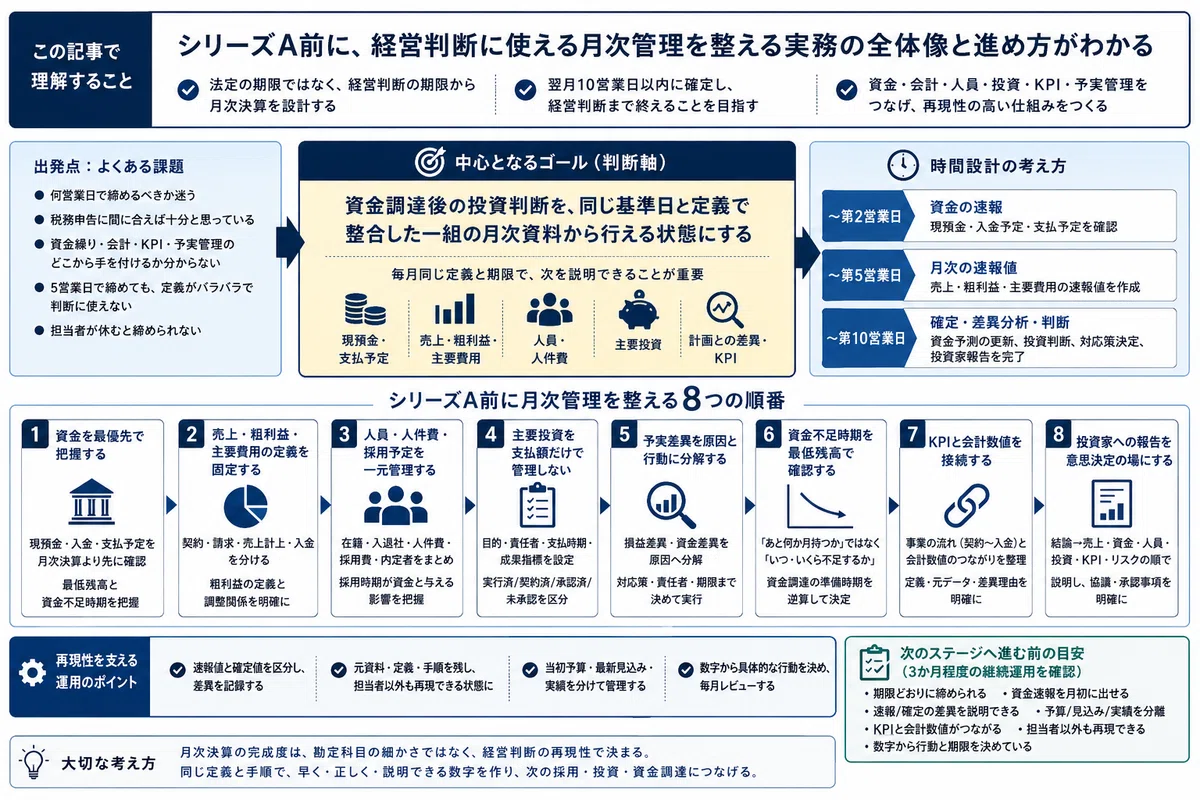
冒頭では、シリーズA前に整える月次管理の全体像を図解でまとめています。
お時間の限られている方は、まず図解で結論をご確認ください。そのうえで、記事末尾の実務チェックリストをご利用いただければと思います。自社で不足している項目と、次に着手すべき作業を短時間で確認できる構成にしています。
「シリーズA前なら、月次決算を翌月5営業日で締める必要があるのでしょうか」
「まだ上場準備を始めていないので、税務申告に間に合えば十分でしょうか」
「資金繰り、会計、KPI、予実管理のどこから手を付ければよいのか分かりません」
いずれも、資金調達と成長投資を本格化させる会社が直面しやすい問題です。
先に結論をお伝えします。
シリーズA前に、上場会社と同じ月次決算を完成させる必要はありません。
一方で、現預金、今後の支払予定、売上・粗利益、人員・人件費、主要投資、計画との差異については、毎月同じ定義と期限で説明できる状態が必要です。
本稿では、初回の本格的なVC調達を予定し、採用、広告、開発等の成長投資を本格化させる会社を想定しています。以下で示す2営業日、5営業日、10営業日、5~7営業日及び3か月という期間は、法令、上場審査又は投資契約で一律に定められた基準ではありません。月次管理を安定させるための、実務上の目安です。投資契約等に報告期限が定められている場合は、その期限を優先して設計します。
なお、本稿でいう確定値とは、その時点で利用可能な資料に基づいて社内の月次管理上確定した数値を指します。監査済み又は年次決算上の最終数値を意味するものではありません。
実務上の最初の目標としては、翌月10営業日以内に月次の数字を確定し、経営判断まで終えることを勧めます。
ただし、月次決算の価値は、何営業日で締めたかだけでは決まりません。
5営業日で締めても、担当者によって売上の範囲が変わる、過去数値が理由なく修正される、資金予定と会計数値がつながらない。そうであれば、経営判断には使いにくい数字です。
反対に、現時点では翌月15営業日を要していても、毎月同じ手順で作成され、遅延原因が分かり、数字の根拠と修正履歴が残っているのであれば、改善を進めることができます。
シリーズA前の月次決算で先に整えるべきものは、決算書の見栄えではありません。
資金調達後の投資判断を、同じ基準日と定義で整合した一組の月次資料から行える状態です。
月次決算は法定期限ではなく、経営判断の期限から設計する
会社法第435条第2項は、株式会社に対して各事業年度の計算書類等の作成を求めています。しかし、シリーズA前の会社に一律に適用される「月次決算を翌月何営業日までに締める」という法定期限があるわけではありません。
この記事でいう月次決算は、法令に基づいて作成する年次の計算書類そのものではありません。経営者が毎月の投資、採用、支出及び資金調達を判断するための月次管理を指しています。
したがって、締め日は経営判断の日から逆算して決めます。投資契約、株主間契約その他の合意により報告期限が定められている場合は、その期限も別に確認します。
出典:e-Gov法令検索|会社法(2026年8月23日確認)
まずは翌月10営業日以内。安定した後は5~7営業日を目指す
シリーズA前の会社では、最初からすべての数字を5営業日以内に確定させようとすると、経理担当者へ作業が集中します。その結果、見積りや照合が不十分になることがあります。
そこで、月次確認を三段階に分けます。
翌月第2営業日まで|資金の速報を出す
この段階では、会計上の月次決算が完成していなくても構いません。
少なくとも、次を確認します。
利用可能な現預金
月内の入金予定
給与、外注費、税金、社会保険料等の支払予定
発注済みで未請求の金額
解約できない契約に基づく支払
採用、広告、開発、設備等の主要支出
現預金が最も少なくなる予定日と金額
預金口座の残高を並べるだけでは足りません。
使途が決まっている資金、預り金、近く支払う給与や税金、返済予定等を考慮し、実際に意思決定へ使える金額を確認します。
翌月第5営業日まで|月次の速報値を出す
次に、売上高、粗利益、主要費用、人件費及び主要投資の速報値を作ります。
請求書の到着が遅い費用について合理的な概算を使用する場合は、速報値であること、算定方法及び使用した前提を明示します。
ここで大切なのは、速報値を正しい数字に見せることではありません。
経営判断を止めず、確定後に照合できる形で速報値を使用することです。
翌月第10営業日まで|確定、差異分析、判断を終える
月次決算を確定した後は、次を行います。
速報値と確定値の差異確認
予算又は事業計画との差異分析
資金予測の更新
採用、広告、開発等の投資判断
実行する対応策、責任者及び期限の決定
投資家等へ報告する資料の確定
現在、月次決算に20営業日以上かかっている場合は、いきなり10営業日へ短縮する必要はありません。
20営業日、15営業日、10営業日と段階的に早め、その都度、どの資料又は承認が遅延原因になっているかを確認します。月次決算を早めるには、期限だけを短くするのではなく、遅れている情報を一つずつ特定する必要があります。
5~7営業日以内の確定は、必要なデータ連携と確認体制が整った後に検討する、一つの目安です。契約上又は社内意思決定上、より早い期限が必要な場合は、その期限から逆算します。
シリーズA前後が自社のどの成長段階に当たるかは、次のハブ記事の現在地診断で確認できます。
ここからは、シリーズA前の月次管理を整える順番を、具体的に確認していきます。
1.現預金残高と支払予定を、月次決算より先に把握する
最初に確認するのは、利益ではなく資金です。
月次決算が完成していないことを理由に、資金予定の更新まで止めてはいけません。
銀行口座、入金予定、給与データ、支払予定表、クレジットカードの利用明細、税金・社会保険料の予定、借入金返済予定。これらがあれば、会計上の売上高や費用が確定する前でも、当面の資金予定は作れます。
少なくとも、次の三つを分けます。
入出金日と金額が確定しているもの
既に入金処理が完了している金額、振込日及び金額が確定している入金、支払日と金額が確定している給与、家賃、税金、借入金返済等です。
契約又は請求に基づき実現可能性は高いものの、条件が残っているもの
請求済み売掛金、契約済み案件に基づく将来入金、発注済みの開発費、内定承諾済み人材の人件費等です。将来入金については、履行、検収、請求及び回収の条件と回収可能性を確認し、会計上の売上高とは区分します。支払については、解約・減額条件を別に確認します。
経営判断によって変更できるもの
未実行又は未契約の採用関連費、追加広告、設備投資、新規開発等です。
この区分があれば、資金が予定より早く減った場合に、何を維持し、何を延期し、何を停止するかを判断できます。
資金予定は、一つのケースだけで作りません。
予定どおりに売上と調達が進む場合
売上、開発又は調達が遅れる場合
支出を抑え、到達点を限定する場合
少なくとも、この三つを確認します。
資金余力が小さい会社や、大口支払が集中する会社では、月末残高だけを見ると、月中の資金不足を見落とします。その場合は、月次資金計画に加えて、直近の期間を週次で確認します。
2.売上高、粗利益、主要費用の定義を固定する
現預金の次に整えるのは、売上高、粗利益及び主要費用です。
ここで最初に確認するのは、売上高の金額ではありません。
何を売上高として計上しているかです。
営業部門が管理する受注額と、会計上の売上高は同じとは限りません。
少なくとも、次を分けます。
受注又は契約した金額
顧客へ請求した金額
会計上、当月の売上高として認識した金額
実際に入金された金額
将来提供する商品又はサービスに対応する金額
契約を獲得しても、商品の引渡しやサービスの提供が終わっていない場合があります。
請求書を発行しても、会計上の売上高になる時期と一致しない場合があります。
売上高を計上しても、入金は数か月後になる場合があります。
企業会計基準第29号の対象となる顧客契約では、収益は、約束した財又はサービスを顧客へ移転し、履行義務を充足した時又は充足するにつれて認識することが基本です。したがって、契約日、請求日又は入金日だけで売上計上時期が決まるわけではありません。
実際の売上計上時期は、契約内容、提供する財又はサービス、検収条件、解約・返金条件その他の事実によって変わります。
出典:企業会計基準委員会|企業会計基準第29号 収益認識に関する会計基準(2024年9月13日公表)
粗利益についても、定義を固定します。
商品仕入や外注費が明確な事業では、会計上の売上原価を使用しやすいでしょう。
一方、サービス業や開発型の事業では、顧客への提供に直接必要となる人件費、業務委託費、クラウド利用料、配送費その他の費用が、販売費及び一般管理費へ含まれていることがあります。
その場合は、会計上の売上総利益とは別に、管理会計上の「直接利益」又は「案件別採算」等の指標を設けても構いません。名称と計算式を明確にし、会計上の売上総利益との調整関係を残します。
管理会計上の指標を設ける場合は、次を文書化します。
どの費用を直接費へ含めるか
共通費を配賦するか
人件費をどの基準で配賦するか
会計上の売上総利益とどのようにつながるか
定義を変更した場合に過年度数値をどう扱うか
全社合計だけでは、売上や利益の増減原因を判断しにくくなります。
顧客層、商品、事業、販売経路、担当者又は地域など、経営判断に必要な単位へ分けて確認します。
3.人員数、人件費、採用予定を一つの資料へまとめる
シリーズA前の資金計画では、人件費の把握が重要です。
人件費は毎月発生し、採用後に短期間で調整しにくい支出だからです。
当月の給与だけを確認するのではなく、次を一つの人員計画へまとめます。
月初の在籍人数
当月の入社者と退職者
雇用形態
所属部門
基本給与
賞与見込み
会社負担の社会保険料等
業務委託費
採用紹介料その他の一時費用
内定者の入社予定日
採用予定者の想定入社日
昇給、配置転換等の予定
特に、採用計画では「年間で何人採用するか」だけでは不十分です。
4月に入社するのか、10月に入社するのか。それによって、年間の人件費と資金の減少時期が変わります。
また、採用費と採用後の人件費は分けます。
一人を採用するための紹介料、求人媒体費等の外部支出、採用担当者の社内工数、入社後の給与・社会保険料、教育期間中の費用。これらを混ぜると、採用判断の金額が見えにくくなります。資金計画では実際の入出金を、採用判断では社内工数を含む総コストを確認します。
採用予定は、次の三段階に分けると管理しやすくなります。
内定承諾済みその他、労働契約が成立している又は成立している可能性が高い採用
採用を承認済みで、募集している採用
事業計画上は想定しているが、未承認の採用
内定承諾済みその他、労働契約が成立している又は成立している可能性が高い採用は、原則として人件費計画へ反映します。内定辞退等の可能性は、基準ケースから除外するのではなく、別のシナリオとして管理します。
資金繰りへ反映する金額と、将来の選択肢として扱う金額を分けるためです。
出典:厚生労働省|採用内定により労働契約は成立したと認められるか(2026年8月23日確認)
4.採用、広告、開発等の主要投資を、支払額だけで管理しない
次に、成長のための主要投資を整理します。
採用
広告・販売促進
開発
設備
新規拠点
大口の業務委託
重要なシステム契約
主要投資は、予算額と実績額を比較するだけでは足りません。
少なくとも、次を確認します。
投資の目的
責任者
支払時期
契約済みか
解約又は減額が可能か
期待する事業上の成果
成果を判定する指標
判定する期限
継続、拡大、縮小又は停止の条件
例えば、広告費が予算内であっても、期待した商談や受注につながっていないのであれば、そのまま継続する理由にはなりません。
反対に、予算を超過していても、採算性が確認され、資金余力があり、追加投資の効果を合理的に説明できるのであれば、投資を増やす選択肢があります。
予算超過かどうかと、投資を続けるべきかどうかは、同じ判断ではありません。
主要投資は、次の四つへ分けておくと、資金が下振れした際の判断が早くなります。
実行済み
契約済みで変更しにくい
承認済みだが未契約
未承認で変更できる
5.予算差異を、金額ではなく原因と行動へ分解する
予実管理では、予算と実績の差額を確認するだけでは不十分です。
差異は、損益差異と資金差異を分けたうえで、少なくとも次の原因へ分けます。
損益差異
販売数量
販売単価
顧客構成又は商品構成
財又はサービスの提供時期
売上又は費用の計上時期
採用時期及び人件費単価
原価又は費用単価
一時的な収益・費用
会計上の見積り
当初計画の前提
実行上の問題
資金差異
請求時期
売掛金の回収時期
仕入・外注費等の支払時期
設備投資等の支払時期
出資、融資その他の資金調達時期
税金・社会保険料等の支払
当初計画に含まれていなかった一時的な入出金
売上未達をすべて営業部門の実行不足として扱うと、計画の前提が誤っていた可能性を見落とします。
予算は作成時点の仮説です。
予実差異が生じたときは、実行だけでなく、当初計画の前提も検証します。計画の問題と実行の問題を分けなければ、翌月以降の予測精度は上がりません。
また、当初予算を毎月上書きしてはいけません。
少なくとも、次の三つを残します。
当初予算
最新の着地見込み
実績
当初予算を残すことで、最初の仮説がどこで外れたかを検証できます。
最新の着地見込みを別に持つことで、当初予算を保存しながら、現在の事実に基づいて将来予測を更新できます。
差異分析の最後には、必ず次を決めます。
実行する対応
責任者
期限
必要な資金
次回の確認日
継続又は中止を判断する条件
「売上を増やす」「採用を急ぐ」といった記載では、翌月に進捗を確認できません。
6.資金が不足する時期を、月末残高ではなく最低残高で確認する
資金計画では、「あと何か月持つか」だけでなく、いつ、いくら不足するかを確認します。
基本となる計算は、次のとおりです。
将来の現預金残高
=現在の利用可能な現預金
+将来の入金
-将来の支払
重要なのは、期間内で最も現預金が少なくなる時点です。
月末又は資金予測期間の末日時点で現預金が残っていても、その途中で給与、税金、開発費等の支払が集中すれば、資金が不足する可能性があります。
次回の資金調達を予定している場合は、事業上の到達点までではなく、調達資金が実際に入金されるまでを見積もります。
事業上の目標を達成した後にも、資料作成、投資家との面談、条件交渉、調査、契約及び入金までの時間が必要です。
資金調達の準備を始める時期は、次の考え方で決めます。
資金調達の準備開始期限
=資金不足が見込まれる時期
-自社が想定する調達所要期間
-安全余裕
調達所要期間は、会社、ラウンド、投資家候補、契約条件、調査範囲等によって異なります。
一般的な期間をそのまま当てはめず、自社の状況から見積もります。
また、投資契約の締結、融資承認・契約、補助金の採択・交付決定等があっても、入金条件が充足されていない金額は、確定入金とは区分して管理します。資金計画では、契約・承認の状況と、実際の入金予定日を分けて確認します。
7.主要な事業KPIと会計数値を接続する
KPIは、会計数値の代わりではありません。
事業上の活動が、将来の売上、粗利益又は資金へどのようにつながるかを、早く確認するための情報です。
法人営業型の事業では、例えば次の流れを確認します。
問い合わせ
→商談
→契約
→提供
→請求
→売上計上
→入金
実際の順序は、業種、契約及び決済方法によって異なります。各段階の数値や時期は一致しないことがあるため、自社の取引発生から入金までの流れを整理します。
重要なのは、どこで数字が減少し、どこで時間がかかり、どこで会計数値へ接続するかを説明できることです。
KPIごとに、少なくとも次を決めます。
指標の名称
定義
含めるものと除外するもの
集計期間
元データ
集計担当者
確認者
確定日
会計数値との関係
過去数値を修正する場合のルール
KPIの数を増やすことが目的ではありません。
採用、広告、開発又は販売方法を変更する判断につながる指標へ絞ります。
また、会計数値と関係するKPIについては、無理に一致させるのではなく、その接続関係及び差異の理由を説明できるようにします。
例えば、営業部門の契約額が増えても、提供開始前であれば当月の売上高には反映されないことがあります。
その差異は異常ではありません。
差異の原因が分からないことが問題です。
8.投資家への月次報告を、資料作成ではなく意思決定の場にする
エクイティによる資金調達後は、資金を受け取るだけでなく、経営の透明性を高め、投資家へ必要な説明を行うことが重要になります。
中小企業白書でも、エクイティ・ファイナンスの活用に当たっては、適正な財務情報の開示などにより経営の透明性を高め、投資家へ説明責任を果たす必要があると整理されています。
出典:中小企業庁|2023年版中小企業白書 第3節 成長に向けた経営者の戦略実行を支える内部資源・体制(2026年8月23日確認)
これは、すべての会社に一律の月次報告項目や期限を課す法的ルールではなく、エクイティ・ファイナンスを活用する際の基本姿勢を示したものです。
ただし、投資家報告の項目や頻度に、すべての会社へ共通する一つの形式があるわけではありません。
最初に、次の三つを分けて確認します。
投資契約、株主間契約、サイドレター等に基づく報告・協議・事前承諾事項
会社法、定款及び機関設計に基づく株主総会、取締役又は取締役会等の決議・報告事項
取締役会規程、職務権限規程その他の社内規程に基づく内部承認事項
出典:経済産業省|我が国における健全なベンチャー投資に係る契約の主たる留意事項(増補版)(2026年8月23日確認)
そのうえで、月次報告は次の順番でまとめます。
1.当月の結論
何が進んだか
何が遅れたか
前月から判断を変えた事項は何か
2.売上、粗利益、主要費用
当初予算
実績
最新の着地見込み
主な差異原因
3.現預金と資金予定
月末現預金
利用可能な現預金
資金が最も少なくなる時点
下振れ時の資金不足時期
次回調達準備の開始時期
4.人員と人件費
在籍人数
入社・退社
採用状況
人件費見込み
重要ポジションの未充足
5.主要投資
採用
広告
開発
設備
投資額
進捗
継続又は見直しの判断
6.主要KPI
当月実績
前月比
計画比
会計数値への接続
定義変更又は修正の有無
7.重要なリスクと対応
発生している問題
財務への影響
対応責任者
期限
次回確認日
8.決議、承認、協議又は支援が必要な事項
株主総会、取締役又は取締役会等による決議・承認が必要な事項
投資契約等に基づき投資家の事前承諾又は協議が必要な事項
投資家へ意見、紹介、採用その他の協力を求めたい事項
月次報告は、数字を大量に並べる資料ではありません。
経営者が、前月から何が変わり、資金不足の時期がどう動き、次に何を決める必要があるかを説明する資料です。
速報値を使用する場合は、速報値であることを明示します。
後日確定値へ差し替える場合は、重要な差異とその理由を説明します。
速報値を使うなら、確定値との差異を記録する
内部の月次管理資料において、合理的な見積方法を用い、速報値であることを明示し、確定後に差異を照合する。この運用であれば、概算計上や速報値を利用することは実務的です。
年次決算や税務申告では、適用される会計・税務上のルールに従って確定します。
問題になるのは、次の運用です。
速報値であることを表示しない
算定根拠が残っていない
確定後に差異を確認しない
過去の数字を理由なく上書きする
見積り誤差が大きくても計算方法を見直さない
同じ名称の指標について、基準日、対象範囲、計算方法又は速報・確定の別を示さずに異なる金額を使用する
速報値を使用する場合は、少なくとも次を記録します。
対象項目
速報値
算定方法
使用した前提
確定値
差異
差異理由
修正日
修正者
確認者
経営判断への影響
必要に応じて、資料間の調整表又はバージョン履歴も残します。
重要性の低い差異まで詳細に管理する必要はありません。
会社として、どの金額又は割合を超えた場合に経営者へ報告し、算定方法を見直すかを決めます。
金額又は割合が小さくても、投資契約上の条件、融資契約上の財務制限条項、税務、法令違反、重要KPIその他の定性的な重要性がある場合は、報告対象とします。
この運用があれば、早さと正確さを対立させずに済みます。
担当者が変わると数字を作れない状態は、月次決算ができているとは言いにくい
一人の担当者が毎月数字を作れていても、その担当者が休むと締められないのであれば、月次管理は安定していません。
担当者を増やすことが直ちに必要という意味ではありません。
一人で担当している場合でも、次を残します。
月次締めの日程
作業一覧
使用する元資料
データの保存場所
各勘定科目の担当者
売上、粗利益、KPI等の定義
概算計上の方法
照合する資料
作成者と確認者
未処理事項
修正履歴
システムの権限
担当者不在時の対応
月次決算は、会計担当者だけで完結する仕事ではありません。
契約、販売、請求、購買、給与、支払、銀行口座等の事業活動から情報を集めて作ります。
そのため、単に経理の手順書を作るだけではなく、取引が発生してから会計へ反映されるまでの流れを整理する必要があります。
第三者が元資料から数字を再現できる状態にしておけば、担当者の交代だけでなく、資金調達時の調査、将来の監査、M&Aその他の確認にも対応しやすくなります。
次のステージへ進む前に、3か月程度を一つの目安として継続運用を確認する
次の資金調達又は大きな成長投資へ進む前に、次の状態を3か月程度継続して維持できるかを確認します。
3か月は、月次管理を複数回継続して運用できるかを見るための実務上の目安です。資金調達又はIPO準備の必要条件や十分条件ではありません。会社の資金余力、報告期限及び取引の複雑性に応じて期間を設定します。
1.決めた期限までに締められる
翌月10営業日以内など、自社で決めた期限を継続して守れる。
2.資金速報を月初に確認できる
会計上の月次決算を待たず、現預金と支払予定を確認できる。
3.速報値と確定値の差異を説明できる
重要な差異について、原因と経営判断への影響を説明できる。
4.当初予算、最新見込み、実績が分かれている
過去の予算を上書きせず、予測の変化を確認できる。
5.会計数値と主要KPIがつながっている
契約、提供、請求、売上計上及び入金の関係を説明できる。
6.担当者以外でも数字を再現できる
元資料、定義、手順、確認者及び修正履歴が残っている。
7.数字から具体的な行動が決まっている
差異を確認するだけで終わらず、責任者、期限及び次回確認日まで決めている。
上場申請を現実的に進める段階では、決算短信等を適時に作成する体制、予算と実績を管理する方法及び将来予測情報の修正要否を把握できる体制等の整備・運用状況が確認されます。
これは、シリーズA前の会社が直ちに完成させるべき体制ではありません。ただし、将来必要となる状態を把握しておけば、将来の手戻りやデータの作り直しを減らす意味があります。
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>(2026年7月21日公表)(2026年8月23日確認)
月次管理を一人で回せなくなった場合は、次の記事で、経理、財務及び経営企画を分ける判断を整理します。
経営者だけで将来予測、資金調達、投資家説明及び資源配分を担えなくなった場合は、次の記事でCFO機能の必要性を確認できます。
実務チェックリスト|シリーズA前の月次決算と資金繰り
月次締めの期限と範囲
□ 月次決算の確定日を営業日単位で決めている
□ 月初の資金速報、月次速報、確定値の期限を分けている
□ 月次決算後に経営判断を行う日を決めている
□ 月次決算に含める会社、事業及び拠点の範囲を決めている
□ 期限に間に合わない資料と遅延原因を把握している
□ 締め日を段階的に早める計画がある
現預金と支払予定
□ すべての銀行口座を把握している
□ 自由に使用できない資金を区分している
□ 売掛金の入金予定日を確認している
□ 給与、外注費、税金及び社会保険料の支払予定を反映している
□ クレジットカード、借入金返済その他の支払を反映している
□ 発注済みで未請求の金額を把握している
□ 契約済みで解約しにくい支払を把握している
□ 月中を含めて現預金が最も少なくなる時点を確認している
□ 売上又は資金調達が遅れる場合の資金計画を作成している
□ 資金が下振れした場合に延期又は停止する支出を決めている
売上高、粗利益及び主要費用
□ 契約額、請求額、売上高及び入金額を分けている
□ 売上計上時期を契約内容と提供実績から確認している
□ 未請求売上、前受金、返金、値引き等の取扱いを決めている
□ 売上原価又は直接費の範囲を決めている
□ 会計上の売上総利益と、管理会計上の直接利益・案件別採算等を区分し、両者の調整関係を説明できる
□ 顧客、商品、事業その他の必要な単位で採算を確認できる
□ 毎月計上する減価償却費、賞与、社会保険料等の見積りを決めている
□ 一時的な収益・費用を通常の業績と区分している
人員、人件費及び採用
□ 月初の在籍人数、入社者、退社者及び月末の在籍人数を確認している
□ 給与だけでなく会社負担の社会保険料等を反映している
□ 業務委託費を人員計画と合わせて確認している
□ 採用紹介料等の一時費用を反映している
□ 内定承諾済み人材その他の採用上のコミットメントと入社予定日を、資金計画へ反映している
□ 承認済み採用と未承認採用を分けている
□ 昇給、賞与その他の人件費増加要因を反映している
主要投資
□ 採用、広告、開発、設備等の主要投資を一覧化している
□ 各投資について目的、責任者及び支払時期を決めている
□ 実行済み、契約済み、承認済み及び未承認を分けている
□ 投資成果を確認する指標と期限を決めている
□ 継続、拡大、縮小又は停止の条件を決めている
□ 投資を増やした場合の資金不足時期を確認している
予実管理と将来予測
□ 当初予算を上書きせず保存している
□ 当初予算、最新見込み及び実績を分けている
□ 差異を損益差異と資金差異に分け、金額だけでなく原因へ分解している
□ 計画の問題と実行の問題を分けている
□ 差異への対応、責任者及び期限を決めている
□ 対応結果を翌月確認している
□ 資金予測を毎月更新している
□ 出資、融資又は補助金について、契約・承認の状況と入金条件・入金予定日を分けて確認している
KPIと会計数値
□ 主要KPIを経営判断に必要な数へ絞っている
□ 各KPIの定義、元データ及び担当者を決めている
□ 営業、経理、経営企画及び経営者が同じ定義を使用している
□ 自社の取引発生から売上計上及び入金までの流れを説明できる
□ 会計数値と関係するKPIについて、その接続関係及び差異理由を説明できる
□ 定義変更と過去数値の修正履歴を残している
速報値、確定値及び修正履歴
□ 速報値と確定値を区分して表示している
□ 概算計上の算定方法と前提を記録している
□ 確定後に速報値との差異を確認している
□ 重要な差異について原因を記録している
□ 過去数値を理由なく上書きしていない
□ 見積り精度を定期的に検証している
□ 同じ指標について、基準日、対象範囲、定義及び速報・確定の別を明示し、資料間の差異を説明できる
担当者と再現可能性
□ 月次締めの作業一覧がある
□ 各作業の担当者と確認者が決まっている
□ 元資料と保存場所を把握している
□ 未処理事項を翌月へ引き継げる
□ 担当者不在時の対応を決めている
□ 担当者以外が元資料から数字を再現できる
□ アクセス権限と承認権限を定期的に確認している
投資家への月次報告
□ 投資契約等に定められた報告事項と期限を確認している
□ 当月の結論と前月からの変化を最初に説明している
□ 予算、実績及び最新見込みを示している
□ 現預金と資金不足時期を示している
□ 人員、主要投資及びKPIを示している
□ 重要なリスク、対応責任者及び期限を示している
□ 会社法、定款又は社内規程に基づく決議・承認事項を明確にしている
□ 投資契約等に基づく投資家の事前承諾・協議事項と、求める支援を明確にしている
□ 速報値を使用する場合は、その旨を明示している
月次決算の完成度は、勘定科目の細かさではなく、判断の再現性で決まる
シリーズA前の月次決算では、すべての勘定科目を上場会社と同じ精度で締めることが、最初の目的ではありません。
現預金、売上・粗利益、人員・人件費、主要投資及び計画との差異を、毎月同じ定義と期限で確認する。
速報値を使った場合は、確定値との差異を検証する。
数字を確認した後は、実行する行動、責任者及び期限を決める。
担当者が変わっても、同じ元資料と手順から同じ数字を作れるようにする。
この状態が整えば、月次決算は過去をまとめる作業ではなく、次の採用、投資及び資金調達を判断する仕組みになります。
後から確認する際の目印としてスキを、今後もスタートアップの財務管理や資金調達に関する判断材料を受け取る手段としてフォローを、それぞれご活用いただければ幸いです。
自社の月次管理を個別に整理する場合
この記事で示した翌月10営業日という期限や整備順序は、シリーズA前の会社が社内ルールを検討する際の、実務上の出発点です。
実際の優先順位は、事業内容、契約条件、請求・入金サイクル、現在の締め日、在庫の有無、人員構成、利用しているシステム、資金余力、調達予定時期及び投資家との契約によって変わります。
特に、次のような状況では、資金調達又は大きな投資を実行する前に、現在の月次管理を整理する意味があります。
月次決算の確定に翌月15営業日以上かかっている
同じ売上指標について、基準日、対象範囲又は定義が不明なまま異なる金額を使用している
月次決算が完成するまで資金予定を更新できない
人員計画と人件費予算がつながっていない
予算差異は確認しているが、将来予測を更新していない
資金が不足する時期を説明できない
投資家報告の作成と説明が経営者一人に集中し、元資料・定義・手順が残っていない、又は事業運営や経営判断を圧迫している
担当者が不在になると月次決算を締められない
シリーズAの準備を進めたいが、何から整えるか決められない
個別の整理では、現在の業務と数字の流れ、月次締めの遅延原因、速報値と確定値の使い分け、資金計画、予実管理、KPIとの接続、投資家報告の順序を確認できます。
最初のメッセージでは、次の内容を簡潔に記載いただければ十分です。
事業内容
現在の月次決算の確定時期
利用している会計・請求・給与等のシステム
資金計画を作成している期間
資金調達を予定している時期
現在、最も判断に迷っていること
期限の有無
初回の段階で、契約書、顧客名、従業員名、詳細な財務資料等をすべて共有していただく必要はありません。
noteのメッセージ(DM)から概要をお知らせいただければ、まず確認すべき事実と資料、整理の順番、そして次の進め方を整理してお返しします。どうぞお気軽にご相談ください。
