スタートアップの管理部門はいつ分けるか|一人管理から経理・財務・経営企画へ移る判断

請求書の発行、支払データの作成、仕訳入力、月次決算、資金繰り、予算管理、経営会議資料。
少人数のスタートアップでは、これらをすべて一人の担当者が兼務していることがあります。
取引が少なく、経営者が内容を直接確認できる段階であれば、それ自体は必ずしも問題ではありません。役割を細かく分けるより、一人が全体を理解して動いた方が、早く、安く、正確な場合もあります。
問題は、会社が成長した後も、「今まで回っていたから」という理由だけで同じ体制を続けてしまうことです。
担当者が残業して支払日や日常業務の期限を守っていても、月次決算が遅れ、資金予測が後回しになる。支払処理を別の人が確認できず、経営者へ報告される数字の根拠を担当者以外がたどれない。そうであれば、問題は個人の処理能力だけではなく、組織設計にもあります。
管理部門の分け方、最初に採用すべき役割、一人経理の限界に関するご質問やご意見の送付方法は、記事末尾に記載しています。
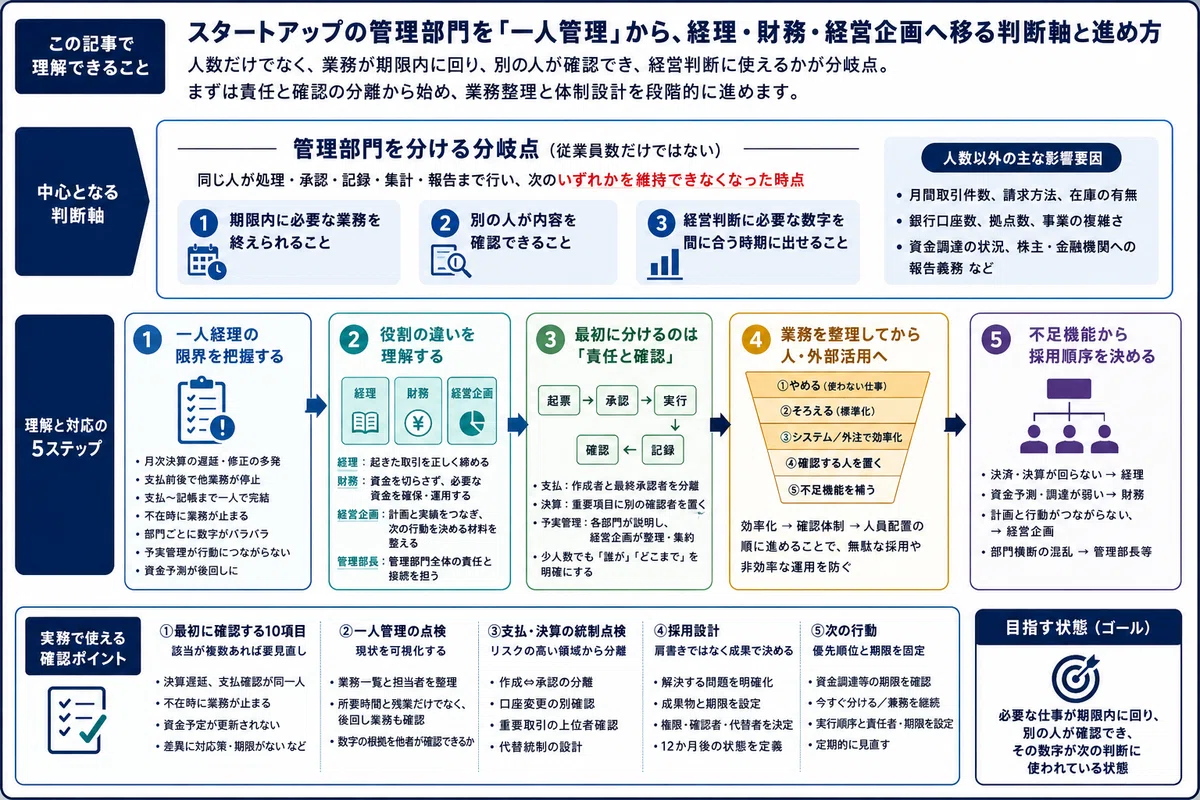
この記事の全体像は、冒頭の図解にまとめています。時間がない方は、図解で結論を確認したうえで、末尾の実務チェックリストをご利用ください。
結論|管理部門を分ける基準は、従業員数ではない
管理部門を分ける基準は、「従業員が何人になったか」だけではありません。
同じ人が取引を処理し、承認し、記録し、集計し、経営者へ報告する。その結果、次のいずれかを維持できなくなった時点が分岐点です。
必要な業務を期限までに終えられること
別の人が内容を確認できること
経営判断に必要な数字を、間に合う時期に出せること
人数は判断材料の一つですが、人数だけで管理部門を分ける時期が決まるものではありません。
従業員数が同じでも、月間の取引件数、請求方法、在庫の有無、銀行口座数、拠点数、資金調達の状況、株主への報告義務によって、管理部門に必要な機能は大きく変わります。
分けるべきなのは、最初から「経理部」「財務部」「経営企画部」という部署ではありません。
まず分けるべきなのは、仕事の責任、意思決定の権限、確認する人です。
一人経理の限界は、残業時間より「行われなくなった仕事」に表れる
一人経理の限界というと、担当者の残業時間や月間の仕訳件数が注目されがちです。
もちろん、長時間労働や処理遅延は重要な兆候です。しかし、より注意したいのは、日常業務を優先する結果、本来行うべき仕事が後回しになっている状態です。
月次決算が遅れ、修正が繰り返されている
請求書や経費精算を集めるだけで時間を使い、月次決算の完成が遅くなる。
いったん社内へ報告した月次数値が、後から届いた請求書、計上漏れ、売上の修正などによって何度も変わる。
この状態では、経営者が見ている数字が、現時点の経営判断に使える速報値なのか、決算・申告に向けてなお修正が必要な暫定値なのかが分からなくなります。
年次決算だけではなく、毎月の数字を経営判断へ使える状態にすること。そして、予算と実績を確認して対応策まで決めること。これが月次管理の基本になります。
支払日が近づくと、他の管理業務が止まる
振込先の確認、請求書との照合、振込データの作成、承認依頼、会計処理まで。これらを一人が担っていると、支払日前後に他の仕事が止まります。
その結果、次の資金予定、売掛金の回収確認、予算差異の分析、経営会議資料の作成などが後回しになります。
支払は完了しているため、一見すると業務は回っています。
しかし、会社が過去の取引を処理することに時間を使い、将来の支出を検討する時間と機能が弱くなっているのであれば、管理部門の役割を見直す段階です。
取引先の登録から支払、記帳まで同じ人が完結している
例えば、同じ担当者が次のすべてを行っている状態です。
取引先マスターを登録・変更する
請求書を受け取る
支払対象を決める
振込データを作成する
インターネットバンキングで送金する
会計帳簿へ記録する
銀行残高と帳簿残高を照合する
本人が誠実であっても、一つの誤りを別の工程で発見しにくくなります。
また、不正を疑うためだけに役割を分けるのではありません。二重払い、振込先の誤り、計上漏れ、勘定科目の誤りなどを早く見つけるため、原則として、実行者とは別の確認者を置きます。人員上それが難しい場合は、経営者による事後確認、アクセス権限の制限、例外取引の一覧化、外部専門家による補助的な確認などを組み合わせます。
実務上も、発注担当者と支払担当者を分けること、インターネットバンキングの権限を管理すること、支払金額に応じた承認と根拠資料を残すことが、現預金管理の基本とされています。
その人が休むと、支払又は月次決算が止まる
担当者が優秀であっても、業務が一人へ集中するリスクはなくなりません。自分で処理した方が早い状態が続くと、資料の保存場所、判断基準、修正履歴、例外時の対応方法が、その担当者に集中することがあります。
担当者の休暇、退職、異動、体調不良によって次の業務が止まるのであれば、業務量が少なくても、体制上の見直しが必要な状態です。
給与や外注費を支払えない
売上を確定できない
銀行残高を把握できない
月次決算を締められない
株主や金融機関へ報告できない
税金や社会保険料の支払期限を、担当者以外の人が把握できない
必要なのは、すべての業務を別の担当者へ移すことではありません。
重要な業務について、資料、手順、期限、判断者、代替者を明らかにすることです。
部門ごとに異なる数字が使われている
営業部門では受注額、経理では売上高、経営会議では独自に集計した管理売上を使用している。
それぞれの数字に意味があっても、対象期間、計上条件、取消しの扱い、税込・税抜、部門間取引などの定義が共有されていなければ、同じ言葉で異なる金額を話すことになります。
この問題は、経理担当者を増やすだけでは解決しません。
営業、経理、経営企画、経営者の間で、どの数字を、何の判断に使うのかを決める必要があります。
予算差異を報告しているが、次の行動が決まらない
予実管理は、予算と実績を並べて差額を確認するだけではありません。
差異の理由を確認し、今後の見込みを更新し、対応策、責任者、期限を決め、その後の結果を確認する。ここまでが一連の業務です。
予算管理の実務では、経営陣と各部門の間をつなぎ、実績を集計し、差異分析と対応策を経営会議へつなげる役割が必要になります。
月次資料を作ることだけで一人の時間が尽き、差異の分析や対応状況の確認まで進めないのであれば、経営企画又は管理会計の機能を明確にし、別の担当者、各事業部門又は外部支援へ切り分けることを検討すべき段階です。
資金調達や投資判断が、月次決算の完成待ちになっている
月次決算は重要ですが、資金不足の時期を確認するために、すべての会計処理が確定するまで待つ必要はありません。
現預金に加え、給与、税金、社会保険料、借入金返済、採用、開発、広告、設備投資等を、確定額、高確度の予定額及び計画値に区分して把握する。そうすれば、月次決算の完成を待たずに短期の資金予定を更新できます。
ところが、経理と財務を一人が兼ねていると、過去の数字を締める仕事が優先され、将来の資金を予測する仕事が後回しになりやすくなります。
資金繰りに関わる判断が遅れているのであれば、仕訳件数が少なくても財務機能を分ける理由になります。
経理・財務・経営企画の違いは、作る資料ではなく「担う判断」で分ける
経理、財務、経営企画は、同じ数字を扱うため、境界が曖昧になりやすい仕事です。
会社によって、部門名、職掌及び決裁権限は異なります。以下は法令上の定義ではなく、管理機能を整理するために本記事で用いる実務上の区分です。
特にスタートアップでは、一人が複数の機能を兼務していても問題ありません。ただし、その人がどの立場で何を判断しているのかは分けておく必要があります。
経理は、起きた取引を正しく締める
経理が中心となって担うのは、会社で起きた取引を証拠資料と結び付け、決められた期間の数字として確定することです。
主な業務には、次のものがあります。
請求、売上計上及び入金の確認
発注、仕入、経費及び支払の確認
売掛金、買掛金、未払金等の管理
給与、人件費及び経費の計上
銀行残高、債権債務及び各勘定の照合
月次・年次決算
税務申告や監査に必要な資料の準備
会計方針、証憑及び修正履歴の管理
経理に求められるのは、単に仕訳を入力することではありません。
「何が起きたのか」「どの資料に基づくのか」「いつの数字なのか」を、担当者以外にも説明できる状態を作ることです。
財務は、資金を切らさず、必要な資金を確保する
財務が中心となって担うのは、会社が今後必要とする資金を予測し、調達を実行し、資金配分の判断を支えることです。
主な業務には、次のものがあります。
日次・週次・月次の資金予定
売掛金の回収と支払条件の管理
借入金及び返済計画
金融機関との協議
株式による資金調達の実務支援
採用、開発、広告、設備等への資金配分
下振れ時の支出削減又は延期の判断材料
為替、金利その他の財務リスクの管理
大まかに整理すれば、経理は発生した取引を一定期間の数字として確定する機能であり、財務は現在から将来に向けた資金の確保、予測及び運用を担う機能です。
月次決算が正確でも、資金がいつ不足するか分からなければ、経営判断には足りません。
経営企画は、計画と実績をつなぎ、次の行動を決める材料を整える
経営企画が中心となって担うのは、事業計画、予算、KPI、実績及び将来予測をつなぎ、経営者や各部門が意思決定できる状態を作ることです。
主な業務には、次のものがあります。
事業計画及び年度予算の作成
売上、粗利益、人員、人件費、投資等の予実管理
最新見込みの更新
事業KPIと会計数値の接続
部門別、商品別、顧客別等の分析
経営会議資料の作成
差異原因と対応策の整理
投資案件や新規事業の検討
部門横断の課題管理
経営企画の中心的な役割は、経営者や各部門が判断するために、前提、選択肢、数字、影響及び期限を整理し、部門間の調整を進めることです。具体的な決裁権限は、職位や社内規程によって異なります。
管理部長は、管理業務全体の責任と接続を担う
管理部長を置く意味は、一人で経理、財務、人事、総務、法務の実務をすべて処理してもらうことではありません。
管理部長に求めるべきなのは、管理部門全体について、次の状態を作ることです。
各業務の責任者が決まっている
承認権限と例外時の判断者が決まっている
部門間で必要な情報が受け渡される
重要な期限と未処理事項が管理されている
経営者へ報告すべき事項が決まっている
担当者が不在でも業務が継続できる
問題が発生したときに、対応の責任が曖昧にならない
経理業務量が増えたことだけを理由に、直ちに管理部長を採用するとは限りません。
経理、人事、法務、総務、情報管理など複数の管理業務が分断され、部門間の調整と責任の所在が問題になっている場合に、管理部長という役割が意味を持ちます。
CFO、経理部長、管理部長、社外CFOの選択は、肩書きではなく、現在不足している機能、必要な権限、社内での稼働頻度及び実現したい成果から判断します。
なお、CFO、経理部長、管理部長及び社外CFOは、いずれも会社法上の機関名ではありません。法的な権限と責任は、その人が取締役等であるのか、従業員であるのか、業務委託先であるのかによって異なります。出典:e-Gov法令検索|会社法(平成十七年法律第八十六号)
最初に分けるべきなのは、支払・決算・資金・予算の責任である
小規模な会社が、取引のすべてを別々の担当者へ分けることは現実的ではありません。
一人が複数の役割を持つこと自体が問題なのではありません。
問題は、一つの重要な取引について、判断、実行、記録、確認が同じ人の中だけで完結し、他の人が結果を確認できないことです。
管理部門の仕事は、次の五つに分けて考えると整理しやすくなります。
起票する
承認する
実行する
記録する
確認する
企業会計審議会の基準・実施基準は、金融商品取引法に基づく財務報告に係る内部統制の評価・報告・監査の前提となるものであり、非上場のスタートアップに内部統制報告制度が当然に直接適用されるわけではありません。
一方で、同基準は、組織の規模や形態を問わず共通する内部統制の基本的枠組みがあるとし、統制活動に権限・職責の付与、職務の分掌等を含めています。少人数組織の支払・決算フローを設計する際にも、その考え方は参考になります。出典:企業会計審議会|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
支払業務では、実行権限を優先して分ける
人員が限られている場合、最初に分けたいのは、現預金を実際に動かす権限です。
例えば、次のように整理します。
発注又は購入を依頼する人
請求内容を確認する人
振込データを作る人
振込を承認する人
会計帳簿へ記録する人
銀行残高を照合する人
すべてを別の人へ分けられない場合でも、少なくとも振込データの作成者と最終承認者を分けます。
また、取引先の口座情報を変更した人が、そのまま支払を実行できる状態は避けます。一定金額を超える支払、初回の取引先、通常と異なる口座への支払などを、経営者又は上位者の確認対象にする方法もあります。
月次決算では、作成者と重要項目の確認者を分ける
すべての仕訳を一律に二重確認することが、常に最も合理的とは限りません。会社の規模、仕訳の入力方法、金額的重要性及び不正リスクを踏まえ、確認対象を決めます。
重要性の高い項目、見積りを伴う項目、経営判断へ与える影響が大きい項目を選び、別の人が確認します。
例えば、次の項目です。
売上の期間帰属
大口の売掛金及び入金遅延
発注済みで未請求の費用
人件費及び賞与等の見込み
在庫、仕掛品及び原価
固定資産及びソフトウェア
税金、社会保険料及び借入金
通常と異なる仕訳
前月から大きく変動した項目
社内に確認者がいない場合は、経営者による明細確認、外部専門家による月次の確認・助言、重要項目だけを対象とする確認などを組み合わせます。
ただし、単に外部専門家へ確認業務を委託しただけで、会社内部の支払、投資その他の決裁権限まで移るわけではありません。
予実管理では、数字を作る人と説明する人を分ける
予算差異をすべて経理担当者が説明する体制には限界があります。
売上未達については営業又は事業責任者、開発費の増加については開発責任者、採用遅延については人事又は採用責任者が、第一義的に事実関係と対応策を説明します。
経理又は経営企画は、各部門から説明を集め、数字との整合性を確認し、全社への影響を整理します。
そのうえで、経営会議等で対応案を審議し、職務権限規程及び会社の機関設計に従って、代表取締役、取締役会その他の決裁権者が、追加投資、支出削減、採用延期、価格変更などを決定します。
限られた人員で複数の役割を兼務する場合でも、「重要な意思決定」「企画・推進」「実務作業」という役割を区別し、誰が担うかを明らかにすることが重要です。
人を増やす前に、業務削減・標準化・システム・外注を確認する
一人管理が限界に近づいているからといって、直ちに一人採用するとは限りません。
整理されていない業務へ人を追加すると、非効率な手順を二人で続けることがあります。
本記事では、採用前又は採用と並行して、原則として次の順番で確認することを勧めます。
1.使われていない仕事をやめる
まず確認するのは、現在作っている資料や行っている作業が、実際の意思決定に使われているかです。
誰も見ていない日次・週次レポート
同じ数字の複数フォーマットへの転記
会計ソフトと別管理表への二重入力
毎月作るものの、差異も行動も確認されない資料
過去の依頼を理由に続けている集計
システムから取得できる数字の手作業集計
業務をやめる判断には、その業務の決裁権者及び資料を利用する部門の関与が必要です。
経理担当者だけに効率化を任せると、後から「なぜ資料を作っていないのか」と言われる可能性があるためです。
2.手順、資料、定義及び期限をそろえる
次に、業務を標準化します。
どの資料を使うか
誰が提出するか
いつまでに提出するか
誰が確認するか
例外を誰が判断するか
修正した場合に何を残すか
これらが決まっていない状態では、システムを導入しても、担当者ごとに異なる運用が残ります。
また、外注先を増やしても、社内と外注先の間で確認が往復し、かえって締め作業が遅れることがあります。
3.システム化する仕事と外注する仕事を分ける
システム化に向いているのは、ルールが明確で、繰り返し発生し、件数が多い仕事です。
例えば、次のような業務です。
請求書の発行
経費精算
勤怠及び給与計算の基礎集計
銀行明細の取得
会計データとの連携
定型的な申請・承認フロー
複数システムからのデータ収集
定型レポートの作成
外注に向いているのは、一定の専門性が必要で、常勤一人分の業務量がなく、社内に知識を保持する必要性が比較的低い仕事です。
例えば、記帳の一部、給与計算そのもの、定型資料の作成などが考えられます。税務申告の代理、税務書類の作成又は税務相談を外部へ委託する場合は、税理士、税理士法人その他法令上認められた者へ依頼する必要があります。出典:国税庁|No.9204 にせ税理士にご注意
外注する場合は、業務範囲と期限だけでなく、秘密保持、アクセス権限、再委託、データの保存・返却・削除及び契約終了時の権限停止も確認します。
一方、次の事項は、作業を外注しても会社側に残ります。
何に資金を使うか
どの支出を承認するか
どの前提で将来予測を作るか
どの取引を止めるか
どの数字を経営判断に使うか
誰にどの権限を与えるか
株主、金融機関、従業員へ何を説明するか
外注によって処理者を変えることはできますが、会社内部の意思決定責任までは移せません。
4.確認する人を置く
業務を削減し、標準化し、システム化又は外注した後に、作業結果を誰が確認するかを決めます。
確認者は、すべての作業をやり直す必要はありません。
重要な取引、例外取引、変動の大きな項目、経営判断へ影響する項目を選び、確認結果を残します。
5.残った不足機能を人員配置又は外部人材で補う
最後に、業務削減、標準化、システム化及び外注を行っても残る機能について、採用、配置転換、兼務又は業務委託等によって責任者を置きます。
補う役割は、現在の担当者が忙しいという理由だけで決めません。
業務を整理した後に残った「会社内部で継続的に判断し、他部門と調整し、結果に責任を持つ仕事」を基準に決めます。
管理部門の採用順序は、会社の不足機能から決める
スタートアップの管理部門に、一律の採用順序はありません。
ただし、現在の問題を次のように分ければ、最初に必要な役割を判断しやすくなります。
支払、記帳、月次決算が回らない場合
業務削減、標準化、システム化及び外注可能性を確認しても、社内の処理能力が継続的に不足する場合は、経理実務を担う人員を補います。
現在の一人経理が、会計判断や月次レビューを行えるものの、日常処理に追われているのであれば、請求、支払、記帳、照合等を担う実務担当者を増やす方が合理的です。
反対に、現在の担当者が日常処理はできるものの、重要な会計判断、月次決算のレビュー、業務設計まで担えないのであれば、経理責任者又はレビュー機能を先に補います。
単に「経理を一人増やす」のではなく、現在不足しているのが作業者なのか、確認者なのかを区別します。
月次決算は締まるが、資金予測と調達が回らない場合
財務機能を補います。
例えば、次のような状態です。
資金予定が更新されていない
次回調達までの資金残存期間を説明できない
借入金の返済と投資計画がつながっていない
金融機関又は投資家への資料作成が経営者へ集中している
資金調達と事業計画の前提が一致していない
採用、開発、広告への資金配分を横断して判断できない
ただし、財務責任者やCFOを採用しても、月次決算の基礎データが不安定であれば、その人が記帳や資料収集に時間を使うことになります。
財務機能を先に置く場合でも、経理データをどの期限と精度で渡すかを同時に決める必要があります。
実績は出るが、計画と行動につながらない場合
経営企画又は管理会計の機能を補います。
月次決算が完成し、事業KPIも集計できているにもかかわらず、次の状態にある場合です。
予算差異の理由が整理されない
最新見込みが更新されない
部門ごとの対応策が決まらない
経営会議で数字の確認だけを行っている
重要な投資案件を比較できない
事業計画と人員計画がつながっていない
経営企画の採用前又は採用と並行して、会計数値と事業KPIの定義、元資料及び確定時期をそろえる必要があります。
基礎となる実績が不安定なまま経営企画を置くと、分析よりもデータの修正と照合に時間を使うことになります。
経理、人事、法務、総務の責任が分散している場合
管理部長又は管理部門責任者を検討します。
主な問題が個別業務の処理量ではなく、次のような部門横断の混乱にある場合です。
承認権限が決まっていない
規程と実際の運用が一致していない
契約、採用、支払、会計処理の連携が弱い
重要な期限を横断して管理する人がいない
問題が起きるたびに経営者が個別調整している
管理部門内の優先順位を決める責任者がいない
この段階では、個別業務の専門家だけでなく、業務全体を設計し、担当者へ役割を割り当て、運用を確認する人が必要になります。
最初の管理部門採用では、肩書きより、採用後に実現する状態を決める
採用時の職務内容に、「経理・財務・経営企画全般」「管理部門を幅広く担当」とだけ記載すると、入社後の優先順位が定まりません。
経営者は資金調達や事業計画を期待し、既存担当者は月次決算の支援を期待し、本人は経営企画を期待する。こうしたずれが起こります。
本記事では、実務上の目安として、採用後12か月で実現したい状態を含む次の六項目を、一枚程度に整理することを勧めます。資金調達やIPO準備等の期限がある場合は、より短い期間へ区切ります。
1.この採用で解決する問題
例としては、次のように具体化します。
月次決算の遅延を解消する
支払業務へ確認者を置く
資金予定を定期的に更新する
予算差異から対応策を決める
管理部門全体の責任者を置く
「管理部門を強化する」だけでは、成果を確認できません。
2.本人が責任を持つ業務
担当する作業を並べるだけでなく、完了の責任を持つ範囲を明確にします。
例えば、「仕訳入力を行う」ではなく、「月次締め日程を管理し、未処理事項を一覧化し、決められた日までに月次数値を確定する」とします。
3.毎週・毎月残す成果物
役割は、成果物と期限へ落とし込みます。
支払予定一覧
資金予定
月次決算
未処理・例外事項一覧
売掛金回収状況
予算差異及び最新見込み
経営会議資料
対応事項、責任者及び期限の一覧
資料を作ること自体を目的にせず、その資料によって誰が何を判断するかも決めます。
4.本人が決められる事項
例えば、次のように分けます。
定型処理として担当者が判断できる会計処理
上位者又は外部専門家の確認が必要な重要・例外的な会計処理
職務権限規程等により本人が承認できる支出
代表取締役、取締役会その他の決裁権者による承認が必要な支出
本人が各部門へ依頼できる資料
経営会議等で審議し、権限を有する者又は機関が決定する事項
権限を与えずに、結果だけを求めてはいけません。
5.誰が確認し、不在時に誰が代替するか
作業者を採用しても、確認者がいなければ一人管理の構造は残ります。
また、新しい担当者だけが業務を理解する状態になれば、属人化の対象が移るだけです。
確認者、報告先、代替者、外部専門家との分担を決めます。
6.採用後12か月で実現する状態
採用後に行う作業ではなく、会社の状態として定義します。
例えば、次のような状態です。
月次決算の期限と手順が定着している
支払の作成と承認が分かれている
資金予定が定期的に更新されている
重要な差異について、対応策、責任者及び期限が設定されている
担当者以外でも資料の根拠を確認できる
不在時の代替手順がある
次に必要な管理機能が整理されている
この状態まで定めておけば、採用後に役割が広がる場合も、優先順位を保ちやすくなります。
将来のIPO組織を、そのまま先取りする必要はない
将来IPOを検討している会社では、早い段階から経理部、財務部、経営企画部、法務、人事、内部監査などをそろえるべきか迷うことがあります。
しかし、必要な機能を整えることと、上場会社の組織図をそのまま作ることは別です。
東京証券取引所のグロース市場における上場審査では、企業の規模や成熟度等に応じて、コーポレート・ガバナンス及び内部管理体制が整備され、適切に機能していることが確認されます。出典:日本取引所グループ|上場審査基準概要(グロース市場)
新規上場ガイドブックでも、内部監査の担当部署、担当者、手続及び実施状況、事業計画を策定する社内体制、決算短信・四半期決算短信を作成する体制、重要情報の責任者不在時の対応、予算・実績の管理方法などについて説明することが想定されています。独立した内部監査組織を設置していない場合には、他の代替手段によって、内部監査に相応する手続を実施していることを説明する必要があります。出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>
したがって、早い段階で必要なのは、完成形の部署をすべて設置することではありません。
現在の会社にとって重要な次の事項を定め、実際に運用することです。
誰が処理するか
誰が判断するか
誰が確認するか
いつまでに行うか
どの資料を残すか
担当者が不在の場合にどうするか
将来必要となる体制から逆算することは大切です。
ただし、役職名だけを先に置き、日常業務、権限、データ及び確認方法が整っていなければ、実態のない組織になります。
管理部門の分化が必要となる成長段階の全体像は、次のハブ記事で確認できます。
実務チェックリスト|スタートアップの管理部門を分ける判断
最初に確認する10項目
時間がない方は、まず次の10項目を確認してください。該当する項目が複数ある場合は、その後のチェックリストで原因と対応順序を整理します。
[ ] 月次決算の確定が継続的に遅れている
[ ] 支払データの作成と最終承認を同じ人が行っている
[ ] 担当者不在時に支払又は決算が止まる
[ ] 資金予定が更新されていない
[ ] 予算差異に対応策、責任者及び期限がない
[ ] 数字の定義が部門ごとに異なる
[ ] 外注先と社内の責任分担が曖昧である
[ ] 採用する人の成果と権限が決まっていない
[ ] 重要業務に代替者又は代替手続がない
[ ] 今後12か月の資金調達、採用又はIPO準備の期限と管理体制がつながっていない
一人管理の現状を確認する
[ ] 請求、支払、記帳、月次決算、資金管理、予算管理及び経営資料について、現在の担当者を一覧化した
[ ] 各業務の実施頻度、締切及び所要時間を把握した
[ ] 担当者の残業時間だけでなく、後回し又は省略されている業務を確認した
[ ] 月次決算の確定日と、確定後に行われる経営判断を確認した
[ ] 月次決算の修正回数と主な原因を確認した
[ ] 支払日前後に止まっている業務を確認した
[ ] 担当者が不在の場合に止まる業務を特定した
[ ] 担当者以外が数字の元資料、定義及び修正履歴を確認できる
業務量の限界を確認する
[ ] 請求書、経費精算、仕訳、支払及び銀行口座の件数を把握した
[ ] 月次決算の遅延原因を、資料遅延、手入力、確認待ち、会計判断等へ分けた
[ ] 未処理事項とその金額を毎月一覧化している
[ ] 税金、社会保険料、給与、外注費及び借入金返済の予定を把握している
[ ] 過去の処理だけでなく、将来の資金予定を定期的に更新できている
[ ] 予算差異について、原因、対応策、責任者及び期限を確認できている
支払と会計処理の確認体制を点検する
[ ] 発注又は購入の依頼者と、支払の承認者を分けている
[ ] 振込データの作成者と最終承認者を分けている
[ ] 取引先マスター及び振込口座の変更を別の人が確認している
[ ] 一定金額以上の支払、初回取引先への支払、例外的な支払又は通常と異なる口座への支払を、所定の決裁権者が確認している
[ ] インターネットバンキングの権限と利用者を定期的に見直している
[ ] 銀行残高と帳簿残高を、支払実行者以外が確認している
[ ] 重要な仕訳、見積り及び月次修正を別の人が確認している
[ ] 人員上、分けられない業務について、経営者レビュー、アクセス権限の制限、例外取引の一覧化、証憑との照合及び外部専門家による補助的な確認等を組み合わせた代替統制を設けている
経理・財務・経営企画の不足機能を分ける
[ ] 取引記録、債権債務管理及び月次決算に関する不足は、「経理機能の不足」として整理した
[ ] 資金予定、資金調達及び金融機関対応に関する不足は、「財務機能の不足」として整理した
[ ] 予算、KPI、最新見込み及び経営会議運営に関する不足は、「経営企画機能の不足」として整理した
[ ] 経理、人事、法務、総務等の横断管理に関する不足は、「管理部門統括機能の不足」として整理した
[ ] CFOという肩書きを決める前に、資金配分、資本政策、将来予測、外部説明等の不足を明確にした
[ ] 作業者が不足しているのか、確認者又は責任者が不足しているのかを区別した
採用前に業務を整理する
[ ] 実際の意思決定に使われていない資料を特定した
[ ] 二重入力、重複集計及び手作業の転記を特定した
[ ] 各業務の元資料、担当者、期限、確認者及び例外時の判断者を決めた
[ ] ルールが明確で繰り返し発生する仕事を、システム化候補として整理した
[ ] 専門性、業務量、機密性及び社内に知識を保持する必要性を踏まえ、外注できる業務を整理した
[ ] 資金配分、支払承認、予測前提及び部門調整など、社内へ残すべき判断を明確にした
[ ] 外注先と社内担当者の業務範囲、資料の受渡し及び期限を明確にした
[ ] システム又は外注を導入した後に、結果を確認する人を決めた
最初の採用役割を決める
[ ] 今回の採用で解決する問題を一つ又は少数に絞った
[ ] 本人が完了責任を持つ業務を明確にした
[ ] 毎週又は毎月残す成果物と期限を決めた
[ ] 本人が判断できる事項と、職務権限規程等に基づき上位者、代表取締役又は取締役会等の承認が必要な事項を分けた
[ ] 既存担当者、外注先、税務専門家及び経営者との分担を決めた
[ ] 本人の作業を確認する人を決めた
[ ] 本人が不在の場合の代替者又は代替手順を決めた
[ ] 資金調達、決算、IPO準備等の期限を踏まえ、採用後おおむね12か月以内に実現する会社の状態を定めた
[ ] 肩書きや経歴だけでなく、必要な成果、責任、権限及び前提条件を採用要件へ反映した
次の行動を決める
[ ] 今後の資金調達、採用、大型投資、決算又はIPO準備の期限を確認した
[ ] 期限までに不足する管理機能を特定した
[ ] 今すぐ分ける業務と、当面兼務を続ける業務を決めた
[ ] 兼務を続ける業務には、確認者又は代替的な確認方法を設けた
[ ] 業務削減、システム化、外注、採用の実行順序を決めた
[ ] 各対応の責任者、期限及び次回確認日を決めた
管理部門を分ける目的は、人数を増やすことではない
管理部門の分化は、会社を大きく見せるために行うものではありません。
一人の努力で維持していた仕事を、会社として継続できる状態へ変えるために行います。
そのため、経理、財務、経営企画を一度に別部署へ分ける必要はありません。
支払の承認だけを分ける。月次決算の重要項目に確認者を置く。資金予定を経理業務から切り離す。予算差異の説明を各部門へ戻す。
このように、現在最も大きな影響が出ている場所から、責任と確認点を分けていきます。
会社が成長しても、重要事項について、誰が最終的な決定権限と責任を持つのかを曖昧にしてはいけません。代表取締役、取締役会その他の機関設計と社内規程に応じて、その所在を明確にする必要があります。
一方で、すべての資料作成、確認、調整まで経営者又は一人の担当者が抱え続ける必要はありません。
分けるべき時期を判断するときは、人数ではなく、必要な仕事が期限までに行われ、別の人が確認でき、その数字が次の判断に使われているかを見ます。
管理体制を見直す際に読み返せるよう、スキを目印としてご活用ください。今後もスタートアップの財務管理や組織設計に関する判断材料を受け取りたい方は、フォローしていただければと思います。
自社の管理部門の分け方を個別に整理する場合
この記事で示した判断軸は、スタートアップの管理部門を見直す際の一般的な考え方です。
実際に、経理担当者、経理責任者、財務担当者、経営企画、管理部長、CFO又は外部人材のどれを先に置くべきかは、次の事実によって変わります。
従業員数と管理部門の人数
月間の請求、支払、仕訳及び経費精算の件数
銀行口座、法人、拠点及び事業の数
在庫、原価計算及び複数通貨の有無
月次決算の確定時期と未処理事項
現在利用しているシステムと外注範囲
支払、会計処理及び経営資料の承認体制
現預金残高と今後の資金流出
資金調達、借入、大型投資又は採用の予定
株主、金融機関等への報告義務
IPOを選択する可能性と準備時期
現在の担当者が担える判断と、担えない判断
特に、次の状況にある場合は、求人を出す前、外注契約を広げる前又は高額なシステムを導入する前に、必要な機能を整理する意味があります。
支払、月次決算、資金繰り及び経営資料が一人へ集中している
担当者が不在になると重要業務が止まる
最初又は次の管理部門採用を検討している
CFO候補はいるものの、任せる役割と権限が決まっていない
月次決算は締まるが、資金予測又は予実管理が行われていない
資金調達、大型投資又はIPO準備の期限がある
経理、人事、法務、総務の責任が曖昧になっている
個別の整理では、現在の業務の流れ、削減できる作業、システム化又は外注できる範囲、社内へ残すべき判断、支払・決算の確認方法、最初に採用する役割、職務内容及び今後12か月の整備順序を確認できます。
noteの「クリエイターへのお問い合わせ」には、最初から詳しい資料を添付していただく必要はありません。
まずは、次の内容を簡潔にご記載いただければ十分です。
相談したいテーマ
現在の事業段階と従業員数
現在の管理部門の人数と役割
最も業務が集中している部分
資金調達、採用、決算等の期限の有無
最も確認したいこと
概要を確認したうえで、結論を出すために必要な事実や資料、次に整理すべき事項をお伝えします。
主な参考資料
出典:企業会計審議会|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)
2026年8月24日確認。なお、改訂後の基準・実施基準は、2024年4月1日以後に開始する事業年度における財務報告に係る内部統制の評価及び監査から適用されています。
出典:e-Gov法令検索|会社法(平成十七年法律第八十六号)
2026年8月24日確認。
出典:国税庁|No.9204 にせ税理士にご注意
2026年8月24日確認。
出典:日本取引所グループ|上場審査基準概要(グロース市場)
2026年8月24日確認。
出典:日本取引所グループ|2024 新規上場ガイドブック(グロース市場編)<Web版>(2026年7月21日公表)
2026年8月24日確認。
