シード期にCFOは必要か|創業者が持つべき財務機能と外注してよい仕事

この記事に関するご質問やご意見、あるいは自社の財務管理や外注範囲を整理するうえで迷っている点がございましたら、noteのメッセージ(DM)からお気軽にご連絡ください。
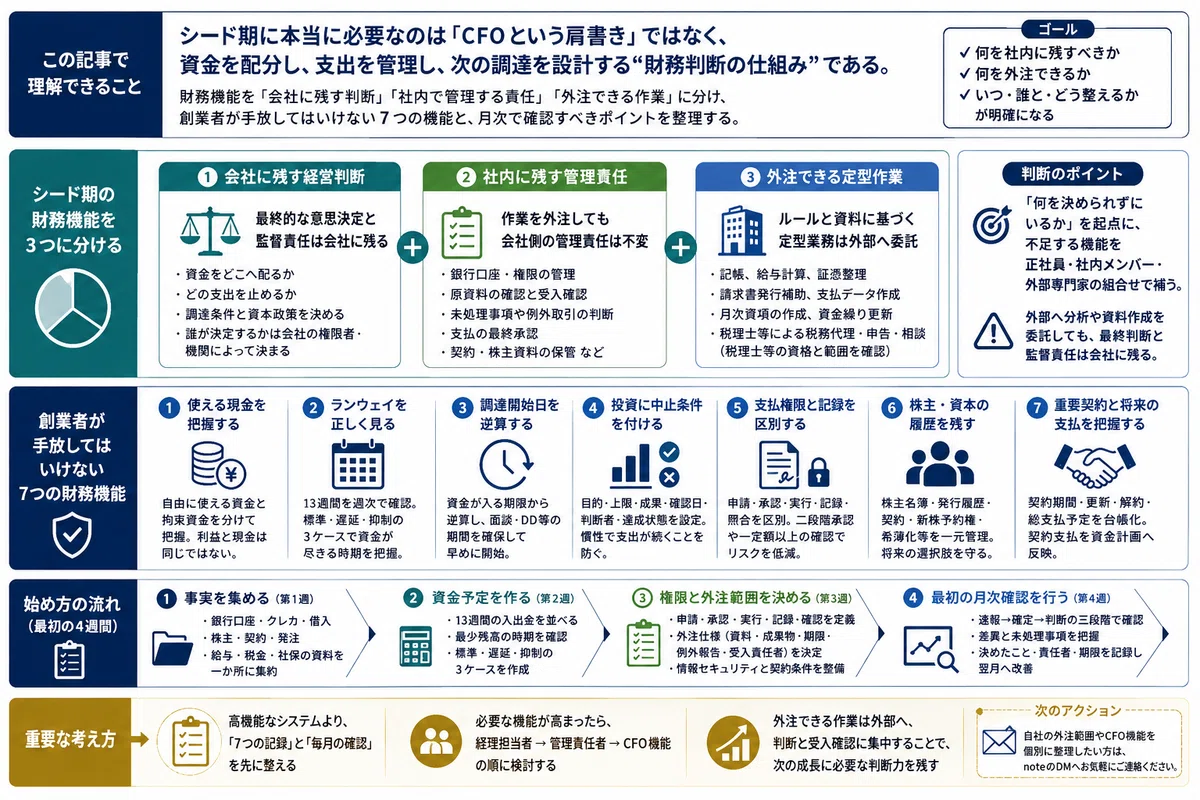
冒頭では、シード期の財務機能を「会社に残す判断」「社内で管理する責任」「外注できる作業」の三つに分けて図解しています。
お時間のない方は、まず図解で全体像をご確認ください。そのうえで、記事末尾の実務チェックリストをご利用いただければと思います。常勤CFOを採用する前に確認しておきたい事項を、短時間で整理できる構成にしています。
本記事では、シード期を、顧客課題、提供価値及び事業化の前提を検証している段階として扱います。
なお、シード期等には、すべての会社に共通する法令上の統一定義があるわけではありません。投資家、支援制度、業種及びビジネスモデルによって、その境界は異なります。
「資金調達が終わったので、そろそろCFOを採用すべきでしょうか」
「税理士や経理代行に任せれば、創業者は数字から離れてもよいでしょうか」
シード期の経営者が、この二つの疑問を同時に抱えることは珍しくありません。
採用、開発、営業及び顧客対応を進めながら、記帳、請求、支払、給与、税金、さらには資金調達まで創業者が抱える状態には、いずれ限界が来ます。
ただし、その解決策が直ちに常勤CFOの採用になるわけではありません。
シード期に常勤CFOが必要とは限りません。必要なのは、CFOという肩書きではなく、資金をどこへ配るか、どの支出を止めるか、次の資金調達をいつ始めるか、誰が承認したかを継続的に判断できる機能です。
記帳、給与計算、証憑整理及び一定の資料作成は、外部へ委託できます。ただし、税務代理、税務書類の作成及び税務相談を委託する場合は、税理士、税理士法人又は国税局長に通知した弁護士・弁護士法人等、法令上これらの業務を行える者へ依頼する必要があります。
一方で、資金配分、支払権限、資本政策、重要契約、そして会社がいつまで事業を続けられるかという判断については、外部へ作業を委託しても、会社側の最終的な意思決定と監督責任が残ります。
創業者がすべての作業を行う必要はありません。しかし、会社の数字から離れてはいけません。
シード期以降に必要な管理機能がどのように変わるかは、次のハブ記事で整理しています。
CFOを採用するかではなく、何を決められずにいるかを確認する
「CFOが必要か」という問いが難しいのは、CFOという言葉の中に、性質の異なる仕事がまとめて入っているからです。
例えば、次の仕事は同じ財務領域に見えても、必要な能力が異なります。
領収書や請求書を会計ソフトへ入力する
月次決算を締める
未払金や売掛金の残高を確認する
今後13週間の資金予定を更新する
採用、開発及び広告への資金配分を決める
投資家へ事業計画と実績を説明する
株式発行の条件と希薄化を検討する
次回調達の時期と必要額を決める
記帳が遅れている会社に、資本政策や資金調達を得意とするCFOを採用しても、日々の経理が直ちに安定するとは限りません。
反対に、記帳と決算を正確に処理できる担当者へ、資金調達、投資家対応及び全社の資金配分まで期待すると、役割が過大になります。
最初に確認すべきなのは、役職名ではありません。
現在、会社の中で誰も責任を持っていない判断は何か。
ここを明らかにしてから、その機能を正社員、既存メンバー、外部専門家又は複数人の組合せのどれで補うかを決めます。
CFOという名称だけでは、権限も責任も決まらない
CFOは、一般に最高財務責任者を意味します。
ただし、CFOという呼称自体は、会社法上の機関名ではありません。CFO機能を担う者は、取締役、指名委員会等設置会社の執行役、会社が任意に置く執行役員、従業員又は業務委託先など、異なる立場を取り得ます。
法的な権限と責任は、その地位及び法令、定款、機関決定、権限規程又は契約によって決まります。法令上委任できない事項を、契約だけで移すことはできません。
したがって、「CFOを置いた」という事実だけでは、誰が支払を承認できるのか、誰が資金調達条件を決めるのか、誰が取締役会その他の意思決定機関へ報告するのかは決まりません。
本記事では、CFOを特定の肩書きではなく、次の事項を横断して支える機能として扱います。
資金の現状把握と将来予測
採用、開発、広告等への資金配分
事業計画と月次実績の接続
資金調達と資本政策
株主、金融機関等への説明
経営判断に必要な数字と資料の整備
また、本記事でいう社外CFOとは、会社法上の役職名ではなく、業務委託又は非常勤等の形でCFO機能の一部を担う外部人材を指します。
出典:e-Gov法令検索|会社法(326条、362条、402条等)(2026年8月22日確認)
シード期の財務機能は三つに分ける
シード期の財務管理は、次の三つに分けると整理しやすくなります。
1.会社に残す経営判断
何にいくら使うか、どの支出を止めるか、どの条件で資金調達するかという判断です。
外部の専門家は、資料の作成、選択肢の比較、リスクの整理及び助言を行えます。
しかし、外部専門家へ分析、資料作成又は選択肢の整理を委託しても、最終的な意思決定と監督責任は会社に残ります。誰が決定するかは、代表取締役、取締役会、株主総会その他、法令、定款及び権限規程に基づく権限者・機関によって決まります。
2.社内に残す管理責任
作業を外注しても、会社側で管理責任を持つ領域です。
例えば、次の事項が該当します。
銀行口座とアクセス権限の管理
外注先へ渡す原資料の確認
作成された資料の受入確認
未処理事項や例外取引の判断
支払の最終承認
契約、株主及び資本関係資料の保管
数字の定義、前提条件及び修正履歴の管理
外注先が資料を作成しても、会社の中に内容を理解し、誤りや未処理事項を確認する人がいなければ、管理は安定しません。
3.外部へ委託しやすい定型作業
一定のルールと資料に基づいて処理できる仕事です。
代表例は次のとおりです。
記帳
給与計算
証憑の整理
請求書の発行補助
定型的な支払データの作成
月次資料の作成
税理士等による税務代理、税務書類の作成及び税務相談
一定の資金繰り資料の更新
ただし、外注できる仕事であっても、業務範囲、期限、使用する資料、例外時の連絡方法及び会社側の確認者を決める必要があります。
税務代理、税務書類の作成及び税務相談は税理士業務に該当します。そのため、税務申告等を委託する相手の資格と業務範囲は、あらかじめ確認しておく必要があります。
また、給与計算に加えて、労働・社会保険関係の書類作成、届出又は提出代行まで委託する場合は、社会保険労務士法その他の業務範囲を確認します。
出典:e-Gov法令検索|社会保険労務士法(2条、27条等)
(いずれも2026年8月22日確認)
創業者が手放してはいけない七つの財務機能
1.使える現金を把握する
通帳残高の合計が、そのまま自由に使える資金とは限りません。
少なくとも、次の金額を分けて確認します。
現在の預金残高
近く支払うことが確定している金額
預り金、返金義務又は分別管理義務のある資金
用途が限定されている資金
既に発注又は契約したが、まだ会計に計上されていない金額
税金及び社会保険料の支払予定
返金、解約その他によって流出する可能性のある金額
顧客から受領した前受金は、一律に使用できない資金と扱うのではなく、契約上の履行費用や返金条件を資金計画へ反映します。
利益と現金は同じではありません。売上を計上していても入金前であれば資金は増えず、費用を計上していなくても前払いや設備購入によって現金が先に減ることがあります。
利益計画だけでは資金不足を把握できません。だからこそ、資金計画を別に持つ必要があります。
2.ランウェイを一つの数字で決めつけない
ランウェイとは、現在の資金で事業を継続できる期間をいいます。
簡易的には、次のように計算できます。
ランウェイの概算
=利用可能な現金÷通常月の純資金流出額
ここでいう純資金流出額は、資金調達による入金を除き、事業運営、投資及び借入金元本返済等によって実際に減少する資金を基礎とします。
月ごとの変動が大きい場合は、複数月の実績及び将来の採用・投資予定を踏まえて調整します。なお、純資金流出額がゼロ以下の場合は、この単純な除算ではランウェイを算定できません。
ただし、この計算だけで資金調達時期を決めるのは危険です。
シード期には、採用時期、開発の遅延、年間契約の一括払い、設備購入、税金、賞与及び資金調達費用によって、月ごとの支出が大きく変わることがあります。
少なくとも、次の三つを確認します。
現在の事業計画どおりに進む標準ケース
売上又は資金調達が遅れるケース
採用や開発を抑制するケース
本記事では、短期の資金繰りを具体的に確認する管理期間の一例として、今後13週間を用います。
さらに、月平均だけでなく、今後13週間程度の入出金を週単位で並べ、最も預金残高が低くなる時点を確認します。
中小企業庁の早期経営改善計画策定支援でも、過去の資金繰り実績を分析し、将来の資金計画を作成することが主要な内容とされています。
出典:中小企業庁|早期経営改善計画策定支援(2026年8月22日確認)
3.次回資金調達の開始日を逆算する
「現金が残り六か月になったら調達を始める」といった一律の基準では、会社ごとの違いを捉えられません。
資金調達の開始時期は、次の順序で逆算します。
下振れケースで資金が不足する時期を確認する
経営上維持したい最低現金残高を決める
その残高を下回る前に資金が入る期限を決める
契約、入金手続及び不測の遅延に必要な期間を差し引く
投資家との面談、資料準備及びデューデリジェンスに必要な期間を差し引く
調達活動を開始する日を決める
重要なのは、希望する調達時期ではなく、資金が入らなかった場合にも選択肢を残せる時期から始めることです。
4.資金配分に中止条件を付ける
採用、開発、広告等への支出は、支払時に初めて判断するものではありません。
一定額以上の投資について、少なくとも次の事項を決めます。
投資の目的
投資上限額
支出開始日
確認する成果
中間確認日
継続、縮小又は中止を決める人
次の資金調達までに達成すべき状態
例えば、広告費を月額いくら使うかだけを決めても、判断基準としては不十分です。
いつまでに、どの指標を、どの水準まで確認できなければ縮小するのか。ここを決めておくことで、支出が慣性で続くことを防げます。
5.支払の起票、承認、実行及び記録を区別する
シード期では、少人数のため業務を完全に分けられないことがあります。
それでも、次の行為は区別して考える必要があります。
支払の必要性を判断する
支払データを作成する
支払を承認する
銀行で振込を実行する
会計帳簿へ記録する
証憑と支払結果を照合する
一人で全工程を担当すると、誤りや不正を発見しにくくなります。加えて、その担当者が不在のときに業務が止まりやすくなります。
人員上、完全な分担が難しい場合は、次のような方法を組み合わせます。
振込データの作成者と承認者を分ける
インターネットバンキングの二段階承認を使う
一定額以上の支払を創業者が確認する
新規取引先及び振込先変更を別途承認する
月末に証憑、会計帳簿及び銀行明細を照合する
外部専門家の確認を補助的に利用する
外部へ支払処理を委託する場合でも、外注先へ会社の最終承認権限まで無制限に渡す必要はありません。
支払に関する社内ルール、金額に応じた承認及び根拠資料の保存は、少人数の会社でも資産を守るための基礎になります。
6.株主、株式発行及び資本政策の履歴を残す
シード期では、事業の数字より先に株主関係が複雑になることがあります。
少なくとも、次の資料を一つの場所で管理します。
最新の株主名簿
設立時から現在までの株主構成の推移
株式発行に関する株主総会又は取締役会の議事録
株式引受契約
投資契約及び株主間契約
新株予約権原簿
ストックオプションの付与、行使及び失効の記録
資本金及び資本準備金の推移
将来の希薄化を含む株式数の管理資料
株式会社には株主名簿の作成が求められます。募集株式の発行についても、会社の機関設計や発行条件に応じた決定手続が必要です。
資本関係の資料は、資金調達時だけ使う資料ではありません。次回調達、ストックオプション付与、M&A、IPO又は創業者間の関係整理を行う際の基礎になります。
出典:e-Gov法令検索|会社法(121条、125条、199条から204条、249条から252条等)(2026年8月22日確認)
後になって株主関係資料、契約書、議事録又は証憑が不足すると、会社自身が過去の事実を説明できなくなります。将来M&A等を検討する場合には、情報の正確性と網羅性に対する疑問にもつながります。
7.重要契約と継続的な支払義務を把握する
会計帳簿には、将来に履行される契約の支払総額が、そのまま記録されるとは限りません。
一方、経営判断では、まだ請求されていない将来の支払も確認しなければなりません。
例えば、次の契約です。
オフィス賃貸借
クラウドサービスの年間契約
外注開発契約
採用紹介料
広告契約
リース契約
役員、従業員及び業務委託者との契約
借入契約
投資契約
顧客への返金、保証又は追加対応の義務を含む契約
契約台帳には、契約金額だけでなく、次の事項を記録します。
契約当事者
契約期間
更新日
解約期限
最低利用期間
月額又は総額
支払時期
自動更新の有無
解約金その他の違約金
担当者
契約書の保存場所
シード期の資金計画では、会計に計上済みの金額より、既に契約した将来支出の方が重要になることがあります。
税金と社会保険料は、外注しても会社の支払予定から消えない
税額計算や申告を税理士へ委託していても、会社は納付時期と概算額を資金計画へ反映する必要があります。
例えば、源泉所得税及び復興特別所得税は、納期の特例を受けていない場合、原則として対象となる所得を支払った月の翌月10日が納期限です。一定の要件を満たし、納期の特例の承認を受けている場合は、給与等に係る一定の税額を年二回にまとめて納付できます。
なお、2027年1月1日以後に生ずる所得については、所得税と併せて防衛特別所得税及び復興特別所得税を源泉徴収・納付する取扱いとなります。
出典:国税庁|源泉所得税及び復興特別所得税の納付期限と納期の特例
(いずれも2026年8月22日確認)
法人税、地方法人税、該当する場合の防衛特別法人税及び法人の消費税・地方消費税の確定申告・納付は、原則として事業年度又は課税期間終了後二か月以内です。
中間申告・中間納付が必要な場合には、確定申告とは別の期限が生じます。申告期限の延長特例を利用できる場合もありますが、延長期間について利子税が生じることがあり、消費税の延長には所定の届出が必要です。
防衛特別法人税は、原則として2026年4月1日以後に開始する事業年度から適用されます。一定の税額控除を適用しないで計算した法人税額から年500万円を控除した残額に4%を乗じて計算するため、すべての会社に納税額が生じるわけではありません。ただし、該当する場合は資金予定へ反映します。
出典:国税庁|法人に係る消費税の確定申告書の提出期限について
(いずれも2026年8月22日確認)
健康保険及び厚生年金保険の保険料は、事業主負担分と従業員負担分を合わせ、原則として納付対象月の翌月末日までに納付します。
出典:日本年金機構|厚生年金保険料等の納付(2026年8月22日確認)
制度の詳細な判定は専門家へ委ねても、資金予定への反映まで外部任せにしてはいけません。
外注するときは、作業内容より受入基準を決める
外注契約で「記帳代行」「給与計算」「月次資料作成」とだけ定めても、期待する成果は明確になりません。
少なくとも、次の六つを決めます。
1.何を渡すか
銀行明細
クレジットカード明細
請求書
領収書
契約書
給与情報
売上管理資料
株主及び資金調達資料
誰が、いつまでに、どの形式で渡すかも決めます。
2.何を作ってもらうか
仕訳データ
試算表
売掛金・買掛金一覧
給与計算結果
支払予定表
税額見込み
資金繰り表
月次経営資料
「月次資料」という名称だけでなく、含める数字と定義を決めます。
3.いつまでに作るか
月次決算は、作成すること自体が目的ではありません。
経営判断に間に合う期限で作成されなければ、利用価値は下がります。
一方、早さだけを求めて未確定情報を隠す必要もありません。
速報値と確定値を分け、速報値の前提を表示し、確定後に差異を照合する方が実務的です。
月次決算は、年次決算を機械的に十二回繰り返すものではありません。毎月の業績を把握し、経営へ使うための仕組みです。
4.例外をどう報告するか
外注先には、処理できた事項だけでなく、処理できなかった事項も報告してもらいます。
例えば、次の一覧です。
証憑がない支払
勘定科目を判断できない取引
契約内容と請求額が一致しない取引
入金元又は入金内容が不明な入金
長期間回収されていない売掛金
支払期限を過ぎた未払金
前月から未解決の事項
通常とは異なる高額又は例外的な取引
未処理事項が月次資料の外に残ると、経営者は資料が完成していると誤認します。
5.誰が受け入れるか
外注先が作成した資料を、会社側で誰が確認するかを決めます。
確認内容は、専門的な会計処理だけではありません。
銀行残高と一致しているか
売上や人員の実態と大きくずれていないか
高額な支払が漏れていないか
前月から急増した科目はないか
未処理事項は何か
資金予定へ反映されているか
外注は、会社側の確認を不要にする仕組みではありません。
作成者を外部へ移しても、受入責任者は社内に残します。
6.情報をどのように守るか
給与、税務、株主及び契約に関する資料には、個人情報、マイナンバー及び営業上の機密情報が含まれることがあります。
外注時には、次の事項を定めます。
外注先へ渡す情報の範囲
アクセスできる担当者と権限
データの保存場所及び認証方法
再委託の可否と事前承認
情報漏えい等が生じた場合の報告期限
契約終了時のデータ返却、削除及び削除確認
委託先における取扱状況の報告又は確認方法
出典:個人情報保護委員会|特定個人情報の委託先の監督等に関するFAQ(2026年8月22日確認)
月次で創業者が確認する数字は、決算書全体より先に決める
シード期の創業者が毎月すべての勘定科目を細かく読む必要はありません。
まず、次の数字を毎月同じ定義で確認します。
資金
現在の利用可能な現金
今後13週間で最も現金が少なくなる時点と金額
当月の営業による入金額
当月の営業及び投資による支出額
資金調達による入金を除いた純資金流出額
標準、遅延及び抑制ケースのランウェイ
事業
売上高
売上総利益(粗利益)。売上原価を定義しにくい事業では、算定方法を明示した案件別・顧客別の限界利益又は単位当たり採算
顧客数、案件数その他の主要な事業指標
主要な投資の実行額
計画と実績の主な差異
人員
現在人員
月額人件費
採用内定者を含む将来の人件費
業務委託費
採用に伴う紹介料その他の一時費用
将来の支払
発注済みだが未請求の金額
契約により今後支払う金額
税金及び社会保険料
借入金返済
解約又は契約変更により発生する可能性がある金額
月次決算では、会計担当者だけでなく、売上、請求、購買、給与、現預金等を管理する各担当者の連携が必要です。数字は会計部門だけで作るのではなく、事業活動の記録を集約して作ります。
月次確認は「速報・確定・判断」の三段階で行う
精度の高い月次決算が完成するまで、経営判断を止める必要はありません。
本記事では、シード期の月次確認を三段階に分けることをお勧めします。
第1段階|月初に速報を確認する
月が変わった直後に、次の事項を確認します。
銀行口座残高
直近の入金予定
直近の支払予定
採用状況
高額な契約又は発注
資金が最も少なくなる予定日
前月に決めた支出削減又は投資の実行状況
この段階では、会計上の月次決算が完成していなくても構いません。
ただし、速報値であることと、使用した前提は明示します。
第2段階|月次締め後に照合する
月次決算が完成したら、速報値との差異を確認します。
売上・費用の計上時期に誤りがなかったか
入出金予定と実績に差異がなかったか
未払費用が漏れていなかったか
売上や利益指標の見込みが過大でなかったか
税金及び社会保険料を反映できていたか
一時的な支出を資金繰りから漏らしていないか。また、平常化したバーンレートを算定する際に、通常の支出と一時的な支出を区分しているか
速報値を使うこと自体が問題なのではありません。
問題なのは、速報値を確定値のように扱うこと、確定後に差異を確認しないこと、そして過去の数字を履歴なく上書きすることです。
第3段階|経営判断を記録する
数字を見た後に決めた内容を残します。
最低限、次の事項を記録します。
決めたこと
判断理由
使用した数字
責任者
実行期限
次回確認日
継続又は中止の条件
「広告費を見直す」「採用を急ぐ」といった抽象的な記録ではなく、「誰が、いつまでに、何を確認し、どの条件で次の判断をするか」まで残します。
数字を集計するだけでは、財務管理は完成しません。
数字を使って決め、実行し、結果を確認するところまでが一つの流れです。
高機能なシステムより先に、七つの記録を整える
シード期では、最初から高額な予算管理システムや統合基幹システムを導入する必要はありません。
先に、次の七つを整えます。
1.銀行口座・権限一覧
口座名
用途
残高確認者
振込データ作成者
承認者
管理者権限の保有者
多要素認証の設定
退職・契約終了時の権限削除方法
2.13週間資金予定
週初残高
入金予定
支払予定
週末残高
金額の確度
担当者
更新日
3.継続支払・発注一覧
契約先
月額又は総額
支払日
契約期間
解約期限
今後の総支払予定
見直し責任者
4.契約台帳
顧客、仕入先、外注先、従業員、金融機関及び投資家との主要契約を管理します。
5.株主・資本関係資料
株主名簿、株式発行、新株予約権、投資契約及び希薄化の資料を一元管理します。
6.支払承認記録
申請者、金額、支払理由、証憑、承認者、承認日及び実行結果を残します。
7.月次判断記録
月次で確認した数字、決めた事項、責任者、期限及び次回確認日を残します。
Excelやクラウド上の共有ファイルであっても、数値の出所、更新日、作成者、前提条件及び変更履歴が分かるのであれば、初期の管理手段として機能します。
ただし、管理資料として利用できることと、税法・会社法上の帳簿書類、議事録、株主名簿又は電子取引データ等の法定保存要件を満たすことは別です。保存対象ごとに、保存期間、保存形式、検索・閲覧方法その他の要件を確認する必要があります。
反対に、高価なシステムを導入しても、誰が入力し、誰が確認し、何の判断に使うかが決まっていなければ、管理は安定しません。
出典:国税庁|電子帳簿保存法一問一答(Q&A)(2026年8月22日確認)
最初の管理部門人材は、CFOとは限らない
正社員を採用する判断は、従業員数やシリーズ名だけでは行いません。
次のような状態が続いている場合は、社内人材の採用を検討します。
月次決算が経営判断に間に合わない
外注先からの質問へ回答できる社内責任者がいない
支払、記帳、承認及び照合が一人に集中している
創業者しか銀行口座、契約及び株主情報を把握していない
担当者が不在になると支払や請求が止まる
月次資料の修正が繰り返される
資金調達や投資家報告が恒常的な業務になっている
部門ごとのKPIの定義、元資料及び会計数値との接続関係が整理されていない
採用、開発及び広告への資金配分を横断して判断する人がいない
そのうえで、不足している機能に応じて人材を選びます。
記帳、請求及び月次決算が回らない場合
経理担当者又は経理責任者が候補になります。
経理、総務、人事、契約及び支払が一体で混乱している場合
管理部門責任者又は管理部長型の人材が候補になります。
資金計画、事業計画、資金調達、資本政策及び投資家対応を横断する必要がある場合
CFO機能を担う人材が候補になります。
必要性はあるものの、常勤一人分の仕事がない場合
社外CFO、非常勤CFOその他の外部支援によって、必要な機能だけを補う方法があります。
問題が作業量にあるのか、管理責任にあるのか、経営判断にあるのか。ここを分ければ、最初に採用すべき人材も見えやすくなります。
シード期でもCFO機能を早く持つべき会社がある
常勤CFOが必須ではないという結論は、すべてのシード企業に同じように当てはまるわけではありません。
例えば、次の状況では、早い段階からCFO機能の必要性が高まります。
複数の外部株主がいる
種類株式、新株予約権その他の資本関係が複雑である
調達額に対して大きな研究開発投資を行う
回収まで長期間を要する開発又は設備投資がある
海外取引、海外子会社又は複数法人がある
金融機関、補助金、投資家等への継続的な報告義務がある
複数の事業へ資金を配分する必要がある
次回資金調達、M&A又はIPOの準備を始める
創業者一人では事業計画、資金調達及び投資家対応を維持できない
この場合も、最初から常勤で採用するとは限りません。
まず必要な機能、権限、稼働頻度及び一定期間内に実現する成果を定め、その後に役員就任、雇用又は外部委託の形を選びます。
最初の四週間で着手する順番の一例
財務管理を一度に完成させる必要はありません。
最初は次の順番で進めます。
第1週|事実を集める
銀行口座、クレジットカード、借入、株主、契約、発注、給与、税金及び社会保険料に関する資料を一か所へ集めます。
第2週|資金予定を作る
今後13週間の入金と支払を並べ、最も現金が少なくなる時期を確認します。
同時に、標準、遅延及び支出抑制の三つのケースを作ります。
第3週|権限と外注範囲を決める
誰が申請し、誰が承認し、誰が実行し、誰が記録し、誰が確認するかを決めます。
外注する場合は、資料の提出期限、成果物、例外報告及び会社側の受入責任者を定めます。
第4週|最初の月次確認を行う
数字の精度を評価するだけでなく、次を確認します。
どの資料が不足したか
誰の回答待ちで遅れたか
速報値と確定値にどの程度差があったか
次月までに直す手順は何か
今月の数字から何を決めるか
最初から完璧な仕組みを作るよりも、毎月同じ手順で確認し、差異と修正履歴を残しながら改善する方が、シード期には適しています。
四週間ですべてを完成させる趣旨ではありません。最初の一巡で不足資料、未決定の権限及び処理の遅延原因を把握し、翌月以降も同じ手順で改善を続けます。
実務チェックリスト|シード期に社内へ残す財務機能
現預金とランウェイ
[ ] すべての銀行口座と現在残高を把握している
[ ] 自由に使える資金と、用途が限定された資金を分けている
[ ] 今後13週間の入金予定と支払予定を週単位で整理している
[ ] 発注済みだが未請求の金額を資金予定へ反映している
[ ] 標準、遅延及び支出抑制の三つのケースを作成している
[ ] 各ケースで資金が最も少なくなる時期と金額を把握している
[ ] 次回調達資金が入る必要がある期限を決めている
[ ] その期限から逆算して調達開始日を決めている
資金配分と投資判断
[ ] 採用、開発、広告等の主要投資を一覧化している
[ ] 各投資の目的と上限額を決めている
[ ] 各投資について確認する成果を決めている
[ ] 中間確認日を設定している
[ ] 継続、縮小又は中止を決める責任者がいる
[ ] 次回調達までに達成すべき状態と資金使途がつながっている
支払と権限
[ ] 支払の申請者、承認者、実行者及び記録者を確認している
[ ] 振込データの作成者と承認者を可能な範囲で分けている
[ ] 一定額以上又は例外的な支払の承認者を決めている
[ ] 新規取引先登録と振込先変更に別途承認を設けている
[ ] インターネットバンキングの管理者権限を把握している
[ ] 多要素認証を設定している
[ ] 退職者や契約終了者の権限を速やかに削除できる
[ ] 支払証憑、銀行明細及び会計帳簿を定期的に照合している
株主と資本関係
[ ] 最新の株主名簿がある
[ ] 設立時から現在までの株主構成の推移を説明できる
[ ] 株式発行に関する決議資料を保存している
[ ] 株式引受契約、投資契約及び株主間契約を保存している
[ ] 新株予約権の発行、付与、行使及び失効を管理している
[ ] 潜在株式を含む希薄化後の株式数を把握している
[ ] 資本金及び資本準備金の推移を説明できる
契約と継続支払
[ ] 重要契約を契約台帳へ登録している
[ ] 契約期間、更新日及び解約期限を記録している
[ ] 月額だけでなく契約期間全体の支払予定を確認している
[ ] 自動更新、最低利用期間及び解約金を確認している
[ ] 契約書の保存場所と社内担当者を記録している
[ ] 契約台帳の金額を資金予定へ反映している
税金と社会保険料
[ ] 源泉所得税の納付方法と納期限を確認している
[ ] 法人税、地方法人税、該当する場合の防衛特別法人税、消費税・地方消費税及び法人住民税・事業税等の申告・納付予定を把握している
[ ] 社会保険料の納付予定を資金計画へ反映している
[ ] 中間申告・中間納付(予定申告を含む)の有無を確認している
[ ] 税額見込みを誰が、いつ更新するか決めている
[ ] 申告を外注しても、会社側で納付完了を確認している
外注範囲
[ ] 外注する作業と会社に残す判断を分けている
[ ] 外注先へ渡す資料と提出期限を決めている
[ ] 成果物の内容と完成期限を決めている
[ ] 未処理事項と例外取引を一覧で報告してもらっている
[ ] 外注先が使用するシステム権限を把握している
[ ] 会社側の受入責任者を決めている
[ ] 外注先変更時にデータと資料を回収できる
[ ] 税務業務を委託する相手の資格と業務範囲を確認している
[ ] 労働・社会保険関係の書類作成や提出代行を委託する場合の資格と業務範囲を確認している
[ ] 個人情報及びマイナンバーを取り扱う範囲と担当者を決めている
[ ] 再委託の可否と事前承認手続を定めている
[ ] 情報漏えい時の報告手順を定めている
[ ] 契約終了時のデータ返却・削除方法を定めている
[ ] 外注先における情報の取扱状況を定期的に確認している
月次確認
[ ] 月初に現預金と直近の支払予定を速報で確認している
[ ] 速報値の前提条件を明示している
[ ] 月次決算の完了期限を決めている
[ ] 売上、売上総利益等の利益指標、人員、人件費及び主要投資を毎月確認している
[ ] 資金調達による入金を除いた純資金流出額を確認している
[ ] 速報値と確定値の差異を照合している
[ ] 数字の修正理由と履歴を残している
[ ] 月次で決めた事項、責任者及び期限を記録している
[ ] 前月の判断が実行されたか確認している
採用又はCFO機能の検討
[ ] 現在不足しているのが作業、管理責任又は経営判断のどれかを整理した
[ ] 正社員一人分の継続的な業務量があるか確認した
[ ] 経理担当者、管理部門責任者及びCFO機能の違いを整理した
[ ] 外部支援で補える期間と範囲を確認した
[ ] 採用する場合の最初の12か月の成果を決めた
[ ] 採用者へ与える権限と、経営者又は会社の意思決定機関に残す権限を決めた
[ ] 採用前に必要なデータ、資料及び社内協力者を準備した
シード期に必要なのは、CFOの席より財務判断の仕組みである
シード期に常勤CFOを採用しないこと自体は、問題ではありません。
問題になるのは、CFOがいないことを理由に、誰も資金の将来を確認せず、誰も投資の中止条件を決めず、誰も株主、契約及び支払権限を管理していない状態です。
反対に、外部専門家へ作業を委託しながらも、創業者が次の事項を把握できているのであれば、常勤CFOの採用を急がないという判断には合理性があります。
現在使える資金はいくらか
今後いつ、何に、いくら支払うか
標準ケースと下振れケースで資金はいつまで持つか
次回調達をいつ始めるか
主要投資をどの条件で続け、止めるか
誰が支払を承認できるか
株主、契約及び意思決定の履歴がどこにあるか
外注できる作業は外部へ移し、会社側は判断と受入確認に集中する。
高額な固定費を増やす前に、会社に不足している機能を特定する。
それでも創業者だけでは資金配分、将来予測及び外部説明を維持できなくなった段階で、CFO機能を社内又は外部から追加する。
この順番であれば、管理体制を過剰に作り込むことなく、次の成長に必要な判断力を残せます。
この記事を後から見直す目印としてスキを、成長段階に応じた財務管理やCFO機能の判断材料を継続して確認する手段としてフォローをご活用ください。
自社の外注範囲とCFO機能を個別に整理したい方へ
この記事でお示ししたのは、シード期における一般的な整理です。
実際に常勤CFOを採用すべきか、社外CFO等で補うべきか、あるいは経理担当者を先に採用すべきか。この結論は、次の事実によって変わってきます。
現在の現預金と月次の資金流出額
今後確定している採用、開発及び広告投資
次回資金調達の予定時期
株主数、株式の種類及び投資契約の内容
借入契約や投資契約に基づく報告義務
銀行口座と支払承認の設定
現在の外注先と業務範囲
月次決算の完成時期と未処理事項
税金及び社会保険料の支払予定
創業者と既存メンバーの役割分担
特に、次の状況にある場合は、採用又は外注の契約を決める前に、必要な機能を整理する余地があります。
初めて経理・財務業務を外注する
記帳代行、税理士及び社外CFOの役割が重複している
次回資金調達を予定しているが、資金計画を更新できていない
創業者一人しか支払、契約及び株主情報を把握していない
最初の管理部門人材を採用しようとしている
CFO候補はいるが、任せる仕事と権限が決まっていない
高額なシステムを導入する前に業務を整理したい
個別に整理する場合は、13週間の資金予定、月次で確認する数字、支払権限、外注仕様、採用すべき役割、そして今後の整備順序まで確認できます。
noteのメッセージ(DM)には、最初から詳しい資料を添付していただく必要はありません。
まずは、次の四点を簡潔にご記載いただければ十分です。
相談したいテーマ
現在の事業段階と社内体制
資金調達、採用その他の期限の有無
最も確認したいこと
金額は概算や幅で構いません。最初に状況の概要を確認したうえで、結論を分ける事実、必要な資料、そして次に整理すべき事項を明らかにしていきます。
