自社はシード・アーリー・ミドル・レイターのどこか|スタートアップの成長ステージを判定する6つの軸

この記事に関するご質問やご意見、自社の成長ステージを整理するうえで迷っている点がございましたら、noteのメッセージ(DM)からお気軽にご連絡ください。
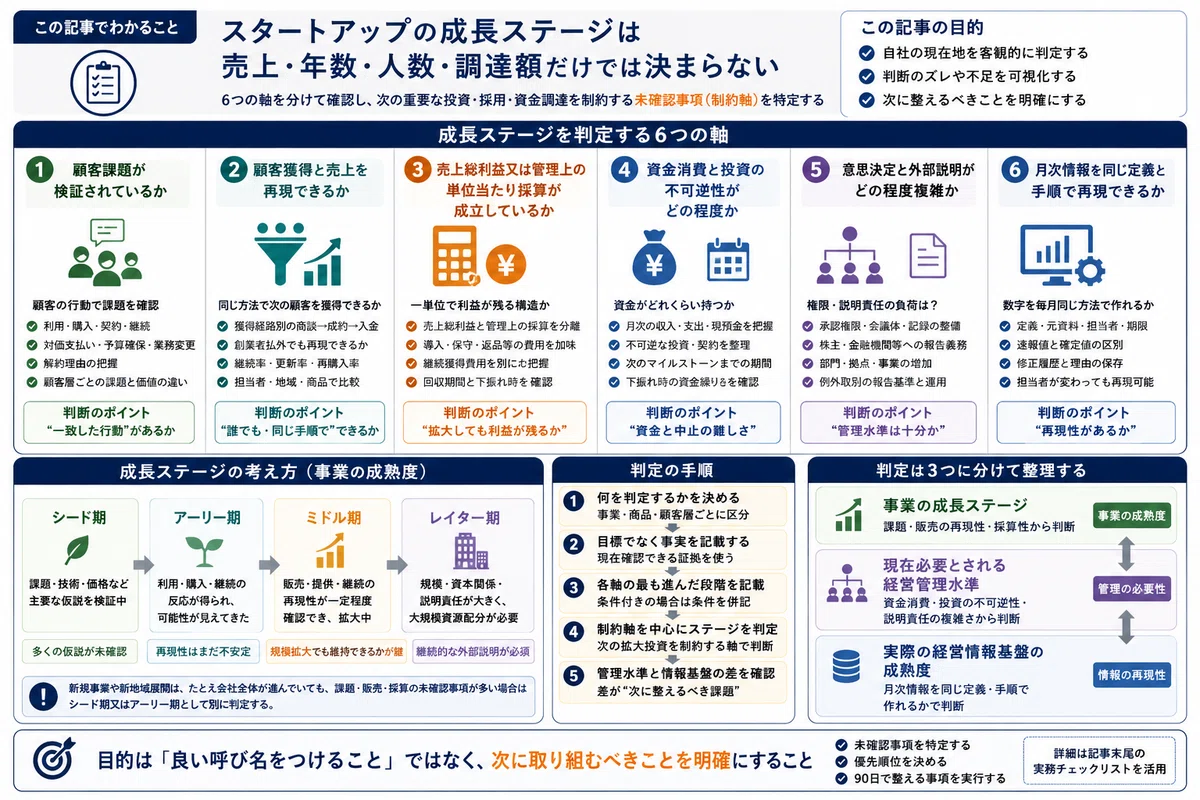
冒頭では、スタートアップの成長ステージを判定する6つの軸を図解で整理しています。
お時間のない方は、まず図解で全体像をつかんでいただき、そのうえで記事末尾の実務チェックリストをご利用ください。自社の現在地と、次に整えるべき事項を短時間で確認できる構成にしています。
「売上が増えてきたので、自社はもうミドル期と考えてよいでしょうか」
「大きな資金調達を終えたので、シード期は卒業したといえますか」
「既存事業は安定していますが、新規事業は顧客検証の途中です。会社全体ではどのステージでしょうか」
いずれも、成長企業で実際に生じやすい疑問です。
結論からいえば、スタートアップの成長ステージは、売上高、創業年数、従業員数又は資金調達額の一つだけでは決まりません。
少なくとも、次の6つを分けて確認する必要があります。
顧客課題が検証されているか
顧客獲得と売上を再現できるか
売上総利益(粗利益)又は管理上の単位当たり採算が成立しているか
資金消費と投資の不可逆性がどの程度か
意思決定と外部説明がどの程度複雑か
月次情報を同じ定義と手順で再現できるか
ここで大切なのは、6項目の点数を合計して会社を格付けすることではありません。また、単純に最も低い項目だけで会社を格付けするものでもありません。
次の重要な投資、採用又は資金調達の成立条件となる未確認事項を特定します。そこが、現時点の意思決定を制約している軸です。
一つの会社を無理に一つの言葉で表すより、次の三つに分けた方が、経営判断に使える情報になります。
事業の成長ステージ
顧客課題、販売の再現性及び単位当たりの採算から判断します。現在必要とされる経営管理水準
資金消費、投資の不可逆性、意思決定及び外部説明の複雑性から判断します。実際の経営情報基盤の成熟度
月次情報を、同じ定義、元資料及び手順で継続的に作れるかによって判断します。
したがって、実務では次のような判定も十分にあり得ます。
主力事業はアーリー期にある。
一方、資金消費と株主への説明負荷からは、権限委譲と定期報告を前提とする管理水準が必要である。
実際の月次情報は、担当者に依存する属人運用にとどまっている。
このように分ければ、事業が進んでいるのに必要な管理体制や経営情報基盤が遅れているのか、それとも管理体制は整っているものの事業検証が残っているのかを区別できます。
シード・アーリー・ミドル・レイターを横断する統一的な数値基準は確認できない
シード、アーリー、ミドル、レイターという言葉は、公的資料でも使われています。
経済産業省の「スタートアップ支援策」では、支援策をシード、アーリー、ミドル、レイター等のステージで絞り込めるようになっています。一方、同じページに「売上高がいくらならアーリー」「従業員が何人ならミドル」といった、すべての会社に共通する数値基準は掲載されていません。
出典:経済産業省|スタートアップ支援策(2026年8月21日確認)
日本取引所グループは、ベンチャーファンドの投資リスクを説明する文脈で、シードステージを事業の立上準備段階、アーリーステージを事業の立上段階として整理しています。これは投資リスクを説明するための用法であり、すべての会社へ適用される統一的な認定基準ではありません。
出典:日本取引所グループ|投資のリスク(ベンチャーファンド)(2026年8月21日確認)
日本銀行大阪支店が2025年4月に公表した調査資料では、一つの整理例として、プレシードを事業企画・創業準備、シードを研究開発、アーリー・ミドルを実用化・商用化、レイターを事業拡大・EXIT準備としています。
ただし、同資料には、その内容や意見は日本銀行の公式見解ではない旨が明記されています。この整理も、業種を問わず機械的に適用する定義ではなく、成長段階ごとの資金ニーズを説明するためのものです。
出典:日本銀行大阪支店|関西発、世界へ:万博で輝く関西スタートアップの挑戦(2025年4月24日)(2026年8月21日確認)
したがって、本記事では、シード、アーリー、ミドル、レイターを公的な認定区分としては扱いません。
以下の6軸及び各ステージの整理は、法令、公的制度又は投資実務における統一的な認定基準ではありません。本記事が、自社の次の重要な意思決定に必要な未確認事項を整理するために設ける実務上のフレームです。個々の投資家、支援制度、業種又はビジネスモデルでは、異なる区分や基準が用いられることがあります。
そのうえで、経営判断に使うため、次のように整理します。
シード期
顧客課題、提供価値、技術、規制、価格又は事業モデルなど、事業成立の根幹に関わる主要な仮説を検証している段階です。
売上がまったくないことを必須条件とはしません。初期売上があっても、それが知人からの受注、個別対応による一件限りの取引又は検証目的の契約であれば、事業全体としてはシード期に近いことがあります。
アーリー期
顧客による利用、購入、継続、実証実験その他の具体的な反応が得られ、事業として成立する可能性が見えてきた段階です。
ただし、顧客獲得の方法、売上の継続性又は採算性は、まだ安定していません。初期の成功を、創業者以外の人でも繰り返せる状態へ変えることが課題になります。
ミドル期
顧客獲得、販売、提供及び継続利用について一定の再現性が確認され、事業の拡大を進める段階です。必要に応じて、採用、広告、開発、設備又は拠点等への投資が増えます。
この段階では、単に売上を増やすだけでなく、規模を拡大しても採算、品質、資金及び顧客対応を維持できるかが重要になります。
レイター期
事業規模、資本関係又は説明責任が大きくなり、大規模な資源配分と継続的な外部説明が必要になる段階です。典型的には、商品、部門、拠点、市場又は関係者が増えます。
IPO、M&A又は大型の資金調達を検討する会社もありますが、レイター期であることとIPOを目指すことは同じではありません。
また、新規事業や新しい地域への展開については、顧客課題、販売方法、規制及び採算の未確認事項が多い場合、シード期又はアーリー期に近い状態として別に判定することがあります。
顧客との取引が既に始まっている事業では、顧客獲得、売上及び実績採算を中心に確認します。一方、研究開発型、規制産業型又は大型設備型の事業では、これらを直ちに必須条件とはしません。技術成熟度、試作品、知的財産権の確保・利用可能性、治験・許認可・認証、量産技術、製造歩留まり、販売提携、想定価格・原価、事業化までの必要資金等を、別の事業化マイルストーンとして判定します。
NEDOのディープテック・スタートアップ支援事業でも、実用化研究開発前期、実用化研究開発後期及び量産化実証という段階が設けられています。これらの事業では、売上や実績採算がないことだけを理由に、事業全体をシード期と機械的に判定しません。
出典:NEDO|ディープテック・スタートアップ支援事業(2026年8月21日確認)
各ステージの全体像と、判定後に読むべき記事は、次のハブ記事で案内しています。
1.顧客課題が検証されているか
最初に確認するのは、会社が解決しようとしている問題が、経営者の推測だけでなく、顧客の行動によって確認されているかどうかです。
顧客へのインタビューは重要ですが、「あれば使いたい」「良いサービスだと思う」という回答だけでは、課題が十分に検証されたとはいえません。
確認したいのは、顧客が実際に次のような行動を取っているかです。
商品又はサービスを利用した
対価を支払った
試験導入から本契約へ移行した
契約を更新した
繰り返し購入した
利用頻度が増えた
社内で予算や担当者を確保した
既存の業務や支出を変更した
利用しなかった理由や解約理由を確認できている
顧客課題の検証では、利用者数や問い合わせ件数だけを見るのではなく、誰が、どの問題を、どの程度強く感じ、その解決のために何を変更したのかを確認します。
シード期では、顧客課題の多くが仮説として残っています。
アーリー期になると、限られた顧客から具体的な利用、購入又は継続の証拠が得られています。
ミドル期では、対象とする顧客層の中で、同じ課題と価値が繰り返し確認されています。
レイター期になると、複数の顧客層、地域又は商品について、課題の違いを把握しながら事業を展開しています。
研究開発型のスタートアップでは、顧客による支払実績を早期に得られないことがあります。
その場合、顧客課題については、顧客による実証参加、導入判断、共同開発への参画、予算確保等によって確認します。
技術・規制・量産については、技術試験、特許等の権利化状況、第三者の権利との関係、事業に必要な知的財産を利用できる状態、許認可・認証、治験、量産試験等によって別に確認します。
ただし、技術上の成果が得られたことと、その技術を必要とする顧客が存在することは別です。技術検証と顧客課題の検証を混同しないことが重要です。
2.顧客獲得と売上を再現できるか
次に確認するのは、売上があるかどうかではなく、同じ方法で次の顧客を獲得できるかです。
創業者の知人、一人の営業担当者又は特定の大口顧客に依存している場合、売上高が大きくても販売の再現性は確認できていないことがあります。
少なくとも、次の単位に分けて確認します。
顧客層
商品又はサービス
顧客獲得経路
営業担当者
地域
契約規模
新規顧客と既存顧客
一回限りの売上と継続的な売上
そのうえで、問い合わせ、商談、提案、契約、提供、請求、入金及び継続利用までの流れを確認します。
受注、売上、請求及び入金は同じ数字ではありません。
契約を獲得しても、提供開始までに時間がかかる場合があります。売上を計上しても、入金が数か月後になることがあります。顧客ごとに個別対応が必要であれば、売上の増加に伴って提供能力が不足することもあります。
したがって、販売の再現性は、契約件数だけでなく、次の資料で確認します。
顧客獲得経路別の商談数と成約数
商談開始から契約までの期間
失注理由
創業者が関与した案件と、関与しなかった案件
契約から提供開始までの期間
担当者一人当たりの処理可能件数
継続率、更新率又は再購入率
請求予定と入金実績
解約、返金、値引き及び契約変更の状況
シード期では、安定した顧客獲得経路がまだ見つかっていません。
アーリー期になると、一部の顧客層や獲得経路で成果が出始めていますが、担当者や時期による差が大きい状態です。
ミドル期では、創業者以外の担当者でも、一定の条件下で顧客を獲得し、商品又はサービスを提供できます。
レイター期になると、複数の獲得経路、地域又は商品を管理し、それぞれの成果と採算を比較できます。
なお、一件の大型受注だけでは、販売の再現性が確認されたとはいえません。次の顧客候補、受注確率、商談期間、提供能力及び顧客集中リスクを確認し、販売再現性の軸を別に判定します。
3.売上総利益又は管理上の単位当たり採算が成立しているか
売上が増えている会社でも、一件販売するたびに資金負担が増える構造であれば、同じ方法で事業を拡大することはできません。
そこで、会社全体の営業利益だけでなく、顧客、契約、商品、案件、店舗、拠点又は機器一台など、事業に合った単位で採算を確認します。
まず、会計上の売上総利益を確認します。売上総利益は、売上高から売上原価を控除した金額です。
次に、顧客又は契約単位の管理上の採算を確認します。サービス提供、導入、保守、決済、顧客支援等のうち、顧客数や利用量に応じて増える費用を差し引き、必要に応じて貢献利益を計算します。
確認する費用は、次の三つに分けます。
売上原価を構成する費用
仕入れ、材料費、商品又はサービスの提供に直接必要な人件費、外注費、配送費等です。顧客又は契約に直接若しくは増分的に対応する提供・維持費用
決済手数料、クラウドその他の利用量に応じて増える費用、導入支援、保守、問い合わせ対応、顧客支援、返品、返金、保証対応及び貸倒れ等です。顧客獲得費用
広告費、販売手数料その他、新たな顧客を獲得するために要した費用です。
これらの費用が会計上どの区分に含まれるかは、事業の実態や会計方針によって異なります。管理上の採算を確認する場合は、会計上の表示科目とは別に、顧客又は契約との対応関係を整理します。
顧客獲得費用は売上総利益へ混ぜず、貢献利益によって何か月で回収できるか等を別に確認します。
出典:企業会計基準委員会|会計基準詳細(2026年8月21日確認)
重要なのは、すべての会社へ同じ計算式を当てはめることではありません。
何を一単位とするか、どの費用を含めるか、どの期間で回収を確認するかを定め、その定義を継続して使うことです。
シード期では、価格と原価の多くが仮定に基づいています。
アーリー期になると、実績に基づく採算が確認できるものの、顧客や案件による差が大きい状態です。
ミドル期では、主要な顧客層や商品について、一定の採算が繰り返し確認され、規模を拡大しても構造的に悪化しないことを説明できます。
レイター期になると、複数事業の採算、投資額、資金回収及び将来性を比較し、資金をどこへ配分するかを判断します。
会社全体が赤字であることだけを理由に、シード期又はアーリー期と判定する必要はありません。先行投資によって営業損失が生じていても、顧客又は契約単位の採算が確認されている場合があります。
反対に、会社全体が黒字であっても、特定の大口顧客への依存、創業者の無償労働又は将来必要となる支援コストを除外している場合、事業を拡大した後も同じ採算が維持されるとは限りません。
4.資金消費と投資の不可逆性がどの程度か
ここからは、事業の成長ステージだけでなく、現在必要とされる経営管理水準を確認します。
投資の不可逆性とは、実行した後に短期間で中止したり、支出した資金を回収したりすることが難しい程度をいいます。
例えば、次の投資、契約又は継続的なコミットメントは、実行後すぐには取り消しにくいことがあります。
正社員の採用
長期間の開発契約
大規模な広告契約
設備投資
長期の賃貸借契約
最低購入数量を伴う発注
新拠点の開設
規制対応や認証取得
海外進出
M&A
顧客との長期的な提供義務
資金調達額が大きいからといって、事業ステージが進んでいるとは限りません。
大きな資金を使って、これから顧客課題や技術を検証する会社もあります。その場合、事業はシード期であっても、権限委譲と定期報告を前提とする管理水準が必要になることがあります。
資金面では、少なくとも次の三つを月ごとに確認します。
現在の投資水準を維持した場合
計画どおり採用、開発又は広告を増やした場合
売上、粗利益又は入金が下振れした場合
資金繰り表は、将来の資金不足が生じる時期を把握し、収入、支出及び資金調達の予定を見直すために利用します。利益計画だけでなく、現金の入出金時期を反映した資金計画が必要です。
増分キャッシュフローを合理的に識別できる投資では、投資額を将来の資金から回収できるかを確認します。直接的な回収額を切り分けにくい法令対応、共通基盤、研究開発等については、全社の資金計画、リスク低減効果、戦略上の必要性及び実行しない場合の影響を併せて判断します。
実務では、現在の資金が持つ期間を、単純な月数だけで判断しません。
少なくとも、次の期間を含めます。
必要なランウェイ
=現在から次の重要なマイルストーン達成までの期間
+マイルストーン達成後から次回資金の着金までに見込む期間
+安全余裕期間
資金調達活動をマイルストーン達成前から進める場合は、現在から次回資金の想定着金までの全期間に、安全余裕期間を加えて確認します。
採用や設備投資を実行する前に、このランウェイを下振れ時の資金計画で確保できるかを確認します。
確保できない場合、問題は「ステージ名が何か」ではありません。
投資額を減らす、時期を分ける、固定費を変動費化する、検証範囲を絞る、調達を前倒しする、又は中止条件を決めることが先です。
5.意思決定と外部説明がどの程度複雑か
管理体制の必要性は、従業員数だけでは決まりません。
同じ従業員数でも、次の条件が増えるほど、意思決定と説明の負担は大きくなります。
商品や事業が複数ある
法人、拠点又は国が複数ある
株主が増えている
VC、事業会社、金融機関等への定期報告がある
重要な融資契約や投資契約がある
大口顧客への報告義務がある
許認可又は規制対応が必要である
開発、営業及び管理部門の利害を調整する必要がある
大型の採用、広告、設備投資又はM&Aを並行して行う
IPO又は外部売却を将来の選択肢としている
必要な管理水準は、事業ステージとは別に、次のように整理します。
創業者による直接管理
業務の標準化
権限委譲・部門管理
ガバナンス・継続的な外部説明
創業者による直接管理では、経営者が重要な契約、支払、株主及び資金の状況を直接確認できることが中心になります。
業務の標準化が必要になると、株主や金融機関への定期報告、採用・開発・広告への資金配分、重要な支払の承認等について、担当者と期限を決める必要があります。
権限委譲・部門管理では、部門や事業ごとの責任、予算、承認権限、会議体及び報告方法を明確にします。
ガバナンス・継続的な外部説明が必要になると、経営会議、取締役会その他の意思決定機関で使用する情報、投資判断の手続、内部統制、外部報告及び重要な意思決定の記録を継続的に整えます。
必要な権限、承認、会議体等が定められているだけでなく、実際に運用されているかも確認します。
小規模な会社では、支払の起票、承認、実行、記録及び確認をすべて別の担当者へ分けられないことがあります。
人員上、すべての職務を分けられない場合でも、振込データの作成者と承認者を可能な範囲で分ける、アクセス権限を限定する、証憑と支払データを照合する、一定額以上又は例外的な取引を経営者等が確認するなど、複数の代替統制を組み合わせます。証憑の保存は検証の証跡として必要ですが、それだけで支払統制が成立するものではありません。外部専門家による確認は、補助的なモニタリングとして利用できます。
出典:金融庁・企業会計審議会|財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(2026年8月21日確認)
将来IPOを選択する場合、東京証券取引所のグロース市場における上場審査では、企業の規模や成熟度等に応じて、コーポレート・ガバナンス及び内部管理体制が整備され、適切に機能していることが確認事項とされています。また、相応に合理的な事業計画と、それを遂行するための事業基盤も求められます。
出典:日本取引所グループ|上場審査基準概要(グロース市場)(2026年8月21日確認)
出典:日本取引所グループ|新規上場ガイドブック(グロース市場編)(2026年8月21日確認)
この基準から実務的にいえるのは、シード期から上場会社と同じ制度を一度に導入すべきということではありません。
現在の規模と成熟度に応じて必要な体制を整え、規程を作成するだけでなく、実際に運用できる状態へ移していくことが重要です。
6.月次情報を同じ定義と手順で再現できるか
最後に確認するのは、事業と組織の状態を表す情報が、毎月同じ方法で作られているかどうかです。
ここでいう再現性には、次の五つが含まれます。
定義
売上高、顧客数、契約数、解約件数又は解約率、人員数等に何を含めるかが決まっている。元資料
会計システム、販売管理、契約台帳、給与データ等、数字の出所が分かる。担当者と確認者
誰が作成し、誰が確認するかが決まっている。期限
毎月いつまでに作成し、いつ経営判断に使うかが決まっている。修正履歴
速報値と確定値を区別し、修正理由と、修正前後の金額又は数値を確認できる。
月次情報で重要なのは、早さだけでも、細かさだけでもありません。
経営判断に間に合う速度で、実態を適切に表す情報を作る必要があります。月次決算を早期化する場合は、期限だけを短くするのではなく、どの情報が遅れているために確定できないのかを確認し、遅延原因を一つずつ解消します。
月次情報の成熟度は、事業ステージとは別に、未整備、属人運用、再現可能、統制された運用と整理します。
未整備の状態では、少なくとも現預金、支払予定、重要契約、株主情報及び主要な事業指標を、後から確認できる状態にします。
属人運用から抜け出す段階では、売上、粗利益、人員・人件費、主要投資、資金予定及び主要な事業指標を、毎月同じ定義で確認します。
再現可能な状態では、事業別又は部門別の実績、予算及び着地見込みを作成し、その差異理由を分析・記録し、担当者が変わっても継続できるようにします。
統制された運用では、月次情報を所定の承認・レビュー手続の下で作成し、経営会議・取締役会等及び外部報告へ利用するとともに、重要な修正履歴を保存します。
予実管理は、未達となった担当者を責めるためのものではありません。
実績を集計し、計画との差異を分析し、対応策を決め、実行した結果を次回確認する一連の管理です。一般に月次で運用する場合も、数字を確認するだけで終わらず、必要な行動まで決めることが重要です。
速報値を使うこと自体に問題があるわけではありません。
概算値を用いる場合は、算定方法、使用した前提及び確定値との差異を継続的に検証し、重要な差異が生じた場合は算定方法を見直します。
問題になるのは、速報値であることを表示しないこと、確定値との差異を検証しないこと、過去の数字を理由や履歴なく上書きすることです。
6つの軸を一つの判定へまとめる手順
ここまでの6軸を、次の順番で判定します。
1.何を判定するかを先に決める
顧客課題、販売の再現性及び採算性は、会社全体ではなく、事業、商品又は顧客層ごとに確認します。
既存事業と新規事業を一緒にすると、既存事業の売上や利益によって、新規事業に残っている不確実性が見えにくくなります。
1から3は、事業、商品又は顧客層ごとの確認を基本とします。4から6は会社全体で確認したうえで、資金消費又は投資額が重要な事業・プロジェクトについても区分して確認します。
2.目標ではなく、確認できる事実を記載する
「来期には再現できる予定」「採用後は月次決算を早める予定」という将来の計画ではなく、現時点で確認できる契約、利用、入金、費用、担当者、資料及び手順を使います。
事業計画を確認する場合も、売上高の最終数値だけでなく、前提条件、主要な事業要因、過去実績との関係、下振れ要因及び感応度を確認する必要があります。
3.各軸について、事実がそろっている最も進んだ段階又は状態を記載する
事業計画上の目標ではなく、現時点の証拠がそろっている段階又は状態を記載します。
「一部の顧客では確認できているが、対象顧客全体では確認できていない」という場合は、条件を併記します。
4.事業ステージは、次の意思決定を制約する軸を中心に判定する
顧客課題が十分に確認されていても、販売又は採算の再現性が確認できていなければ、次の拡大投資には未確認事項が残っています。
一つのステージ名が必要な場合は、1から3の平均を用いず、次の拡大投資の成否を左右する制約軸を中心に判定します。ただし、各軸の判定結果と前提条件を併記し、ステージ名だけで実態を表したことにしません。
5.必要な管理水準と、経営情報基盤の成熟度の差を確認する
4と5によって、現在必要とされる管理水準を確認します。
6によって、実際の経営情報基盤の成熟度を確認します。
権限委譲・部門管理が必要である一方、月次情報が属人運用にとどまっていれば、その差が次に整えるべき課題です。
次は実在企業の事例ではなく、判定結果の記載形式を示す例です。
このように記載すれば、単に「自社はアーリー期です」と説明するより、次の行動が明確になります。
よくある五つのケースをどう判定するか
売上は大きいが、創業者一人に依存している
顧客課題は確認され、売上も相応に積み上がっている可能性があります。
しかし、創業者の人脈、信用、提案又は判断がなければ受注できない場合、顧客獲得の再現性はアーリー期相当です。
一つの事業ステージを付ける必要があり、販売再現性が次の拡大投資を制約している場合は、アーリー期を中心に判定します。ただし、顧客課題や採算の判定結果も併記します。
次に確認するのは、創業者が関与した案件と関与しなかった案件の成約率、商談開始から成約までの期間、値引き、失注理由及び引継ぎ可能な業務です。
調達額は大きいが、顧客検証が終わっていない
中核的な顧客課題又は需要の検証が未了であれば、少なくとも顧客課題の軸はシード期相当です。事業全体の現在地は、技術、規制、量産及び販売等の事業化マイルストーンを含めて判定します。
一方、多額の開発費、採用、設備又は外部株主への報告がある場合、権限委譲と定期報告を前提とする管理水準が必要になることがあります。
これは直ちに問題であるという意味ではありません。
研究開発型の事業では、顧客売上が生じる前に相当額の資金が必要になることがあります。
ただし、何を検証したら次へ進むのか、どの結果なら投資を止めるのか、下振れ時に資金がいつまで持つのかを明確にする必要があります。
既存事業はミドル期だが、新規事業はシード期である
二つの事業を平均して一つのステージにまとめてはいけません。
既存事業と新規事業について、顧客課題、販売の再現性及び採算性を別々に判定します。
会社全体では、新規事業へどれだけ資金を配分するか、既存事業の利益でどこまで負担するか、撤退又は追加投資の条件を誰が決めるかを確認します。
新規事業については、既存事業と区分した予算、資金、主要指標及び意思決定記録を設けることが重要です。
株式発行等による資金調達をしていないが、管理の複雑性が高い
株式発行等による資金調達(エクイティ調達)のラウンドがないことと、管理体制が初期段階であることは同じではありません。
自己資金や借入で成長していても、複数事業、多数の従業員、複数拠点、大口顧客、金融機関又は規制対応を抱える会社では、権限委譲・部門管理又はガバナンス・継続的な外部説明を前提とする管理が必要です。
資金調達の履歴ではなく、実際の意思決定、契約、資金消費及び説明責任から判断します。
事業ステージは進んでいるが、管理体制が遅れている
この場合、事業ステージを低く見積もるのではなく、両者を分けて記載します。
例えば、顧客獲得と採算はミドル期相当である一方、月次決算が数か月遅れ、部門ごとに異なる売上数字を使用している場合があります。
この状態で追加の採用、広告、設備投資又は資金調達を進めると、投資後の実績を適時かつ継続的に確認し、計画との差異を説明することが難しくなります。
次の大きな投資の前に、数字の定義、元資料、月次締め、資金計画、承認権限及び修正履歴を整えることが優先されます。
判定結果に応じて次に確認すること
シード期相当だった場合
高機能な管理システムや常勤の最高財務責任者(CFO)を先に置くより、顧客課題、資金、株主、契約、支払及び意思決定の事実を残すことを優先します。
アーリー期相当だった場合
現預金、支払予定、売上、粗利益、人員・人件費、主要投資及び計画との差異を、毎月同じ定義で確認できる状態を作ります。
シリーズAを予定している企業は、事業ステージの判定とは別に、資金使途、次の到達点、月次管理及び投資家報告の準備状況も確認します。
ミドル期又はレイター期相当だった場合
一人の担当者又は創業者へ集中している業務を整理し、経理、財務、経営企画その他の管理機能の役割を整理します。
CFO機能の不足が強かった場合
CFOという肩書きを採用する前に、資金配分、将来予測、資本政策、株主・金融機関対応及び部門横断の意思決定のうち、現在不足している機能を明確にします。
実務チェックリスト|自社の成長ステージを判定する
判定の準備
[ ] 会社全体ではなく、判定対象となる事業、商品又は顧客層を決めた
[ ] 既存事業と新規事業を分けた
[ ] 事業ステージ、資金調達ラウンド及び経営情報基盤の成熟度を分けている
[ ] 将来目標ではなく、現在確認できる契約、利用、売上、費用及び入金を用意した
[ ] 数字の対象期間と基準日をそろえた
[ ] 経営者の感覚だけでなく、元資料を確認した
[ ] 研究開発型、規制産業型又は大型設備型の場合、顧客課題と技術・規制・量産のマイルストーンを分けた
1.顧客課題の検証
[ ] 解決しようとしている顧客の問題を具体的に説明できる
[ ] 顧客がその問題を抱えていることを、利用、購入、契約、実証への参加又は導入に向けた具体的な意思決定で確認した
[ ] 顧客が対価を支払い、時間又は予算を投入し、あるいは既存業務を変更した事実がある
[ ] 利用しなかった理由、失注理由又は解約理由を確認している
[ ] 顧客層ごとに、問題と評価される価値の違いを把握している
[ ] 技術検証と顧客課題の検証を区別している
[ ] 必要に応じて、技術成熟度、知的財産権、許認可・認証、治験、量産技術及び製造歩留まりを別に確認している
2.顧客獲得と売上の再現性
[ ] 創業者の人脈以外から顧客を獲得している
[ ] 顧客獲得経路別の商談数、成約数及び失注理由を確認できる
[ ] 営業担当者が変わっても同じ手順で提案できる
[ ] 契約から提供、請求、入金までの流れを追跡できる
[ ] 売上増加に対応できる提供能力と人員計画がある
[ ] 新規顧客と既存顧客、一回限りの売上と継続的な売上を分けている
[ ] 顧客層、商品及び獲得経路ごとの成果を比較できる
3.売上総利益又は管理上の単位当たり採算
[ ] 会計上の売上総利益と、管理上の単位当たり採算を分けている
[ ] 自社に適した採算管理の単位を決めた
[ ] その単位に含める売上と費用の定義を文書化した
[ ] 顧客、契約、商品又は案件ごとの売上総利益又は貢献利益を確認できる
[ ] 導入支援、保守、返品、返金及び顧客対応の費用を考慮した
[ ] 顧客獲得費用を売上総利益へ混ぜず、別に把握している
[ ] 顧客獲得費用を回収できる期間を把握している
[ ] 規模を拡大した場合に悪化する費用を確認している
[ ] 下振れ時の単位当たり採算を計算した
4.資金消費と投資の不可逆性
[ ] 月別の資金収入、資金支出及び月末現預金を確認できる
[ ] 採用、開発、広告、設備、税金及び借入返済を資金計画へ含めた
[ ] 中止しにくい契約と、途中解約できる契約を分けた
[ ] 投資を実行した後に追加で必要となる支出を把握した
[ ] 次の重要なマイルストーンを達成するまでに必要な期間を確認した
[ ] 次回調達又は融資の着金までに必要な期間を見積もった
[ ] 売上、粗利益及び入金が下振れするケースを作成した
[ ] 投資を縮小又は中止する条件と判断者を決めた
5.意思決定と外部説明の複雑性
[ ] 重要な意思決定の種類と決定権者を整理した
[ ] 一定額以上の支払、契約、採用及び投資について承認者を決めた
[ ] 株主、金融機関、大口顧客及び規制当局への報告義務を把握した
[ ] 外部報告の作成者、確認者及び提出期限を決めた
[ ] 事業又は部門ごとの予算責任者を決めた
[ ] 経営会議、取締役会その他の意思決定機関で決定した内容を記録している
[ ] 例外的な取引を経営者へ報告する基準を定めた
[ ] 経営者一人に集中している判断を把握した
[ ] 定めた権限、承認手続及び会議体が実際に運用されている
6.月次情報の再現性
[ ] 売上高、顧客数、契約数、解約件数又は解約率及び主要指標の定義を文書化し、継続して適用している
[ ] 定義を変更した場合は、変更理由、適用開始日及び過去比較への影響を記録している
[ ] 各数字の元資料が明確である
[ ] 月次資料の作成者と確認者を決めた
[ ] 月次決算と経営資料の完成日を決めた
[ ] 速報値と確定値を区別している
[ ] 修正内容、修正理由及び修正日を残している
[ ] 会計、営業及び経営企画で異なる数字を使う場合、その差を説明できる
[ ] 担当者が不在でも同じ資料を作成できる
[ ] 計画と実績の差異について、原因、対応、担当者及び期限を記録している
判定と次の行動
[ ] 顧客課題、販売再現性及び採算性について、個別にステージを記載した
[ ] 1から3の平均ではなく、次の意思決定を制約する軸を事業ステージの判断に反映した
[ ] 各軸の判定結果と前提条件を併記した
[ ] 資金消費と外部説明から、現在必要な管理水準を記載した
[ ] 必要な管理水準と経営情報基盤の成熟度の差を確認した
[ ] 複数事業について別々の判定結果を残した
[ ] 資金消費又は投資額が重要な事業・プロジェクトを区分して確認した
[ ] 次の重要な採用、投資又は資金調達を一つ特定した
[ ] その判断前に確認すべき事実と資料を決めた
[ ] 今後90日で整える事項に優先順位を付け、最優先事項を一つ明確にした
[ ] 資金、法令遵守等の緊急事項については、必要な対応を並行して進めることを確認した
[ ] 担当者、期限及び完了を判定する証拠を決めた
[ ] 経営会議等で再判定する日を決めた
成長ステージを判定する目的
成長ステージを判定する目的は、会社に良い呼び名を付けることではありません。
現在確認できている事実と、まだ確認できていない事実を分け、次の投資、採用、商品開発、組織整備又は資金調達の優先順位を決めることです。
売上高、従業員数又は調達額だけで判定すると、事業の実態より先に組織や固定費を増やすことがあります。
反対に、「まだシード期だから」という理由で、資金、契約、株主、支払又は意思決定の記録を残さなければ、次の段階へ進む際に事実関係を確認できません。
必要なのは、完成した管理体制を最初から作ることではありません。
事業の不確実性、資金消費及び説明責任が増えるたびに、必要な機能を順番に追加することです。
この記事を自社の定例確認に使っていただける場合は、読み返す目印としてスキを残していただければと思います。成長段階に応じた財務・経営管理の判断材料を今後も確認したい方は、必要に応じてフォローしてください。
自社の判定を個別に整理する場合
この記事の一般的な判断軸だけでも、自社の現状は初期的に整理できます。
一方で、最終的な優先順位は、次の事実によって変わってきます。
事業ごとの顧客、契約、売上及び入金の状況
商品又は顧客層ごとの売上総利益、管理上の単位採算及び顧客獲得費用
採用、開発、広告、設備等の支出予定
中止又は縮小が難しい契約
現預金と資金調達の予定
株主、金融機関及び大口顧客への報告義務
月次決算と主要指標の作成手順
今後予定する資金調達、採用、設備投資、IPO又はM&A
経営者、管理担当者及び各部門の役割分担
特に、次のいずれかに該当する場合は、大きな意思決定を行う前に個別の整理を検討する意味があります。
複数事業のステージが混在している
経営陣の間で自社の現在地に認識の差がある
事業は成長しているが、月次決算や資金計画が追いついていない
大型の採用、広告、開発又は設備投資を予定している
次回の資金調達までに達成すべき事項が明確でない
CFO又は管理部門の採用時期を検討している
投資家や金融機関へ、計画と実績の差異を説明しにくい
個別に整理する場合は、6つの軸に関する事実と資料を確認し、事業ごとの成長ステージ、現在必要な管理水準、実際の経営情報基盤の成熟度及び今後90日程度の優先事項を分けて検討します。
ご相談をご希望の場合は、noteのメッセージ(DM)から、まず次の四点を簡潔にお送りください。
相談したいテーマ
現在の事業状況又は検討段階
意思決定や資金調達等の期限
最も確認したいこと
最初のご連絡の時点で、機密性の高い契約書や詳細な財務資料を添付していただく必要はありません。
まず概要を確認したうえで、判定に必要となる事実、資料及び次の進め方を整理します。
