スタートアップの「シリーズ」とは|シード・シリーズA・B・Cと成長ステージの違い

この記事に関するご質問やご意見、資金調達ラウンドの考え方で確認しておきたい点などがありましたら、noteのメッセージ(DM)または質問箱からお気軽にお寄せください。
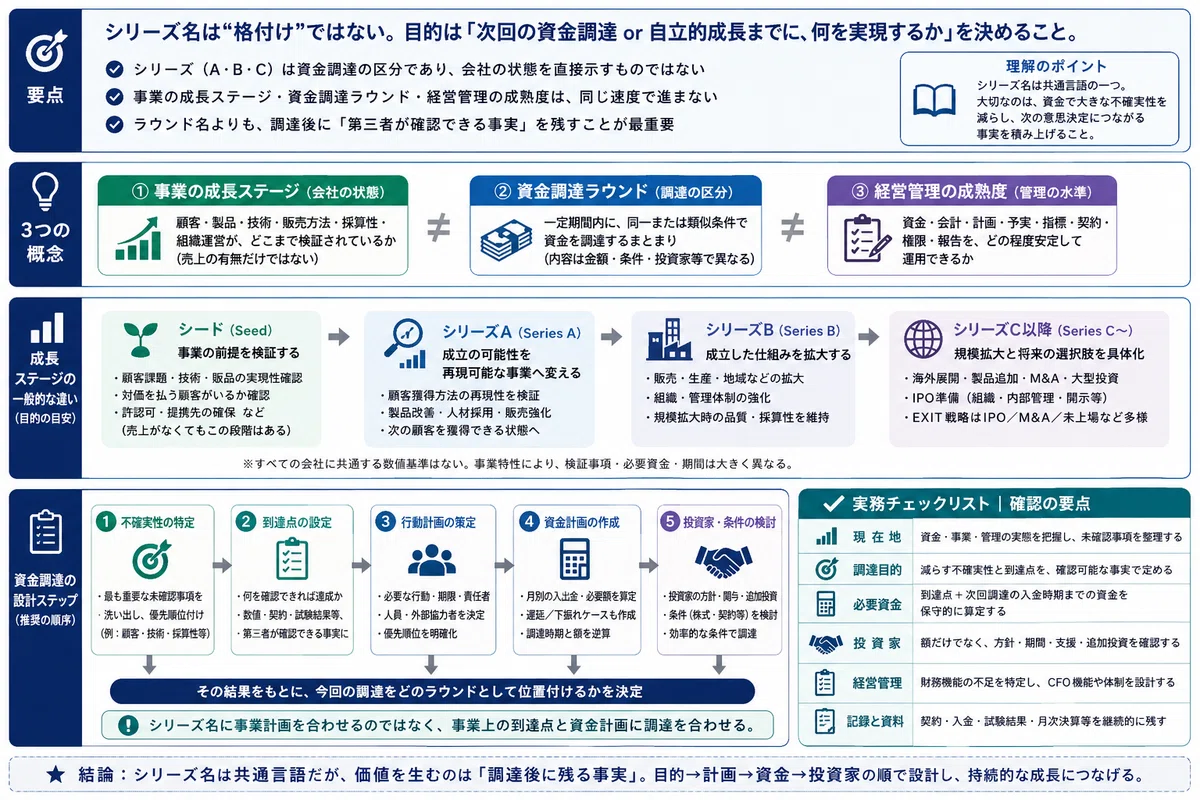
冒頭には、シード、シリーズA・B・C、成長ステージ、そして経営管理の違いを整理した図解を添えています。
お時間の限られている方は、まず図解で全体像をつかんでいただき、そのうえで記事末尾の実務チェックリストをご活用ください。
「シリーズAに進むには、売上高がいくら必要なのでしょうか」
「シリーズBになれば、CFOを採用する段階でしょうか」
「同業他社がシリーズCまで進んでいるので、自社は遅れているのでしょうか」
こうした疑問が生まれるのは、シリーズA、B、Cという言葉が、資金調達の名称でありながら、同時に会社の成長段階を表す言葉としても使われているからです。
先に結論をお伝えします。
シリーズA、B、Cは、会社の格付けでもなければ、売上高や創業年数によって決まる一律の成長段階でもありません。
本来、最初に決めるべきなのはシリーズ名ではないのです。
今回の資金によって何を実現するのか。その結果として、次回の資金調達、あるいは外部調達に頼らない成長へ進むまでに、どの事実を作るのか。ここを先に決めます。
そのうえで、到達点に必要な資金、期間、体制、投資家を整理し、今回の資金調達をどのようなラウンドとして位置付けるかを決めていきます。
成長ステージ、資金調達ラウンド、経営管理の全体的な関係については、次のハブ記事で整理しています。
スタートアップの「シリーズ」とは何を表すのか
資金調達における「ラウンド」とは、一定の期間内に、同一または類似する条件で投資家から資金を調達するまとまりを指します。
米国証券取引委員会(SEC)のOffice of the Advocate for Small Business Capital Formationが公表するスタッフ資料でも、米国の資金調達実務におけるfunding roundは、一定期間内に同一または類似する条件で投資家から資金を調達するまとまりと説明されています。
あわせて、プレシード、シード、シリーズA、その後のアルファベット付きシリーズといった業界用語が、規制上の用語や区分と常に一致するわけではないことも示されています。
つまり、シリーズAという言葉が直接表しているのは、基本的には「シリーズAとして位置付けられた資金調達」ということになります。
ところが日常的な会話では、直近の調達ラウンドを会社全体に当てはめて、「この会社はシリーズAです」と表現します。
ここで、二つの意味が混ざります。
一つは、資金調達という取引の名称です。
もう一つは、その会社が現在どの程度成長しているかを大まかに表す呼称です。
後者は、投資家、調査会社、支援機関などが会社を分類する際に使う実務上の整理であり、分類の方法は必ずしも同じではありません。
たとえば、2026年7月に公表された金融庁の分析資料では、使用した民間データについて「本データにおけるシリーズ」の定義が明示されています。
同データでは、原則として初回の外部資金調達をシードとし、株価が変化していることを前提に、調達後企業評価額が5億円以上の場合をシリーズAとしています。シリーズB以降については、当該ラウンドの調達前企業評価額と前回ラウンドの調達後企業評価額との変化率が20%以上であれば、次のシリーズへ進んだものと判定しています。
これは、すべてのスタートアップに適用される法令上の定義ではなく、その分析で使用したデータに固有の分類です。
公的な分析資料であっても個別に定義を置いている。この事実は、シリーズに関する資料を読むときに、誰が、どの基準で分類したのかを確認する必要があることを示しています。
出典:金融庁|スタートアップ企業におけるVC投資と銀行融資の関係―資金調達の順序と構造に関する分析―(FSA Analytical Notes・2026年7月)
成長ステージは会社の状態、シリーズは資金調達の区分
自社の現在地を判断するときは、次の三つを分けて考える必要があります。
1.事業の成長ステージ
事業の成長ステージは、顧客の課題、技術、製品、販売方法、採算性、組織運営が、どこまで検証されているかを表します。
売上高が発生しているかどうかだけでは足りません。
なぜ顧客が購入したのか。同じ方法で次の顧客を獲得できるのか。売上が増えたときにも採算を維持できるのか。ここまで確認します。
2.資金調達ラウンド
資金調達ラウンドは、一定の時期に行う資金調達のまとまりです。
その内容は、資金使途、調達額、調達前後の企業評価額、投資家、発行する株式・証券等、契約条件によって異なります。
同じシリーズAであっても、調達額や投資家の構成が同じとは限りません。
3.経営管理の成熟度
経営管理の成熟度は、資金、会計、事業計画、予実管理、事業指標、契約、権限、投資家への報告を、どの程度安定して運用できるかを表します。
月次の数字を作れるだけでは十分ではありません。担当者が変わっても同じ定義と手順で作成できるか、計画との差異を説明できるか。そこまで確認します。
この三つは、同じ速度では進みません。
事業の成長は進んでいる一方で、月次決算や資金管理が不安定な会社があります。
大きな資金調達を行っていても、顧客需要の検証が終わっていない会社もあります。
反対に、エクイティによる外部調達をしていなくても、多数の顧客、従業員、金融機関、複数事業を抱え、高い管理水準が必要な会社もあります。
経済産業省のスタートアップ支援策検索ページでも、各支援策が対象ステージとしてシード、アーリー、ミドル、レイター等に整理され、絞り込めるようになっています。ただしこれは、すべての企業に共通する成長ステージの認定基準を定めたものではありません。
日本銀行大阪支店の調査資料では、プレシードを事業企画・創業準備、シードを研究開発、アーリー・ミドルを実用化・商用化、レイターを事業拡大・EXIT準備と整理しています。
これらは唯一の数値基準ではありませんが、成長ステージが、資金調達の名称そのものではなく、主として事業活動の状態を整理する概念であることを理解するうえで役に立ちます。
出典:日本銀行大阪支店|関西発、世界へ:万博で輝く関西スタートアップの挑戦(2025年4月24日)
シード・シリーズA・B・Cの一般的な違い
シードラウンド、そしてシリーズA・B・Cには、すべての会社に共通する統一的な数値基準がありません。
それでも、資金調達の目的を考えるうえで、一般的に想定される違いはあります。
以下に挙げるのは、会社を分類するための厳格な定義ではありません。今回の資金で何を達成するかを考えるための目安としてお読みください。
シードラウンドでは、事業の前提を検証する
シード段階では、事業を拡大する前に、そもそも事業の前提が成立するのかを確認します。
たとえば、次のような問いです。
顧客が実際に抱えている課題なのか
提案する製品やサービスによって、その課題を解決できるのか
技術的に実現できるのか
対価を払う顧客が存在するのか
必要な許認可や共同開発先を確保できるのか
シード資金は、製品開発、市場調査、試作品、研究開発、初期採用などに使われることがあります。
ただし、シード期だから売上がない、というわけではありません。すでに売上があっても、特定の創業者や一社の顧客に依存していて、販売の再現性が確認できていない場合があります。
シリーズAでは、成立した可能性を再現可能な事業へ変える
シリーズAでは、何らかの製品、顧客、技術または事業仮説がすでに存在していて、それを継続的な事業へ進められるかどうかが中心になります。
重要なのは、一件の成功ではありません。
なぜ顧客を獲得できたのかを説明でき、同じ方法または改善した方法によって、次の顧客を獲得できる状態へ近づいているか。ここを確認します。
そのためシリーズAの資金は、営業体制、製品改善、人材採用、顧客獲得、研究開発の次段階などに使われることがあります。
シリーズAだから販売の再現性が完成している、とも限りません。むしろ、再現性を確認し、拡大へ移るための資金として位置付けられる場合もあります。
シリーズBでは、成立した仕組みを拡大する
シリーズBでは、一定の顧客需要や事業の成立可能性を前提として、事業規模を拡大する局面が中心になります。
販売人員を増やす
生産能力を高める
対象となる地域や顧客層を広げる
製品群を追加する
顧客対応、採用、管理部門など、事業を支える組織を整える
この段階では、単に売上を増やすだけでなく、事業規模が拡大しても、品質、採算性、資金管理、意思決定を維持できるかどうかが重要になります。
シリーズC以降では、規模の拡大と将来の選択肢を具体化する
シリーズC以降では、既存事業の拡大、海外展開、製品ラインの追加、M&A、大型設備投資など、より大きな投資が行われることがあります。
将来のIPOを具体化する会社であれば、事業成長に加えて、組織、内部管理、開示、監査対応、ガバナンスの整備も課題になります。
ただし、シリーズCだからIPO準備会社である、とは限りません。
M&AによるEXITを想定する会社もあれば、未上場のまま成長を続ける会社もあります。事業の特性によっては、シリーズC以降でも研究開発や許認可の取得が主要な到達点であることがあります。
米国SECのスタッフ用語集では、米国実務における一般例として、資金使途は会社ごとに異なることを前提としたうえで、シリーズAは初期顧客と事業仮説の検証、シリーズBは生産や顧客基盤の拡大、シリーズCは将来のIPOも見据えた事業運営の改善に使われることがある、と整理されています。
同じシリーズAでも会社の状態が異なる理由
シリーズ名だけで会社の状態を判断できない最大の理由は、事業によって検証すべき内容と必要資金が違うことにあります。
たとえば、ソフトウェアを提供する会社では、有料顧客の獲得、継続率、販売方法、顧客一社当たりの採算が主要な判断材料になることがあります。
一方、創薬、医療機器、素材、宇宙、エネルギーなどの研究開発型事業では、売上高がまだ小さくても、技術試験、知的財産、共同研究、治験、認証、量産化に向けた具体的な進捗が重要になります。
店舗や設備を必要とする事業であれば、投資額、出店後の採算、運転資金、借入金の返済可能性も確認しなければなりません。
同じシリーズAでも、会社の状態を変える要因には、少なくとも次のようなものがあります。
事業モデル
研究開発や許認可に必要な期間
一件の顧客を獲得するまでの費用
設備や在庫の必要性
前回までに調達した金額と方法
既存株主および新規投資家の方針
次回調達またはEXITまでに想定している期間
この違いを無視して、「シリーズAなら売上高はこの程度」「シリーズBなら従業員はこの程度」と決めてしまうと、自社に必要な到達点から離れてしまいます。
ラウンド名を先に決めると、資金調達の目的がずれることがある
「次はシリーズAを調達する」と決めること自体が、直ちに誤りというわけではありません。
問題は、シリーズ名だけが先に決まってしまい、何を実現するための資金なのかが後付けになることです。
調達そのものが目標になる
本来の目標は、顧客への価値提供、技術の実現、事業の拡大、あるいは収益力の確立です。
資金調達は、そのための手段にすぎません。
ところが、ラウンド名が先行すると、「シリーズAを完了した」という事実そのものが成果として扱われ、調達後に何を実現するのかが曖昧になることがあります。
必要資金と事業計画がつながりにくくなる
調達額を先に決めてから資金使途を割り当てると、採用、広告、開発、設備などの金額が、事業上の必要性ではなく、調達予定額に合わせて作られていきます。
これでは、調達額が不足する場合だけでなく、必要以上の固定費を抱えてしまう場合もあります。
次の投資判断に使える資料が残りにくい
売上目標だけを置いても、なぜ売上が増えたのかを説明できなければ、次回調達の判断材料としては不十分です。
顧客獲得方法、継続率、販売単価、粗利益、製品性能、認証取得、開発進捗など、次の投資家が確認できる事実へ分解する必要があります。
管理体制を過大または過小にする
シリーズAだからCFOを採用する。この判断は、順序が逆です。シリーズCという名称だけを理由に、上場会社と同じ管理体制を一律に先取りするのも、やはり検討の順序が逆になっています。IPOを具体的に予定している場合には、想定する市場、申請時期、現在の管理状況を踏まえて、別途必要な体制を逆算します。
必要な管理機能を確認したうえで、人材、外注、システム、社内体制を選ぶ。この順序が大切です。
次回調達までの到達点は、五つに分けて設計する
資金調達計画では、「この資金で何か月運営できるか」だけでなく、「その期間を使って何を確認できる状態にするか」を決めます。
ここでいう到達点とは、次の投資判断または自立的成長の判断に使える、期限付きの事実を指します。
私は、到達点を次の五つに分けて整理しています。
1.今回、どの不確実性を減らすのか
まず、現在の事業で重要な未確認事項を洗い出し、最も重要なものを中心に優先順位を付けます。
顧客が購入するか
継続して利用するか
販売方法を再現できるか
技術的な性能を達成できるか
量産できるか
許認可を取得できるか
一度の資金調達で、すべての不確実性を解消する必要はありません。
ただし、次の資金提供者が判断できる程度まで、どの不確実性を減らすのかは明確にしておきます。
2.何が確認できれば達成とするのか
「事業を成長させる」「製品を完成させる」といった表現では、達成したかどうかを判断できません。
顧客数、契約数、継続率、売上高、粗利益、製品性能、開発工程、認証、実証試験、提携契約など、確認可能な事実へ変えます。
数値を置く場合も、その数値だけで十分とは限りません。
たとえば顧客数を増やすのであれば、どの顧客層を、どの販売方法で、どの費用をかけて獲得するのかまで確認します。
3.到達点を実現する行動と責任者を決める
到達点は、事業計画の数字だけでは実現しません。
製品開発、営業、採用、共同研究、許認可、設備投資など、必要な行動へ落とし込みます。
それぞれについて、実施期限、責任者、必要な人員、外部協力者を決めます。
経営者一人がすべての責任者になっている場合は、計画の実行可能性を見直す必要があります。
4.月別の資金予定へ落とし込む
必要資金は、年間の損益計画だけでは判断できません。
売上を計上する時期と、現金を回収する時期は異なります。
採用、開発、設備、広告、保証金、在庫、税金など、支払時期もそれぞれ異なります。
そのため、少なくとも月別に、売上代金の回収、仕入・人件費等の支払、設備投資、借入・返済、資金調達による入出金を整理します。
資金計画では、予定どおり進む場合だけでなく、売上、開発または調達が遅れた場合も確認しておきます。
5.第三者が確認できる資料と記録を残す
到達点を達成しても、その事実を第三者が検証できる資料や記録が残っていなければ、次回調達の説明は難しくなります。
契約書
請求および入金記録
顧客別の利用実績
開発記録
試験結果
許認可関係資料
月次決算
事業指標の定義
取締役会等の意思決定記録
月次決算については、数値そのものだけでなく、作成根拠、数値の定義、修正履歴も残します。
これらは、必要になってから集めるのではなく、事業運営の過程で残していきます。
後から資料を整える負担が減るというだけではありません。経営者自身が計画の進捗を正しく判断するためにも必要なことです。
必要調達額は、到達点から逆算する
必要調達額は、同業他社の調達額や、一般的なシリーズAの相場から決めるものではありません。
最初の概算は、次の考え方で整理できます。
必要調達額の目安
=最低限維持したい現預金
+調達遅延・事業下振れへの安全余裕
-次回調達の入金前までに見込まれる予想最低現預金残高
※計算結果がマイナスになる場合、必要調達額はゼロとして考えます。なお、「最低限維持したい現預金」に安全余裕を含めている場合は、安全余裕を別途加算しません。
予想最低現預金残高は、現在自由に使用できる現預金、保守的に見積もった売上代金の回収、給与、外注費、税金・社会保険料、借入金返済、設備投資その他すべての入出金を、次の資金が実際に入金される時期まで月別に反映して算定します。融資、補助金または追加出資については、金額と入金時期に十分な確度があるものだけを反映します。
資金余力が小さい会社、大口支払が集中する会社、あるいは調達の遅延が見込まれる会社では、月末残高だけを見ていると月中の資金ショートを見落とすことがあります。その場合は、月次資金計画に加えて、少なくとも直近数か月を週次で確認します。
ここで注意していただきたいのは、事業上の到達点を達成する時期と、次回調達の入金時期は同じではない、という点です。
到達点を達成した後にも、資料作成、投資家との面談、条件交渉、調査、契約、そして入金までの期間が必要になります。
したがって、事業上の到達点までの資金だけでなく、次の資金が実際に入金されるまでの期間を含めて確認します。
また、資金計画は一つのケースだけで作りません。
予定どおり進む場合
売上や開発が数か月遅れる場合
支出を抑え、到達点を絞る場合
少なくともこの三つを確認し、どの段階で採用、広告、開発または設備投資を見直すかを決めておきます。
投資家の選定も、シリーズ名ではなく到達点から考える
シリーズAだからVC、シリーズCだから大手投資家。そうした一律の対応にはなりません。
投資家によって、投資可能額、想定保有期間、得意分野、追加投資の方針、経営への関与、事業会社との連携可能性、将来のEXITに対する考え方が異なるからです。
必要なのは、資金額だけの一致ではありません。
今回減らしたい不確実性を理解できるか
投資家の想定保有期間や支援方針が、次の到達点までに必要な期間と合っているか
必要に応じて追加投資を検討できる方針と余力があるか
事業上必要な知見や接点を持っているか
経営者および既存株主と、将来の方向性を共有できるか
これらを確認します。
資金を受け入れることは、調達時点の現金を増やすだけではありません。その後の意思決定、報告、資本政策、EXITの選択肢にも影響します。
なお、普通株式、優先株式、新株予約権、投資契約、株主間契約等の具体的な設計は、シリーズ名とは別の論点です。本記事では制度の詳細には立ち入りませんが、シリーズ名が同じでも条件は異なり得る、という点にはご注意ください。
また、調達後の影響は、発行済株式ベースの持株比率だけではなく、新株予約権等を反映した完全希薄化後の持株比率、議決権割合、種類株式の主要な経済的権利も含めて確認します。
シリーズAラウンドとA種優先株式は、関連して用いられることはあっても、同じ概念ではありません。前者は資金調達のまとまりを示す呼称であり、後者は発行する株式の種類を識別する名称です。
CFOの必要性も、シリーズ名だけでは決められない
なお、CFOや社外CFOは、名称そのものが会社法上の機関または資格となるものではありません。その者の権限と責任は、取締役、会社法上の執行役、社内職制上の執行役員・従業員、業務委託先のいずれとして関与するか、および定款、社内規程、職務権限規程や契約内容によって異なります。本記事では、特定の法的地位ではなく、会社に必要な財務・経営管理上の機能としてCFO機能を扱います。
シリーズAラウンドを予定または実施していることだけで、正社員CFOの必要性が決まるわけではありません。
反対に、シード期であっても、複数の投資家、大型の研究開発、長期間の資金計画、海外取引、複雑な資本関係があれば、早い段階からCFOに相当する機能が必要になることがあります。
判断すべきなのは、役職名ではありません。次の機能を経営者だけで維持できるかどうかです。
資金調達と事業投資を一体で判断する
事業計画と資金計画を毎月更新する
採用、開発、広告等の投資優先順位を決める
株主、VC、金融機関等へ継続的に説明する
複数部門の数字を同じ定義へそろえる
資本政策と将来のEXITを継続して検討する
これらが必要であっても、常勤一人分の業務がなければ、経営者、社内の財務責任者、外部支援者で機能を分担する方法があります。
一方、社内で継続的な意思決定を担い、各部門を横断する権限が必要であれば、正社員または役員としてのCFOを検討する余地が大きくなります。
シリーズ名は参考情報にはなりますが、採用判断の結論にはなりません。
シリーズ名から分かることと、分からないこと
シリーズ名からは、過去または現在の資金調達がどのように位置付けられているかを大まかに把握できます。
また、他の情報と併せて見れば、投資家が想定している成長の方向性を把握するための、限定的な手掛かりにはなります。
しかし、シリーズ名だけでは、次のことは判断できません。
事業がどこまで検証されているか
売上を再現できるか
採算性が成立しているか
現金があと何か月持つか
月次決算が安定しているか
投資家への説明を継続できるか
CFOを採用すべきか
IPO準備を開始できるか
会社の価値や将来性が高いか
これらを判断するには、事業、資金、管理体制の実態を個別に確認する必要があります。
ラウンド名は、到達点と資金計画を決めた後に置く
資金調達を設計するときの順序は、次のようになります。
まず、現在の事業で最も重要な未確認事項を特定します。
次に、今回の資金によって作るべき事実を決めます。
その事実を作るために必要な行動、期間、人材、資金を見積もります。
予定が遅れた場合の対応を決めます。
そのうえで、必要な投資家、調達方法、条件を検討します。
シリーズA、B、Cは、こうした検討結果を関係者間で識別し、共有する際に用いられる実務上の呼称の一つです。ただし、その付け方に統一基準はなく、同じ名称であっても資金使途、調達条件、会社の状態は異なります。
シリーズ名に事業計画を合わせるのではありません。事業上の到達点と資金計画に、調達を合わせます。
この順序で考えると、調達後に何を実行すべきかが明確になり、次回調達、借入、自立的成長、IPO、M&Aといった将来の選択肢も比較しやすくなります。
ラウンド名との違いを理解した後は、自社の実態を成長ステージへ当てはめる必要があります。
実務チェックリスト|資金調達ラウンドを決める前に確認すること
現在地の確認
[ ] 直近月末の現預金残高ではなく、実際に事業へ使用できる現金を把握している
[ ] 毎月の資金支出、資金収入および正味の資金減少額を把握している
[ ] 採用、開発、広告、設備、税金等の将来支払を月別に整理している
[ ] 顧客課題、製品、技術、販売方法および採算性について、未確認事項を整理している
[ ] 売上が発生した理由と、同じ方法で次の顧客を獲得できるかを説明できる
[ ] 事業の成長ステージ、資金調達ラウンドおよび経営管理の成熟度を分けて確認している
今回の調達目的
[ ] 今回の資金で減らす主要な不確実性を、優先順位を付けて示せる
[ ] 資金調達そのものではなく、調達後に実現する事業上の到達点を決めている
[ ] 到達点を、顧客数、契約、売上、粗利益、技術試験、認証等の確認可能な事実で示している
[ ] 到達点ごとに期限、責任者、必要人員および外部協力者を決めている
[ ] 到達点と採用、開発、広告、設備等の資金使途がつながっている
[ ] 到達点を達成した事実を残す資料、データおよび業務手順を決めている
必要資金と調達時期
[ ] 到達点までの資金だけでなく、次回調達の入金までに必要な資金を見積もっている
[ ] 売上または開発が遅れる場合の資金計画を作成している
[ ] 資金が予定より早く減少した場合に、何を止め、何を残すか決めている
[ ] 調達活動を開始する時期を、利用可能な現金と調達所要期間から判断している
[ ] 調達額を先に決め、その金額に合わせて資金使途を作っていない
[ ] 創業者・経営陣を含む各株主について、発行済株式ベースおよび新株予約権等を反映した完全希薄化後ベースの持株比率と議決権割合が、調達後にどのように変化するか確認している
[ ] 種類株式等を発行する場合は、持株比率だけでなく、配当、残余財産分配、取得請求その他の主要な経済的権利も確認している
投資家と経営管理
[ ] 投資家の投資可能額だけでなく、得意分野、想定保有期間、追加投資方針および経営関与を確認している
[ ] 投資家から求められる報告内容、頻度および契約上の義務を把握している
[ ] 会計数値と事業指標を毎月同じ定義で作成できる
[ ] 事業計画と実績の差異について、金額と事業上の原因を説明できる
[ ] 資金、事業計画、資本政策および投資家対応を誰が横断して管理するか決めている
[ ] CFOという肩書きではなく、現在不足している財務機能を特定している
[ ] 重要な投資判断、資金使途および計画変更の記録を残している
シリーズ名より、調達後に残る事実を確認する
シリーズA、B、Cという言葉は、投資家、経営者、支援者の間で状況を共有するうえで便利なものです。
ただし、その名称だけで会社の状態が決まるわけではありません。
資金調達後に現金だけが減り、事業上の不確実性が変わっていなければ、次回の選択肢は広がりません。
反対に、今回の資金によって顧客、技術、採算性、事業運営について明確な事実を残せれば、次回調達だけでなく、借入、自立的成長、事業提携、IPO、M&Aについても、具体的な比較ができるようになります。
資金調達を考えるときは、シリーズ名ではなく、調達後に何を説明できる状態にするかを確認してください。
この記事を資金調達の検討時に読み返す場合は、スキを目印にしてください。今後も、成長段階ごとの財務判断を整理していきますので、必要な方はフォローしてお待ちいただければと思います。
自社の資金調達ラウンドを整理したい方へ
シリーズ名の一般的な意味は記事で整理できますが、自社の必要調達額、調達時期、到達点は、個別の事実を確認しなければ決まりません。
特に、次のような状況にある場合は、投資家への説明を始める前に一度整理しておく意味があります。
次のラウンド名は決まっているが、調達後の到達点が明確でない
事業計画、資金使途および必要調達額がつながっていない
採用や開発投資を増やした後に、現金がいつまで持つか確認できていない
既存株主と新規投資家の条件をどの順番で整理すべきか分からない
次回調達、借入または自立的成長のどれを目指すべきか比較したい
CFOを採用すべきか、現在の体制で財務機能を補うべきか判断したい
個別の整理では、現在の現預金、月別の資金収支、資金使途、事業上の到達点、既存の株主構成、希望する調達時期、調達後の経営体制などを確認します。
そのうえで、到達点と資金計画の接続、予定が遅れた場合の対応、必要資料、投資家への説明項目、経営管理上の優先順位を整理していきます。
ご相談を希望される場合は、noteのメッセージ(DM)に、次の事項を簡潔に記載していただければ大丈夫です。
事業の概要
現在の資金調達または検討段階
希望する調達時期
現在の資金状況または資金が持つ期間の概算
最も確認したいこと
最初のメッセージでは、詳細な資料や機密情報をお送りいただく必要はありません。まず概要を確認したうえで、追加で確認すべき事項と整理の順序を明確にしてまいります。
主な参考資料
出典:金融庁|スタートアップ企業におけるVC投資と銀行融資の関係―資金調達の順序と構造に関する分析―(FSA Analytical Notes・2026年7月)
