
銀行員×中小企業診断士が実践する「本業×副業×投資」モデルによる収入のつくり方

こんにちは、ぬまLabの沼倉弘幸です😊
平日は銀行で経理・総務まわりの仕事、週末は中小企業診断士として活動をしています!
突然ですが、職場からもらうお給料だけに人生握られてるの、正直こわくないですか?
ぼくはけっこうビビりなので(笑)、
会社員の給料“だけ”に頼るのはリスクがあると思っています。
そこでおすすめしたいのが、
会社員(本業)
個人事業主(副業)
資産運用
この3つをそろえる、ぬまLab式「本業×副業×投資」モデルです。
いきなりFIREじゃなくて、まずはサイドFIRE(半分だけ経済的自由)を狙う現実解としてかなり優秀です。
【前回記事】
従業員向けの金融教育は、「投資セミナー」とは異なる
📌 この記事でわかること
・なぜ「収入1本足」が危険で、3本柱(会社員×個人事業主×資産運用)が必要なのか
・会社員・副業・資産運用それぞれの役割と、収入の3本柱をつくるためのステップ
・会社員を続けながら個人事業主&投資を進めるときの注意点と、今日から動き出すためのミニToDo集
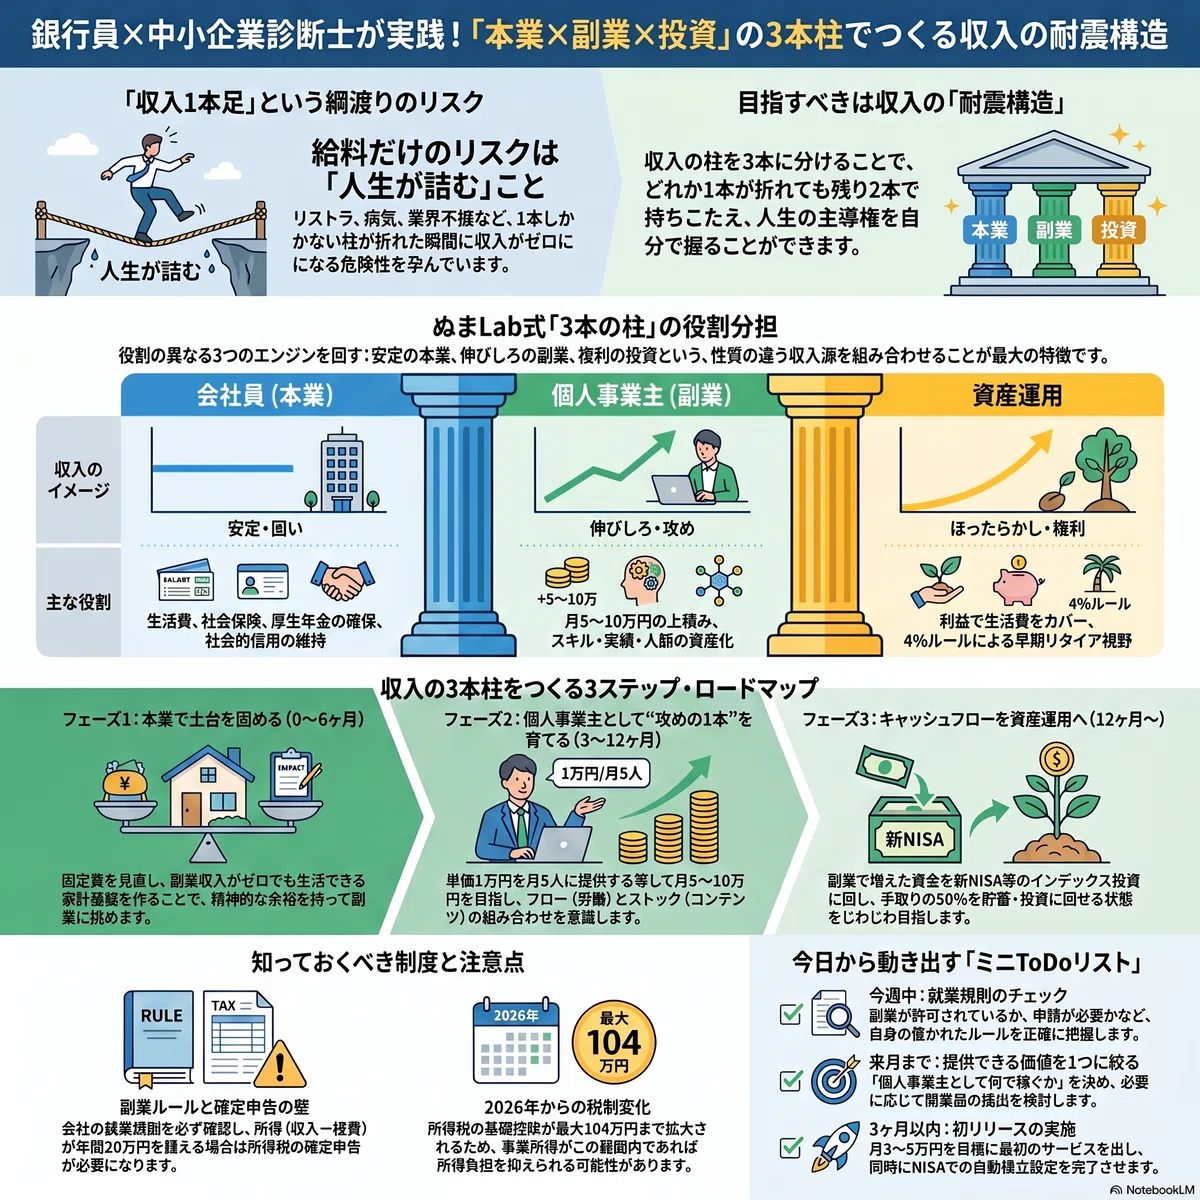
📌 結論
「会社員×個人事業主×資産運用」という3本柱を育てて、収入1本足の綱渡り状態から抜け出し、自分の働き方と人生の選択肢を増やそう!
1. 「収入1本足」って、綱渡り状態
いきなりですが、こんなこと起きたらどうしますか?
会社の方針転換でリストラ、来月から収入ゼロ
メンタルや体調を崩して、しばらく働けなくなる
業界ごと沈んで、じわじわ給料が下がっていく
給料の柱が1本しかないと、これ全部”人生が一気に詰むイベント”になりかねません。
だからこそ、収入の柱を3本に分けておく。
どれか1本が折れても、残り2本でなんとか持ちこたえる耐震構造にしておくイメージです。
これが、ぬまLab式「本業×副業×投資」モデルの基本コンセプトです。
2. 会社員×個人事業主×資産運用、それぞれの役割
ざっくりいうと、ぬまLab式「本業×副業×投資」モデルの3本の柱はこんな感じです。
ポイントは”いきなり会社辞めない”こと!
本業で土台を守りつつ、副業と投資で出口を増やしていくイメージです。
3. 収入の3本柱をつくるための3ステップ
「いいのは分かったけど、何からやればいいの?」という方向けに、フェーズを3つに分けてみます。

フェーズ1:まずは本業で土台づくり(0〜6ヶ月)
最初のミッションはシンプルです。
本業の給料で生活を安定させる
固定費を見直して、「副業の売上がゼロでも大丈夫」な家計にしておく
ここがグラグラだと、副業が「楽しいチャレンジ」じゃなくて「お金のためにやらされてる仕事」になって、すぐしんどくなります。
フェーズ2:個人事業主として“攻めの1本”を育てる(3〜12ヶ月)
ここからいよいよ、副業フェーズです。
まずは「個人事業主」としての軸を1つ決める
(例:コンサル、発信、講座、note有料記事、テンプレ販売など)時間を切り売りするだけじゃなく、「一度作って何度も売れる」コンテンツも混ぜていく
目標は、まず月5〜10万円
月5万円と聞くと大変そうですが、”単価1万円のサービスを月5人”でも達成できます。
これを1年続ければ、60万円。すべて投資に回せば3本目の柱のエンジンになります。
フェーズ3:増えたキャッシュフローを資産運用に回す(12ヶ月〜)
副業でプラスが出てきたら、次は投資です。
まずは新NISAを使って、インデックス投資をコツコツ積立
基本は「長期・積立・分散」、難しいことはしない
目安として、手取りの50%くらいを貯蓄・投資に回せる状態をじわじわ目指す
年平均4%くらいのリターンを出せれば、FIRE界隈でよく聞く”4%ルール”に近づいていきます。
生活費の一部を資産からの取り崩しでまかなえるようになると、仕事を選ぶ自由度がグッと上がります。
4. 会社員しながら個人事業主をやる時のリアルな注意点
やる前に、ここだけは必ずチェックしておきたいポイントです。

まずは会社の就業規則。副業OKか、事前申請が必要かは絶対に確認
副業に「独立性」と「継続性」があれば、個人事業主として開業届を出してOK
会社員が副業で稼いだ場合、給与以外の所得(収入−経費)が年間20万円超だと、所得税の確定申告が必要になります(いわゆる20万円ルール)
一方で、2026年分からは所得税の基礎控除が最大104万円まで拡大するので、事業所得がこの範囲なら所得税はかかりません
個人事業主は、必要経費を計上することで課税所得を下げられるので、節税の余地も大きいです
難しく感じるかもしれませんが、ざっくり仕組みだけ知っておく。
→ あとは"AIで調べながら+税務署 or 税理士に相談"で大丈夫です。
5. ぬまLab的な3本柱の組み方
参考までに、私自身のイメージをさらっと書いておきます。
会社員(銀行)
平日は銀行員として働きつつ、安定した給料と社会保険を確保個人事業主(ぬまLab)
週末やスキマ時間に、「中小企業診断士・経営コンサル」「note・Xでの発信」を通じて売上をつくる資産運用
NISAで、インデックスファンドを淡々と積み立て
これを回していくと、
本業:生活の土台と信用
副業:スキル・実績・人脈という“無形資産”
投資:将来の”働かなくてもいいかもしれない選択肢”
みたいな感じで、それぞれ役割が分かれてきます。
6. 今日から動き出すための「ミニToDo」
最後に、「読み終わって、ふーん」で終わらせないためのミニタスクを置いておきます。

今週中にやること
会社の就業規則をチェックして、副業ルールを確認する
来月までにやること
”自分が個人事業主として提供できそうなもの”を1つに絞る
必要なら、個人事業主として開業届を出す
3ヶ月以内にやること
副業で月3〜5万円を目標に、最初のサービスやコンテンツをリリースしてみる
NISA口座を開設し、毎月の自動積立設定をする
1年後の理想像
副業で月10万円前後
その一部が毎月、自動で投資に回っている状態
このあたりまで来ると、”この会社に一生しがみつくしかない”という感覚から、かなり解放されてきます。
まとめ:3本柱は“保険”じゃなくて“攻めの選択肢”
ぬまLab式「本業×副業×投資」モデルは、単なるリスクヘッジではなくて、
働き方の選択肢を増やす
やりたくない仕事を断る勇気をくれる
「今の会社がすべてじゃない」と思えるメンタルの余裕をくれる
という、かなり強力な“攻めの戦略”です。
1本足の綱渡りから抜け出して、
少しずつでいいので収入の3本柱を育てていきましょう。
その過程自体が、将来の「自由度の高さ」に直結していきます。
ぬまLabでは、「バックオフィス業務をラクに、ミスを防ぐ仕組みづくり」をテーマに、平日はXで経営情報関連の小ネタ発信、土日はnoteで記事執筆を続けていきます。
現場の細かな事務作業やムダな二度手間を見直し、業務の自動化や仕組み化によって、作業時間の削減と事務ミスの低減を同時に実現していきます。
もし「自社のこの業務で試してみたい」「ここはどうすればいい?」といったテーマがあれば、コメントで教えていただけると嬉しいです。
それでは、最後まで読んでいただき、ありがとうございました!
これからも頑張って情報発信していきますので、💖ボタンと「フォロー」よろしくお願いいたします✨
Xで情報を発信しています→ Xリンク
Instagramでも発信中です → Instagramリンク
