【EP.2】実家や土地を眠らせない!30代から始める「60代設計」_相続した土地・建物を手堅く活かす「不動産・投資活用」の【資産運用の力】

📖【EP.1】給与明細、捨てていませんか?30代から始める「60代設計」_「今の基本給と手当」が60代年金を決める【本業の稼ぐ力】
こんばんは、森ヒロです、
数ある情報の中からこの地に立ち寄り、貴重な時間を使って文章を読んでくださり、心から感謝いたします。
この記事は、相続した実家や土地の扱いに悩み、そのまま眠らせてしまっている方へ向け、30代から始める「60代設計」における不動産活用の本質をお伝えするために書いています。
建築業界で30年間にわたり設計や積算、営業の現場を見続けてきた知見をもとに、実家や土地を負担に変えず手堅く活かす視点を整えていきます。

【幻想|不動産は持っているだけで将来の資産になるという思い込み】
多くの人が、親から相続した実家や土地に対して「不動産は価値が下がりにくく、持っていれば安心だ」という強い期待を抱いています。
活用すれば簡単に家賃収入が得られ、将来の老後資金や家族の安心にそのまま変わるはずだと無意識に信じ込みがちです。
いつか使うかもしれない、売るのはもったいないという理由から、何も決めずにそのまま所有し続ける選択をするケースは少なくありません。
しかし、何も手を打たない不動産は、時間とともに建物が劣化し、毎月の固定資産税や管理費を吸い上げるコスト増加の発生源へと姿を変えていきます。
形ある土地や建物を持っている事実だけで安心し、実際のキャッシュフローの現実から目を背けてしまうことが、すべての停滞の始まりです。
【違和感|資産を守る言葉の裏で先送りされる判断と管理責任】
30年にわたり現場で数多くの不動産とご家族に向き合ってきた私には、ずっと拭えない強い違和感があります。
それは、「大切な資産だから守りたい」と語る一方で、実際には判断を先送りして管理責任を放置している現場の空気です。
遠方に住んでいて様子を見に行けない、忙しくて庭の手入れができないと言い訳を重ねながら、建物は静かに傷んでいきます。
不動産を持ち続けることが家族を守ることになっているのか、それとも負担を次の世代へ押し付けているだけなのかを直視しなければなりません。
権利だけを保持し、発生する維持費や近隣への管理責任への対応を後回しにする姿勢は、家族を想う決断とは程遠い場所にあります。

【誤解|活用すれば誰でも簡単に老後資金が生み出せるという危険】
不動産の相続において最も陥りやすい危険な誤解は、「とりあえず活用すれば簡単に収益化できる」と思い込んでしまうことです。
人は短期的な裏技や手軽な不労所得のイメージに跳びつきやすく、「アパートを建てれば家賃で返済できる」「駐車場にすれば楽に儲かる」と考えがちです。
しかし、満室想定の甘い計画で進めてしまうと、空室が発生した瞬間にローン返済と維持管理費の重圧がダイレクトに家計を直撃します。
昭和の時代のように、持っているだけで地価が上がり売上増加が約束されるような局面はすでに過ぎ去りました。
収入、費用、管理責任、そして出口戦略を確認せず、見せかけの収益性だけに惑わされる持ち方は極めて危険です。
【構造|やめるときを計算に入れない不動産事業の構造的欠陥】
問題の本質は、不動産そのものに価値がないからではなく、出口ややめるときを考えずにスタートさせる構造にあります。
毎月の家賃収入という流入に対して、管理委託料、固定資産税、修繕費、そして金融機関への返済という多重の流出導線が存在します。
年金・NISA・不動産収入を組み合わせた家計全体のBS設計がないまま、単体で不動産活用を行おうとすると必ず資金繰りに破綻が生じます。
「いつか誰かが使うだろう」と先送りし、所有者・管理者・費用負担者を曖昧にしたまま保有を続けることが、将来の不完全な成約(売却難航)を引き起こします。
出口を見据えたデータ分析を行わず、撤退のラインを決めずに始める計画は、30代から始める「60代設計」の足枷となります。
【盲点|資産価値と老後資金の流動性を混同する致命的な壁】
不動産において多くの人が見落としている最大の盲点は、「資産評価額が高いこと」と「老後資金としてすぐに使えること」を同じだと考えてしまう点です。
いくら評価額が数千万円ある土地や建物であっても、必要な時にすぐ現金化して生活費に充てることはできません。
自分の老後資金として進めているNISA設計や計画的取崩しのスケジュールが、不動産の突発的な修繕費用によって吹き飛ぶ事例は後を絶ちません。
管理会社へ委託して物理的な管理の自動化を図ったとしても、悪条件が重なった時の経済的な手残り低下まで防ぐことは不可能です。
必要なときにすぐに引き出せない不動産を「老後資金」と過信し、実質的な流動性の低さを見落とすことこそが最大のリスクとなります。
【設計|森ヒロなら出口と純手残りから逆算して再配置する】
私自身がご相談を受ける立場であれば、不動産を単に「持っているだけの資産」として見ず、60代以降の家計にどれだけ貢献するかで冷徹に判断します。
表面的な家賃収入の大きさではなく、空室や修繕費、税負担をすべて差し引いた後の純粋な手残り額(キャッシュフロー)をデータ分析によって導き出します。
現状の資産と負債を丁寧に見える化し、家計のバランスシートにおいてCVR(資産効率)を引き下げている不動産であれば、早段階での売却や整理を提示します。
活用を始める前に必ず「やめるとき」と「売却・撤退のしやすさ」を組み込み、PDCAを回せる状態でプランを組み立てます。
「持ち続ける」ことだけに固執せず、「活かす」「売る」「手放す」をフラットに比較し、30代から始める「60代設計」の基盤を整えることこそが私の提案です。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、また必要に応じて専門家(税理士、弁護士等)にご相談の上で行ってください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引処理については、必ず不動産会社または宅地建物取引士にご相談の上、ご自身の責任で行ってください。
※厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※景品表示法に抵触する恐れのある断定表現・誇張表現は避け、事実ベースまたは仮説として記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【行動|次の行動は資産・負担・将来資金の三側面からの見える化】
相続した、あるいは将来相続する予定の実家や土地を前にして始めるべき行動は、安易に契約を結ぶことでも、放置を続けることでもありません。
まず名義と年間維持費を正確に把握し、保有・活用・売却のそれぞれのシナリオで手元にいくら残るのかを算定することから始めてください。
「何となく保有する状態」を今すぐ終わらせ、不動産を資産・負担・将来資金の3つの側面から見える化する作業を行うことが極めて重要です。
相続した実家や土地を、ただ持ち続けて将来の負担に変えてしまうのか。
それとも、30代のうちから手堅く見極め、将来の家計を確実に支える本当の資産へと組み替えていくのか。
区分マンション、駐車場、アパート経営など、土地や建物の特性に応じた具体的な判断基準や、他社提案の甘い数値を解体して本質を見抜く実務手順については、有料の解体設計編にて詳しく明かしています。
【森ヒロの自己紹介】
建築・不動産分野で30年間にわたり、戸建て営業、戸建て設計、アパート設計、積算、現場事務、IT関連に深く携わってきました。
過去には予期せぬ企業の倒産や複雑な顧客トラブルにも直面しましたが、現場での迅速な決断と関係者との粘り強い折衝を重ねることで、幾多の難局を乗り越えてきました。
そうした過酷な実務経験があるからこそ、表面的な投資ノウハウではなく、定年後の資金崩壊を防ぐリアリティのある資産防衛・BS設計の重要性を痛感しています。
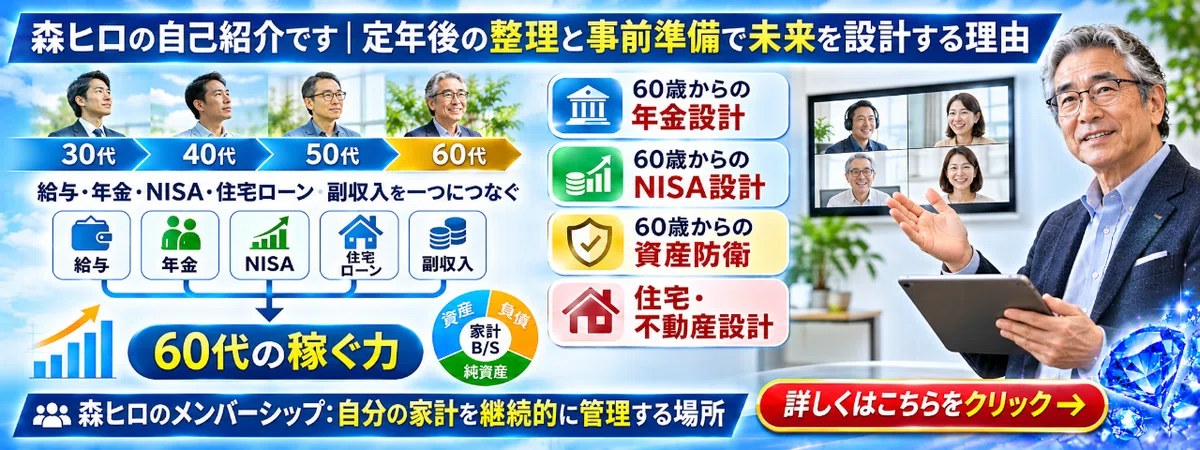
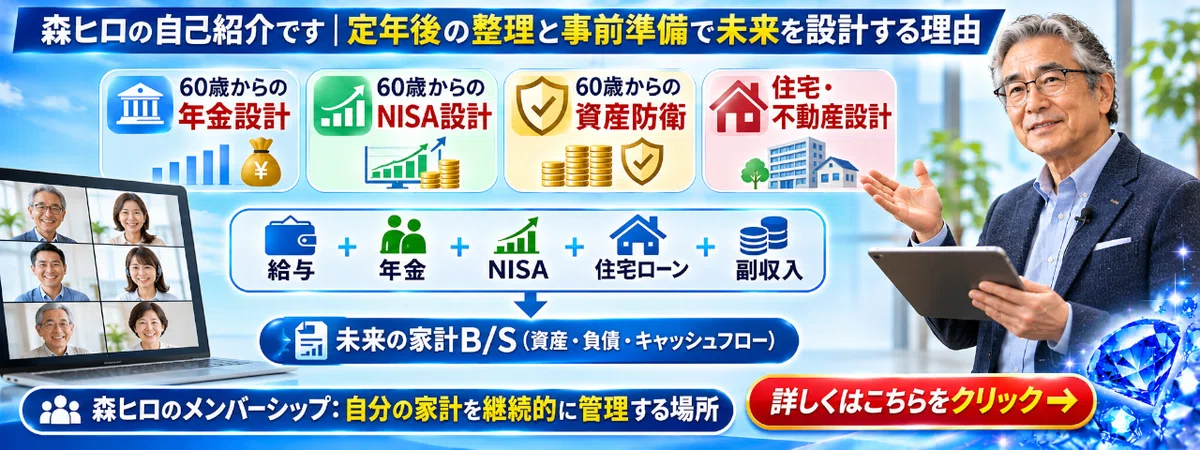
詳しいプロフィールや、定年後の整理と事前準備で未来を確実なものへ設計する理由については下記をご覧ください。
森ヒロの自己紹介|定年後の整理と事前準備で未来を設計する理由