【実体験】「車がないなんて無理」と思ってた私が、4年後に240万円貯めた話

正直、数年前までは「車のない生活なんて考えられない」と思っていました。
休日の買い物も旅行も、移動の中心はいつも車。
それが当たり前で、手放すなんて“生活の質を落とすこと”だと信じていたのです。
でも、あるとき突然訪れた“故障と車検”のタイミングが、私の価値観を180度変えるきっかけになりました。
思い切って車を手放した結果、気づいたのは「不便」よりも「自由」。
そして4年後、気がつけば約240万円の節約が実現していたのです。
この記事では、
私が車を手放す決断をした理由
実際にかかっていた年間コスト
手放してからの生活の変化と気づき
を、リアルな数字とともにお伝えします。
「車がない生活って本当に大丈夫?」と思っている方にこそ、読んでほしい体験談です。
🚙車の維持費、年間60万円の衝撃──手放して分かった固定費の重さ
私が10年乗り続けていた愛車は、ジープ・チェロキー。
2011年に購入し、2021年まで乗っていました。
もともと都内ではバイク生活でしたが、郊外に引っ越すことになり「車が必要だ」と思い立って購入したのが始まりです。
当時はハイブリッド車や電気自動車がブームの頃。
でも車好きの私は「燃費よりも乗りごたえ」を求めていました。
そして選んだのが、大排気量・4WDのチェロキー。
排気量4000ccを超える4WD
社外マフラー付き
燃費はリッター4km前後
今思えば完全に“趣味の車”。
毎年のようにどこかが故障し、そのたびに修理しては「まだ乗れる」と言い聞かせていました。
お金はかかったけど、可愛かった。妻も愛着を持っていました。
私にとっては「相棒」でした。
故障と車検30万円──手放す決断の瞬間
2021年、都心部に再び引っ越すタイミングで、その時は訪れました。
車が故障し、車検の見積もりもほぼ同時に届いたのです。
その金額、約30万円。
その瞬間、ふと思いました。
「都内なら車、いらないかもしれない」
迷いながらも、私は決断しました。
ジープ・チェロキーを手放すことを。
別れは寂しかった。でも、それが「固定費を見直す」という人生の転機でした。
手放して気づいた衝撃──「あれ、貯金が増えてる?」
正直に言うと、車を持っていた頃は“維持費を真剣に計算”したことがありませんでした。
お金の知識もなく、「まぁ必要経費だよな」と思っていました。
でも車を手放して数ヶ月後、ふと通帳を見て気づいたのです。
「え、なんか貯金が増えてる?」
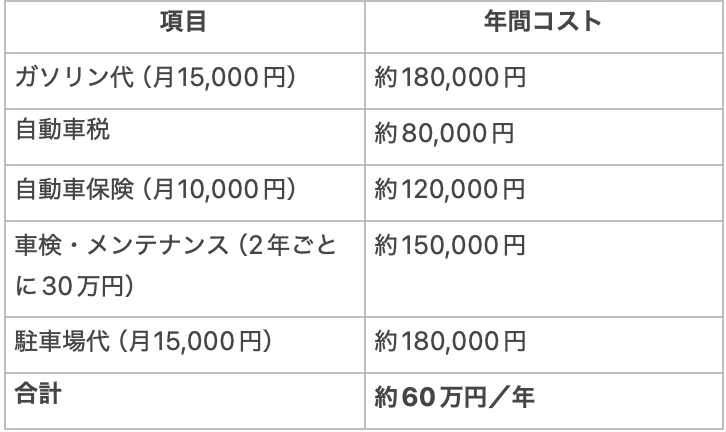
試しに、当時の維持費をざっくり計算してみました。
年間60万円を投資に回したら?──資産形成の起点に
もしこの60万円を年利5%で投資していたら?
試算してみると──
10年で 約775万円
20年で 約2,055万円
今はサイドFIREを目指して資産形成を進めていますが、当時はこの感覚がまったくありませんでした。
でも今ならはっきり分かります。
「固定費の見直しこそ、資産形成の最初の一歩」
車の維持費は、見直し効果が最も大きい固定費のひとつです。
車は「道具」か「贅沢品」か──自分にとっての最適解を考える
「あなたの車、本当にその金額をかける価値がありますか?」
私にとってジープは見栄ではなく“好き”で持っていたものでした。
でも結果的に、年間60万円を固定費として払い続けていたのです。
車の本質は「移動」と「運搬」。
その目的を果たすだけなら、もっと安くても十分です。
郊外で必要なら軽や中古車で十分
都心ならカーシェアやレンタカーでも不自由なし
趣味として車を楽しむなら素晴らしいこと。
でも生活を圧迫してまで維持する必要は、本当にあるでしょうか?
私はジープを手放して気づきました。
「車がなくても生活は変わらない。でも、貯金は確実に増える」
その体験が、資産形成の大きな一歩になったのです。
💬まとめ
車の維持費は年間50〜60万円、見直し効果は絶大
都心部ではカーシェア・レンタカーで十分生活可能
固定費削減が資産形成の第一歩になる
🚗 「車なし生活」は本当に不便?──都心と郊外、それぞれのリアルな選択肢
家族の不安「車がないと不便じゃない?」──手放す前の葛藤
車を手放す決断をしたとき、正直、私も家族も不安でした。
「車がないと生活が不便なんじゃない?」
妻のその一言に、私も同じ気持ちでした。なにせ、これまでの生活は“車ありき”。買い物、子どもの送り迎え、週末の外出——すべて車が中心だったからです。
しかし、都心部へ引っ越してみると、その“常識”が大きく変わりました。
都心部の「車なし生活」は、想像以上に快適だった
実際に車なしで暮らしてみると、気づいたんです。
「あれ?都心って、車なくても全然困らないじゃないか」と。
最初は不安だったものの、都心部の交通インフラは想像以上に整っていました。
電車やバスで主要エリアにすぐアクセス
徒歩圏内にスーパー・コンビニ・ドラッグストア
Amazonや楽天で日用品もすぐ届く
家電も駅前の量販店で購入・配送が完結
実際、日常生活で「車がなくて困った」と思ったことは一度もありませんでした。
妻も「意外と平気だね」と納得。唯一困ったのは「旅行のときどうする?」という点でしたが、それもレンタカーで解決。むしろ、子どもは「いろんな車に乗れる!」と喜んでいました。
つまり、「車ありきの生活」は、思い込みに過ぎなかったんです。
郊外でも選択肢はある──軽自動車で年間30万円の固定費削減
ここで大事なのは、「都心に住む人だけの話」ではないということ。
郊外でも、“どんな車に乗るか”は自分で選べます。
例えば、高級車から軽自動車に乗り換えるだけで、これだけ固定費が減ります👇
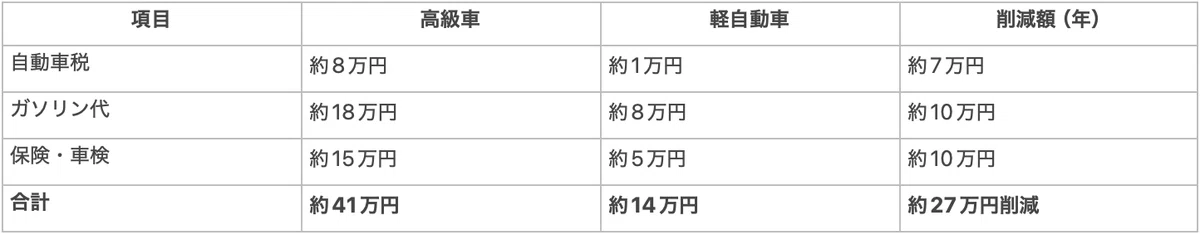
年間20〜30万円、10年で200〜300万円の差になります。
もしこのお金を投資に回したら、資産形成のスピードが一気に変わります。
他にも、
新車ローンをやめて中古車を一括購入(ローン金利分が浮く)
「移動できればOK」と割り切る(ブランドより機能を重視)
といった方法でも固定費を大きく減らせます。
「見せる車」はもういらない──見栄からの解放
私が昔、上司にこう言われたことがあります。
「部下を持ったら、ちゃんとした車に乗らないとダメだぞ」と。
当時は「そういうものなのか」と思っていました。でも今は、そんな価値観に縛られる必要はないと思っています。
車はあくまで「移動と運搬の道具」。
清潔に、安全に使えていれば、どんな車でも構わないのです。
もちろん、車が趣味なら楽しむのも良いでしょう。
でも、「生活を圧迫してまで高価な車に乗る必要があるか?」
この問いを、一度立ち止まって考えてみてほしいのです。
私は車を手放して初めて、その“呪縛”から解放されました。
そして、車にかけていたお金を「資産形成」に回すことで、サイドFIREへの道が開けたのです。
🚙 カーシェア生活で年間50万円削減──“固定費ゼロ”の身軽な暮らし方
レンタカーからカーシェアへ──24時間使える“自由さ”
車を手放したあと、「必要なときどうする?」という課題がありました。
最初はレンタカーを使っていましたが、次第に不便さを感じ始めます。
たとえば──
予約は数日前から必要
営業時間が8時〜22時まで(深夜・早朝は使えない)
計画的に使う分には問題ありませんが、急な用事や夜間の外出には対応できませんでした。
そこで導入したのが、カーシェアです。
この切り替えが、私の生活を一変させました。
カーシェアのメリットは“自由度”と“コスパ”にあり
実際に使ってみて感じた、カーシェアの最大の魅力は次の3つです👇
24時間いつでも借りられる・返せる
使った分だけ支払う(固定費ゼロ)
スマホアプリで完結、直前予約も可能
この「24時間対応」が想像以上に便利。
たとえば──
早朝7時出発の旅行もOK
深夜24時の返却も可能
子どもが夜中に熱を出しても、すぐに病院へ行ける
レンタカーの“営業時間縛り”がなくなったことで、生活の自由度が一気に上がりました。
年間60万円→10万円──固定費を“変動費化”して資産形成が加速
カーシェア生活にしてから、家計はどう変わったか?
結論から言うと、年間50万円以上の削減になりました。
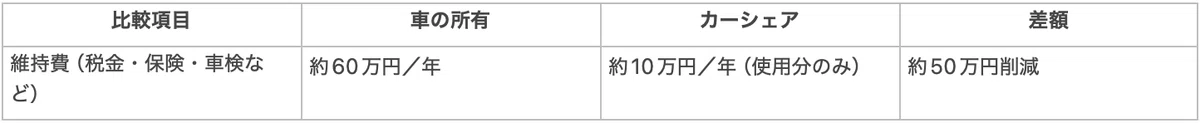
家族旅行などで3日借りても、費用は2万円程度。これなら必要なときだけ“支払う”という感覚で済みます。しかも、この浮いた年間50万円を資産運用に回すと──年利5%なら10年で約820万円に増える計算です。「固定費を変動費に変える」ことで、資産形成のスピードが劇的に上がりました。これが、カーシェア最大の価値です。
「所有」から「利用」へ──“持たない豊かさ”という新しい選択
カーシェアを使うようになって気づいたのは、
「所有しなくても、利用すれば十分」だということ。
車を所有していたころは、
車検や故障への不安
税金・保険・駐車場代といった固定費
メンテナンスの手間
……と、何かとストレスがつきまとっていました。
しかし、カーシェアならすべて解決。
税金・点検・保険はすべてカーシェア会社が負担
使いたいときだけ使う
固定費ゼロでストレスもゼロ
「持たない」という選択が、心まで軽くしてくれました。
しかもこの発想は、車以外の固定費削減にもつながります。
サブスク・家電・家具……あらゆる場面で「所有から利用へ」。
この価値観の変化こそ、私の資産形成を加速させた最大の要因でした。
🚗 手放して得たもの──年間50万円削減から始まる人生の変化
無駄な買い物も減った──支出の見直しが連鎖する
車を手放してから、意外な変化がありました。
それは、無駄な買い物が減ったことです。
車があった頃は、休日になると「少し遠くのショッピングモールに行こうか」とよく出かけていました。
そして行った先では、必ずと言っていいほど何かを買っていました。
「せっかく来たのに、何も買わないのはもったいない」という心理──いわゆる“来店バイアス”です。
でも、車を手放してから、その行動が自然と減りました。
徒歩圏内のスーパーで必要なものだけ買う。
ネット通販でしっかり吟味してから購入する。
結果として、“本当に必要なものだけを買う”生活に変わったんです。
車の維持費だけでなく、無駄な消費も減少。
固定費の見直しが、支出全体の見直しへとつながっていきました。
「自由」は“収入”ではなく“支出の選択”から生まれる
車を手放して、最も大きく変わったのはお金に対する考え方でした。
以前の私は、
「お金なんて、あとでどうにかなるだろ」
と考え、貯金も計画もなく過ごしていました。
しかし、車を手放してから数ヶ月後。
自然と貯金が増え始め、「お金と向き合う」ようになったのです。
そして気づきました。
「自由」は、収入を増やすことではなく、支出を選ぶことから生まれる。
年収1,000万円でも、年間1,000万円使えば自由はありません。
一方で、年収500万円でも、年間300万円で暮らせば200万円を資産運用に回せる。
本当の豊かさは、“何にお金を使うか”“何に使わないか”の選択にあると実感しました。
私にとって車の年間60万円は、「本当に必要な支出だったのか?」
その問いが、支出全体を見直す大きな転機となりました。
年間50万円削減が生んだ“心の余裕”──サイドFIREへの確かな一歩
車を手放してから4年。
結論から言うと、後悔は一度もありません。
都心部での車なし生活は快適で、必要なときはカーシェアを使えば十分。
年間50万円の固定費削減が、資産形成を大きく後押ししてくれました。
そして何よりも、心に余裕が生まれたんです。
車検・税金・駐車場代のストレスから解放
故障の心配がなくなり、家計の安定感が増す
空いた時間を家族との時間や自己投資に使える
この「余裕」こそが、サイドFIREを目指す上での最大の資産だと気づきました。
所有よりも選択──“必要なものだけ持つ”という自由
車を手放してから、私の中でこんな問いが生まれました。
車にお金をかけるのか、それとも資産形成に回すのか
見栄のために高価なものを持つのか、それとも必要なものだけを持つのか
所有するのか、それとも賢く利用するのか
この考え方は、もはや車に限った話ではありません。
人生全体で「何を持ち、何を手放すか」を考えるきっかけになったのです。
もしあなたが今、車の維持費に悩んでいるなら
一度、冷静に計算してみてください。
その車、年間でいくらかかっていますか?
そして、そのお金を資産運用に回したら10年後どうなりますか?
都心部なら車を手放す。
郊外でも、軽自動車に乗り換える。
どちらを選んでも、固定費削減の効果は絶大です。
サイドFIREへの道は、収入を増やすことよりも、
「支出をコントロールする力」から始まります。
私の経験が、あなたの資産形成にとって一歩踏み出すヒントになれば嬉しいです。
まとめ──車を手放して年間60万円削減、固定費削減こそ資産形成の第一歩
車を手放して4年。結果として年間60万円、累計で240万円もの固定費削減に成功しました。
そして何より、「持たない」という選択が、資産形成の大きな転機になりました。
✅ この記事のポイント
車の維持費は年間50〜60万円という巨大な固定費
ガソリン・税金・保険・車検・駐車場代を合計すると想像以上の負担
この費用を投資に回すだけで、サイドFIREが現実的に
都心部なら車なし、郊外なら車の見直しでOK
都心は交通インフラが充実しており、カーシェア生活も快適
郊外でも軽自動車や中古車への見直しで年間20〜30万円削減可能
「上司になったら良い車を持つべき」という価値観を手放せる
カーシェアで年間50万円削減──24時間使える自由
固定費ゼロ・使った分だけ支払い
アプリで完結、深夜でも借りられる
「所有」より「利用」の時代へ。身軽でストレスのない生活へ変化
支出を選ぶことが、自由を生む──サイドFIREへの近道
無駄な買い物が減り、支出全体を見直すきっかけに
固定費削減→資産運用→サイドFIREの流れができる
「収入を増やす」より「支出をコントロールする」ことが自由の第一歩
車を手放して得たのは「お金」だけではありません。
心の余裕、選択の自由、家族との時間──すべてが豊かになりました。
「本当に必要なものは何か?」
その問いが、私の人生を大きく変えてくれました。
もしあなたが今、車の維持費や固定費に悩んでいるなら、
ぜひ一度、「手放す」という選択を計算してみてください。
その一歩が、あなたの資産形成とサイドFIREの最初の一歩になるかもしれません。
🚗 関連記事(実体験シリーズ・毎週水曜更新)
📚 書籍レビュー
📚 次回の記事の予定(10/25土曜更新予定)→遅くなってすみません26日日曜日か遅くても27日月曜日に更新します🙇
✨ 応援のお願い
この記事が少しでも参考になったら
💗「スキ」を押してもらえると励みになります。
📬 フォローすると、水曜の実体験記事&土曜の書籍レビューが届きます。
💬 コメントで、あなたの「固定費削減の工夫」もぜひ教えてください。
りょう_投資初心者|節約投資と資産形成で目指せサイドFIRE
40代後半の会社員。現在資産1000万円、目標は3年以内に5000万円、50代でサイドFIRE。
毎週水曜は実体験、土曜は書籍レビューを発信中。
▶︎ 自己紹介記事はこちら
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費拡大、良い記事作成に使わせていただきます!
