
値上げしないのに利益5倍。サイゼリヤが2026年中間決算でやってのけた3つの構造的な仕掛け:あなたの会社、本当の生産性向上できていますか?

安売りして、なぜ儲かるのか。インフレの逆風で国内利益が前年比422%増になった会社の話 ※写真はイメージです
インフレで他の外食チェーンが相次いで値上げするなか、サイゼリヤは国内の価格をほぼ据え置いたまま、2026年8月期第2四半期(中間期)の国内営業利益を前年同期比422%増という数字で着地させました。「安くて儲かるはずがない」という常識を、この会社は財務・オペレーション・グローバル戦略の三角形で静かに崩しています。数字を丁寧に読み解きながら、外食業界に限らず、どの産業にも通じる「コスト高時代の生き残り設計図」を浮かび上がらせます。
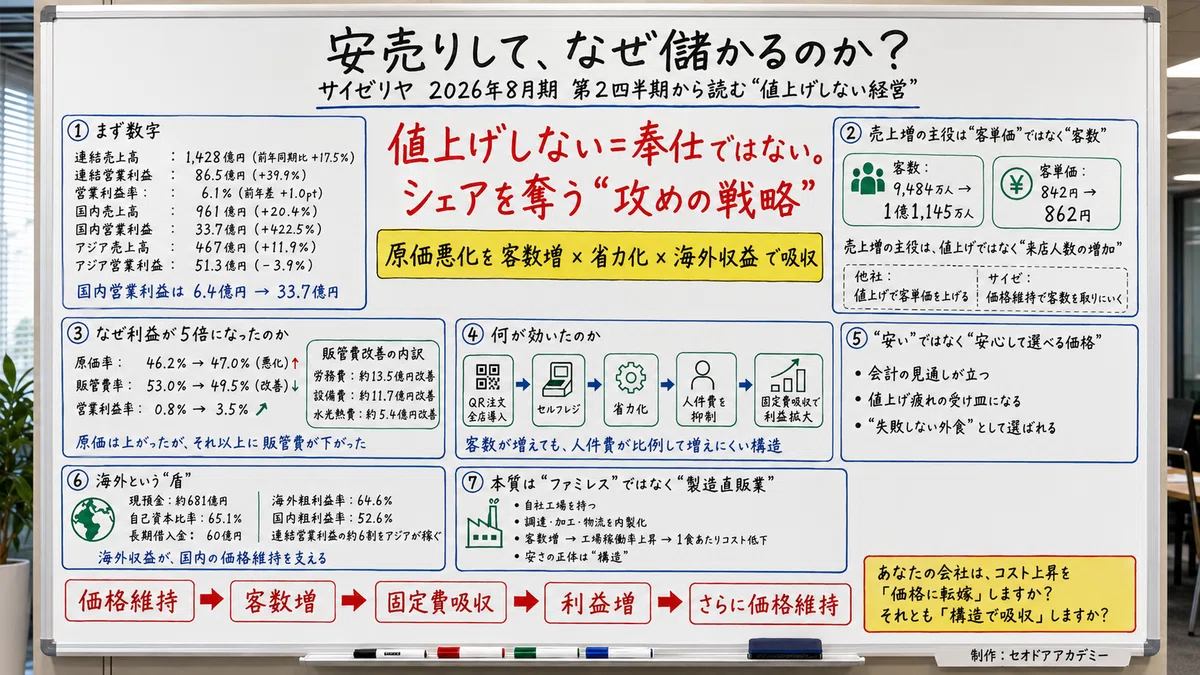
数字
まず、データを整理しておきます。
2026年8月期第2四半期(2025年9月〜2026年2月)の連結業績は次の通りです。
売上高:1,428億54百万円(前年同期比17.5%増)
営業利益:86億54百万円(前年同期比39.9%増)
営業利益率:6.1%(前年同期5.1%から1.0ポイント改善)
セグメント別では、日本が売上高961億円(同20.4%増)、営業利益33億67百万円(同422.5%増)。アジア(中国・香港・台湾・シンガポール等)が売上高467億円(同11.9%増)、営業利益51億29百万円(同3.9%減)です。
ここで一度立ち止まると、面白いことに気づきます。前年同期の国内営業利益は6億44百万円でした。それが今期は33億67百万円。約5倍です。インフレで食材コストが上がり続けているはずの国内で、なぜこういう数字が出るのか。
答えを先に言ってしまうと、「原価は悪化したが、それ以上に販管費を圧縮した」ということになります。ただ、それだけでは半分しか見えません。
株式会社サイゼリヤ「2026年8月期第2四半期決算短信」(2026年4月8日)
客単価ではなく、客数が動いた
外食産業の売上は、客数と客単価の掛け算で決まります。どちらを動かすかで、経営の性格が変わります。
決算説明資料の数字を見ると、連結の客単価は858円から870円へ、12円増えています。一方、客数は1億4,168万人から1億6,427万人へ、約2,259万人増加しました。前年同期比で115.5%です。
国内だけで見ると、客数は9,484万人から1億1,145万人へ増加。客単価は842円から862円で、上昇幅はわずか20円。売上増加の主役は、明らかに客数の方です。
他の主要外食チェーンはどうか。すかいらーくホールディングスは2025年12月期において、既存店の客単価上昇を主要な成長ドライバーに位置づけています。マクドナルドも2025年12月期の既存店売上高が5.7%増のうち、客数増が4.0%、客単価増が1.6%という構成です。値上げで客単価を引き上げて売上を維持する戦略が、業界のいわば標準的な対応策です。
サイゼリヤは逆張りをしています。価格を維持したまま、他社の値上げからこぼれ落ちた客を吸い込む。そうして客数を15〜20%規模で増やし続けています。
株式会社サイゼリヤ「2026年8月期第2四半期決算説明資料」(2026年4月8日)
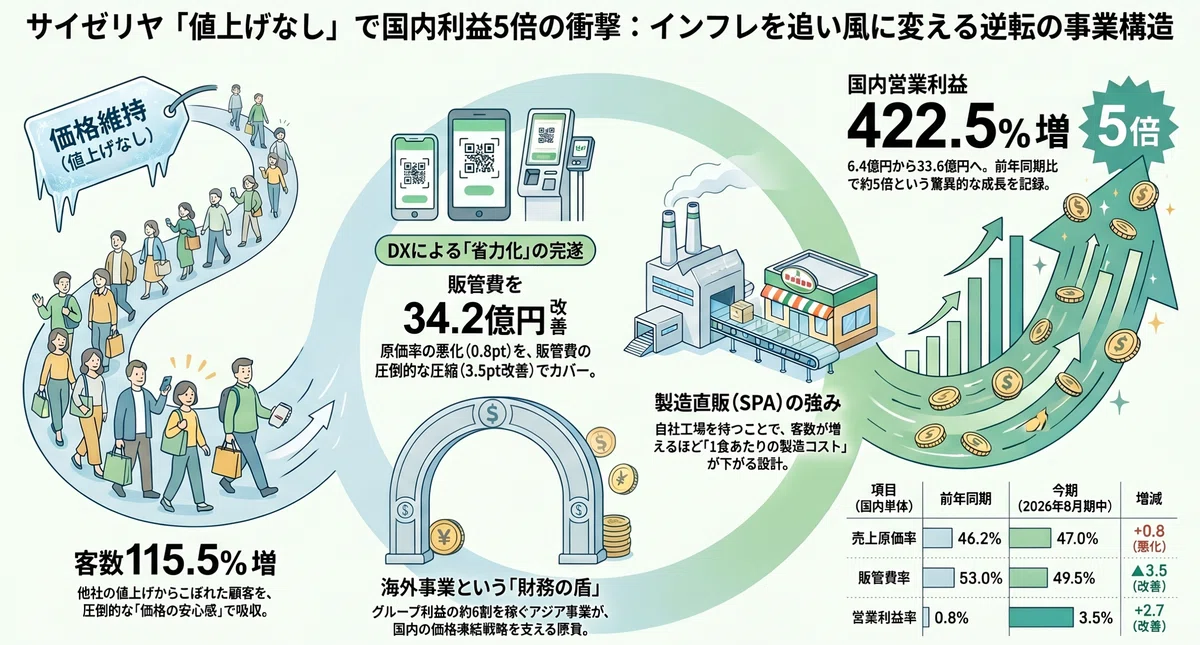
今回概要まとめ図
ここから先は
¥ 380

ありがとうございます!引き続きよろしくお願いいたします!
