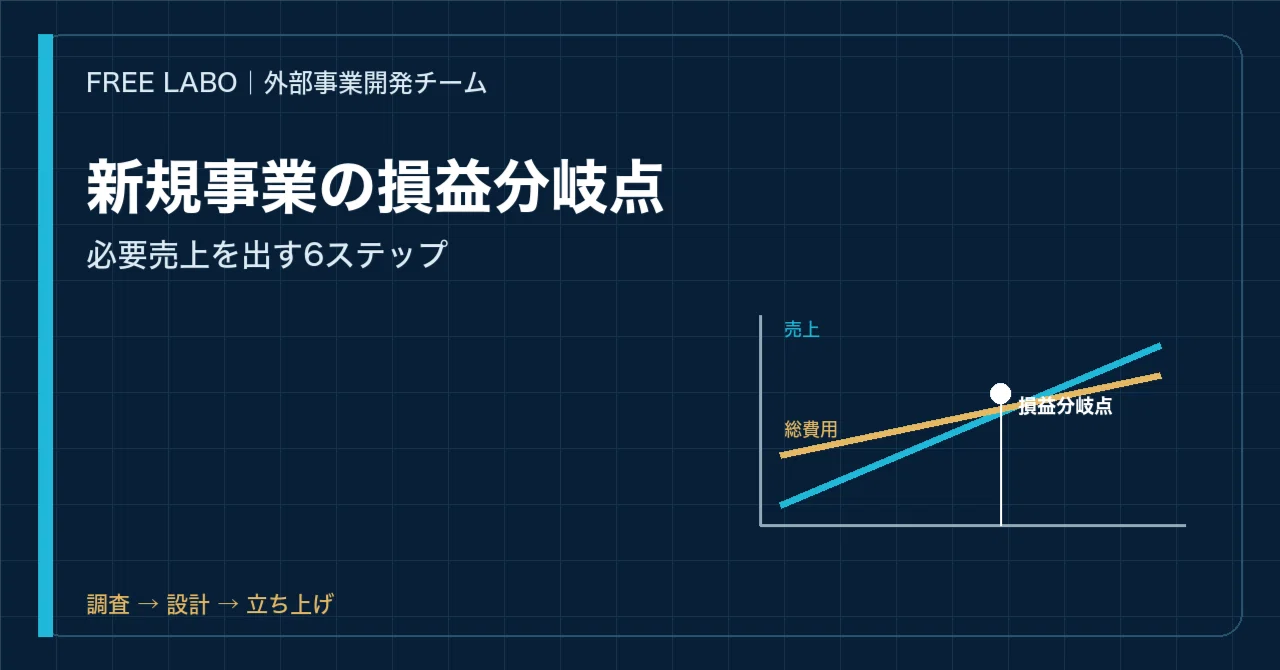
新規事業の損益分岐点の計算方法|固定費・変動費から必要売上を出す6ステップ

新規事業の売上目標を決めるとき、「前年比」「市場規模」「経営者の期待」だけで数字を置いていないでしょうか。
売上目標より先に確認したいのが、赤字と黒字の境目である損益分岐点です。
損益分岐点が分かると、次の問いへ数字で答えられます。
最低いくら売る必要があるか
何件の契約・何人の利用者が必要か
単価を下げても成立するか
採用や広告などの追加費用を検討する目安
現在の販売能力で黒字化できるか
どの状態になったら計画を見直すか
この記事では、固定費・変動費・限界利益から損益分岐点を計算し、新規事業のGO・HOLD・STOPへ使う6ステップを解説します。
損益分岐点は「利益がゼロになる売上」
損益分岐点売上高は、売上と費用が一致し、利益がゼロになる売上高です。
計算に使う基本要素は三つです。
固定費
売上の増減にかかわらず、一定期間に発生する費用です。
例:人件費、家賃、システム基本料、顧問料、減価償却費など。
変動費
販売数や売上に応じて増減する費用です。
例:仕入、決済手数料、配送費、販売件数に比例する外注費など。
限界利益
売上から変動費を引いた金額です。固定費を回収し、その後に利益を生む原資になります。
限界利益 = 売上 - 変動費
限界利益率 = 1 - 変動費率
損益分岐点売上高は、次の式で計算できます。
損益分岐点売上高 = 固定費 ÷ 限界利益率ステップ1.計算する期間と範囲を固定する
月次と年次、既存事業と新規事業、税引前と税引後を混ぜないようにします。
最初は次を決めます。
対象事業:
対象商品・サービス:
計算期間:月次/年次
含める組織・人員:
利益の定義:営業利益など
新規事業だけを評価するなら、既存事業と共通で使う費用をどう配分するかも明記します。
共通費をすべて除外すると採算を良く見せすぎ、すべて新規事業へ載せると悪く見せすぎることがあります。配分方法を決め、判断時に同じ基準を使います。
ステップ2.固定費を「売上ゼロでも出る費用」から洗い出す
売上がゼロでも、その月に発生する費用を書きます。
新規事業の専任・兼任人員の人件費
オフィス、店舗、倉庫などの賃借料
システム、サーバー、業務ツールの基本料
リース、保守、顧問、通信などの定額費用
減価償却費
最低契約額がある外注費
人件費は特に注意が必要です。
既存社員が担当するため追加支出がなくても、他業務へ使えない時間が発生します。会計上の費用と、経営判断に使う実質的な工数を分けて記録すると、実行体制を過大評価しにくくなります。
ステップ3.変動費を「1件増えると増える費用」へ分ける
商品・サービスが1件売れたとき、追加で発生する費用を確認します。
商品の仕入・材料
決済・販売プラットフォーム手数料
配送・梱包
1件ごとの外注・作業委託
従量課金のシステム利用料
提供件数に比例するサポート費
広告費や人件費は、使い方によって固定費にも変動費にもなります。
たとえば月額で固定した広告予算は固定費に近く、成約1件ごとの紹介料は変動費です。名前ではなく、売上との連動方法で分類します。
ステップ4.1件当たりの限界利益を計算する
完全な仮想例です。
平均単価:30万円
1件当たり変動費:9万円
1件当たり限界利益:21万円
限界利益率:70%
30万円 - 9万円 = 21万円
21万円 ÷ 30万円 = 70%複数の商品がある場合は、売れやすい一商品だけで計算しません。販売構成に応じた加重平均を使うか、商品ごとに別々に計算します。
値引き、無料対応、返金、再作業が頻繁に起きる場合は、それらも実績から変動費へ反映します。
ステップ5.損益分岐点と目標利益売上を出す
同じ仮想例で、月間固定費を63万円とします。
損益分岐点売上高 = 63万円 ÷ 70% = 90万円
損益分岐点件数 = 90万円 ÷ 30万円 = 3件
月3件で利益はゼロです。
目標利益を得るためには、固定費に目標利益を加えて計算します。
目標利益売上高 =(固定費 + 目標利益)÷ 限界利益率月42万円の利益を目標にする仮想例です。
(63万円 + 42万円)÷ 70% = 150万円
150万円 ÷ 30万円 = 5件
損益分岐点の月3件と、目標利益に必要な月5件を分けることで、最低ラインと目標ラインを混同しなくなります。
ステップ6.必要件数を営業・提供能力と照合する
月5件必要でも、現在の営業力で月1件しか契約できず、提供能力も月3件なら、目標は実行できません。
このとき「もっと頑張って売る」ではなく、構造を見直します。
対象顧客と販売経路を変える
提案化率・成約率を妨げる条件を確認する
単価と提供範囲を再設計する
変動費の大きい作業を標準化する
固定費の発生時期を遅らせる
継続課金や再購入を組み合わせる
提供能力を増やす前に需要を確認する
必要件数が到達可能な顧客数を超える場合、売上努力だけでは解決できません。顧客、商品、価格、費用、体制のどこを変えるかを判断します。
損益分岐点を3シナリオで見る
損益分岐点も一つの数字に固定しません。
シナリオ / 変える前提 / 確認したいこと
保守 — 変える前提:単価低下、変動費増、固定費増 / 確認したいこと:悪化しても継続可能か
基準 — 変える前提:現在最も説明できる値 / 確認したいこと:現体制で到達可能か
上振れ — 変える前提:単価上昇、効率化、継続率改善 / 確認したいこと:何が成立すれば投資を増やせるか
重要なのは、売上だけを増減させないことです。
上振れ時に追加人員や外注が必要なら固定費も増えます。値下げで受注が増えるなら、限界利益率が下がり、必要件数が増える可能性があります。
利益と資金繰りは別に確認する
損益分岐点を超えていても、入金前に仕入、給与、外注費を支払う事業では資金が不足することがあります。
少なくとも次を別に記録してください。
契約日
売上を計上する日
請求日
入金予定日
仕入・外注・人件費の支払日
初期投資と返済
この記事の計算は、簡易な営業損益の判断です。税務、会計処理、借入返済、投資評価、法的条件を確定するものではありません。必要に応じて税理士、公認会計士、金融機関などへ確認してください。
撤退基準へ変えるときの注意
「損益分岐点未達なら即中止」では粗すぎます。
新規事業は、検証期間と事業化後で費用構造が異なります。開始前に次を決めます。
評価期間:
許容する累積支出:
最低限確認する顧客行動:
改善対象にする入力値:
再判断日:
STOPする条件:
HOLDして追加確認する条件:
判断するのは担当者の努力ではなく、現在の顧客・商品・価格・提供方法の組み合わせです。
公開情報から確認できる計算方法
日本政策金融公庫は、固定費と変動費を分け、損益分岐点売上高を「固定費÷(1-変動費率)」で求める方法を公開しています。J-Net21も「固定費÷限界利益率」という同じ考え方を紹介しています。
計算式が同じでも、固定費・変動費の分類と入力値は事業ごとに異なります。業界平均だけで確定せず、自社の契約・提供・支払条件で更新してください。
売上・粗利・損益分岐点を一枚で試算する
売上予測をまだ作っていない場合は、先に顧客数から積み上げてください。
売上、変動費、固定費、限界利益、損益分岐点、目標利益売上を保守・基準・上振れの3シナリオで計算できる実務テンプレートを用意しました。
数字を入力した結果、自社の販売能力・提供能力では成立しないと分かった場合は、それが重要な判断材料です。顧客、商品、価格、費用、体制のどこを再設計するかを決めてください。
いいなと思ったら応援しよう!
 記事が役立ったら、スキ・コメント・フォローで教えていただけると、次の記事づくりの参考になります。チップは実務記事とテンプレートの改善に活用します。
