中期経営計画の作り方を、経営企画の中から年間カレンダーで書いた

中期経営計画の作り方を、7ステップでは説明できない
中期経営計画の作り方を検索すると、現状分析からアクションプランまでの5つか7つの手順が出てきます。どれもほとんど同じ中身です。間違ってはいません。ただ、この手順を覚えても、実務は一つも進みませんでした。
私は上場企業の経営企画部で、3か年の中期経営計画を毎年回していました。その前は監査法人で十数年、上場企業の監査をしていました。回してみて分かったのは、詰まる場所が手順とは別のところにあるということです。
数字を出してもらう相手が複数の層に分かれていて、指示が二段で降りていく。会議の日程から逆算して締切が決まる。各事業部の積み方は揃わない。積み上がった数字が足りなければ、会議の前に水面下で作りにいくことになる。
なかでも一番こたえたのは、前提を一つ伝え忘れた年のことです。決めてはいたのに配らなかった。それだけで各事業部の数字が比べられなくなり、作業の後半になって慌てて全社に連絡を流し、今さら遅い、とクレームの嵐になりました。ステップ1からステップ7の、どこにも書かれていない話です。
この記事では、中期経営計画の1年を月の単位で書きます。4月に何をして、6月に何を配り、8月に何が固まり、10月に何が確定するのか。誰が作るのかについても、経営者の仕事という答え方ではなく、全社と本部と事業部でどう分かれ、経営企画と業績管理でどう分かれるのかまで書きます。積み上げた数字がどこで連結になるのかも書きます。
記事の最後に、実際に使っていた進行管理表を3枚、ダウンロードできる形で置いています。空欄の計画書フォーマットではありません。誰が、いつ、何を決めるかの表です。
なお、以下はすべて3月決算の会社の話です。12月決算であれば、月を3か月ずらして読んでください。
中期経営計画は誰が作るのか
「中期経営計画は誰が作るのか」という問いに、正面から答えている記事はほとんどありません。数少ない答えは「策定は経営者の仕事であり、トップマネジメントがチームを組んで取り組むべきである」というものでした。方向としては正しいと思います。ただ、これを読んで自分の月曜日の作業が決まる人はいません。
実務の水準で言えば、作る主体は三つの層に分かれます。全社、本部、事業部です。
方針とフォーマットと前提は、全社から本部へ、本部から事業部へと二段で降ります。数字はその逆で、事業部から本部へ、本部から全社へと上がってくる。全社の取りまとめは経営企画部が、本部の中の取りまとめは各本部が持っている企画管理の部署が担います。経営企画部が事業部に直接手を入れることは、基本的にありません。ただし例外があります。あとの章で書く、数字の着地を作りにいく局面です。ここだけは経営企画も事業部に直接あたります。この二段構造と、その例外は、記事の後半に関わってくるので覚えておいてください。
全社側には、もう一つ分担があります。経営企画と業績管理です。私がいた会社では、業績管理は経理部の中に置かれたグループでした。分けている基準は、戦略を見るか数値を見るかです。経営企画は本部や事業部が何をやろうとしているのかを見て、業績管理はフォーマットの設計と集計の仕組みを見る。フォーマットは両方で作りますし、前提を決めるときも二つで議論しますが、迷ったときにどちらが引き取るかという分担としては、この分け方を意識していました。
一枚の表にすると、次のようになります。
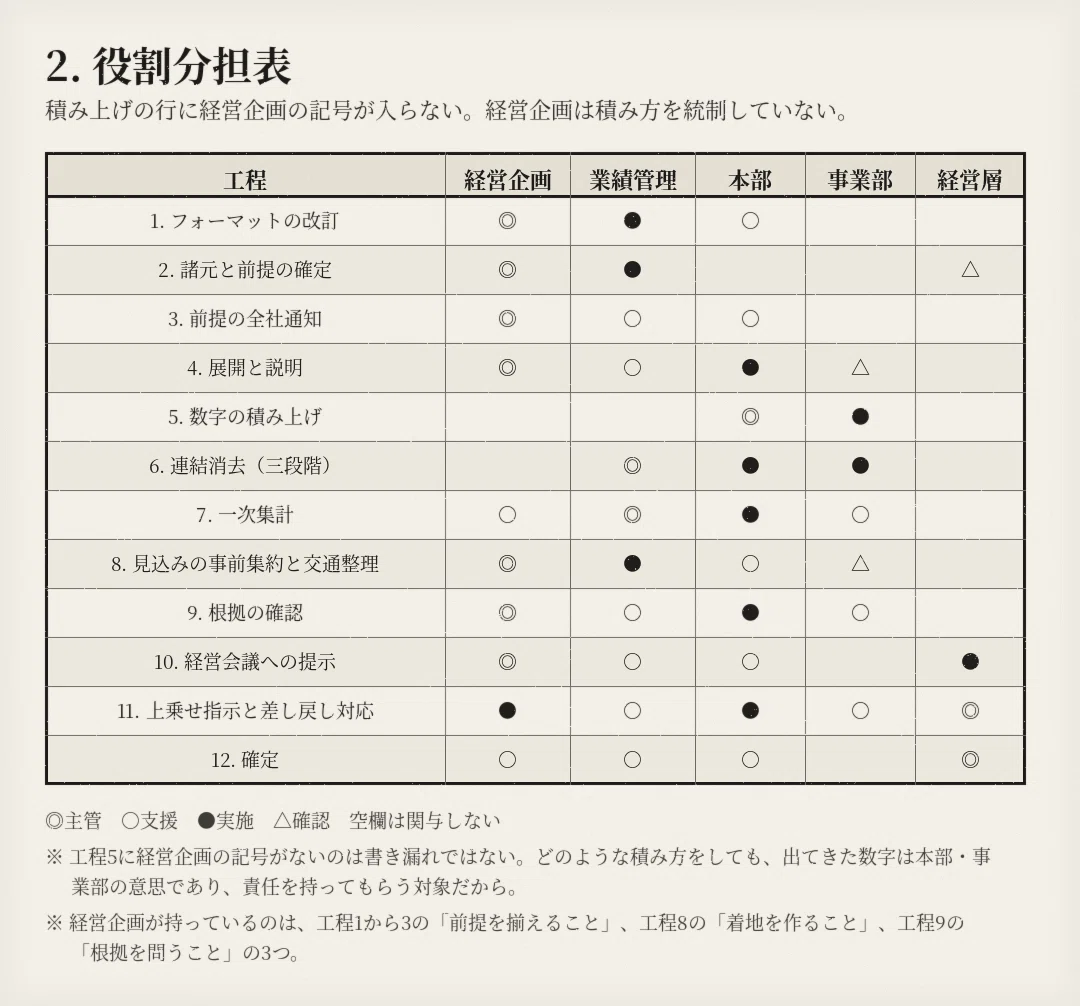
◎が主管、○が支援、●が実施、△が確認です。
一箇所、意図的に空けている行があります。事業部の数字の積み上げの行に、経営企画の記号がありません。書き漏れではありません。あとの章で書くとおり、積み方そのものを経営企画部は統制していないからです。この表は、経営企画部が何をやるかと同じくらい、何をやらないかを示すために作っています。
中期経営計画のスケジュール
作り方を解説した記事に、月が出てきません。手順は書いてあるのに、それが何月の作業なのか、いつまでに終わっていなければならないのかが書かれていない。実務で困るのはそこです。順序は分かっている。分からないのは、今が遅れているのかどうかです。
私がいた会社で、中期経営計画がどう動いていたかを月で書きます。年により前後しますが、順序と間隔は毎年ほぼ同じです。
4月から5月、フォーマットを作り直す
期が変わって最初にやるのは、今年のフォーマットを決めることです。経営企画と業績管理で、前年のフォーマットを開いて手を入れます。
基本は前年踏襲です。ただし毎年必ず作り直します。前年に不便だった箇所と、その年に新しく見たいものが入るからです。ここは一年で一番揉める工程なので、あとの章で詳しく書きます。
同じ時期に、諸元も整理します。諸元というのは、各事業部が数字を作るときに使う共通の前提のことです。為替レート、原材料価格、物価や人件費の上昇率、金利。これを全社で一律に決めて配ります。
6月、各事業部へ展開する
フォーマットと前提が固まったら、全社から本部へ、本部から事業部へと展開します。ここで配るのは、フォーマットと諸元と共通コストの前提と、期限です。
7月、問い合わせが集中する
配って終わりではありません。7月は問い合わせの月です。この項目には何を入れるのか、この関係会社はどちらに含めるのか、前提が変わったがどう扱うのか。決めきれていなかった前提の追加通知も、この時期に出ます。
一年で一番、事業部と本部から連絡が来る月です。
8月、下から順に固まる
8月の初旬に事業部の数字が固まり、8月の下旬に本部の数字が固まります。
順序が大事です。本部の3か年の数字は、配下の事業部の数字を積み上げて作ります。だから事業部が先に固まっていなければ、本部は固められません。2週間ほどのずれには、そういう意味があります。
9月から10月、経営会議に上げる
固まった数字は、9月から10月にかけて経営会議に上がります。取締役会の一つ下にある、経営層が実質的な議論をする会議です。
ここで一度で通ることは、まずありません。上乗せの指示が出て、差し戻しになります。その水面下で何が起きているかは、章を改めて書きます。
そして10月の下旬から11月にかけて、3か年の計画が確定します。
締切は、誰かが決めたものではない
ここまで日程を並べましたが、この日程は誰かが「8月末までに出してください」と決めたものではありません。逆算の結果です。
経営会議がいつあるか。そこで本部の3か年を説明するなら、その前に本部の数字が固まっていなければならない。だから8月の下旬。本部が固めるには配下の事業部が先に固まっている必要があるから、8月の初旬。事業部が作る時間を2か月みるなら、展開は6月。展開するにはフォーマットが要るから、4月から5月に作る。
そして逆算の一番外側にあるのは、社内の会議ではありません。11月中旬の第2四半期の決算発表です。この場で経営概況として計画の進捗に触れることがあるため、そこに間に合うように会議がもう一度セットされます。社外に出る日程が、社内のすべての締切を押し下げているという構造です。
ただし、固定されているのは日付ではありません。提出日はその年の会議の日程から決まるので、前年と同じ日にはなりません。動かないのは順序と、その間隔のほうです。展開してから事業部が固まるまでにどれだけ要るか、事業部が固まってから本部が固まるまでにどれだけ要るか。この幅さえ分かっていれば、今年の会議の日程が決まった時点で、手前の日付は自分である程度想定できます。
一年を一枚にすると
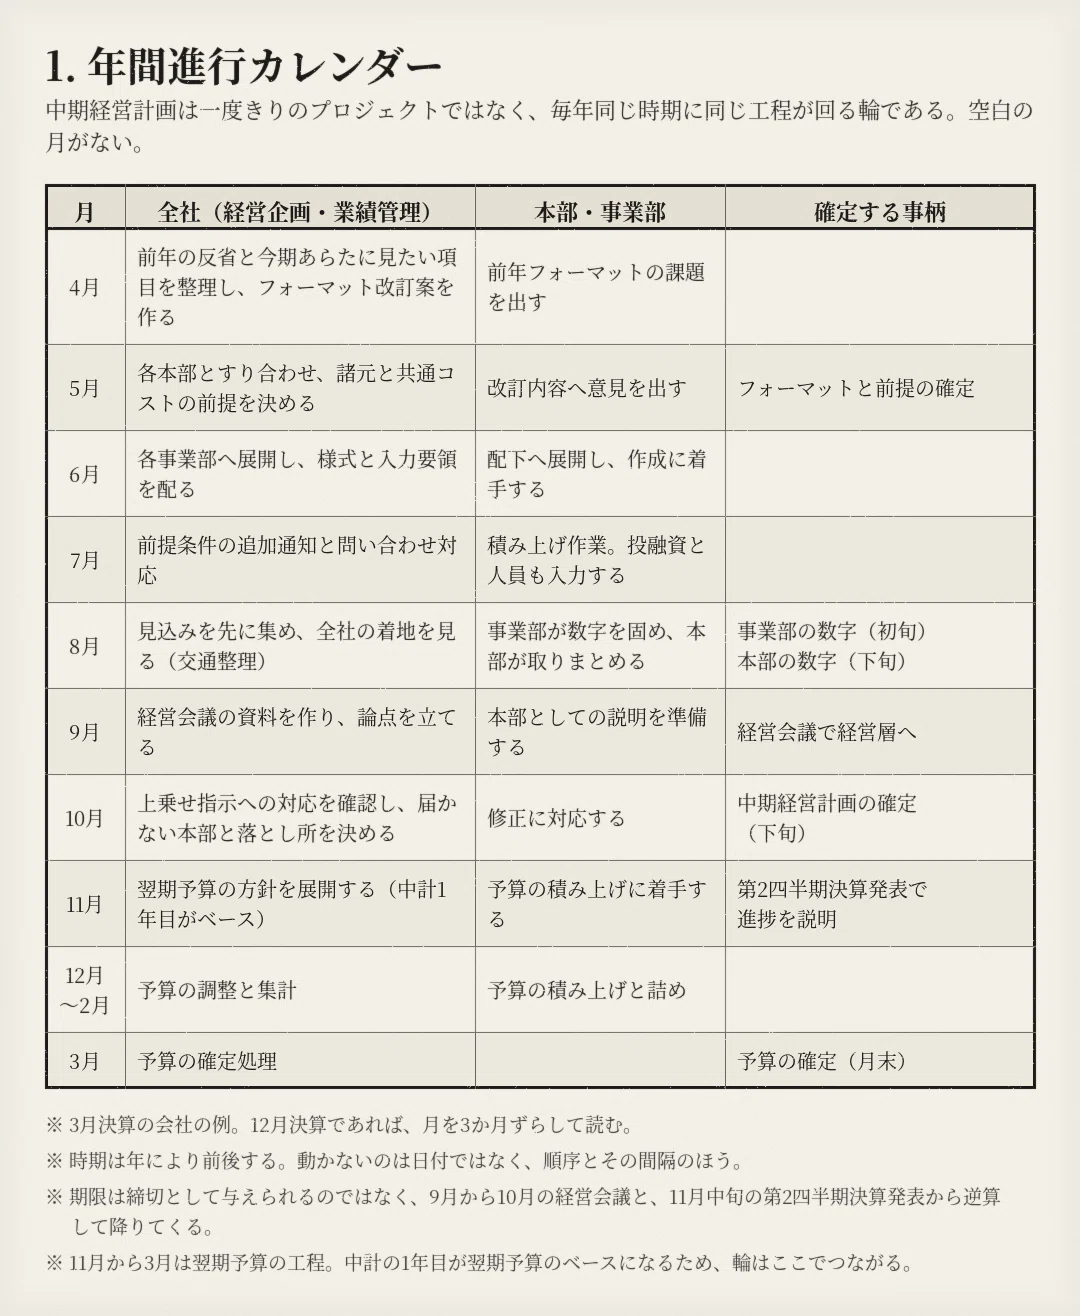
見ていただきたいのは、空白の月がないことです。
中期経営計画は、思い立った年に半年かけて作るものではありません。毎年決まった時期に決まった作業が来ます。そして11月から先の欄に入っているのは、中期経営計画ではなく翌期の予算です。これが何を意味するかは、あとの章で書きます。
中期経営計画は何年で作るのか
中期経営計画は何年で作るのか。この問いには、二段の答えが要ります。計画期間が何年かという話と、それを何年ごとに作り直すかという話です。
私がいた会社は3か年でした。そして毎年作っていました。3か年ローリングというのは、後ろに1年を足していく作り方ではありません。毎年、3年ぶんを新しく作り直すことです。去年すでに計画を作ってある2年目と3年目も、その1年で分かったことを織り込んで置き直します。市場が想定と違った、投資の実行が遅れた、前提の諸元が変わった。同じ年度の数字が、去年の計画とは違う値になります。
だから「作り方」が毎年問題になる
3年に一度なら、作り方はその都度考えれば済みます。ところが毎年回るとなると、去年と同じ土俵で数字を並べられるかどうかが問われます。去年の計画と今年の計画で前提が違えば、なぜ数字が変わったのかを説明できません。事業の実力が変わったのか、前提を置き直したから変わったのかが分からなくなる。
毎年作り直すからこそ、フォーマットと前提を全社で揃える工程が要ります。1年のうちに何が起きたのかを読み取れない計画は、経営層にとって使い道がありません。
3年ぶんの精度は、同じではない
3か年といっても、3年ぶんが同じ精度で作られているわけではありません。
1年目は翌期です。翌期は予算の基礎になるので、事業部も本部も相応に詰めて出してきます。2年目、3年目と先に行くほど、根拠の粗い数字が増えていく。積み上げで裏づけられるわけではなく、この方向で伸ばすという見通しで置かれた数字になります。これは手抜きではなく、先のことは分からないという当たり前の帰結です。
そして、この1年目が翌期の予算のベースになります。中期経営計画と予算がどこでつながっているのかという話は、章を分けて書きます。
経営企画がやっているのは3つだけ
中期経営計画の作り方を解説した記事は、どれも手順を教える形をしています。正しい手順です。ただ、実務で計画を回している側から見ると、その手順は誰の仕事なのかがはっきりしません。
私がいた会社で経営企画部がやっていたことは、三つに絞られます。前提を揃えること、着地を作ること、根拠を問うこと。この三つです。しかも時間軸で並びます。前提を揃えるのが4月から6月、着地を作るのが7月から10月、根拠を問うのは通期です。
積み方は、統制していない
意外に思われるかもしれませんが、各事業部が数字をどう積んだのかを、経営企画部は把握していません。
全社としてはフル積み上げを指示します。フル積み上げというのは、売上も原価も費用も、事業や製品の単位まで下ろして一から積むやり方です。ただしその指示は、全社から本部へ、本部から事業部へと二段で降りていきます。どう積むかは、途中で本部や事業部の裁量に入る。結果として、フルに積む事業部もあれば、前年の実績を出発点にして増減する要因だけを載せる事業部もある。建前はフル、実態は混在です。
それを揃えにいかないのは、手が回らないからではありません。どう積んだとしても、出してきた数字はその事業部と本部の意思であり、責任を持ってもらうものだからです。積み方を経営企画部が指定してしまえば、数字の責任の所在が曖昧になります。
統制しないのに、着地には介入する
ここに、この仕事のいびつなところがあります。
積み方は統制しないのに、着地の水準には介入します。 どうやって作ったかは問わない。しかし出てきた数字が全社として足りなければ、足りるように動きます。この非対称が、経営企画という部署の性格をよく表しています。中身の設計は現場のもの、全社の絵は経営企画のもの、という分け方です。
具体的に何をしているかは、章を改めて書きます。
問うのは、作り方ではなく根拠
三つめは、出てきた数字に根拠があるかどうかを問うことです。
前年から売上が2割伸びる計画になっている。何をどうするから伸びるのか。販売数量が増えるのか、単価が上がるのか。数量が増えるなら、それを作る側の計画は動いているのか。伸ばすと言っている割に、費用が前年並みで置かれていないか。
問う相手は本部です。事業部に直接ではありません。本部の企画管理の部署が配下の数字を説明できるかどうかが、そのまま計画の強度になります。逆に言えば、本部が説明できない数字は、経営企画から見れば存在しないのと同じです。
答えが返ってくれば、積み方がフルでも変化点でも構いません。返ってこなければ、フルに積んであっても計画としては使えない。
出てきた数字を検証するときに何を見るかは、長期の全社計画を作ったときの話として別の記事に書いています。
前提を伝え漏らした年に、全社の比較可能性が壊れた
三つのうち一つめ、前提を揃えることから書きます。
諸元は全社で一律に決めて配る、と前に書きました。各事業部がそれぞれの相場観で為替を置いてしまうと、出てきた計画は足し算ができないからです。A事業部は為替を強めに見て、B事業部は弱めに見た。それだけで両者の営業利益は並べられなくなります。
ここまでは、たいていの会社がやっています。そして、ここまで揃えてもなお壊れることがある。私がやりました。
決めていたのに、伝えていなかった
全社で決めておくものが、諸元のほかにもう一つあります。全社共通コストです。どの事業部にも直接ぶら下がらない費用を、各事業部に振り分けている。配賦の基準を決めて比率で配るのではなく、その年にいくら振るのかを金額で決めて配ります。金額は経営企画部と業績管理で詰めます。
金額で決めている以上、共通コストの中身が変われば配る額も変わります。ある年、大型の投資に伴う減価償却費が、翌期以降に相当な金額で乗ってくることが分かっていました。それを織り込んだ新しい配賦額を決めるところまでは、こちらで済ませていた。落ちたのはその先です。決めた額を、全社に伝えなかった。
各事業部が、それぞれの想像で見積もった
結果どうなったか。各事業部が、それぞれの想像で共通コストを置きました。前年並みの額を使った事業部もあれば、独自に見積もり直した事業部もある。悪意はありません。前提が降りてこないので、自分で置くしかなかっただけです。
集計して分かったのは、どこが良くてどこが悪いのか分からない、ということでした。ある事業部の営業利益が前年より落ちている。それが事業の実力なのか、共通コストを厚めに置いたからなのか、判別がつかない。事業部どうしを並べることもできない。全社の3か年の絵として見たときに、数字が意味を持たなくなっていました。
計画は、各事業部の数字を足し合わせて作ります。足し算が成立する条件は、足される数字が同じ前提で作られていること。その一点が抜けると、集計という作業そのものが空回りします。
後から直してくださいと言うと、何が起きるか
作業の後半になってから、「この前提に修正してください」と全社に通達を出しました。
クレームの嵐です。
当然だと思います。事業部はすでに数字を固めている。本部はそれを受けて積み上げを終えている。そこに前提の差し替えが降りてくれば、事業部の細かい数字まで戻ってやり直しになる。しかも経営会議の日程は動きません。
漏らしていたこちらが悪い。ただ、あの時期は諸元、フォーマット、会議の日程、本部からの個別の相談と、気を配る先がいくつも並んでいて、その中で一つ落ちた、というのが実感に近いところです。しょうがない面はあったと思いつつ、迷惑をかけたという記憶のほうが強く残っています。
翌年、フォーマットに欄を一つ足した
翌年から、フォーマットの中に全社共通コストの前提を書く欄をあらかじめ設けました。欄があれば、埋めないまま配ることができません。埋めた以上は、伝えたかどうかを自分で確かめることになる。
この失敗は、前提を決めなかったから起きたのではありません。決めていなかったものもありますが、少なくとも配賦額は決まっていた。起きたのは、決めたことを伝えなかったからです。
だから前提条件の管理表には、二つの列が要ります。「決めた日」と「全社に通知した日」。この二つが揃っていない行が一つでもあれば、その年は同じことが起きます。
積み上げた数字は、どこで連結になるのか
前提が揃えば足し算ができる、と書きました。ただし上場企業の計画は単純な足し算では作れません。連結の消去が要ります。
作り方の記事がこの工程に触れないのは、積み上げる話だけをしているからです。実務では、積み上げと同じ回数だけ消していきます。
消去は三段階で降りてくる
私がいた会社では、消去を三つの段階に分けていました。
・事業部内の消去。事業部の中に複数の関係会社がある場合、事業部が各社にフォーマットを送って3か年の数字を集め、合算したうえで社間の取引を消して、事業部としての数字にします
・本部内の消去。本部が配下の事業部の数字を集め、事業部をまたぐ取引を消します
・本部間の消去。全社に上がってきた数字について、業績管理が本部をまたぐ取引を消します
積み上げが事業部から本部へ、本部から全社へと二段で上がるのに対し、消去はその各段で行われます。どの段で何を消したかが揃っていないと、全社の数字は合いません。
中期経営計画の消去は、概算でよい
ここが実務の勘所です。3か年ローリングの消去は、予算ほど緻密にはやりません。概算ベースです。
理由は二つあります。一つは、そもそも2年目3年目の元の数字が見通しなので、そこに精緻な消去を積んでも精度は上がらないこと。もう一つは、毎年作り直すので、いま緻密に作ったものが来年そのまま使えるわけではないことです。
つまり中期経営計画で問われるのは、消去の正確さではなく消去の一貫性です。去年と同じ考え方で消しているか。事業部によって消し方が違っていないか。ここが崩れると、前の章に書いた比較可能性の話が、今度は連結の側から壊れます。
のれん、持分法、非支配持分をどう扱うか
事業部の積み上げには出てこないのに、全社の数字には影響する項目があります。のれんの償却、持分法による損益、非支配持分です。
これらの扱いは、採用している会計基準と、社内の管理指標をどう設計しているかで変わります。のれんを償却する基準なのかしない基準なのか。持分法の対象会社の損益を事業部の段階で織り込むのか、全社で別建てにするのか。非支配持分を事業の実力として見るのか、控除して見るのか。
大事なのは、どれが正解かではなく、社内で一つに決まっていて全事業部に伝わっていることです。 ここが決まっていないと、事業部は自分の見たい形で数字を出してきます。前提条件の管理表に「集計ルール」の区分を設けているのは、この種の項目を書き落とさないためです。
キャッシュ・フローの計画は、意外と後回しにされる
もう一つ、書きにくいことを書きます。私がいた会社では、数年前まで中期経営計画にキャッシュ・フローの計画を作っていませんでした。
上場企業でも珍しくないと思います。損益は3か年で置くが、それが資金としてどう動くかまでは置いていない。運転資本の増減も、投資の支出時期も、計画の中で明示されていない。
だから「キャッシュ・フローをきちんと把握したい」という要望が、ある年のフォーマット改訂項目として出てきました。新しく見たいものが増えるというのは、それまで見えていなかったということです。 自社の中期経営計画にCFの欄があるかどうか、一度確かめてみてください。
数字が足りないとき、経営会議の前に何が起きているか
三つのうち二つめ、着地を作る話です。ここが、作り方の記事に一行も出てこない工程で、そして一番時間と胆力を使うところです。
提出を待たない
8月に事業部と本部の数字が固まる、と書きました。ただ、経営企画と業績管理は、それが上がってくるのを待っていません。
その前に、見込みを集めにいきます。 各本部と、必要なら事業部にも直接あたって、今どのあたりに着地しそうかを事前に聞き取る。そして全社で合算するとどうなるかを見ます。前の章に書いた「経営企画部は事業部に直接手を入れない」の例外が、ここです。数字の根拠を問うのは本部経由でも、着地の見込みを掴むのは一次情報でなければ意味がないからです。足りなければ、正式な提出の前にやり取りをして、このくらいまでなら伸ばせるという水準まで持っていっておく。
これを私は交通整理と呼んでいました。情報が出てくるのを待つのではなく、出てくる前に整えておく。ここをやるかやらないかで、9月以降の消耗がまるで違います。
会議は、決める場ではなく確認する場
だから経営会議の前には、全社としてどのあたりに着地するかがすでに見えています。
そして、どの本部にどれだけ積んでもらう必要があるかも、会議の前におおよそ考えられています。会議の場で「各本部はこのくらい積みなさい」という指示が出るとき、その数字は当日に生まれたものではありません。事前に作られた着地が、会議という形式を通って正式なものになるという順序です。
会議で一発で通る中期経営計画というものはありません。そう見えるとしたら、通るように前で作ってあるだけです。
差し戻しのあと、経営企画は何をするか
上乗せの指示が出たあと、経営企画部がやるのは数字を作ることではありません。コメントされた内容のとおりに各本部が進めているかを確認することです。
そのうえで、どうしても届かない本部が出てきます。そこは経営企画と相談したうえで、現実的な範囲で達成しうる数値に落とし込みます。そして次の経営会議で、なぜその水準にとどまるのかを本部が明確に説明する。
差し戻しは、数字を無理やり合わせる作業ではありません。届かないなら届かないと言えるようにして、その理由を説明できる状態にする作業です。ここを数字合わせでしのぐと、翌期の予算で必ず跳ね返ってきます。
目標値は、上から降ってこない
一点、意外に思われるかもしれないことがあります。
予算のときは、期首に目標値がセットされます。しかし3か年ローリングでは、全社の目標数値が最初に示されることはありませんでした。
長期の全社計画があり、そこへ向かう道筋として3か年を置くので、どのあたりを目指すべきかは逆算すればおのずと見えるからです。各事業部と本部は、それを意識して数字を作ってきます。
だから交通整理が要ります。明示された目標がない代わりに、暗黙の水準に届いているかどうかを、誰かが集めて確かめなければならない。それが経営企画と業績管理の仕事になります。
フォーマットを毎年改訂するとき、反対をどう通すか
4月から5月にフォーマットを作り直す、と書きました。この工程は、一年のうちで最も揉めます。
なぜ毎年変えるのか
基本は前年踏襲です。それでも手を入れるのは、理由が二つあるからです。
一つは前年の反省点。集計してみて足りなかった項目、事業部から質問が集中した箇所、集計の途中で手作業が発生した箇所。こうしたものを翌年のフォーマットに反映します。
もう一つは、その年に新しく見たいものです。実際に足したものを挙げると、キャッシュ・フローをきちんと把握したい、関係会社ごとの営業利益を見えるようにしたい、経営層が見たい特定の指標を算定できるようにしたい、といったものでした。
反対や抵抗だらけになる
これを経営企画と業績管理で織り込んで、「このようなフォーマットで行こうと思うのですが、各本部と各事業部の皆さんはどう思いますか」とすり合わせます。
反対や抵抗だらけです。
理由ははっきりしています。いつもと違うことを、余分な作業としてやらされる、と受け取られるからです。フォーマットに欄が一つ増えるということは、その欄を埋めるための数字を誰かが作るということです。関係会社ごとの営業利益が見たいと言えば、関係会社の数だけ集計の手間が増える。頼む側が思っているより、頼まれる側の作業は増えます。
そして本部側から見れば、その欄が増えて助かるのは主に全社側です。自分たちの手元が良くなる話ではない。
足した分はあるが、削れる分はしっかり削る
ここで持ち出すのは、なぜこの欄が必要かという説明ではありません。必要性なら相手も分かっています。分かったうえで、作業が増えるから嫌だと言っている。
やっていたのは、足す話と削る話を一緒に持っていくことでした。
「今期はこれを新しく追加しました。一方で、今期は不要と思われるこの項目は削っています」
削る候補は前年の運用から拾えます。誰も使わなかった欄、集計はしたが会議で一度も参照されなかった項目、他の欄から計算できてしまう項目。足す分はあるが、削れる分はしっかり削ってある。それを見せる。
これで反対がなくなるわけではありません。ただ、話の性質が変わります。この欄が要るか要らないかという議論ではなく、全体の作業量が去年より増えるのか減るのかという議論になる。前者は説得ですが、後者は交渉です。交渉なら、相手も本部に持ち帰って説明できます。
通したい欄があるなら、削る欄を先に用意する
だからフォーマットの改訂で本当に準備が要るのは、足したい欄のほうではありません。削れる欄のほうです。
これは前年の運用を見ていないと出てきません。その年に配ったフォーマットのどの欄が実際に使われたかを、集計しながら記録しておく必要がある。すり合わせが始まってから探しても間に合いません。
なお、フォーマットが各本部から全否定されるところから始まるという構造そのものについては、経営企画という部署の立ち位置の話として別の記事に書いています。
中期経営計画と予算は、どこでつながるのか
図1のカレンダーで、11月から先の欄に予算が入っていました。ここが中期経営計画と予算の接合部です。
1年目が、翌期予算のベースになる
10月の下旬から11月にかけて、3か年の計画が確定します。その3か年のうち1年目が、翌期の予算のベースになります。
だから中期経営計画が確定した直後、11月から予算の作成が始まります。3月末に翌期の予算が確定し、期が変わって4月から5月に次の中期経営計画のフォーマットを作り直す。ここで輪が閉じます。
中期経営計画と予算は、別々の仕事ではありません。同じ一つの輪の、前半と後半です。空白の月がないのは、片方が終わると片方が始まるからです。
差が説明できないと、どちらかが嘘になる
中期経営計画の1年目と、実際に組んだ翌期の予算は、金額が一致しません。8月に作った数字と、11月から3月にかけて固めた数字ですから、ずれるのが当たり前です。
問題はずれること自体ではなく、ずれた理由を言えるかどうかにあります。
経営層は両方を見ています。10月に3か年として承認した1年目の数字と、3月に承認する予算の数字。この二つが違っていて、なぜ違うのかを説明できなければ、どちらかが根拠のない数字だったことになる。中期経営計画の1年目が甘かったのか、予算で保守的に置き直したのか。そのどちらかです。
だから予算を固める段階で、中期経営計画の1年目との差分を要因別に並べておきます。市場環境の変化、投資の実行時期のずれ、前提諸元の見直し、事業側の計画変更。この分解ができていれば、差があること自体は問題になりません。分解しないまま数字だけが変わっていると、会議で必ずそこを突かれます。
投資と人員は、中期経営計画では絞らない
もう一つ、中期経営計画と予算で扱いが違うものがあります。投資と人員です。
3か年ローリングのフォーマットには、この先見込まれる投融資の案件を書く欄があります。ただし枠は決めません。どういう投資を考えているのかという情報を集めるところまでです。人員も同じで、いま見通せる範囲の増減を集めます。
枠を決めるのは予算のときです。中期経営計画の段階では、事業部が出してきた投資も人員も、基本的には絞られずに上がっていきます。
ただし無条件ではありません。理由もなく人数が大きく増えているような場合には、その必要性が検討され、突き返されることはあります。情報を集める工程だからといって、何を書いても通るわけではないということです。
中期経営計画は、対外にどう出るか
3か年ローリングそのものを対外に公表することは、私がいた会社ではありませんでした。長期の全社計画が公表されていて、3か年はそこへ向かう道筋を社内で確認するためのものだったからです。
ただし、まったく外に出ないわけでもありません。第2四半期の決算発表にあわせた経営概況の説明で、長期計画に対して進捗が良いのか悪いのかを語る場面があります。3か年の数字そのものは出さないが、その数字をもとに状況を説明するという形です。
長期の計画を持っている会社であれば、3か年ローリングを対外公表することは通常ないと思います。逆に、中期経営計画そのものを対外公表している会社では、IRや決算説明会の日程が社内の会議より強い制約になります。そして毎年3年ぶんを置き直すことと、公表した3か年との関係をどう説明するかという論点が生まれます。自社がどちらなのかで、逆算の起点が変わります。
中期経営計画のテンプレート
中期経営計画のテンプレートを探すと、出てくるのは成果物のフォーマットです。表紙があり、目次があり、現状分析のページがあり、数値計画の表がある。空欄のExcelやパワーポイントとして配られています。
これらが役に立たないとは思いません。ただ、実務で詰まるのは体裁ではありませんでした。誰が、いつ、何を、どの順で決めるかのほうです。空欄の数値計画表を手に入れても、その表を誰が埋めるのかは書いてありません。
そこで、ここまでの章で書いてきたものをそのまま3枚のシートにしました。進行管理表です。
1枚目、年間進行カレンダー
図1として載せたものです。月ごとに、経営企画と業績管理が何をするか、本部と事業部が何をするか、その月に何が確定するかを並べています。
使い方は、自社の日程を右端の記入欄に書き入れることです。並んでいる月は3月決算の一例なので、そのまま使うものではありません。順序と間隔だけを持っていってください。今年の経営会議の日程が決まった時点で、手前の日付を逆算して入れれば自社のカレンダーになります。
2枚目、役割分担表
図2として載せたものです。工程ごとに、経営企画、業績管理、本部、事業部、経営層の誰が主管で、誰が実施するかを記号で入れています。
このシートの使いどころは、埋めた結果ではなく埋める過程にあります。工程を上から見ていって、記号が一つも入らない行が出てきたら、そこが自社で誰も持っていない工程です。逆に、主管の◎が二つ並ぶ行があれば、どちらが引き取るかが決まっていない工程です。
3枚目、前提条件チェックシート
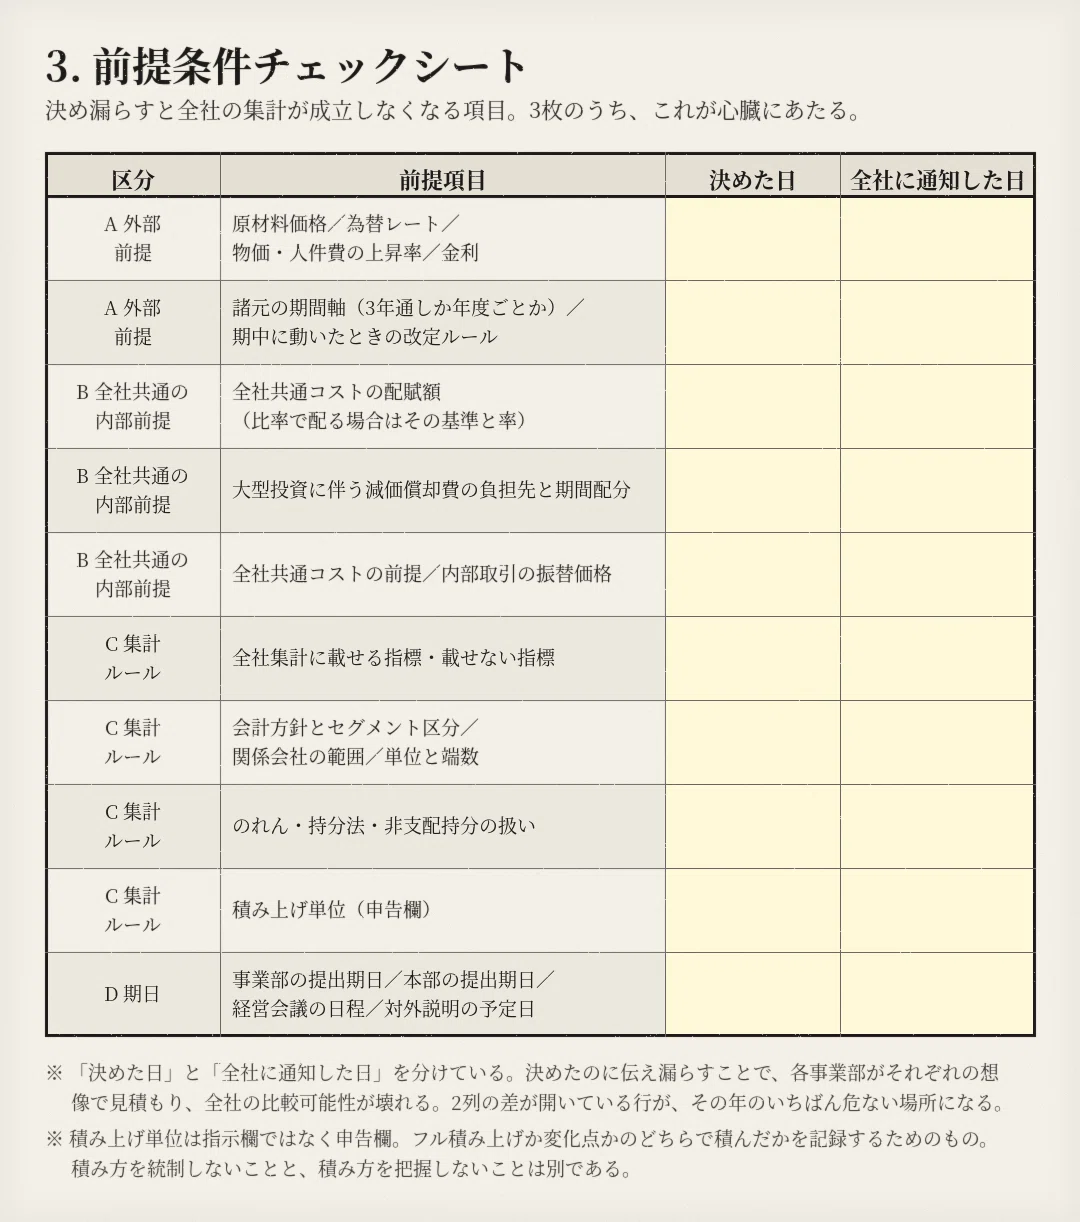
3枚のうち、世の中に見当たらないのがこれです。決め漏らすと全社の集計が成立しなくなる項目を並べ、それぞれについて「決めた日」と「全社に通知した日」を記録します。
並べてあるのは、次の項目です。
外部前提として、原材料価格、為替レート、物価と人件費の上昇率、金利、諸元の期間軸、期中に前提が動いたときの改定ルール。全社共通の内部前提として、全社共通コストの配賦額、大型投資に伴う減価償却費の負担先と期間配分、全社共通コストの前提と内部取引の振替価格。集計ルールとして、全社集計に載せる指標と載せない指標、会計方針とセグメント区分、関係会社の範囲、のれん・持分法・非支配持分の扱い、単位と端数の扱い、積み上げ単位。期日として、事業部の提出期日、本部の提出期日、経営会議の日程、対外説明の予定日。
外部前提には、もう一つ決めておくべきことがあります。3年間を通して同じ値を使うのか、年度ごとに置き直すのかです。特に3年目の為替をどう置くかは毎年議論になります。期中に前提が大きく動いたときに改定するのかどうかも、先に決めておかないと年の後半で揉めます。
積み上げ単位の欄だけは、性格が違います。ここは指示欄ではなく申告欄です。フル積み上げか変化点かのどちらで積んだのかを、事業部に書いてもらうためのものです。積み方を統制しないのと、積み方を把握しないのは別のことだからです。
「決めた日」と「全社に通知した日」の2列を分けた理由は、前の章に書いたとおりです。あの年の失敗は、決めていなかったから起きたのではありません。決めた額を伝えなかったから起きました。決定の欄だけを持っていても同じことが起きます。2列が揃って初めて、前提が配り終わったと言えます。
数字を受け取る側の方へ
ここまでは、フォーマットと前提を配る側の話でした。読んでくださっている方の中には、事業部で数字を作って出す側の方もいると思います。
その場合、3枚目のシートは本部への質問リストとして使えます。
今年の諸元はどの値で置くのか。全社共通コストはいくら振られるのか。決まっているならいつ降りてくるのか。関係会社はどこまで含めるのか。積み上げ単位は指定があるのか。これを期初のうちに本部へ投げておけば、後半になって前提の差し替えが降ってくる事故を、かなりの確率で防げます。
この記事に書いた失敗は、配る側の失敗です。ただ、割を食ったのは受け取る側でした。受け取る側から前提を取りにいくことは、配る側が思っている以上に効きます。
ダウンロード
3枚をまとめたExcelファイルは、ブログのほうに置いてあります。1枚目が年間進行カレンダー、2枚目が役割分担表、3枚目が前提条件チェックシートで、使い方の説明を足した4シート構成です。メールアドレスの登録は不要で、記入例も1行ずつ入れてあります。
各シートが何を防ぐためのものかという説明も含めて、ブログ側に置きました。
3枚はブログ側に置いています。ExcelとPDFの二種類があるので、スマートフォンの方はPDFのほうが開きやすいはずです。
会社ごとに層の数も部署の呼び方も違うので、そのままの形で使えるとは限りません。ただ、自社の進め方を書き出すときの下敷きにはなるはずです。埋めてみて空いた欄があれば、そこが今年つまずく場所です。
この記事を書いたのは、監査法人で十数年を過ごしたあと、上場企業の経営企画・経理の現場に移った会計士です。「やる前に、調べる。」をテーマに、監査と事業会社の両側から見た景色を書いています。
あわせて読みたい
経営企画にいた頃、同じ部署なのに行き先が分かれるのを見ていた
この記事のもとになった版は、ブログに置いています。
