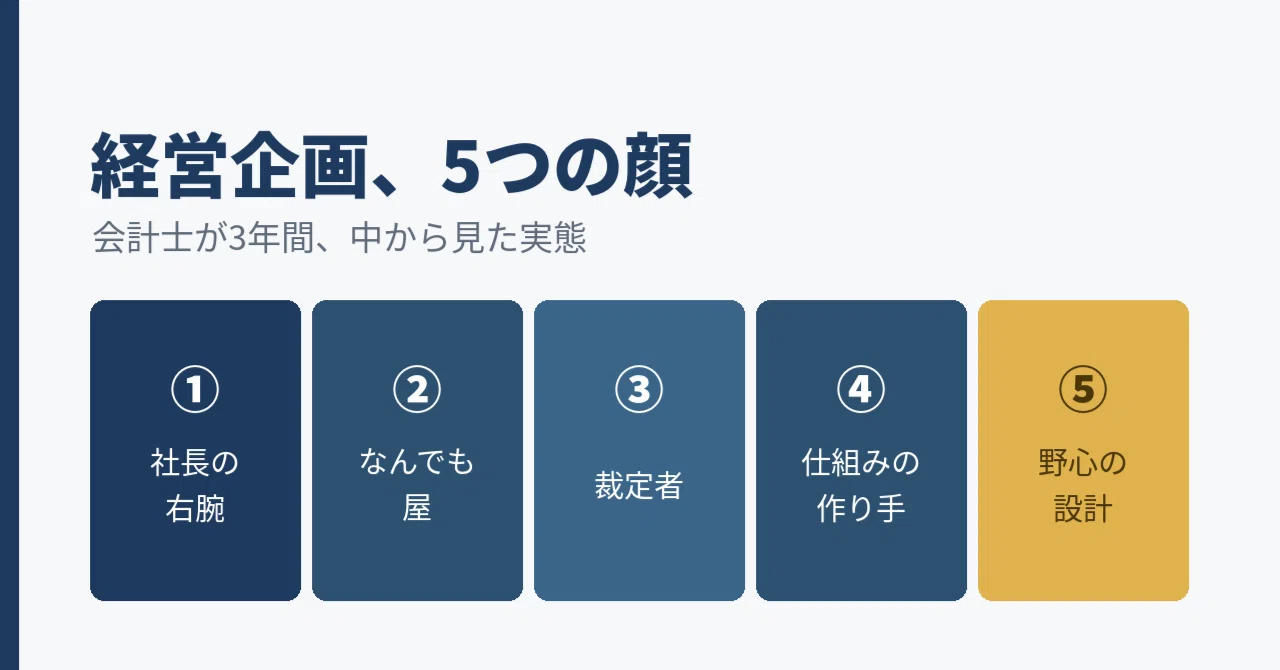
経営企画に転職する前に知っておきたかった、5つの顔 — 会計士が3年間、中から見た実態

「経営企画って、すごくキラキラしていて会社をリードする花形な部署というイメージがありますが、結局なにをする部署なんですか?」。なんかカッコいいなぁ、という憧れはあるものの、監査法人にいた頃の私は、この質問にまともに答えられませんでした。
財務諸表の数字ならそれなりに理解できました。連結も、税効果も、減損も、きちんと説明できる自信はありました。でも、その数字を作っている会社の中で「経営企画」と呼ばれる人たちが日々なにをしているのかは、まったく見えていなかったのです。監査としてクライアントにお邪魔する日々の中で存在は認識していましたが、なんとなく「会社経営の戦略を立てている花形部署」というイメージだけがありました。
私は2005年に会計士試験に合格して大手監査法人に入所し、東証一部上場企業の監査を主査まで担当しました。2019年に事業会社へ転職し、そこの経営企画部に約3年間在籍していました。中に入ってわかったのは、経営企画はひとことで定義できる仕事ではない、ということです。ひとつの部署なのに、見る角度によって顔がまるで変わる。私が数えたところ、少なくとも5つの顔がありました。
この記事は「経営企画とは○○です」と一行で定義する記事ではありません。むしろ、一行で定義できないことそのものを書きます。そして最後に、これから事業会社の経営企画を狙う会計士の方が、「よし!転職するぞ」と決める前、つまり「やる前に」、自分が入ろうとしている経営企画がどの顔を持つ部署なのかを見抜く方法まで、持って帰ってもらえるようにします。
経営企画は、外から見えない職種である
経営企画が何をしているのか外から見えにくいのには、はっきりした理由が二つあると考えています。
ひとつは、会社ごとに役割が違いすぎることです。ある会社の経営企画は社長直結のシンクタンクのように動き、別の会社の経営企画は各事業部の調整係に近い。同じ「経営企画部」という看板でも、中身は会社の数だけあると言っていい。だから「経営企画とは何か」を一義的に語ろうとすると、途端に説明できなくなってしまうのです。
もうひとつ、これが核心なのですが、ひとつの仕事に複数の顔が「同時に」乗るからです。たとえば全社を巻き込むような大きめの案件がひとつ走ると、その中で「経営層の代わりに調べ尽くす顔」「他がやらない部分を引き取る顔」「もめている部門の間に割って入る顔」が、別々の仕事としてではなく、ひとつの案件の中に折り重なって現れます。外から見ると一枚の絵にならない。だから「で、経営企画って結局なにしてるの?」という問いに、誰もうまく答えられなくなってしまうのです。
そこでこの記事では、経営企画を5つの顔に分解してご説明します。ただし最初にお断りしておきたいことがあります。これは5つの別々の仕事ではなく、ひとつの仕事に重なって現れる5つの様相だということです。そしてもうひとつ。各顔の説明では、冒頭に「この顔が成り立つ理由は何になるのか」を記載しておきます。ここで言う「この顔が成り立つ理由」とは、その顔がなぜ社内で通用するのか、という根っこのことです。この理由が5つとも違う。これが、経営企画という仕事の正体に一番近い理解だと、私は3年経営企画部で仕事をした結果として思っています。
顔①——社長の右腕(経営層の思考の代行)
この顔が成り立つ理由は、調べ切ったという事実です。
経営企画の顔のうち、いちばん想像しやすいのがこれだと思います。社長の右腕、つまり経営層の頭の中を先回りする役です。
ただ、「右腕」と聞いて思い浮かべる華やかな参謀像とは、実態がだいぶ違いました。やっていることの大半は、愚直に、地味に調べ上げることです。
たとえば、経済環境が大きく動いたとき。外部の情報源にあたって全社への影響を整理し、同時に社内の関係部署にヒアリングをして回り、その結果を経営層が集まる場に上げる。あるいは、どこかの会社の○○事業が売られるみたいだぞ、という買収観測が流れてきたとき。その噂の真偽を確かめるべく外部情報へアプローチしたり、もし本当だったときに自社はどのように動くべきか、もし自社が取り込んだ場合にどのような相乗効果があるのか、他社が獲得した場合の自社への影響などなど複数パターンを検討し、買収するならざっくりいくらか、というところまで詰めて報告する。さらに、将来効いてくる外部コスト、つまりいずれ経営に重くのしかかってくる類の論点を、誰にも聞かれていないうちに調べておく。聞かれてから慌てるのではなく、聞かれた瞬間に答えられる状態を作っておく。この「危険予知」が、右腕の仕事のかなりの部分を占めます。
この顔の本質を、私はある時こう理解しました。正解がない世界なので、最後はもう一段、これ以上は出てこないというところまで調べて、練り上げる。そこまでやったものが、最終的に会社の答えになる。正解が用意されていないからこそ、調べ切った人の案がそのままその会社の正解になるのだなぁ、と。
だから、この顔が成り立つ理由は、調べ切ったという事実そのものです。華やかさではなく、誰よりも深く調べたという事実が、右腕を右腕たらしめます。
顔②——なんでも屋(他部署がやらない仕事を引き受ける)
この顔が成り立つ理由は、やる人がいないという空白です。
「経営企画」と聞いて、会社の先頭で旗を振る花形を思い浮かべる人は多いと思います。私もそうでした。実際に入って驚いたのは、その逆の側面の方が、むしろ大きかったことです。
経営企画は、どの部署の持ち場でもない仕事の受け皿になります。先陣を切るというより、宙に浮いた仕事を拾い、各事業のフォローに回る。これが日常のかなりの割合を占めていました。
たとえば、行政から会社全体に関する調査依頼が来る。規模、人員、製品、生産能力。会社をまるごと束ねた数字を出さなければならないのに、それを集めてまとめる持ち場はどこにもない。だから経営企画が取りまとめる。あるいは、ある製品から撤退するとき、そこにぶら下がっていた製造コスト、いわゆる減価償却費などの固定費が宙に浮く。その費用を結局どの事業が背負うのか、という調整も降りてくる。
ここで会計士の方に響くであろう対比をひとつ。監査法人にいた頃、数字がわからなければ会社に聞けばよかった。聞けば出てきました。事業会社の経営企画では、気になった数字は自分で探しに行きます。誰も用意してくれていない。あまりにも当たり前のことなのですが、この違いは、私にとって転職して最初にこたえた部分でした。それはもうかなり大変。
ひとつ、うまくいかなかった話も書いておきます。グローバルに製品を売る製造業で、ある税務上の最適化の余地を全社で洗い出そうとしたことがありました。結果から言うと、頓挫しました。理由は能力でも理屈でもなく、社内のどこに何があり誰に聞けば動くのか、という見えない人脈を私がまだ持っていなかったことです。なんでも屋は、社内人脈という見えない資産がないと、いい仕事ができない。これは別の機会に、もう少し掘り下げて書きます。
この顔が成り立つ理由は、やる人がいないという空白です。空白があるから呼ばれる。そういう顔です。
顔③——費用と責任の押し付け合いに、割って入る役
この顔が成り立つ理由は、第三者であること、そして社長の威です。
三つ目の顔は、見出しの言葉どおりです。費用と責任の押し付け合いに、割って入る。調整役という言葉で語られがちですが、実際は通訳でも橋渡しでもありません。裁定者です。レフェリーと言ってもいい。
二つ目の「なんでも屋」と、ここははっきり線が引けます。なんでも屋が引き取るのは、どの部署の利益にも直接ぶつからない「面倒」です。誰も損しないけれど、誰の持ち場でもない仕事。一方この三つ目が割って入るのは、当事者同士では構造的に絶対にまとまらない案件です。どちらが折れても自部門の数字が痛む。だから当事者だけでは決着しない。そこに、第三者の立場と、経営層の意向を背負って、割って入る。
いちばん生々しいのは、社内の部門間の取引価格を決める場面でした。事業部ごとに利益責任を負っている管理会計でしたので、ある部門で作った製品を別の部門へ渡すとき、その値段をいくらにするか。会計士の感覚だと、振替価格は理論で機械的に決まりそうなものです。ところが実際は違いました。もう理屈抜きの感情論になってしまいます。各部門の言い分を順番に聞き、「前期はあなたの部門がプラスになっていたのだから、今期は相手部門に有利な条件にしてあげてください」という、人間くさいバランスの中で落とし所を作る。理屈の問題ではなく、顔を立て合う交渉になります。監査ではこれらの金額はすでに決まっていて、なんなら連結で相殺されるから影響なし、と考えてしまいますが、各部にとっては死活問題なのです。
似た構図は、工場の統廃合でも起きます。撤退する事業や、止まった設備にぶら下がる固定費を、存続するどの事業が背負うのか。全社にとっての最適と、各部門にとっての最適が、真正面からぶつかります。もうまさに原価計算の勉強で出てきたサブオプティマイゼーション問題ですね。
そして裁定して終わりではありません。当事者のところへ何度も足を運び、「なぜそうしてもらわないと、全社が困るのか」をかみ砕いて説明しに行く。割って入るだけでは人は動かない。動かない人をどう動かすかは、それ自体が大きなテーマなので、また別に書きます。
この顔が成り立つ理由は、第三者であることと、社長の威です。当事者ではない立場と、経営層を背負っているという事実。その二つがなければ、押し付け合いの真ん中には立てません。
顔④——「自分にしか作れない仕組み」を引き取る
この顔が成り立つ理由は、その人にしかできないという代替不能性です。
四つ目は、二つ目の「なんでも屋」とよく似ていて、しかし本質がまったく違う顔です。違いは一語で言えます。引き受けるか、作り切るか。
なんでも屋が引き取るのは、降ってくる面倒でした。誰の得意でもないけれど、やる人がいないから受ける。四つ目が引き取るのは、会社にとって重要なのに、やり切れる知識を持つ人がいなくて止まっている仕組みです。
私の場合、それは会計まわりの仕組みづくりでした。周りは、技術畑のスペシャリストや、博士号を持って研究の世界から来た人ばかり。経理まわりは、私がやらないと進まない領域でした。やる必要があるとみんな分かっている。機運もある。でも、その領域をやり切れる知識を持った人間が、私しかいなかった。だから引き取って、構造ごと作り切る。たとえば、必要性は誰もが認めているのに担い手がいなくて止まっていた社内の仕組みを、ゼロから設計して回るところまで持っていく、というような仕事です。
正直に書くと、これを「能動的な仕事」と呼んでいいのか、私は書きながら少し自信がなくなりました。自分から旗を立てた、という英雄的な話ではないんです。止まっていたものを、たまたまそれをやり切れる人間が私だったから引き取った。それが、いちばん正直な表現です。でも、この「引き取って作り切る」が、経営企画の中で会計士がいちばん代えのきかない存在になれる場所でもありました。
線引きもありました。同じ会計まわりでも、工場の原価計算には踏み込みませんでした。配賦やシステム上の細かい計算は、長年それを担ってきたベテランの領域です。専門外にまで手を伸ばさず、そこは専門家を巻き込む。何でも自分で抱えないという節度も、この顔の一部です。
この顔が成り立つ理由は、その人にしかできないという代替不能性です。やる人がいないのではなく、やり切れるのが自分しかいない。似て非なる、その一点が顔②と顔④を分けます。
顔⑤——全社方針を出す(会社の野心の水準を設計する)
この顔が成り立つ理由は、意思決定そのものを設計できることです。いわば、会社の野心の値決め。
五つ目が、いちばん誤解されやすい顔です。正直に書くと、私自身がいちばん誤解していました。
最初、私はこの顔を「社長が決めたことを、経営企画がきれいな文章にして全社に配る役」だと思っていました。言語化係、清書係のようなものだと。違いました。
実体はこうです。経営層に「討議させる」ための場と、たたき台を設計する。討議を回す。出てきた結論を、全社が納得して動く合意に変える。決まったことを配るのではなく、決まる過程そのものを設計するのが、この顔です。
そして、ここがこの記事でいちばんお伝えしたいところなのですが。経営企画は、各事業部から上がってきた数字を足し上げる集計係ではありません。むしろ逆です。
事業部や本部は、構造的に「達成できる範囲の、低めの目標」を出してきます。当然です。達成できなければ自分たちの評価に響くからです。そのまま足し上げたら、会社全体の計画は、誰も背伸びしない無難な数字の合計になってしまう。そこで経営企画は、各本部が数字を出してくるより前に、「全社としてはここに着地させる」というガイドラインを先に決めます。そして上がってきた低めの数字を、そのガイドラインに向けて引き上げていく。
つまり経営企画は、会社がどこまで背伸びするかという、野心の水準そのものを設計しているんです。しかも、頭ごなしに「もっと上げろ」と言うのではなく、討議の場を設計し、なぜその水準なのかを納得させながら、全社の合意に変えていく。数字より先に、「どんなストーリーで全社を動かすか」を考えている。
進め方は、おおまかに四段階のループでした。経営企画の中で方針案を複数つくる。討議の場を設計し、判断できる材料を用意する。出てきた意見を拾い、案に練り込み直す。もう一度討議にかけ、合意になったところで全社に展開する。これを毎年、回していました。
一つ目の「社長の右腕」と混同されがちですが、別物です。右腕は、経営層が気にしている案件を調べ上げて報告する顔。向いているのは、経営層のほうです。五つ目は、複数の案を作り、討議を設計し、出た方針を全社へ下ろしていく顔。こちらが向いているのは、全社のほうです。調べて上げるのが①、設計して下ろすのが⑤。私の中でも、この二つは最初から別の顔として感じていました。
この顔が成り立つ理由は、意思決定そのものを設計できることです。会社の野心を、どの水準で値決めするか。それを設計できることが、この顔の正体です。
なお、毎年回るこの中期計画とは別に、十年先の旗を一度作り込む「長期経営計画」という仕事があります。サイクルも気合の入り方もまったく違うその工程は、別の記事で着手から発表まで時系列で書きました。
長期経営計画は、こうやって作られた — 会計士が中から見た「決めきれないものを決める」工程|調べる会計士
5つの顔をすべて持つ会社は少ない。だから「自分の会社の経営企画」を確かめる
ここまで五つの顔を見てきましたが、ひとつ大事なことを言っておきます。この五つを全部そろえて持っている経営企画は、実はそれほど多くありません。会社によって、濃く出る顔と、ほとんど出ない顔があります。
だからこそ、転職を「やる前に」、つまり応募を決める前に、できれば内定をもらう前に、自分が入ろうとしている経営企画がどの顔を持つ部署なのかを確かめておいたほうがいい。これは面接の場で、わりと自然に聞けます。私が会計士の方に勧めたい質問は、三つです。
ひとつ目。「御社では、経営企画と事業部だと、どちらが強いですか?」。返ってくる答えで、部署の性格がかなり読めます。「経営企画が強い」と言われたら、トップダウンが効く会社で、①の右腕と⑤の野心設計が前面に出ているタイプ。「事業部のほうが強い」と言われたら、経営企画は事業に伴走する型で、②のなんでも屋と③の裁定者の顔が濃くなります。どちらが良い悪いではなく、自分がどちらで力を出せるかの問題です。
二つ目。「経営企画に、経理や会計のバックグラウンドの人はいますか?」。すでに大勢いる、と言われたら、会計士・経理出身というあなたの希少性は、その部署では薄まります。逆に、いない、あるいは少人数だと言われたら、持っている力以上のことを求められる。それはきつい反面、④の「自分にしか作れない仕組みを引き取る」顔が回ってくる、ということです。会計士にとっては、後者のほうが代えのきかない存在になれる確率が高い。
三つ目。「経営企画って、入るのは難しい部署ですか?」。「うちのエリートが集まる部署だよ」という空気で返ってきたら、①と⑤が強い会社。「いや、わりと誰でも行けるよ」と返ってきたら、②のなんでも屋の色が濃い可能性が高い。これも雑談のように聞けます。
なぜこの三つかというと、会計士が経営企画で活きるかどうかは、①④⑤の顔がその部署にあるかにかかっているからです。①④⑤がない経営企画に入ると、会計士は調べ切る力も専門性も野心の設計も発揮しにくく、作業者として終わってしまうおそれがあります。逆に①④⑤がある経営企画なら、調べ切る力、専門性での代替不能性、野心の値決め。会計士が持ち込めるものが、そのまま武器になります。
監査法人にいた頃の私に、この五つの顔を一枚の紙にして渡せたら、転職の意思決定はずいぶん変わっていたと思います。当時の私は「戦略を立てる花形のカッコいい部署」というイメージひとつで、中身を確かめずに飛び込みました。結果的には合っていましたが、それは運がよかっただけです。
最後に、正直なことを書いておきます。①④⑤がそろった経営企画は会計士にとって最高の場所ですが、そういう部署には、たいてい同じように会計や数字に強い人が他にもいます。彼らは心強い味方になると同時に、社内での競合にもなります。経営企画は、入れば安泰の場所ではありません。それでも私は、会計士がいちばん化ける場所のひとつだと思っています。
この記事では「経営企画とは何か」を5つの顔で見ました。次は、この中の③や⑤で何度も出てきた「動かない人をどう動かすか」という心理戦の部分と、会計士が経営企画で最初にぶつかる「言葉が通じない」という壁について、続けて書いていきます。
