【3パターン自動比較シート付き】40代独身のサイドFIRE資金シミュレーション|生活費・働く金額・開始年齢を変えて現実案を選ぶ

この記事の本文は最後まで無料で読めます。
有料部分は、記事内で紹介している計算を自分の数字で試せるスプレッドシート「サイドFIRE資金シミュレーター.xlsx」のダウンロード部分です。
考え方だけ知りたい方は、そのまま無料で読んでください。
生活費・働く金額・開始年齢などを変えながら、自分の3案を実際に比較したい方は付属シートを使えます。
サイドFIREの設計図を一度作ると、漠然としていた目標がかなり具体的になります。
私の場合、現在の条件から次の数字を置きました。
サイドFIRE後の生活費:月20万円
サイドFIRE後の労働収入:月7万円
必要運用資産:3,900万円
生活防衛資金などの現金目標:580万円
総目標資産:4,480万円
サイドFIRE開始目標:52歳前後
現在の長期運用資産、毎年の投資額、退職金の見込みを入れると、52歳時点の見込み総資産は約4,602万円になりました。
総目標資産4,480万円に対して、約122万円上回る試算です。
数字だけを見ると、届く可能性はあります。
ただ、この結果を見て次に気になったのは、
「条件が少し変わっても、本当に届くのか」
ということでした。
生活費が月2万円増えたらどうなるのか。
52歳以降の労働収入が、月7万円ではなく3万円少なくなったらどうなるのか。
想定利回りが4%ではなく2%だったらどうなるのか。
退職金が見込みより少なかったらどうなるのか。
一つの条件だけで作った設計図は、その条件が崩れると結果も大きく変わります。
そこで、この記事では一つの数字を正解にするのではなく、
安全を優先する案
現在の生活とのバランスを取る現実案
生活費と働き方を変えて開始を早める案
の3つを比較します。
さらに、付属の自動計算スプレッドシートを使い、
生活費と労働収入の組み合わせ
家賃や車などの固定費を見直した効果
準備期間中の副収入を投資した効果
利回り低下や生活費増加へのストレステスト
まで確認します。
読み終えたときのゴールは、シミュレーション表を眺めることではありません。
「自分が採用する案と、見直す条件が決まっていること」です。
この記事で比較できる3つの案
私の現在の数字を使って、3つの案を仮置きすると次のようになりました。
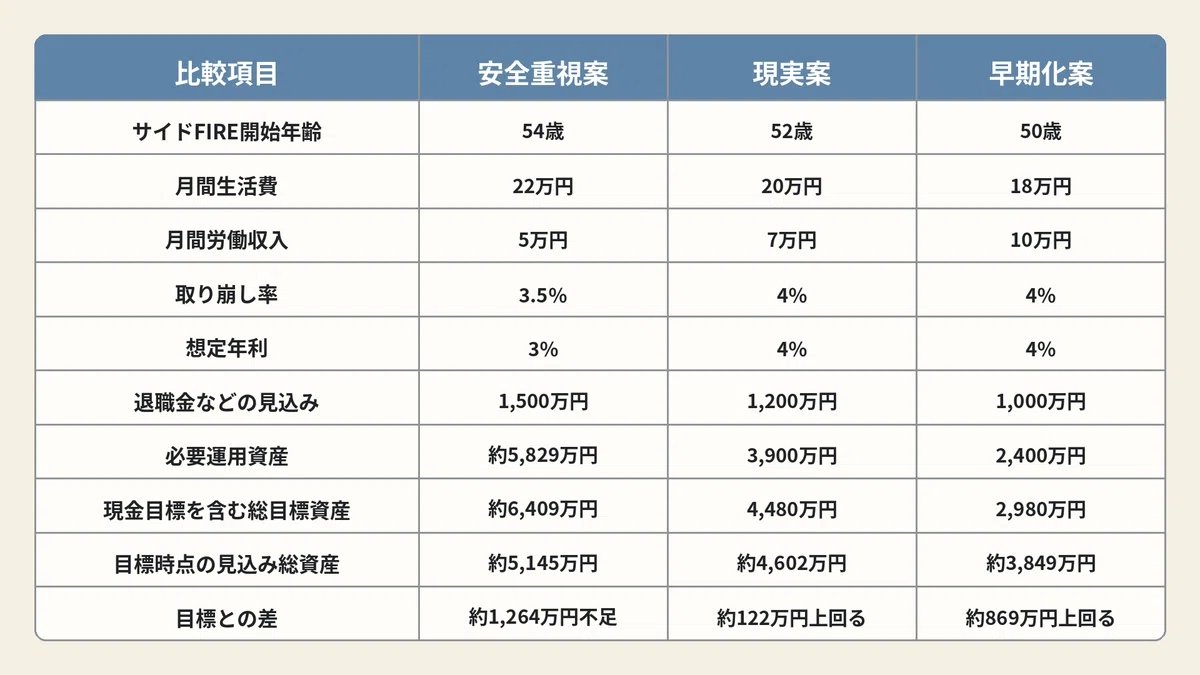
この比較には、次の共通条件を使っています。
計画上の現在年齢:40歳
現在の長期運用資産:660万円
給与からの投資:月6万円
賞与からの投資:年80万円
現金目標:580万円
安全重視案は、生活費を高め、労働収入と取り崩し率を低めに置いています。
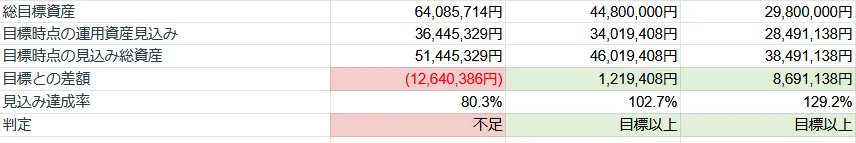
そのため、開始を54歳まで遅らせても、現在の積立条件では約1,264万円不足します。
一方、早期化案は、生活費を18万円へ下げ、月10万円働く前提です。
目標資産は軽くなりますが、生活費と働き方の両方について、実現性を確かめなければなりません。
つまり、
数字上の余裕が大きい案が、必ずしも自分にとって楽な案とは限らない
ということです。
付属スプレッドシートに入っているもの
この記事には、次のシートをまとめたスプレッドシートを付けています。
はじめに
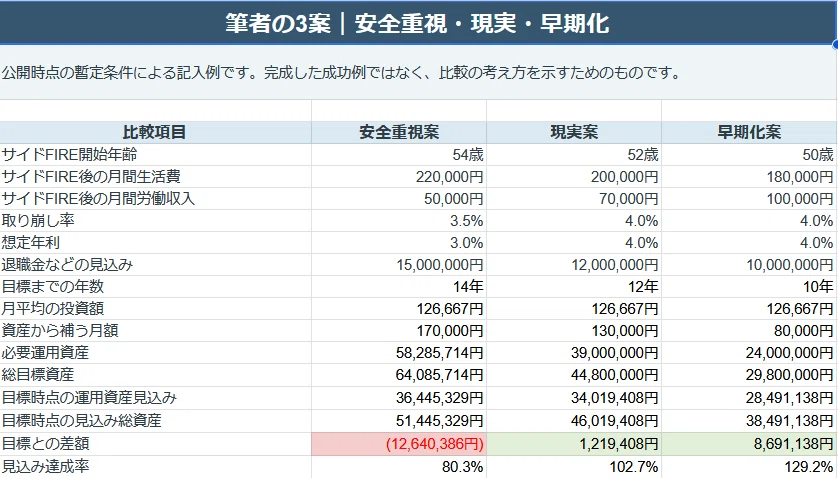
入力順、色の見方、注意点を確認します。筆者の3案
私の暫定条件を使った、安全重視案・現実案・早期化案の記入例です。基準条件
現在年齢、現在資産、毎月の積立、賞与投資、準備期間中の副収入、現金目標などを入力します。3案比較
3つの案について、生活費、労働収入、開始年齢、取り崩し率、想定年利、退職金などを変えて比較します。生活費×労働収入
月の生活費と、サイドFIRE後に残す労働収入の組み合わせから必要運用資産を一覧表示します。固定費インパクト
家賃、車、保険、通信費などを見直した場合、必要運用資産がいくら下がるかを計算します。準備中の副収入効果
会社員のうちに得た副収入を投資すると、目標時点の資産がいくら増えるかを計算します。ストレステスト
利回り低下、生活費増加、労働収入減少、退職金減少、積立停止を試します。最終判断
採用する案と、実行前に確認する条件を1枚にまとめます。
「筆者の3案」には私の記入例が入っています。
購入者が入力するシートの黄色いセルは空欄です。
自分の数字を入れると、計算結果が自動で反映されます。
「サイドFIRE設計図」との違い
「サイドFIRE設計図」では、自分の生活費、労働収入、必要運用資産、現金準備、目標時期を一つの案にまとめます。
この記事で行うのは、その基本設計を作り直すことではありません。
条件を変えた3つの案を並べ、どの案なら実行できるかを比較することです。
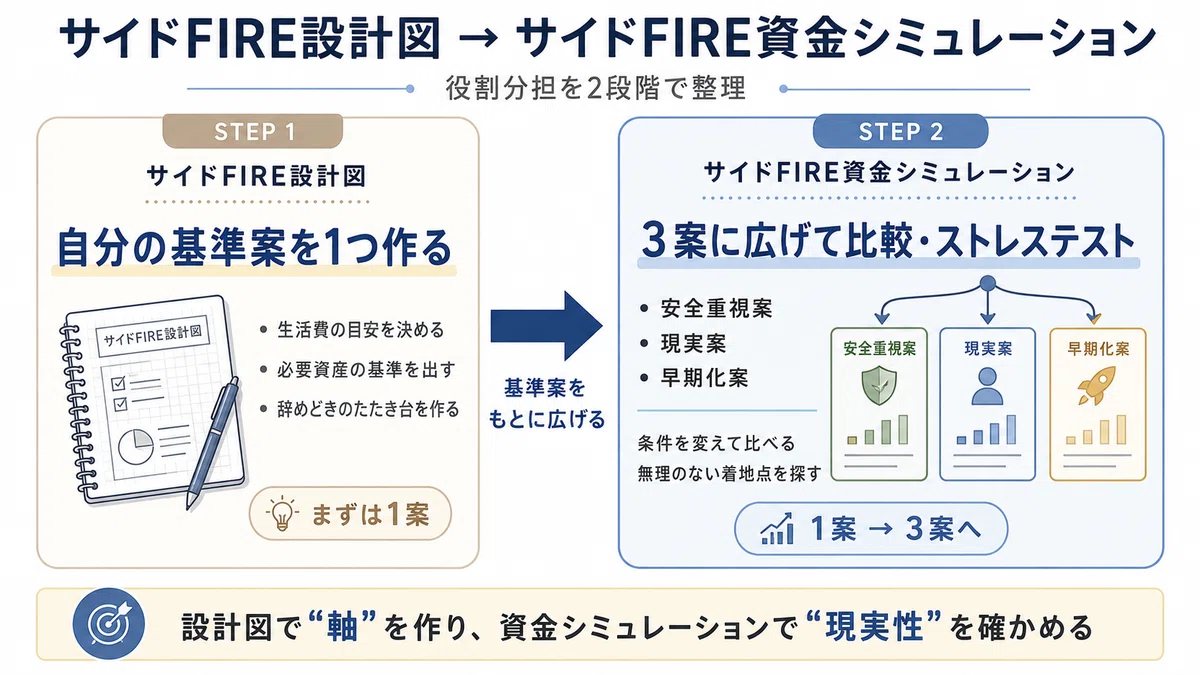
サイドFIRE設計図:自分の基準案を一つ作る
サイドFIRE資金シミュレーション:基準案を変化させ、比較・検証する
という役割分担です。
まだ自分の基本設計ができていない場合は、有料#1から進めると入力しやすくなります。
ただし、この有料#2だけでも使えるように、基準条件の入力欄はすべて用意しています。
この記事とシミュレーターが向いている人
次のどれかに当てはまる人を想定しています。
必要資産を計算したが、本当にその条件でよいか不安
生活費をどこまで下げれば、開始時期を早められるか知りたい
サイドFIRE後に月いくら働くのが現実的か比較したい
家賃や車を見直す効果を必要資産で確認したい
副業収入を今から投資すると、どれほど効くか知りたい
利回りや退職金が想定を下回った場合も確認したい
一つの楽観的なシミュレーションだけで判断したくない
反対に、次のような人には向いていません。
投資商品の値上がりを予測したい人
短期間で資産を何倍にもする方法を探している人
一つの数字を絶対的な正解として知りたい人
自分の生活費や働き方を一切変えるつもりがない人
この記事は、将来を正確に当てるためのものではありません。
条件が変わったときの影響を先に確認し、自分が受け入れられる案を選ぶためのものです。
一つの数字を正解にするのではなく、条件が崩れても続けられる案を探します。
STEP0|最初に付属スプレッドシートを開く
このSTEPで開くシート:はじめに
購入済みの方は、付属ファイル「サイドFIRE資金シミュレーター.xlsx」を開き、本文を読みながら自分の数字を入力してみてください。
まだ購入していない方も、この記事の本文は最後まで無料で読めます。以下では、私自身の数字を使いながら、3案の作り方と比較の考え方を紹介します。
同じ比較を自分の生活費・資産・働き方で行いたい場合は、付属シミュレーターに数字を入れると自動で計算できます。
入力の順番は次のとおりです。
「筆者の3案」で完成イメージを見る
「基準条件」に現在の数字を入力する
「3案比較」に3つの条件を入力する
感応度表、固定費、副収入、ストレステストを確認する
「最終判断」で採用案を決める
黄色のセルが入力欄です。
青い文字は、自分で入力・変更する数字です。
緑の文字は、ほかのシートから自動で参照している数字です。
黒い文字は計算結果です。
最初から正確な数字を揃える必要はありません。
まずは概算で3案を作り、差が大きく出た項目だけを後から詳しく確認してください。
STEP1|現在地となる基準条件を入力する
このSTEPで開くシート:基準条件
最初に、自分の現在地を入力します。
主な入力項目は次のとおりです。
計画上の現在年齢
現在の長期運用資産
給与から毎月投資する金額
賞与から年間投資する金額
準備期間中の副収入から投資する金額
生活防衛資金などの現金目標
ここで、二つの収入を分けています。
準備期間中の副収入から投資する金額
会社員として働いている間に得る副業収入のうち、毎月いくらを投資へ回すかを入力します。
副収入の総額ではありません。
たとえば副収入が月5万円あり、そのうち月2万円を投資する場合は「2万円」と入力します。
この金額を投資に回すと、目標時点の運用資産を増やす効果があります。
サイドFIRE後の労働収入
こちらは「3案比較」シートで、安全重視案・現実案・早期化案ごとに入力します。
会社員を辞めた後に、短時間労働や副業などで得る収入です。
これは資産から取り崩す金額を減らし、必要運用資産を下げる効果があります。
同じ「副収入」でも、設計への効き方は違います。
付属シートでは、この二つを分けて入力します。
STEP2|安全重視案を作る
このSTEPで開くシート:3案比較(安全重視案を入力)
安全重視案では、楽観的な条件を置きすぎないようにします。
たとえば、次のような考え方です。
生活費は現在に近い金額を置く
サイドFIRE後の労働収入は低めに置く
取り崩し率は3〜3.5%にする
想定年利を低めにする
開始年齢を少し遅らせる
退職金を満額で見込まない
私の記入例では、
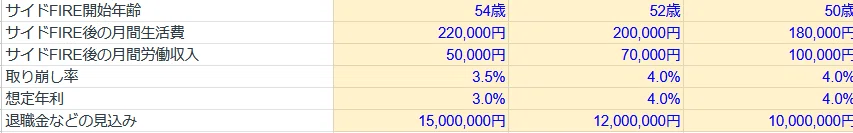
開始年齢:54歳
生活費:月22万円
労働収入:月5万円
取り崩し率:3.5%
想定年利:3%
退職金など:1,500万円
としました。
この場合、資産で補う金額は月17万円です。
必要運用資産は約5,829万円、現金目標580万円を加えた総目標資産は約6,409万円になります。
目標時点の見込み総資産は約5,145万円で、約1,264万円不足する試算です。
安全な条件を置いた結果、現在の積立計画では届かないことが分かります。
これは失敗ではありません。
安全重視案を採用するなら、
積立額を増やす
開始年齢をさらに遅らせる
生活費を少し下げる
労働収入を少し増やす
など、どの条件を動かす必要があるかが見えます。
STEP3|現実案を作る
このSTEPで開くシート:3案比較(現実案を入力)
現実案では、現在の生活と、目指したい働き方の中間を置きます。
私の記入例は次のとおりです。
開始年齢:52歳
生活費:月20万円
労働収入:月7万円
取り崩し率:4%
想定年利:4%
退職金など:1,200万円
資産で補う金額は月13万円です。
必要運用資産は3,900万円、現金目標を加えた総目標資産は4,480万円になります。
目標時点の見込み総資産は約4,602万円で、約122万円上回る試算です。
ただし、余裕は大きくありません。
年間投資額を継続できるか
月20万円で無理なく暮らせるか
月7万円の労働収入を得られるか
退職金の見込みが大きく下がらないか
を今後も確認する必要があります。
現実案は、数字上は届いていても、条件の検証が必要な案です。
STEP4|早期化案を作る
このSTEPで開くシート:3案比較(早期化案を入力)
早期化案では、開始年齢を前倒しする代わりに、生活費と労働収入を動かします。
私の記入例では、
開始年齢:50歳
生活費:月18万円
労働収入:月10万円
取り崩し率:4%
想定年利:4%
退職金など:1,000万円
としました。
資産で補う金額は月8万円です。
必要運用資産は2,400万円、現金目標を加えた総目標資産は2,980万円です。
目標時点の見込み総資産は約3,849万円で、約869万円上回ります。
数字上は、現実案より余裕があります。
ただし、この案が成立するには、
現在22万円前後の生活費を18万円まで下げる
50歳以降も月10万円の労働収入を得る
退職時期を早めても退職金などを確保する
必要があります。
資産額が軽いからといって、実行が簡単とは限りません。
早期化案で大事なのは、
お金の余裕ではなく、生活費と働き方の条件を本当に続けられるか
です。
STEP5|生活費と労働収入の組み合わせを見る
このSTEPで開くシート:生活費×労働収入
必要運用資産を大きく動かすのは、生活費とサイドFIRE後の労働収入です。
付属シートでは、
生活費:月15万円、18万円、20万円、22万円、25万円
労働収入:月0円、3万円、5万円、7万円、10万円
を組み合わせて、必要運用資産を一覧表示します。
4%を目安にした場合、たとえば次のようになります。
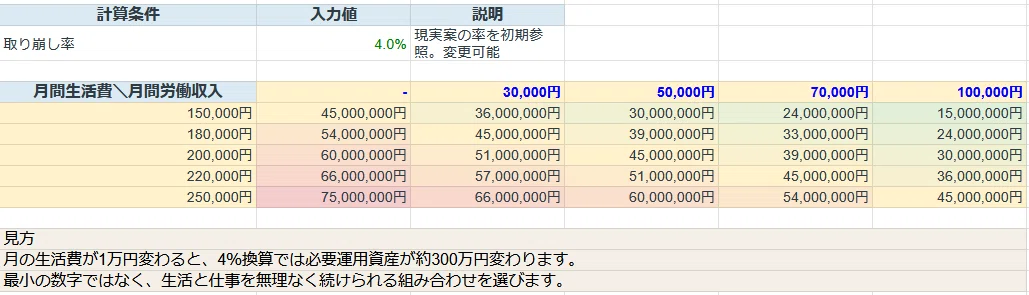
月の生活費が1万円変わると、4%換算では必要運用資産が約300万円変わります。
労働収入も同じです。
月3万円の労働収入は、必要運用資産を約900万円下げます。
ただし、生活費を削りすぎたり、労働収入を高く見積もりすぎたりすると、数字は軽くても実行できない設計になります。
一覧表は、最も小さい数字を探すためではありません。
自分が無理なく続けられる組み合わせを探すために使います。
STEP6|固定費を見直す効果を確認する
このSTEPで開くシート:固定費インパクト
生活費を動かすとき、細かな節約よりも影響が大きいのは固定費です。
付属シートでは、次の項目について現在額と見直し後の金額を入力します。
住居費
車関連費
保険料
通信費
その他の固定費
4%を目安にすると、
月1万円の削減:必要運用資産が約300万円下がる
月2万円の削減:必要運用資産が約600万円下がる
月3万円の削減:必要運用資産が約900万円下がる
ことになります。
私自身の数字を仮入力してみると、
月間削減額:2万2,600円
年間削減額:27万1,200円
4%換算で必要運用資産を軽くできる額:約678万円
という結果になりました。
一つひとつは数千円でも、合計すると必要資産への影響はかなり大きくなります。
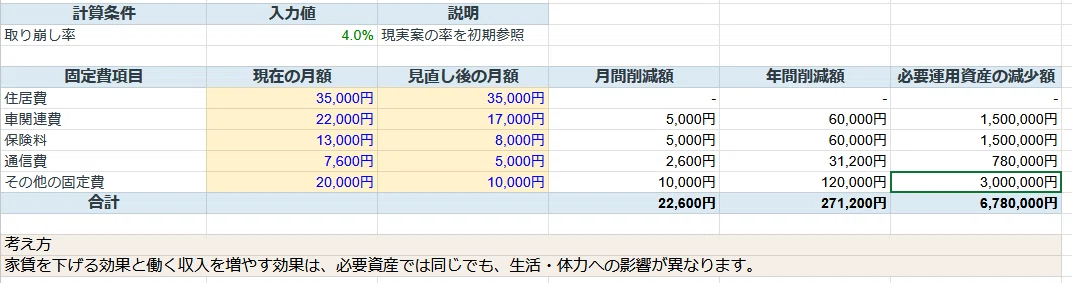
たとえば、家賃を月2万円下げる効果と、サイドFIRE後に月2万円働く効果は、必要運用資産だけを見れば同じ約600万円です。
しかし、実際の負担は違います。
家賃を下げると、その後は毎月の支出が自動的に軽くなります。
労働収入を増やすには、働く時間や体力が必要です。
どちらが自分に合うかは、金額だけでは決められません。
固定費インパクト表では、必要資産への影響を確認したうえで、生活満足度への影響も考えてください。
STEP7|準備期間中の副収入を投資した効果を見る
このSTEPで開くシート:準備中の副収入効果
会社員のうちに得る副収入は、サイドFIRE後の労働収入とは別の効果があります。
準備期間中の副収入を投資すれば、目標時点の運用資産を増やせます。
たとえば、12年間、年4%で毎月投資した場合の概算は次のとおりです。
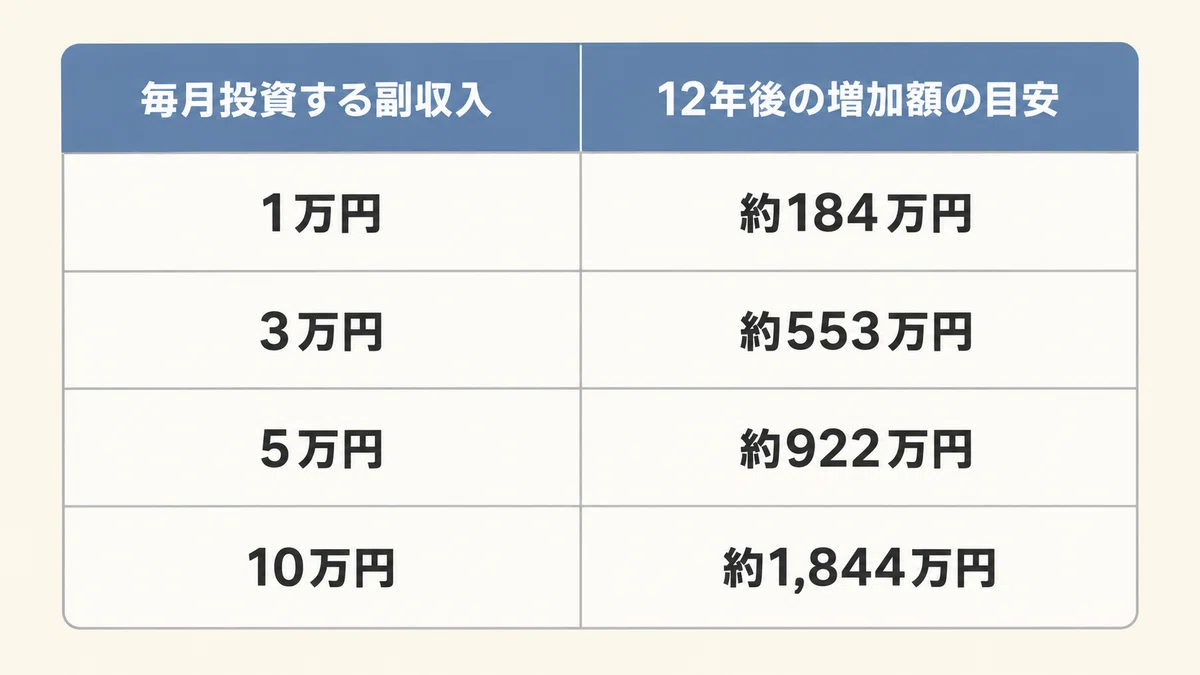
月3万円でも、12年間続ければ約553万円です。
ただし、副収入を最初から生活設計へ満額入れるのは危険です。
収入が安定するまでは、
月1万円
月3万円
月5万円
と段階を分けて確認します。
また、副収入をすべて投資できるとは限りません。
税金、必要経費、生活防衛資金への積み増しも考えたうえで、実際に投資できる金額を入力してください。
STEP8|5つのストレステストを行う
このSTEPで開くシート:ストレステスト
現実案ができたら、条件を悪化させてみます。
実際に私の現実案をストレステストした結果は、次のようになりました。
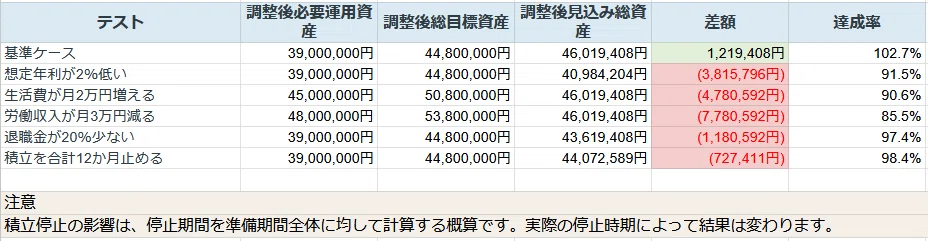
変化する変数を表示しています。
この結果を見て、意外だったことがあります。
私の条件では、最も影響が大きかったのは「想定利回りが2%下がること」ではありませんでした。
サイドFIRE後の労働収入が月3万円減るケースが、最も大きな不足になりました。
月7万円の労働収入を前提にした設計は、月4万円まで下がると約778万円不足する計算です。
つまり、私の現実案では、
投資成績だけではなく、サイドFIRE後に無理なく働き続けられるか?
がかなり重要だと分かります。
1.想定年利が2%下がる
4%で計算していた場合、2%へ下げます。
資産の増え方が遅くなり、私の条件では約382万円不足する結果になりました。
2.生活費が月2万円増える
物価上昇、医療費、住居費などにより、月20万円が22万円になった場合です。
4%換算では必要運用資産が約600万円増え、私の条件では約478万円不足します。
3.労働収入が月3万円減る
月7万円働く予定が、体調や仕事の状況によって月4万円になった場合です。
私の条件では約778万円不足し、今回の5つのテストでは最も影響が大きくなりました。
4.退職金が20%少ない
1,200万円の見込みが960万円になった場合です。
私の条件では約118万円不足します。
5.積立を合計12か月止める
病気、大きな支出、転職などで、準備期間中に積立を止める場合です。
付属シートでは、停止期間を準備期間全体に均した概算で影響を表示します。
私の条件では約73万円不足する結果になりました。
ストレステストで不足が出たからといって、その案をすぐ捨てる必要はありません。
大事なのは、
どの変化に弱いか
どの条件を見直せば戻せるか
どこまでの不足なら受け入れられるか
を知ることです。
STEP9|採用する案と見直し条件を決める
このSTEPで開くシート:最終判断
最後に、3つの案から一つを選びます。
選ぶ基準は、見込み資産が最も多いことだけではありません。
次の4点を確認します。
生活費を続けられるか
必要資産を小さくするためだけに、生活費を低く置いていないか。
労働収入を続けられるか
体調や年齢が変わっても、その金額を無理なく得られそうか。
条件が悪化しても耐えられるか
ストレステストで、少しの変化ですぐ大幅な不足にならないか。
準備期間を続けられるか
毎月の投資、現金の積み増し、副収入づくりを、本業を壊さず続けられるか。
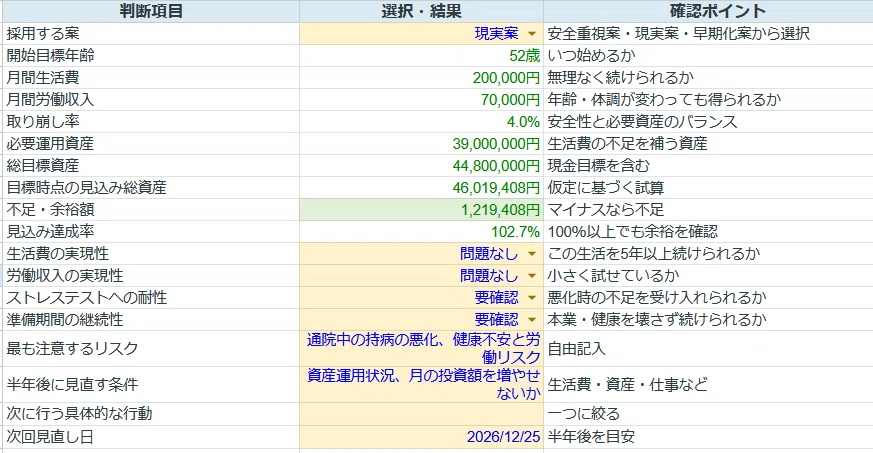
「最終判断」シートでは、採用案を選び、次の内容をまとめます。
採用する生活費
採用する労働収入
開始目標年齢
必要運用資産
総目標資産
目標時点の見込み総資産
不足または余裕額
最も注意するリスク
半年後に見直す条件
次に行う具体的な行動
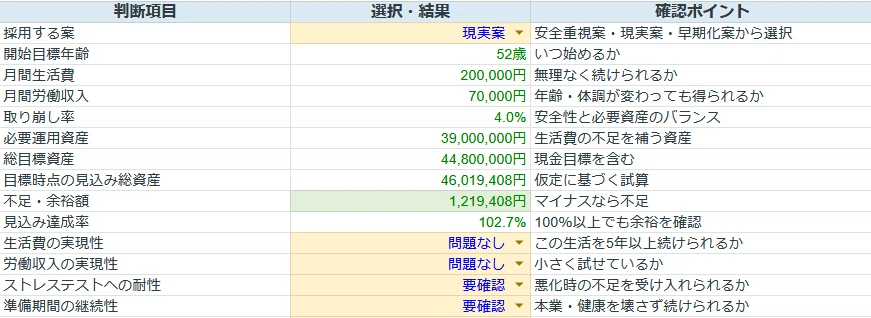
私は現時点で「現実案」を採用しています。
生活費と労働収入の実現性については、現時点では「問題なし」と置いていますが、ストレステストへの耐性と、準備期間を継続できるかについては「要確認」です。
特に今回、労働収入が月3万円減るケースの影響が大きかったため、今後は「月7万円を無理なく得られる働き方」を具体化する必要があります。
まとめ|一番小さい目標ではなく、続けられる案を選ぶ
今回、私の条件で3案を比較すると、
安全重視案:条件は慎重だが、現在の積立では約1,264万円不足
現実案:目標を約122万円上回るが、余裕は小さい
早期化案:数字上は約869万円上回るが、生活費18万円と労働収入10万円が必要
という結果になりました。
数字だけなら、早期化案が最も余裕があります。
しかし、現在の生活費は月22万円前後です。
50歳以降も月10万円働く必要があります。
この二つを実現できなければ、早期化案は成立しません。
一方、安全重視案は、生活と運用の条件を慎重に置いていますが、
必要資産が重くなります。
現実案はその中間です。
だから、私が現時点で基準にするのは現実案です。
ただし、これを固定した正解とは考えていません。
今回のストレステストでは、
想定年利が2%下がる: 約382万円不足
生活費が月2万円増える: 約478万円不足
労働収入が月3万円減る: 約778万円不足
退職金が20%少ない: 約118万円不足
積立を合計12か月止める: 約73万円不足
という結果になりました。
特に、労働収入の減少に弱い設計だと分かりました。
だから今後は、
月20万円生活を無理なく続けられるか
月7万円の労働収入を長く得られる働き方を作れるか
年間の投資額を無理なく維持できるか
半年ごとに条件を更新し、ストレステストをやり直す
ことを確認します。
サイドFIREのシミュレーションで探すべきなのは、最も早く辞められる数字でも、最も安全そうに見える数字でもありません。
自分の生活、体力、仕事、資産の条件を合わせても、長く続けられる案です。
付属シートで3つの案を作り、最後に一つを選んでください。
その案が、今後の準備を進めるための新しい基準になります。
自分の条件を動かしながら「採用する案」を決めたい方へ
ここまでの記事では、私の数字を使って、
安全重視案
現実案
早期化案
生活費×労働収入
固定費の見直し
準備期間中の副収入
5つのストレステスト
まで実際に確認しました。
付属の「サイドFIRE資金シミュレーター」の役割は、これらの計算を速くすることだけではありません。
自分の条件を何度でも動かし、そのたびに結果を比較して、「どの案なら続けられるか」を判断するためのシミュレーターです。
たとえば、
開始年齢を52歳から50歳へ変える
生活費を月20万円から22万円へ変える
サイドFIRE後の労働収入を月7万円から4万円へ変える
取り崩し率を4%から3.5%へ変える
想定年利を4%から2%へ下げる
退職金の見込みを減らす
といった条件を変えると、
必要運用資産
現金目標を含む総目標資産
目標時点の見込み総資産
目標との差額
達成率
が連動して変わります。
しかも、1つの条件だけを見るのではなく、安全重視・現実・早期化の3案を同じ画面で並べて比較できます。
さらに、基準案ができたあとも、
利回りが下がったら?
生活費が上がったら?
働ける金額が減ったら?
1年間積立できなかったら?
という条件をストレステストできます。
ここが、単に必要資産を計算する表との一番大きな違いです。
サイドFIREまでの数年間で、資産額も生活費も働き方も変わります。
そのたびに条件を入れ直して、
「今は現実案でいいのか」
「開始を早めても大丈夫か」
「どの条件が崩れると危ないのか」
を何度でも確認できます。
最後は「最終判断」シートで、採用する案と見直し条件まで残します。
つまり、このシミュレーターで買うのは「計算結果1回分」ではありません。
条件変更 → 再計算 → 3案比較 → ストレステスト → 判断
を、自分の数字で繰り返せる仕組みです。
ここから先は、購入者用ファイルのダウンロードと最初の使い方です。
ここから先は
40代独身会社員が、サイドFIREの「基準案を作る」ところから「条件を変えて検証する」ところまで進める実践セットです。 収録しているのは…
この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
