40代独身がサイドFIRE前に作るべき生活防衛資金はいくら?安心して準備を進める考え方 #23

サイドFIREを考え始めると、どうしても先に目が行くのは投資です。
新NISAで何を積み立てるか。
いくら必要資産を作ればいいか。
副業で月いくら増やせるか。
どれも大事です。
でも、順番を間違えると準備は続きません。
40代独身が最初に整えるべきなのは、投資の中身より生活防衛資金です。
理由ははっきりしています。
収入が止まったとき、その影響をそのまま一人で受けるからです。
防衛資金があると、仕事が不安定になっても、体調を崩しても、投資を慌てて崩さずに済みます。
準備が止まりにくくなる。
これが大きいです。
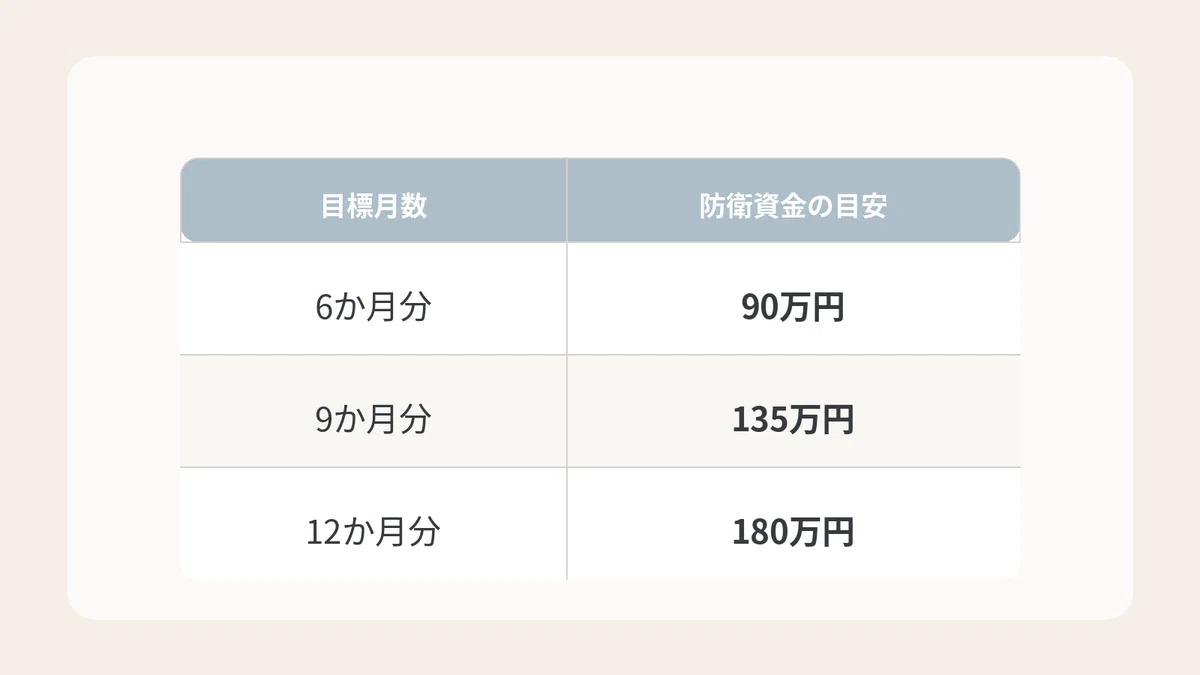
目安は、最低生活費の6〜12か月分。
たとえば最低生活費が月15万円なら、90万〜180万円がひとつの基準になります。
この記事では、40代独身がどのくらいの防衛資金を持てばいいのか、どこに置くのか、整えたあと何に進むのかを整理します。
読み終わるころには、「自分はいくら現金で持てば安心して次に進めるか」が見えるはずです。
生活防衛資金が先に必要な理由
結論から言うと、防衛資金は「万が一のためのお金」ではありません。
万が一があっても、サイドFIRE準備を崩さないためのお金です。
40代独身は、収入が止まると家計にそのまま直撃する
夫婦世帯なら、どちらかの収入で一時的にしのげることがあります。
でも40代独身は、その逃げ道がありません。
自分の収入が止まれば、そのまま家賃、食費、通信費、保険料の支払いに響きます。
自由に動きやすいのは独身の強みです。
住まいも働き方も、自分の判断だけで変えやすい。
ただ、その反面で、病気・失業・収入減を一人で受けるという現実もあります。
だからこそ、防衛資金は後回しにしないほうがいい。
ここが薄いと、投資も副業も落ち着いて続けにくくなります。
40代は、失業と体調不良が重なるリスクを無視しにくい
20代や30代前半より、40代はリスクの種類が増えます。
会社の再編や人員整理
役職や評価の変化による働きづらさ
体調不良や通院の長期化
家族の事情による急な支出
怖いのは、これが一つではなく重なることです。
たとえば、失業で収入が止まった時期に、通院や治療で月3万〜5万円の出費が増える。
それが3か月続くだけでも、家計への圧力はかなり大きいです。
防衛資金がなければ、積み立ててきた投資信託を売るしかなくなります。
相場が下がっているタイミングなら、損失を抱えたまま現金化することになります。
それは避けたい。
そのための現金です。
防衛資金があると、投資を続けやすくなる
投資で差が出るのは、銘柄選びより、続けられるかどうかです。
防衛資金がない状態だと、相場が下がるたびに気持ちが揺れます。
「いま売って現金に戻したほうがいいのでは」と迷いやすくなる。
でも、防衛資金が別で確保できていれば、生活費と投資資金を切り分けられます。
この切り分けができると、積立を止めにくい。
サイドFIRE準備は、途中で派手に伸ばすことより、崩れずに10年続くことのほうが大事です。
防衛資金は、その土台です。
生活防衛資金はいくらあればいいのか
目安はシンプルです。
最低生活費 × 6〜12か月分で考えます。
ここでいう最低生活費は、今の生活費ではありません。
外食、趣味、買い物を絞っても、生活を維持するために必要な金額です。
まずは最低生活費を出す
最低生活費の例を出します。
家賃:65,000円
光熱費:15,000円
通信費:6,000円
食費:35,000円
保険・日用品・雑費:29,000円
合計で月15万円です。
この場合の防衛資金の目安はこうなります。
一般論では3〜6か月分と言われます。
でも、40代独身でサイドFIREを考えるなら、6か月分は最低ライン、安心して進めたいなら9〜12か月分くらいで見ておくほうが現実的です。
6か月分でいい人、12か月分ほしい人
全員が同じ額でいいわけではありません。
仕事と体調と固定費で変わります。
6か月分を目安にしやすい人
勤務先が安定している
資格やスキルがあり、転職の見通しが立ちやすい
車を持っておらず、固定費が軽い
持病がなく、急な医療費の不安が小さい
9〜12か月分ほしい人
業界や勤務先の先行きに不安がある
年齢的に転職の難しさを感じている
車持ち、住宅ローンありなど固定費が重い
持病、通院、家族支援など追加支出の可能性がある
副業や自営業寄りで収入変動がある
たとえば最低生活費が月18万円なら、
6か月分で108万円、12か月分で216万円です。
この差は大きいです。
でも、固定費が重い人ほど、薄い防衛資金はあとで効いてきます。
固定費が重い人は、防衛資金も必要資産も大きくなる
家賃、車、保険、住宅ローン。
このあたりが重いと、防衛資金は厚く必要になります。
たとえば固定費を月2万円下げられると、
防衛資金12か月分で 24万円 少なくて済む
年間支出は 24万円 下がる
4%ルール換算では、必要資産が 約600万円 下がる
つまり固定費の見直しは、毎月の余力を作るだけではありません。
防衛資金のハードルも、サイドFIREの必要資産も同時に下げます。
ここはかなり効きます。
防衛資金はどこに置くべきか
防衛資金は、増やすお金ではありません。
すぐ使える状態で置いておくお金です。
基本は、すぐ引き出せる普通預金
防衛資金は、必要になったその日に動かせることが大事です。
なので、置き場所はシンプルでいいです。
普通預金
生活費口座とは分けた別口座
ATMや振込で動かしやすい口座
反対に、向いていないものもあります。
株式や投資信託
iDeCoのように引き出せない制度
値動きがある商品
解約や換金に手間がかかるもの
利回りを追いかけたくなる気持ちはあります。
でも、防衛資金の役割はそこではありません。
価値を増やすことより、すぐ使えること。
これを優先したほうが、役割がぶれません。
投資用資金と必ず分ける
防衛資金と投資資金は、口座を分けたほうがいいです。
同じ口座にあると、
「今月だけなら使ってもいいか」
「このまま積立に回しても大丈夫か」
と判断が曖昧になります。
曖昧になると、防衛資金は少しずつ削れます。
気づいたときには、必要額を下回っていることも多いです。
おすすめはこの2本立てです。
防衛資金専用口座
投資・積立用口座
給料が入ったら、
生活費を残す
防衛資金に回す
余力がある分だけ投資へ回す
この順番を先に決めておくと、迷わなくなります。
使ったら戻すルールも先に決める
防衛資金は、使うこと自体は悪くありません。
問題は、使ったあと補充されないことです。
たとえば急な医療費や家電買い替えで30万円使ったなら、
翌月から月2万円ずつ15か月で戻す、というようにルールを決めておく。
あるいは、防衛資金が目標額に戻るまでは、
NISA積立を月5万円から月3万円に落として補充を優先する。
そういう調整もありです。
大事なのは、減ったら戻すを仕組みにしておくことです。
防衛資金を作ったあと、何から進めるか
順番が決まっていると、準備はかなり軽くなります。
まず家計を黒字にする
赤字家計では、防衛資金も投資も育ちません。
先にやるべきは、毎月いくら残るかを安定させることです。
ここで効きやすいのは固定費です。
たとえば、
格安SIMで 月5,000円削減
不要な保険整理で 月7,000円削減
サブスク見直しで 月3,000円削減
合計で月1.5万円の改善です。
年間なら18万円。
防衛資金100万円に向かうペースもかなり変わります。
40代独身は、この見直しを一人で決めやすい。
家族の同意がいらないぶん、動きは速いです。
ここははっきり強みです。
防衛資金が整ったら、積立を自動化する
防衛資金の目安ができたら、次は積立投資です。
最初から月5万円、月10万円でなくて大丈夫です。
大事なのは、無理なく続く額で自動化することです。
月1万円
月2万円
ボーナス月だけ増額
昇給分の一部だけ回す
このくらいでも十分です。
積立は、気合いで続けるものではありません。
給料日に自動で出ていく状態を作ったほうが続きます。
そのあとに副収入を育てる
副収入づくりも大事です。
ただ、防衛資金が薄いまま始めると、うまくいかなかったときのダメージが大きいです。
なので順番は、
家計黒字化 → 防衛資金 → 積立自動化 → 副収入
この流れのほうが崩れにくいです。
副収入は、最初から月10万円を狙わなくていいです。
まずは月1万〜3万円で十分です。
副収入が月3万円あれば、年間で36万円。
4%ルール換算なら、必要資産を約900万円下げる計算になります。
この数字が見えると、副収入はただの小遣いではなくなります。
働き方の自由度を上げる資産だと分かります。
40代独身は、副業の開始も撤退も自分で決めやすい。
この機動力はかなり大きいです。
合わないものを早くやめて、合うものに資金と時間を寄せやすいからです。
まとめ:防衛資金は、投資の邪魔ではなく投資を続ける土台
防衛資金は、見た目には地味です。
増えている感じもしません。
だから、つい後回しにしたくなります。
自分も最初は、投資に回したほうが早いのではと思っていました。
でも実際は逆です。
防衛資金があるから、相場が下がっても積立を続けやすい。
仕事が揺れても、家計がすぐには崩れない。
だから準備を途中でやめにくくなります。
40代独身のサイドFIRE準備で本当に効くのは、派手な一発ではありません。
崩れない土台を先に作ることです。
今日やることは3つで十分です。
最低生活費を出す
6〜12か月分の目標額を決める
今月いくら防衛資金に回すか決める
これで、準備はかなり前に進みます。
不安が「なんとなく大きいもの」から、金額で見えるものに変わるからです。
次に読むなら
失敗しやすい落とし穴を避けたい人はこちら
貯蓄額ごとの到達度を確認したい人はこちら
現金と投資のバランスを考えたい人はこちら
自分の数字で全体設計まで落としたい人はこちら
いいなと思ったら応援しよう!
 この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
