初心者向けインデックス投資の始め方|普通の会社員が9年間続けて分かったこと【NISA・オルカン】

はじめに
「家族も増えたし、資産運用のことを考えた方がいいのかな。」
「NISAをやった方がいいとは聞くけど、何をすればいいんだろう…。」
「投資って、なんか難しそう。」
そう思いながら、結局何もせずに時間だけが過ぎている。
そんな方も多いのではないでしょうか。
僕も、まったく同じでした。
今から9年前。
29歳だった僕は、ごく普通の会社員でした。
投資とはほとんど無縁。
「お金は銀行に貯金しておけば安心。」
本気でそう思っていましたし、
「投資信託って、なんだか怪しそう…。」
そんなイメージすら持っていました。
実際、投資というものを知ってからも、半年間何も行動しませんでした。
そんな僕が、1冊の本をきっかけに、ようやく最初の一歩を踏み出します。
初めて投資した金額は、50万円。
「本当に大丈夫か…?」
と少しビビりながら購入したことを覚えています。
それから9年間。
個別株に手を出して遠回りしたこともありました。
コロナショックでは、保有している投資商品の評価額が大きく下がりました。
それでも投資をやめずに続け、現在はインデックス投資を中心に資産運用をしています。
では、その9年間で僕の資産はどう変わったのか。
手元に残っている最初の資産記録は2018年です。
当時30歳だった僕の金融資産は、約1,072万円でした。
そこから結婚、住宅購入、第一子の誕生、転職、コロナショック、新NISA開始など、いろいろな出来事がありました。
そして2026年9月現在。
僕の金融資産は約3,388万円になりました。
僕の資産推移をグラフにするとこのようになります。
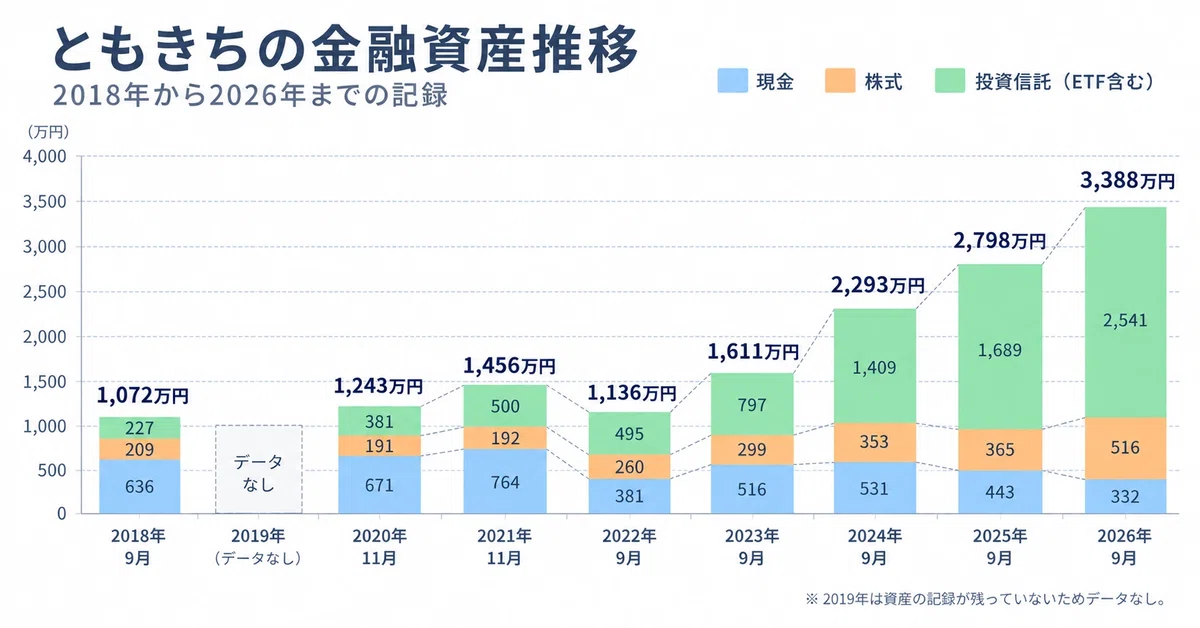
2018年から比べると、約2,316万円増えました。
ただ、ここで一つ伝えておきたいことがあります。
この2,316万円が、すべて投資で増えたわけではありません。
給料から新しく投資したお金もあります。
転職して収入が増えた影響もあります。
株式市場が好調だった時期もあります。
一方で、家を購入した2022年には、金融資産が前年より約320万円減りました。
でも僕は、それを「悪い減り方」だったとは思っていません。
家を買ったり、家族のためにお金を使った結果だからです。
今では、このグラフの凹みも結構気に入っています。
そもそも、資産額を毎年更新することが人生の目的ではありません。
だから僕は、このグラフを
「インデックス投資をすれば、これだけ増える」
という意図で見せたいわけではありません。
9年間を振り返って感じるのは、
資産形成は、投資だけで決まるものではない
ということです。
収入を増やすこと。
使うところでは使うこと。
そして余ったお金を、無理のない範囲で淡々と投資すること。
振り返ってみると、僕の資産形成はこの繰り返しでした。
年ごとの詳しい資産推移や、その裏で何があったのかはこちらの記事にまとめています。↓
正直、9年前の僕が今の資産額を見たら、驚くと思います。
遠回りもしましたが、最終的にたどり着いたのは、
「世界中の企業に分散して、淡々と投資を続ける。」
という、とてもシンプルな方法でした。
企業の決算書を読み込んでいるわけでもありません。
毎日、株価とにらめっこしているわけでもありません。
むしろ、そういうことをしなくなったからこそ、9年間続けられたのだと思っています。
はっきり言ってしまえば、この記事の結論はシンプルです。
長期・分散・低コストのインデックス投資を、無理のない金額で長く続ける。
では、なぜ僕はこの方法でいいと考えるようになったのか。
なぜ個別株ではなく、インデックス投資を選ぶのか。
コロナショックで投資商品の評価額が減ったとき、何を考えたのか。
そして、もし29歳の自分が今から投資を始めるなら、どう始めるのか。
9年間の実体験とデータを交えながら、一つずつ説明していきます。
また、机上の話だけではなく、僕が実際に保有している投資商品の取得金額・評価額・評価益も、具体的な数字で公開します。
なので、この記事は、
「短期間で資産を2倍にする方法」
「これから上がる株の見つけ方」
を紹介するものではありません。
すでに長年投資を続けている方や、高度な投資知識を求めている方には、物足りない内容かもしれません。
この記事は、9年前の僕のような人に向けて書きました。
投資というものが気にはなっているけれど、踏み出せない。
NISAという言葉は知っているけれど、何から始めればいいか分からない。
そして、結婚や子育てをきっかけに、将来のお金について考え始めた。
そんな方に向けて、
なぜ、銀行預金だけではなく投資も必要だと考えているのか
なぜ、僕は個別株ではなくインデックス投資を選んだのか
オルカンやS&P500など、実際に何を買えばいいのか
NISAを使って、どうやって投資を始めればいいのか
といったことを、僕自身の9年間の経験を交えながら説明していきます。
また、「考え方」だけで終わらないように、証券会社の選び方から、NISA口座の開設、投資信託の選び方、実際の買付・積立設定まで順番に解説しています。
買付については、僕が実際に使っているSBI証券の画面も載せました。
「投資した方がいいのは分かった。
でも、実際に何をすればいいの?」
というところで止まらず、この記事を読み終えたときに、
「投資って、なんか難しそう。」
が、
「これなら、自分にもできそう。」
に変わっている。
そして、実際に最初の一歩を踏み出せる。
そこをこの記事のゴールにしています。
もう一つ、この記事を通して大切にしている考えがあります。
「投資は人生の目的ではありません。」
お金を増やすために、今の生活を犠牲にする必要はありません。
投資は、自分や家族が将来少しでも安心して暮らすための、手段の一つです。
だからこそ、できるだけ投資に時間をかけず、シンプルな方法で長く続ける。
この記事で伝えたいのは、そんな資産形成です。
記事全体は35,000字を超えるボリュームになりました。
少し長い記事ですが、投資を始める前の僕が「これを一つ読めば始められる」と思えるものを目指して書きました。
9年前の僕は、一冊の本を読んだことをきっかけに、ようやく最初の一歩を踏み出すことができました。
そして今度は、
この記事が、投資を始められずにいる誰かにとって、最初の一歩を踏み出すきっかけになってほしい。
そんな思いで、この記事を書いています。
ではまず、
「なぜ、今から資産運用を始めるのか。」
そこから一緒に考えていきましょう。
第1章 僕が29歳で投資を始めたきっかけ
銀行預金が一番安心だと思っていた
社会人になってから29歳になるまで、僕は毎月の給料の一部を、ただ銀行口座に貯金し続けていました。
社会人になってからも実家暮らしをしていた時期があったので、貯金だけはそれなりに貯まっていました。
記憶は曖昧ですが、確か500万円〜600万円くらいの残高があったと思います。
「お金は銀行に貯金しておけば安心。」
本気でそう思っていましたし、投資という選択肢について、真剣に考えたことはありませんでした。
投資の世界を知った。でも、半年間行動しなかった
投資の世界を知ったきっかけは、友人に勧められて読んだ
『金持ち父さん 貧乏父さん』
という本でした。
実はこの本を勧めてくれた友人は、後になってマルチ商法の会員だったことが分かります。
その話は別の記事に書いているので、ここでは割愛します。
もちろん、僕自身は入会していません。笑
ただ、本に罪はありません。
その本の内容は素晴らしいものでした。
読み終えてから
「資産運用、やった方がいいのかな…?」
と初めて思うようになりました。
とはいえ、すぐに行動に移したわけではありません。
今思えば、その本には投資の重要性は書かれていましたが、
「具体的に何をすればいいのか」
という実践的なことまでは書かれていなかったからだと思います。
「興味は持ったけど、何をしたらいいか分からない。」
「損したら怖い。」
結局、そこから半年間、何も行動しませんでした。
銀行口座の残高を見て、重い腰を上げた
半年経ったある日、給与が振り込まれる銀行口座の残高を、ふと見返す機会がありました。
「これ、このまま銀行に預けっぱなしでいいのかな…」
「今動かないと、一生動けない気がする…!」
そう思って、ようやく重い腰を上げることにしました。
平日の夜、会社帰りのスーツ姿のまま、初めて本屋の資産運用コーナーへ足を運びました。
それまで一度も立ち止まったことのない棚でした。
「投資信託?"信託"の部分が何だか怪しいな。」
「ETF? NISA? 何それ?」
そんなレベルの知識でした。
そんな中で見つけたのが、山崎元さんの『難しいことはわかりませんが、お金の増やし方を教えてください!』という本でした。
その本の主人公は、「貯金500万円くらいあるけど、安全にお金を増やしたい」という人物。
「あ、今の俺じゃん」
と思い、そのまま購入しました。
本当のきっかけは「悔しさ」だった
本を読み進めていくと、投資はギャンブルとは違うということが、少しずつ理解できるようになりました。
具体的にどこの証券会社で口座を作ればいいのか。
どの商品を買えばいいのか。
そういったことも具体的に書かれていて、
「これなら自分にもできそうだ」
と感じたのを覚えています。
でも、この本を読んで一番印象に残ったのは、投資信託の説明でも、証券会社の選び方でもありませんでした。
「銀行は、顧客から預かったお金を運用したり、貸し出したりして収益を上げている。」
という内容でした。
今思えば、当たり前のことです。
でも当時の僕には、本を読んで初めて腑に落ちた瞬間でした。
銀行が悪いと思ったわけではありません。
ただ、
「自分のお金は、自分でも働かせられるんじゃないか。」
「それを、今までやってこなかった…。」
そう気づいたとき、"悔しさ"のようなものが込み上げてきました。
振り返ってみると、僕が投資を始めた最後のひと押しになったのは、
「お金を増やしたい」
という気持ちよりも、
「自分のお金を使って銀行が儲けているのが、何だか悔しい」
という感情でした。
最初の50万円を投資するとき、本当に怖かった
そうして、僕は証券口座を開設し、初めて投資信託を買うことになりました。
金額は50万円。
当時の自分にとっては、決して小さな金額ではありませんでした。
「本当にこのお金、なくなったりしないよな」
「もし暴落したらどうしよう」
購入ボタンを押す直前まで、何度もそんな不安が頭をよぎりました。
それでも、思い切ってボタンを押しました。
もし、9年前に重い腰を上げなければ、僕は今でも
「お金は銀行に貯金しておけば安心」
と思いながら過ごしていたかもしれません。
数千円の書籍代が、僕の人生の中で一番リターンの大きい投資だったのかもしれない。
今振り返ると、そう思います。
振り返ってみると、最初の50万円を投資した時点で、僕が投資について十分な知識を持っていたわけではありません。
むしろ、分からないことだらけでした。
それでも、一度自分のお金を投資したことで、資産運用について真剣に学ぶようになりました。
では、なぜ僕はその後も9年間、投資を続けてきたのか。
そもそも、僕たちに資産運用は本当に必要なのでしょうか。
次の章では、僕自身の経験から少し離れて、データを見ながら考えていきます。
※この記事は公開時価格として1,480円に設定しています。
今後、記事の更新や販売数に応じて段階的に値上げする予定です。
購入後は、値上げ後も追加料金なくお読みいただけます。
ここから先は
¥ 1,480

この記事が気に入ったらチップで応援してみませんか?
