30歳1,072万円→38歳3,388万円|会社員の僕のリアルな資産推移を公開

2017年、僕は29歳のときに資産運用を始めました。
それまでの僕は投資とはほぼ無縁で、お金は銀行に預けておけばいいと思っていたタイプです。
そんな僕も、気づけば投資を始めて10年目。
「そういえば、自分の資産ってどんなふうに増えてきたんだ?」
と気になって、過去の記録を探してみました。
残念ながら、投資を始めた2017年の記録は残っていませんでしたが、2018年からは記録をしていました。
資産推移をグラフにしてみると、こんな感じでした。
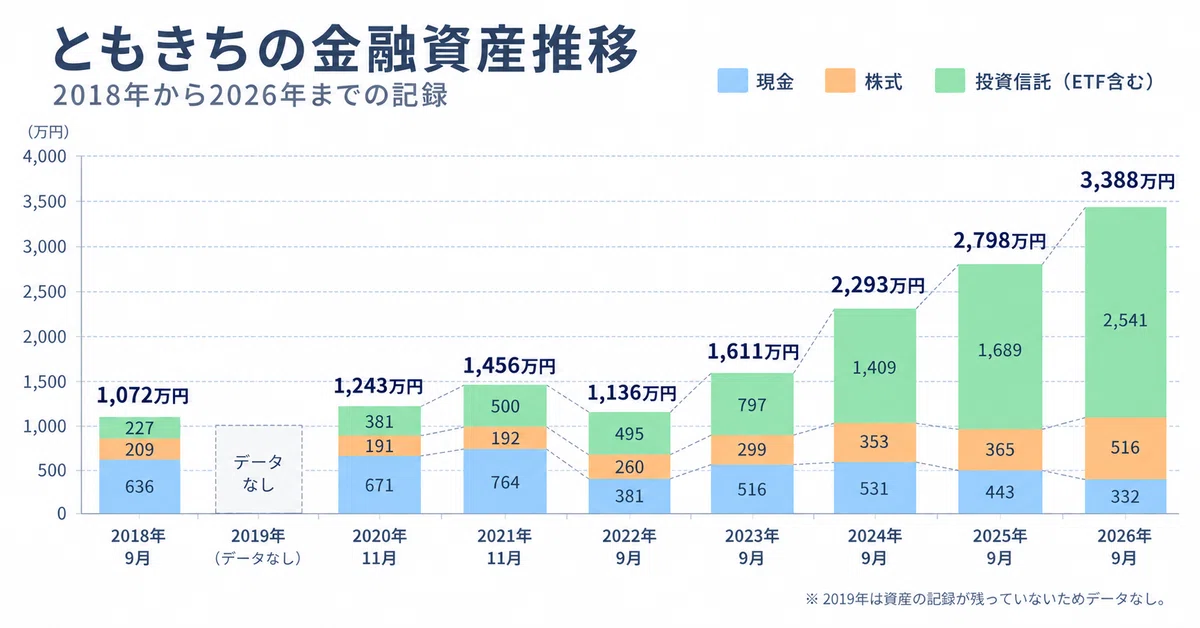
(2019年はなぜか記録しておらず、実態が分かりませんでした…。)
当時30歳だった僕の金融資産は、
10,722,388円(約1,072万円)。
そこから8年後の2026年9月現在、38歳になった僕の金融資産は
33,880,132円(約3,388万円)です。
8年間で約2,316万円増えたことになります。
約3倍に増えました。
改めてこうやって可視化されると感慨深いものがありますね。
2022年にはガクッと減っていたり、その翌年あたりから資産が増えるスピードが変わっているのも分かりますね。
この9年間、僕に何があったのか。
当時の資産額と一緒に振り返ってみます。
2017年・29歳|資産運用を始める
今回のグラフにはありませんが、僕が資産運用を始めたのは2017年の9月頃です。
「お金を銀行に置いておくだけなのもなぁ…」
という思いが強くなり、山崎元さんの『難しいことはわかりませんが、お金の増やし方を教えてください!』という本を読んで実際に投資を始めました。
「不安はあるけど…とりあえずやってみるか!」
と実際にお金を入れてみた。
ここがスタートでした。
最初に買った投資信託商品は
「ニッセイ外国株式インデックスファンド」
だったのを覚えています。
山崎元さんの本でおすすめされたから、という単純な理由です。笑
意外にも、このときはまだ「オルカン」という商品はなかったんですよね。
投資を始めるまでの話は、こちらの記事に詳しく書いています。
2018年・30歳|個別株に力を入れる
手元に残っている最初の記録です。
金融資産は1,072万円
内訳は、
現金:約636万円
株式:約209万円
投資信託:約227万円
こうして今見ると、現金多いですね。
全体の6割近くが現金です。
この頃は「資産運用をしている」というより、
貯金がメインで、少しずつ投資も始めた
くらいの感覚だったと思います。
ただ
「もっと早く資産を増やしたい…!」
という思いが強く、個別株を結構頑張ってた時期でもあります。
個別株でも利益は出ましたが、だんだんと
「個別株は疲れる。」
と思うようになり、投資信託をメインに考えるようになっていきます。
2019年・31歳|データなし
残念ながら、2019年の記録は残っていません。
なぜこの年だけ記録していなかったのか…。
今となっては分かりません。笑
記録がないので、ここは想像せずに「データなし」としておきます。
とくに大きなライフイベントもありませんでした。
2020年・32歳|結婚。そしてコロナショック
金融資産は約1,243万円でした。
この年は僕が結婚した年です。
結婚前はお互い実家暮らしだったので、新生活の準備でかなりお金を使った記憶があります。
そしてもう一つ。
世界中を混乱させたコロナショックが起きた年でもあります。
2020年2月ごろから株価が急落。
僕が投資を始めてから経験した、初めての大きな暴落でした。
それでも投資をやめることはなく、そのまま続けました。
結局、その後株価は回復し、オルカンも一年以内に高値を更新しました。
このコロナショックを経て、
「インデックス投資はやっぱり強いのかもな。」
ということを実際に経験して感じることができました。
その時のことはこちらの記事で詳しく書いています。↓
2021年・33歳|新築一戸建てを買う
金融資産は約1,456万円まで増えました。
この年、人生で一番大きな買い物をしました。
家です。
元々僕は賃貸派だったのですが、妻の「家っていつ頃買う?」の一言から家を買うことになりました。
その時のことはこちらの記事に書いています。↓
物件の購入価格は4,390万円。
当時の僕の年収は約480万円でした。
家を買えば当然いろいろなお金が出ていきます。
頭金だけではなく、仲介手数料、登記費用、火災保険料、新しい家具、引越し費用…
実際に家を買ってみて初めて知った出費もありました。
この住宅購入の影響が、翌年の資産額にはっきり出てきます。
2022年・34歳|第一子誕生
金融資産は約1,136万円。
前年は約1,456万円だったので、1年間で約320万円減りました。
グラフを見ても、ここだけガクッと凹んでいます。
投資で大失敗したわけではありません。
大きく減っているのは現金です。
ちなみに、この年の1月には、米国ETFの「VTI」も初めて購入しました。
約84万円分購入し、その後4年半以上保有しています。
実際にETFを保有してみて感じたことはこちらの記事に書いています。↓
ただ、資産が大きく減った理由はそこではありません。
前年に家を購入したことで、大きなお金が出ていきました。
さらに、この年の4月にはウェディングフォトを撮りました。
結婚式は挙げていません。
そして、この年の10月には第一子が生まれました。
家を買って、ウェディングフォトを撮って、子どもが生まれる。
こう振り返ってみると、なかなか濃い一年だったなと思います。
資産は大きく減った年ですが、良い減り方だと思います。
そもそも、何のために資産運用しているのか。
資産額を毎年更新するためではありません。
自分と家族が幸せに暮らすためです。
だから、このグラフの2022年の凹みは結構気に入ってます。
ずっと右肩上がりのグラフより、
「ああ、2022年いろいろあったな…」
と思えるからです。
ある意味、思い出が数値化されていますね。
2023年・35歳|SEから社内SEに転職する
金融資産は約1,611万円になりました。
前年から約475万円増え、2022年に減った分を取り戻して過去最高を更新しました。
そしてこの年、僕は転職しました。
新卒から働いていたSIerを辞め、社内SEへ。
子どもが生まれて
「このままの年収では厳しい気がする…」
と思って転職活動を始めました。
転職前の年収は500万円弱でしたが、転職によって年収は約300万円上がりました。
グラフを見ると、このあたりから資産の増え方も明らかに変わっています。
もちろん、転職だけのおかげではありません。
株式市場が好調だった影響もあります。
それでも、給料が増えたことで投資に回せるお金が増えたのは大きかったです。
投資を始めた頃は、
「利回りの良い投資先は何だろう」
といったことに目が向きがちでした。
でも、自分の資産推移をこうして並べてみると、収入を増やすことの影響もかなり大きいと改めて感じました。
僕が34歳で転職活動を始めた理由や、実際の転職活動についてはこちらの記事に書いています。↓
2024年・36歳|新NISAが始まる
金融資産は約2,293万円。
初めて2,000万円を超えました。
2024年1月からは新NISAがスタートしました。
僕も新NISAを活用して、インデックス投資への投資額を増やしました。
金融資産に占める投資信託(ETF含む)の割合も増え、
2023年は約49.4%だったのに対し、
2024年には約61.4%まで増えています。
2018年には現金が資産の6割近くを占めていたことを考えると、資産の構成はずいぶん変わりました。
この頃になると、
「新NISAで何を買おう?」
と悩むこともほとんどなくなっていました。
基本的にはオルカンを買って、売らずに持っておく。
とてもシンプルです。
資産額は前年から約682万円増えていますが、何か特別な投資をして大きく当てたわけではありません。
転職して投資に回せるお金が増えたこと。
投資資産が増えたこと。
株式市場が好調だったこと。
いろいろな要因が重なって、気づけば金融資産が2,000万円を超えていました。
2025年・37歳|複利の力を感じるようになる
金融資産は約2,798万円。
前年から1年間で約505万円増えました。
この頃から、「複利の力」を実感するようになりました。
投資を始めたばかりの頃にも、
「投資は複利で増えていく」
という話は知っていました。
でも正直、最初の頃はあまり実感がありませんでした。
投資している金額がまだ小さかったからです。
それが投資を始めて8年ほど経ち、投資している金額も増えてくると、少しずつ感覚が変わってきました。
自分が新しく入金したお金だけではなく、これまで積み上げてきた資産そのものが大きく動くようになってきたからです。
「複利ってこういうことなのか。」
投資を始めて8年ほど経って、ようやく実感できるようになりました。
とはいえ、この年も何か特別な投資をしたわけではありません。
前年に引き続き、インデックス投資を淡々と続けただけです。
2026年・38歳|金融資産3,388万円
そして2026年9月。
現在の金融資産は33,880,132円(約3,388万円)になりました。
改めて資産の内訳を見ると、
現金:約332万円
株式:約516万円
投資信託:約2,360万円
ETF:約180万円
となっています。
2018年は現金が約636万円あり、資産の6割近くを占めていました。
それが今では、投資信託とETFだけで約2,540万円。
資産額だけでなく、資産の中身もがらっと変わりました。
投資を始めた頃は、
「貯金をメインにして、余ったお金で投資する」
くらいの感覚でしたが、いつの間にか投資資産の方が圧倒的に大きくなっています。
また、初めて国債を買った年でもあります。
10万円という少額ですが、有用性は感じたので資産運用の一つとして今後活用したいと思っています。
国債を買った体験談についてはこちらの記事に書いています。↓
そして今年11月には、第二子が生まれる予定です。
また家族が増えます。
これから教育費もかかるでしょうし、子どもが二人になれば今まで以上にお金を使う場面も増えてくると思います。
子どもが大きくなれば生活費も増えて、グラフの伸び率も鈍くなると予想しています。
2022年のように、また資産が大きく減る年が来るかもしれません。
そのときは、この資産推移のグラフに思い出が刻まれると思って、広い心でお金を使おうと思います。笑
9年間の資産運用を振り返って
2017年に投資を始めてから、気づけば10年目。
今回、昔の資産記録を引っ張り出して振り返ってみましたが、
「この年に一気に資産を増やした!」
という決定的な一年はありませんでした。
結婚・引っ越し・転職などの大きなライフイベントや、コロナショックのような事件はありましたが、淡々と投資を続けてきました。
その積み重ねで、2018年に約1,072万円だった金融資産が、2026年には約3,388万円になりました。
今回改めて資産推移を見て感じたのは、資産形成って株式相場だけでは決まらないんだな、ということです。
転職して収入が増えれば、投資に回せるお金も増えます。
新NISAのように、制度が変わることもあります。
家などの大きな買い物をすれば、資産は減ります。
2022年のように資産が減る年があっても、その数字の裏に家族との思い出があるなら、悪くないと思っています。
使いたいところでは使う。
余ったお金は淡々と投資する。
これからも、そんな感じで資産運用を続けていこうと思います。
数年後、またこのグラフを更新するのが楽しみです。
これまでの経験を一つの記事にまとめました
今回、9年間の資産推移を振り返ってきました。
僕は2017年に投資を始めてから、個別株、コロナショック、住宅購入、転職、新NISAなど、いろいろな経験をしながら資産運用を続けてきました。
その中で学んだことや、実際に感じたことを一つの記事にまとめています。
「読んで終わり」ではなく、
「読んだ人が実際に一歩行動する」
そこを目標にして書きました。
9年前、投資を始める前の僕自身に読ませたい内容でもあります。
投資を始めようか迷っている方や、インデックス投資について一から知りたい方に読んでもらえたら嬉しいです。
僕が9年間資産運用を続ける中で学んだことをまとめた記事はこちらです。↓
