ETFを買ったら84万円が178万円に。それでも僕が「投資信託でいい」と思う理由

僕は2017年から資産運用を始め、今年で10年目になります。
僕が29歳で投資を始めたきっかけについては、こちらの記事に詳しく書いています。↓
これまで投資信託を中心に投資してきましたが、2022年から「ETF」も保有しています。
久しぶりに確認してみると、取得金額は約84万円。
それが現在の評価額は約178万円になっていました。
含み益は約94万円です。
さらに、この間に分配金も受け取っています。
これだけ見ると、
「ETF買って良かったじゃん。」
という話ですよね。
実際、買ったことを後悔しているわけではありません。
ただ、ETFと投資信託の両方を実際に使ってみて、今は
「投資信託をやっているなら、あえてETFまで買わなくてもいいかな。」
と思っています。
理由は単純で、投資信託だけの方が管理が楽だったからです。
この記事では、僕がETFを買ったきっかけから、4年半以上実際に保有して感じたことを書いてみようと思います。
厚切りジェイソンの本を読んでETFを買ってみた
僕がETFを買ったきっかけは、厚切りジェイソンさんでした。
2021年の終わり頃、本屋が併設されたカフェでコーヒーを飲みながら、『ジェイソン流お金の増やし方』という本を読みました。
テレビで見かけたことはありますが、別にこの方のファンというわけではありません。
この本もカフェで読んだだけで購入はしていません…笑
その本の中で紹介されていたのが「VTI」というETFでした。
厚切りジェイソンさん自身もVTIを中心に投資していると知り、
「そんなにいい商品なのか。」
と興味を持ちました。
当時の僕は、すでに4年ほど投資信託でインデックス投資をしていたので、「ETF」という言葉自体は知っていました。
でも、それがどういうものなのかは、ほとんど分かっていませんでした。
簡単に調べてみて、
「まぁ、投資信託とそんなに変わらなそうだし、買ってみるか。」
くらいの軽い気持ちで買ってみることにしました。
そして翌年の2022年1月。
NISAの年間投資枠が切り替わったタイミングで、実際にVTIを購入しました。
その後も少し買い増して、最終的に31株、約84万円分を購入しました。
そもそも「ETF」「VTI」ってなに?
ETFは「上場投資信託」と呼ばれる金融商品です。
投資信託の一種なのですが、普通の投資信託と違って証券取引所に上場しています。
なので、買い方は株に近いです。
例えば投資信託なら、
「オルカンを30万円分買う」
という買い方ができます。
ETFの場合は、
「VTIを10株買う」
というように、株数を指定して購入します。
株と同じように取引時間中に価格が動いていて、指値注文などもできます。
また、ETFから出る分配金は自動的に再投資されず、現金で受け取る形になります。
僕が買った「VTI」は、アメリカの大型株から中小型株まで幅広く投資するETFです。
ざっくり言うと「アメリカの株式市場全体に投資する」ような商品ですね。
約84万円で買ったETFは、約178万円になった
僕が現在保有しているVTIは31株です。
取得金額は840,224円。
そして2026年9月現在の評価額は約178万円になっています。
含み益は約94万円。ほぼ倍です。
さらにVTIを保有している間、定期的に分配金も入ってきました。
履歴を確認してみると、これまで受け取った分配金は約426ドル。
なので、運用結果には特に不満はありません。
むしろ満足です。
それでも、今から同じような投資をするなら、僕はETFは買わないと思います。
実際に買ってみて、不便だなぁ…と思うことが結構あったからです。
30万円投資したくても、30万円分買えない
「何を言ってるの?」
と思うかもしれませんが、僕が最初に気になったのがこれでした。
ETFは株数単位で購入するので、投資したい金額ぴったりには買えません。
例えば1株27,000円だったとして、30万円投資したい場合。
11株なら297,000円。
12株なら324,000円。これは買えません。
結果、297,000円分を買って3,000円が余ります。
これは株と同じですよね。
投資信託なら、「30万円分買う」と言って30万円分買えます。
僕がETFを買っていたのは旧NISAの時代でした。
当時の一般NISAは年間120万円まで投資できました。
「120万円のうち60万円をETF、60万円を投資信託」
と思っても、きっちりそのように購入することが難しいです。
数千円程度の話なので、
「そんなこと気にする?」
と思う人もいるかもしれませんね。
これは、僕の個人的な性格というか好き嫌いの部分だと思います。
米国ETFだけ別で管理するのが面倒だった
もう一つ気になったのが、米国ETFの管理が他の投資商品とは別になったことです。
僕が買ったVTIは米国ETFなので、SBI証券では外国株式の口座で管理されています。
日本株や投資信託とは別の口座になるので、SBI証券の中で2つの口座を持っているような感覚になります。
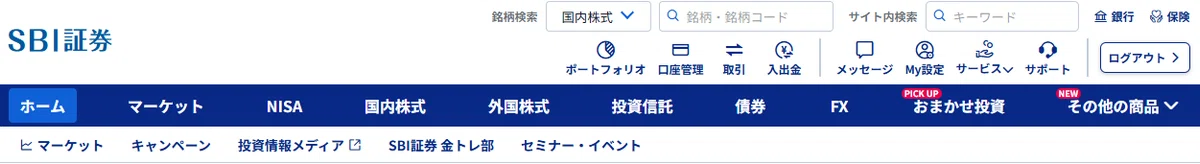
この画像はSBI証券のマイページの画面ですが、画面上部の「ポートフォリオ」「口座管理」を開いても米国ETFの情報は取得できないんですよね。
「外国株式」というボタンから確認する必要があります。
最近は「MY資産」でまとめて確認できるようになりましたが、当時の僕は資産状況を手作業で記録していたので、
「ETFだけ別で確認するの、面倒だなぁ…。」
と買ってすぐに思ったのを覚えています。
本当にちょっとしたことなんですけどね。
でも、できるだけ資産をシンプルに管理したい僕にとっては、このちょっとした煩わしさが気になりました。
分配金がもらえるのは嬉しかった。でもドルで入ってくる
ETFを買ってみて、良かったと感じた部分もあります。
その一つが分配金です。
VTIは年4回、分配金が支払われます。
初めて分配金が入ったときは、
「おぉ、お金入った。」
と普通に嬉しかったです。
僕は、投資信託では分配金を受け取らず、ファンド内で再投資される商品を買っていました。
なので、現金が増えるというのは、特別な喜びがありますよね。
ただ、僕が買ったVTIは米国ETFです。
当然、分配金も米ドルで入ってきます。
「あぁ、やっぱりドルで入るんだなぁ…。」
と思ったのを覚えています。
ドルのまま再投資することもできますし、円に戻すこともできます。
別に難しいことではありません。
ただ、投資信託だけを買っていた頃にはなかった、「このドルをどうするか」という悩みが一つ増えたのです。
ちなみに、僕が4年半でもらった分配金は約426ドルでした。
2026年9月時点の為替レートで円換算すると、約6万6,000円です。
約84万円を投資して、値上がり益とは別にこれだけ分配金をもらえたと考えると、まぁ悪くないですね。
じゃあ、ETFにメリットはないの?
ここまで僕が実際にETFを買って不便に感じたことを書いてきました。
でも、ETFにメリットがないわけではありません。
例えば、
ETFは株と同じように取引時間中に売買できます。
「この価格まで下がったら買いたい」という指値注文もできます。
分配金を定期的に受け取りたい人にとっては、それもメリットだと思います。
そして、ETFのメリットの一つがコストの低さです。
僕が持っているVTIの経費率(ETFを保有している間にかかる運用コスト)は、年0.03%です。
一方で、僕が現在メインで買っているオルカンの信託報酬は、現時点では年0.05%台です。
なので、このコストの低さはETFのメリットといえると思います。
ただ、このコストの差を見て僕が思ったのは、
「そこまでして、このコスト差を取りにいくか?」
ということでした。
僕の場合、ETFを持つことで、
投資したい金額ぴったりに買えない
外国株式を別で確認する必要がある
ドルの残高ができる
分配金を自分で再投資する必要がある
といった手間が増えました。
どれも大したことではありませんが、投資信託だけならそもそも気にしなくていいことです。
僕の場合は、多少のコスト差よりも、そっちの方が気になりました。
全米株式も投資信託で買った
そしてVTIを買ったあと、僕はもう一つ全米株式の商品を買っています。
「SBI・V・全米株式インデックス・ファンド」
という投資信託です。
こちらは約150万円購入しました。
これもVTIと同じように、アメリカの株式市場全体への投資を目指す商品です。
つまり、
「全米株式に投資するのはやめよう。」
と思ったわけではありません。
投資する対象としては、別に不満はありませんでした。
ただ、
「投資信託で似たような投資ができるなら、そっちでいいかな。」
と思うようになりました。
実際、VTIは31株買ったところから、その後買い増していません。
その後は全て、投資信託か個別株に投資を続けています。
投資信託をやっているなら、あえてETFまでやらなくてもいい
ETFを4年半以上保有してみて、今の僕が思っているのは、
「投資信託でインデックス投資をしているなら、あえてETFまでやらなくてもいいかな。」
ということです。
もちろん、少しでも運用コストを抑えたい人や、分配金を受け取りたい人は、ETFの方がいいと思います。
でも僕の場合は、
買ったら、できるだけ何もしたくない。
そう考えると、投資信託の方が合っていました。
そして、今持っている31株のVTIは今後どうする予定かというと…
これは旧NISAで購入したものです。
旧NISAは非課税期間が5年間です。
僕がVTIを購入したのは2022年なので、非課税期間は2026年末で終了します。
そのため、今後はタイミングを見ながら売却して、オルカンにまとめる予定です。
実は、この記事を書いてる間に僕が保有するVTIの非課税期間がもうすぐ終了することに気が付きました。笑
VTIを売る理由は、
「この商品が嫌だから」
ではありません。
むしろ、約84万円で買ったものが約178万円になり、分配金も約426ドル受け取れたので、結果にはかなり満足しています。
ただ、今後の管理を考えて「オルカン」という一つの投資信託にまとめていきたいなと考えています。
ETFを買ったこと自体は、良い経験だった
ここまで「投資信託でいい」と書いてきましたが、ETFを買ったこと自体は全然後悔していません。
実際に買ってみたからこそ、
「ETFってこういうものなんだ。」
と分かりました。
投資したい金額ぴったりには買えない。
外国ETFは別で管理することになる。
分配金はドルで入ってくる。
再投資するなら自分でやる必要がある。
こういうことは、説明を読むだけでも分かります。
でも、自分で実際にやってみると感じ方は結構違います。
僕の場合は、
「やっぱり僕は投資信託だけの方が楽だな。」
という結論になりました。
いろいろ試して、自分に合わないものが分かる。
これも投資経験の一つだと思っています。
9年間の資産推移も公開しています
今回はETFを4年半以上保有した経験を書きましたが、僕は2017年から投資を続けています。
投資信託、個別株、ETFなどに投資しながら、金融資産がどのように変化してきたのか。
9年間の資産推移をこちらの記事で振り返っています。↓

