個人向け国債「変動10年」を10万円買ってみた。投資歴10年目で初めて買った理由

先日、人生で初めて「国債」を買いました。
買ったのは、個人向け利付国債「変動10年」
金額は10万円です。
僕は2017年から資産運用を始めて、今年で10年目になります。
これまで投資してきたのは、ほとんどが投資信託。
オルカンをコツコツ積み立てて投資を続けてきました。
個別株も少し…という感じです。
そんな僕ですが、国債を買ったことは一度もありませんでした。
国債という言葉はもちろん知っていますが、
「国が発行している債券」
「安全性が高いらしい」
その程度の知識です。
自分で買おうと思ったことはありませんでした。
そんな僕がなぜ、投資を始めて約10年も経ってから国債を買ったのか。
きっかけは、10年前に買った一冊の本でした。
投資を始める前に読んだ本を、久しぶりに読み返した
最近、noteで資産運用の記事を書くために、1冊の本を読み返しました。
『難しいことはわかりませんが、お金の増やし方を教えてください!』
山崎元さんと大橋弘祐さんの本です。
この本は、僕が資産運用を始めたきっかけにもなった本です。
出版されたのは2015年。
そのきっかけについては、こちらの記事に書いています。↓
久しぶりにその本を読み返して、意外なことに気づきました。
この本で最初に紹介されている資産運用が、投資信託ではなく個人向け国債だったんです。
僕は10年前にこの本を読んで「投資信託を始めた」というイメージが強かったので、
「あれ?最初に国債が紹介されてたんだ」
と少しだけ驚きました。
本の中では、国債の安全性についてシンプルに説明されています。
「個人向けの日本国債は途中で解約しない限り減らない。元本保証だから」
(中略)
「銀行に預けてるより安全。だって銀行と国のどっちが先に潰れるかといったら、国よりも銀行でしょう」
この説明がとても分かりやすかった。
ただ、不思議なことに10年前の僕は、ここを読んでも国債を買おうとは思わなかったようです。
さらに、
「そんなにいいなら、どうしてみんなやらないの?」
という疑問に対して、
「それはみんな知らないだけ。」
「世の中には、知っているだけで得することがある。」
そんな趣旨の話が出てきます。
この部分を10年越しに改めて読んでみて、
「え、もしかして今までやらずに損してた…?」
という気持ちになりました。
とはいえ、この本が出版されたのは2015年。
当時と今では、金利もかなり変わっているはずです。
「そういえば、今の国債って金利いくらなんだろう?」
気になって調べてみました。
本では「0.3%くらい」。でも今は「1.95%」だった
本の中では、個人向け国債の金利について「0.3%くらい」と書かれていました。
正直、この数字だけを見ると、
「うーん。それなら別にいいかな…」
と思ってしまいます。
きっと10年前の僕もそう思って見送ったんだと思います。
でも、この本が出版されたのは2015年。
最近はニュースでも「金利上昇」という言葉をよく聞きます。
もしかしたら、国債の金利も上がっているのでは?
そう思って調べてみると、
「年1.95%(税引前)」
僕が見たのは、2026年9月募集の個人向け国債「変動10年」です。
「え、結構高いじゃん!」
ちょっと驚きました。
本に書かれていた0.3%と比べると、6倍以上です。
「1.95%なら、やってみてもいいかも…!」
と思い始めました。
そもそも個人向け国債って何?
ここで、僕自身も今回改めて調べた「個人向け国債」について簡単に書いておきます。
国債とは、簡単に言えば、
国にお金を貸して、その代わりに利息を受け取るもの
です。
僕が今回買った「個人向け国債」には、
変動10年
固定5年
固定3年
の3種類があります。
利息は半年に一度受け取ることができます。
そして、先ほども書きましたが、元本割れなし。
元本割れを避けたいお金の置き場所として使えます。
でも、僕にはどうしても一つ引っかかるところがありました。
それは「10年」「5年」「3年」の部分です。
「変動10年を買ったら、お金は10年間返ってこないの?」
という疑問を持ち、ちょっと始めづらいなぁ…と思っていました。
でも、それは違いました。
個人向け国債の変動10年は、発行から1年経過すれば中途換金できます。
ただし、中途換金すると直前2回分、つまり約1年分の利子相当額が差し引かれます。
たとえば、2年間保有した場合。
2年分の利息を受け取ったあとに換金すれば、約1年分の利息が差し引かれます。
つまり、1年分の利息は手元に残るということです。
「10年」「5年」という名前から、少し勘違いしていました。
そういうことなら買いやすそうです。
ここまで調べて、
「じゃあ、とりあえず少額でやってみようかな」
と思いました。
3種類の中から「変動10年」を選んだ理由
僕は「変動10年」を買ってみることを決めました。
なぜ、3種類の中から「変動10年」を選んだのか。
一番の理由は、とても単純です。
山崎元さんの本でおすすめされていたからです。笑
思えば、10年前に投資信託を始めたときも同じでした。
この本の中で、具体的にどの投資信託を買えば良いのかが書いてあり、勧められるままにその商品を買いました。
今回は、一応YouTubeなどでも調べてみました。
その中で、変動10年の魅力だと思ったのが、半年ごとに金利が見直されること。
今回の初回適用利率は年1.95%ですが、この金利が10年間ずっと続くわけではありません。
半年ごとに、そのときの金利状況に応じて見直されます。
つまり、これからさらに金利が上がれば、受け取れる利息も増える可能性があります。
もちろん逆に、金利が下がれば受け取れる利息も減ります。
最近は金利上昇のニュースをよく聞くこともあり、
「今から買うなら変動の方が良いのかな」
と思いました。
ということで、個人向け国債「変動10年」を買うことにしました。
とりあえず10万円買ってみた。
買うものは決まりました。
次は「いくら買おうか?」というところ。
個人向け国債は最低1万円から、1万円単位で購入できます。
僕は、生活防衛資金以外は基本的にインデックス投資へ回すという考えです。
なので、正直にいうとそこまで多くの現金は用意していません。
「国債を買ってみたいけれど、生活防衛資金に影響ない金額で…」
と考えて今回は
「10万円」
買ってみることにしました。
これくらいなら初めて試すにはちょうどいいかなと。
僕が普段使っているSBI証券で、
「第198回 個人向け利付国債(変動・10年)」
を選択。
買付金額に「100,000円」と入力。
あとは内容を確認して、注文するだけ。
思っていたより、ずっと簡単でした。
これが僕の人生初の国債購入です。
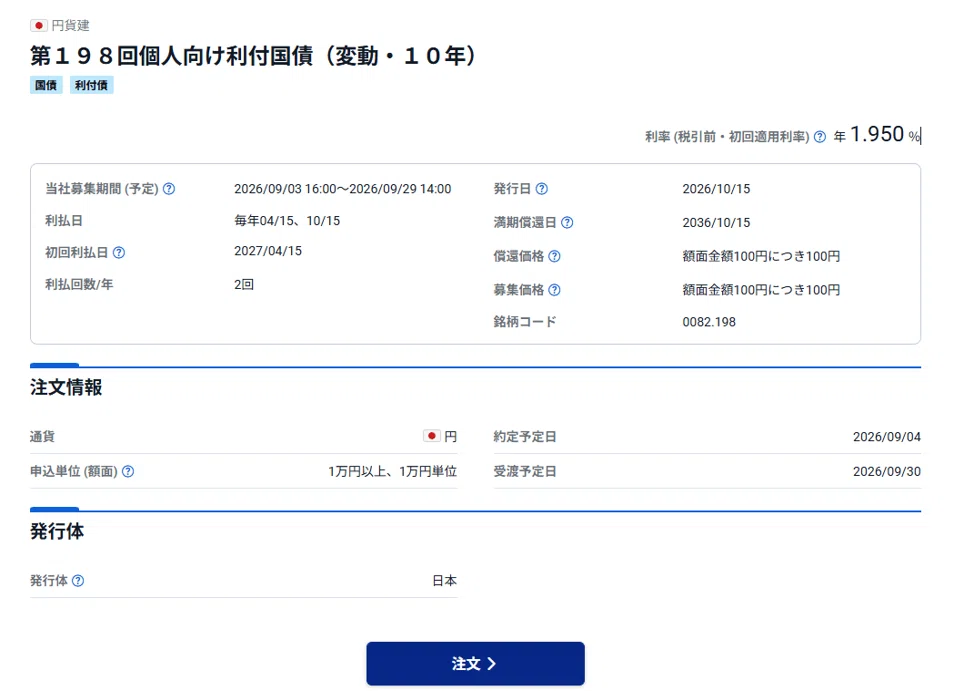
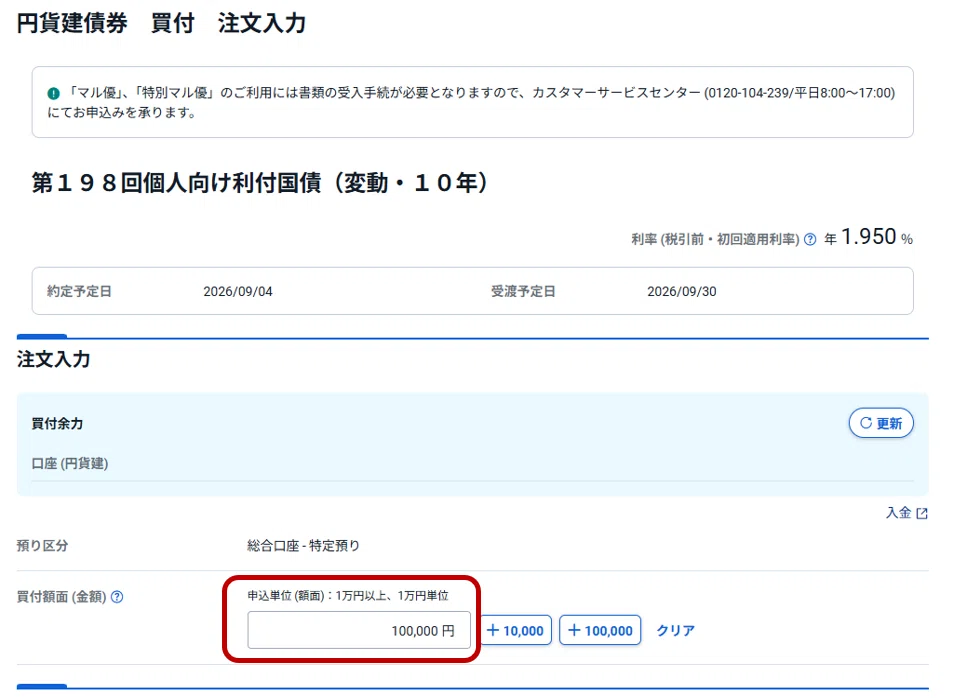
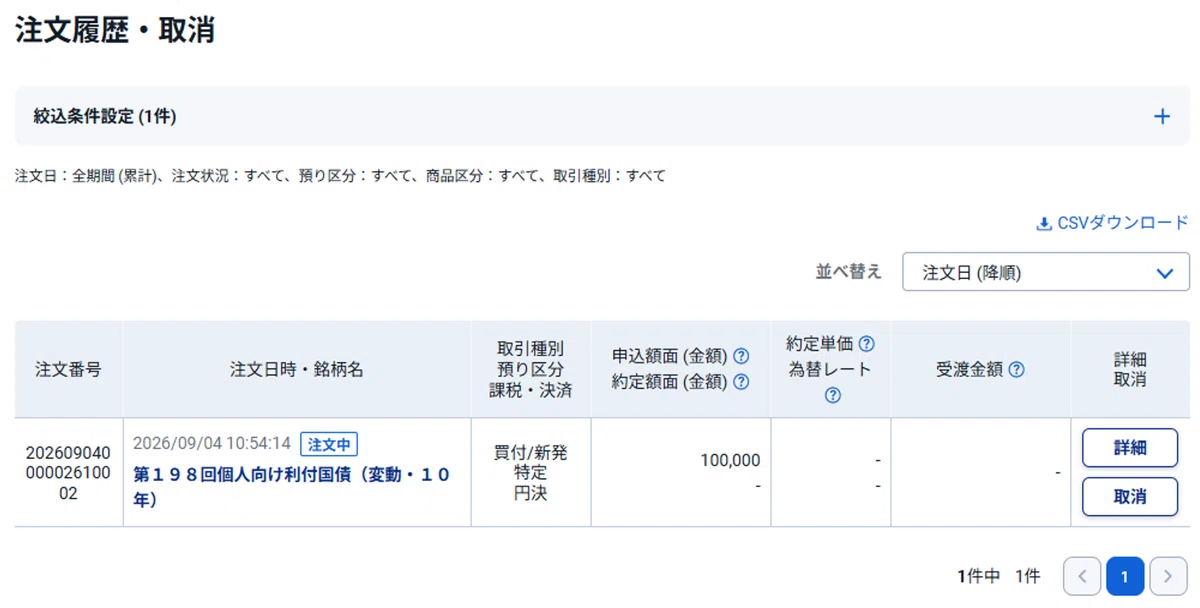
僕の場合は、もともとSBI証券の口座を使って資産運用を行っていたので、国債を購入するハードルは本当に低かったです。
5分で購入できました。
買ってみて初めて知ったこと
無事に注文できたのですが、ここで少しだけ悔しいことに気づきました。
僕が国債を注文したのは、2026年9月4日。
今回購入した国債の発行日は、2026年10月15日。
もし数日早く、8月中に申し込んでいれば、一つ前の回の国債を購入できていました。
そうすると発行日は、2026年9月15日。
その場合は初めて利息を受け取るタイミングも1か月早かったことになります。
「あと数日早く買っていれば…!」
とも思いましたが、募集回によって金利も違うので、単純に早く買った方がお得というわけではありません。
全然大したことではないですが、こういう細かいことは、自分のお金でやってみないと気づかないものですね。
10万円で、いくら利息がもらえる?
では、今回購入した10万円の国債ですが、実際にいくら利息がもらえるのでしょうか。
今回の初回適用利率は、
年1.95%(税引前)です。
10万円なので、1年間この金利だったとすると、
100,000円 × 1.95% = 1,950円
個人向け国債の利息は半年に一度支払われるので、最初に受け取るのはその半分。
975円(税引前)
株の配当などと同じく、国債の利子にも20.315%の税金がかかります。
ここから税金が引かれるので、
実際に受け取るのは約777円です。
今回は10月15日発行の債券を購入したので、
初回は2027年4月15日に、約777円受け取れます。
※ただし、「変動10年」は半年ごとに金利が見直されるので、2回目以降の利息は変わる可能性があります。
多いと感じるか、少ないと感じるかは人それぞれだと思います。
ちなみに、みずほ銀行の1年定期預金の金利は年0.500%(税引前)。(2026年9月時点)
10万円を1年定期預金で預けた場合、税引後の利息は約398円です。
一方、今回の国債は、初回金利の年1.95%が1年間続いたと仮定すると、税引後で約1,554円。
同じ10万円でも、結構違います。
そう考えると、銀行に預けるよりはだいぶお得。
僕はそう感じました。
国債との付き合い方
今回国債について調べて、買ってみて、
「国債も資産運用の一つに取り入れた方がいいかも」
と思いました。
しかし、国債は、銀行預金のように必要になったときにすぐ使えるものではありません。
今回買った変動10年は、原則として発行から1年間は中途換金できません。
そして僕は、
生活防衛資金以外は基本的にインデックス投資へ回す
という方針は変えません。
なので、僕が今後国債を追加で買うとしたら、
生活防衛資金を確保できて、
新NISAでオルカンに満額投資できて、
それでも余剰資金が残った場合
になると思います。
僕がなぜインデックス投資を続けているのかについては、こちらの記事に書いています。↓
10年前に投資を始めたときと、やっていることは同じだった
今回、国債を買い終わってから思いました。
「これ、投資信託を始めたときと一緒だな」
と。
僕が2017年に資産運用を始めたときも、きっかけは山崎元さんの本でした。
本を読んで、「こんなものがあるんだ」と知る。
気になったから自分でも調べてみて、少額で実際にやってみた。
今回もまったく同じです。
10年前に買った本を読み返して「国債って結構いいかも」と思う。
今の金利を調べ、YouTubeなどでも調べてみる。
そして、10万円買ってみた。
山崎元さんの本を読み返して改めて印象に残ったのが、
「世の中には、知っているだけで得することがある。」
という言葉。
この本を読み返していなければ、僕は今の個人向け国債の金利が年1.95%になっていることすら知らなかったと思います。
今回買った国債は10万円。
これで資産が大きく増えるわけではありません。
それでも、今まで「なんとなく知っている」だけだった国債を、少しだけ身近に感じられるようになりました。
本を読んで知って、自分でも調べて、少額でやってみる。
振り返ってみると、僕が約10年間続けてきた資産運用は、ずっとこの繰り返しだったのかもしれません。
次に楽しみなのは、2027年4月15日。
人生で初めての国債の利息。
本当に約777円もらえるのか…。
実際に受け取ったら、この記事にも追記しようと思います。
