続編:SCMに関わる人材が、ROICを翻訳できると何が変わるか

前回の記事に、予想を超える反響があった。
オンライン上のコメントだけでなく、会食の席や立ち話でも「あの記事、刺さりました」と声をかけてもらうことが続いた。正直、驚いた。
ただ、書いた私にはもやっとしたものが残っていた。
「ROICを意識しよう」と取締役が言う。SCM担当として何となくうなずく。でも会議室を出た瞬間、何をすればいいかがわからなくなる。
前回の記事はROICとSCMが繋がっているという「気づき」を言語化、そして届けることができたかもしれない。でも「で、具体的にどこが繋がっているのか」という問いには、まだ答えていなかった。
今回はその一歩先へ踏み込む。ROICをSCMの具体的な指標へ翻訳すること。そして「経営が使うROIC」と「SCMが使えるROIC」という2つの視点を行き来できるようにすること。それが今回のテーマだ。
なぜコーセーを選んだのか
実例で書こうと決めたとき、最初に手をつけたのは外食チェーンだった。自分が今身を置いている業界だし、リアリティが出るはずだと思っていた。ところが外食は製造機能を持つ会社が少なく、在庫・製造・販売の流れをSCMの文脈で読み解くには構造が複雑すぎた。途中で諦めた。
そこで注目したのが化粧品メーカー、コーセーだ。
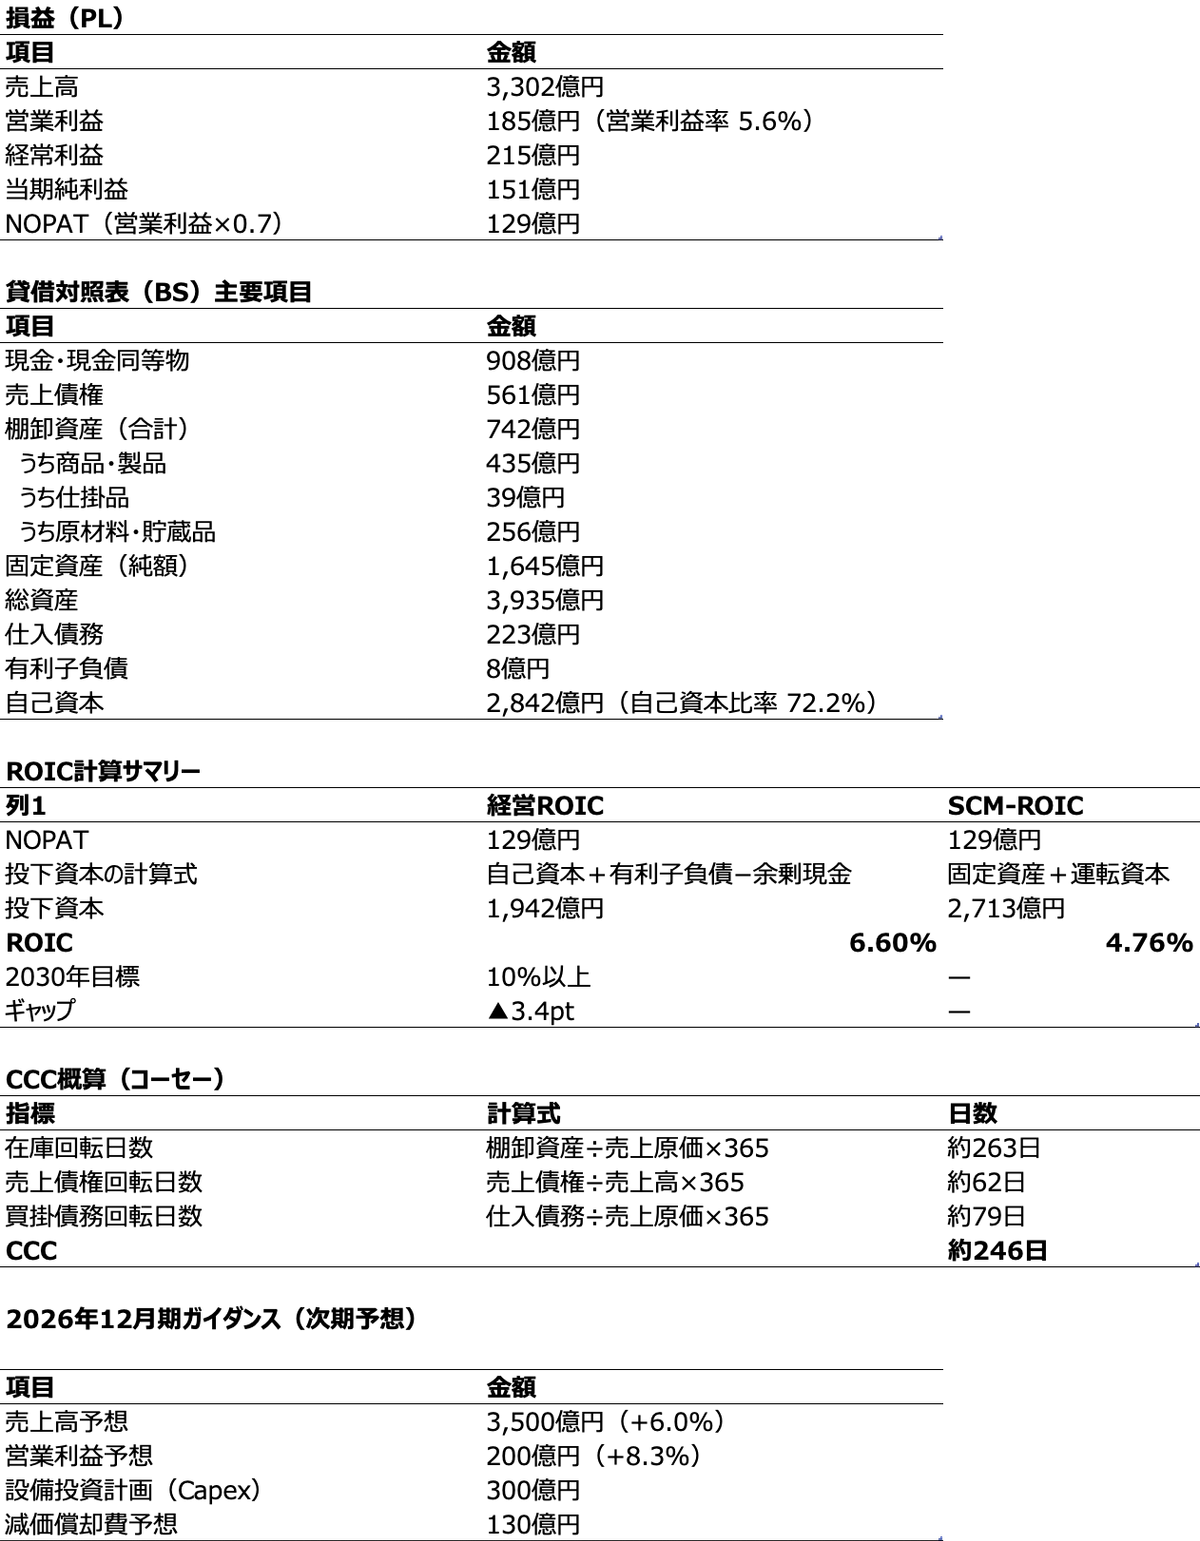
選んだ理由は三つある。自分がP&G時代に8年間この業界で原料調達・製造・在庫管理を体感していること。売上3,300億円というサイズ感と化粧品専業という構造のシンプルさ。そして上場企業として決算短信・有価証券報告書が公開されており、数字を「調べられる」こと。
何より決定的だったのは、コーセーが中長期ビジョン「Milestone2030」においてROICを経営目標として明示していることだ。「ROIC10%以上」を2030年のマイルストーンに掲げている。改善の方向性が明示されている会社でないと、SCMの貢献がどこに向かうのかが宙に浮く。
コーセーの現在のROICはいくつか。計算の詳細はAppendixに譲るが、結論だけ先に示す。
経営ROIC = 6.6% (2030年目標:10%以上、ギャップ ▲3.4pt)ROICには2つの顔がある
6.6%という数字を出したが、実はSCMが関与できる「もう一つのROIC」がある。
同じROICという指標なのに、分母の切り方によって答えが変わる。その切り方の違いが、「経営が使うROIC」と「SCMが使えるROIC」を分ける。
まず経営ROICから見てみる。
経営ROIC

ROIC = NOPAT ÷(自己資本 + 有利子負債 − 余剰現金)

コーセーの場合:
NOPAT   = 営業利益185億 × (1 − 実効税率0.3) = 129億
投下資本 = 自己資本2,842億 + 有利子負債8億 − 余剰現金908億
        = 1,942億

ROIC = 129億 ÷ 1,942億 = 6.6%
株主と銀行から調達したお金に対して、どれだけ稼いだか。経営者が投資家に語るとき、IRで目標を掲げるとき、これが使われる。コーセーのMilestone2030の「ROIC10%以上」もこの文脈だ。
ただ、SCMを担当する立場でこの式を見ると、すぐ詰まる。自己資本、有利子負債、余剰現金。どれも直接触れられない。「ROICを上げろ」と言われても、どこに手をつければいいかが見えない。
次にSCM-ROICを見てみる。これは梶野がP&Gで事業全体の中期計画を担当していた時期に触れていた概念をベースに、SCMの文脈で再構成したものだ。
SCM-ROIC

ROIC = NOPAT ÷(固定資産 + 運転資本)

運転資本 = 売上債権 + 棚卸資産 − 仕入債務

コーセーの場合:
固定資産  1,645億
売上債権    561億
棚卸資産    742億
仕入債務  △223億
投下資本 = 2,713億

ROIC = 129億 ÷ 2,713億 = 4.76%
工場・在庫・売掛金に投じたお金に対して、どれだけ稼いだか。現場が毎日触っている資産で分母を積み上げる。
同じ会社、同じ営業利益、同じNOPAT。なのに答えが違う。
比較表にしてみると:
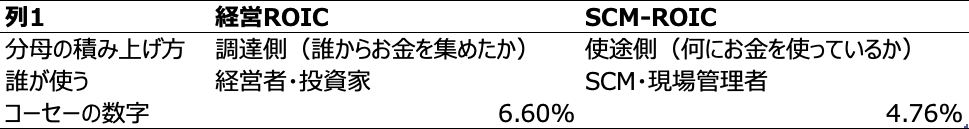
どちらも計算式としては正しい計算だ。見ているものが違うだけ。
なぜ2つの数字が出るのか
経営ROICとSCM-ROICで差が生まれる理由を、もう少し丁寧に見ておきたい。
理論上、お金の出どころ(経営ROIC)と使い道(SCM-ROIC)は一致するはずだ。バランスシートは必ず左右が釣り合うから。でも実際にはズレが生じる。
SCM-ROIC の投下資本(2,713億)
− 経営ROIC の投下資本(1,942億)
= 差額 771億
経営ROICは「株主と銀行から調達したお金の総量」を分母にする。だから現預金を差し引き、のれんや投資有価証券も含まれる。一方SCM-ROICは「事業運営に直接使っている資産だけ」を分母にする設計だ。
SCM-ROICが分母から除外しているもの。のれん・無形固定資産、投資有価証券、その他流動資産、余剰現金。これらはSCMが触れない資産だ。
SCM-ROICが除外しているもの:

のれん・無形固定資産 → SCMが触れない
投資有価証券     → SCMが触れない
その他流動資産    → 事業運営に直接関係しない
現預金 → 事業に使っていない余剰資金逆に、SCM-ROICの分母に入っているものはすべて「SCMが動かせる資産」と定義できる。
SCM-ROICの分母に入っているもの:

固定資産(工場・設備・自前倉庫)→ 稼働率・Capex規律で動かせる
棚卸資産(在庫)        → 在庫削減・SKU最適化で動かせる
売上債権            → 回収サイト短縮で動かせる
仕入債務(マイナス)      → 支払サイト延長で動かせる
つまり2つのROICは対立するものではなく、同じ経営目標を異なるレイヤーで見ている。経営はROIC10%という目標を「調達サイド」で語る。SCMはその目標を「運用サイド」に翻訳し、在庫・債権・債務・Capexというアクションに落とす。この行き来ができることが、SCM担当者が経営会議で使える言語を持つということの意味だ。
一点補足しておく。物流倉庫を自前で持つ場合、固定資産に計上されSCM-ROICの分母に入る。3PLに委託している場合は固定資産に現れず、物流費として販管費に計上される。同じ「物流コスト」でも自前か委託かでBSの見え方が変わる。固定資産をSCMの文脈で語るときには、この視点が必要になる。
SCMが触れるレバーはどこか
SCM-ROICの分母が分解できるようになると、SCM担当者が動かせるレバーが具体的に見えてくる。
コーセーの数字で並べるとこうなる。
棚卸資産 742億  → 在庫削減・SKU最適化・需要予測精度向上
売上債権 561億  → 回収サイト短縮・与信管理
仕入債務 223億  → 支払サイト延長・調達条件交渉(分母を減らす方向)
固定資産 1,645億 → 工場稼働率向上・拠点統廃合・Capex
これを見ると、投下資本2,713億のうち固定資産が1,645億と約60%を占める。在庫742億が約27%。残りが売上債権と仕入債務の差引だ。コーセーにおいては、在庫と固定資産が圧倒的に大きい2つのレバーになる。
ここでもう一つ重要な視点がある。廃棄ロスの削減は、分母と分子を同時に改善する。
コーセーは2024年に中国での在庫処分損35億円を計上した。これはSCMの失敗がPLに直撃した典型例だ。在庫を適正に保つことは、SCM-ROICの分母(棚卸資産)を圧縮しながら、同時に分子(NOPAT)の棄損を防ぐ。在庫管理の巧拙が、ROICの分子と分母の両方に効く。これが前回の記事で触れた「二重の経営貢献」の構造と同じ論理だ。
CCCとCapex、2つの具体的なツール
SCM-ROICの分母をさらに分解すると、より聞いたことある2つの指標となる。CCCとCapexだ。
CCC(キャッシュ・コンバージョン・サイクル)は運転資本を日数で表したもの。
CCC = 在庫回転日数 + 売上債権回転日数 − 買掛債務回転日数

在庫回転日数   = 棚卸資産 ÷ 売上原価 × 365
売上債権回転日数 = 売上債権 ÷ 売上高  × 365
買掛債務回転日数 = 仕入債務 ÷ 売上原価 × 365
コーセーの概算はこうなる。
在庫回転日数    約263日
売上債権回転日数  約62日
買掛債務回転日数  約79日
CCC        約246日
CCCが短くなるほど運転資本が縮み、SCM-ROICの分母が小さくなり、ROICが上がる。
この数字の意味をつかむために、極端な対比として参照したいのがAppleだ。Appleは長年ネガティブCCCを維持している。顧客から先に代金を受け取り、サプライヤーへの支払いはあとから行う。運転資本がマイナスになるため、同じNOPATでも投下資本が極小になりROICが跳ね上がる。コーセーのCCC +246日とAppleのネガティブCCCを並べると、運転資本の管理がROICに直結するという構造が際立つ。(Appleのある年のROICは46.9%とのこと。驚異的だ!!!)
もう一つの翻訳ツールがCapexと減価償却だ。
固定資産(純額)= 累積Capex − 累積減価償却

Capex > 減価償却 → 資産拡大中(投資フェーズ)→ 分母が膨らむ
Capex < 減価償却 → 資産収穫中(回収フェーズ)→ 分母が縮む
コーセーは南アルプス工場が2026年下期に稼働する。2026年のCapex計画は300億円、減価償却費予想は130億円。Capexが減価償却を大幅に上回る投資フェーズだ。SCM-ROICの分母は今後さらに膨らむ。
問いはシンプルだ。その投資がNOPATをどれだけ増やせるか。工場集約による原価低減・廃棄削減・生産効率向上が、分母の膨張を上回って初めてROICは改善する。
P&GでCapexとCCCを並列で管理していたのは、まさにこの構造を経営の意思決定ツールとして使っていたからだ。CCCで運転資本を締め、Capex規律で固定資産の拡大を制御する。その結果としてFCF(フリーキャッシュフロー)が生まれる。
FCF = NOPAT −(Capex − 減価償却)− 運転資本の増減ROICを起点に、CCC・Capex・FCFという3つの指標が一本の線で繋がる。これがSCMが経営会議で使えるレバーの全体像だ。
そしてこのテーブルが、3つの指標を具体的にSCM領域で貢献するレバーをまとめたもの。
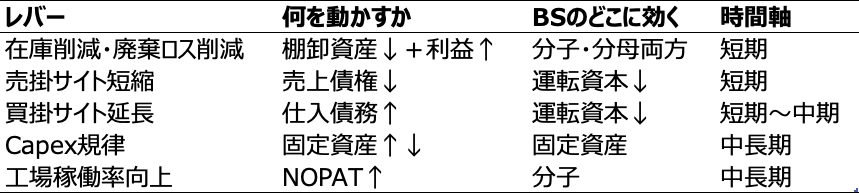
次回のNoteは解像度をさらに上げる。在庫を何日圧縮するとROICがどう動くか。Capex投資が回収できる条件は何か。
翻訳者としてのSCM
経営ROICとSCM-ROIC。同じROICを、別の視点から翻訳する。
経営はROIC10%という目標を「資金調達サイド」の言語で語る。SCMはその目標を「運用サイド」に翻訳し、在庫・売掛・買掛・Capexというアクションへ落とす。さらにCCC・減価償却という日々の業務指標にまで降ろす。この翻訳の連鎖ができて初めて、「ROICを上げろ」という経営の言葉が現場で動き始める。
この翻訳ができる人間がSCM担当者でなければならない理由はない。でも在庫・調達・物流の現場を知りながら、経営指標も語れる人間は少ない。その少なさが、SCMの価値になる。自戒も込めて。
そして、最後に1点。考えながら、調べながらの執筆につき、矛盾点や不備があればコメントをいただけるととてもありがたい。
Appendix:コーセー財務データ(2025年12月期)