S031|国保逃れの事件から考える

強制加入なのに、なぜ保険は所属でこんなに違うのか
最近、「国保逃れ」のために、形式だけ会社役員になるような話が問題になっている。
名目上は役員。
しかし実態は、その会社で経営を担っているわけでもなく、普通に働いているわけでもない。
ただ社会保険に入るためだけに名前を載せ、国民健康保険の負担を避ける。
こういう話を聞けば、多くの人はまず、
「そんな抜け道を使うのはけしからん」
と思うだろう。
たしかに、それは一面では正しい。
だが、私はそこで話を終わらせるべきではないと思う。
問題は、逃げた個人だけにあるのではない。
そうした抜け道が商売になるほど、制度そのものが、もともといびつなのである。
本当におかしいのは、「国保逃れ」より制度そのものである
医療保険とは、本来何のためにあるのか。
病気やけがをしたとき、必要な医療を受けられるようにするためである。
ならば、制度がまず見るべきなのは、その人の生活実態のはずだ。
所得はどうか。
資産はどうか。
家族を何人抱えているか。
年齢はどうか。
ところが現実には、日本の公的医療保険はそうなっていない。
会社員なら被用者保険。
自営業なら国保。
高齢者になればまた別枠。
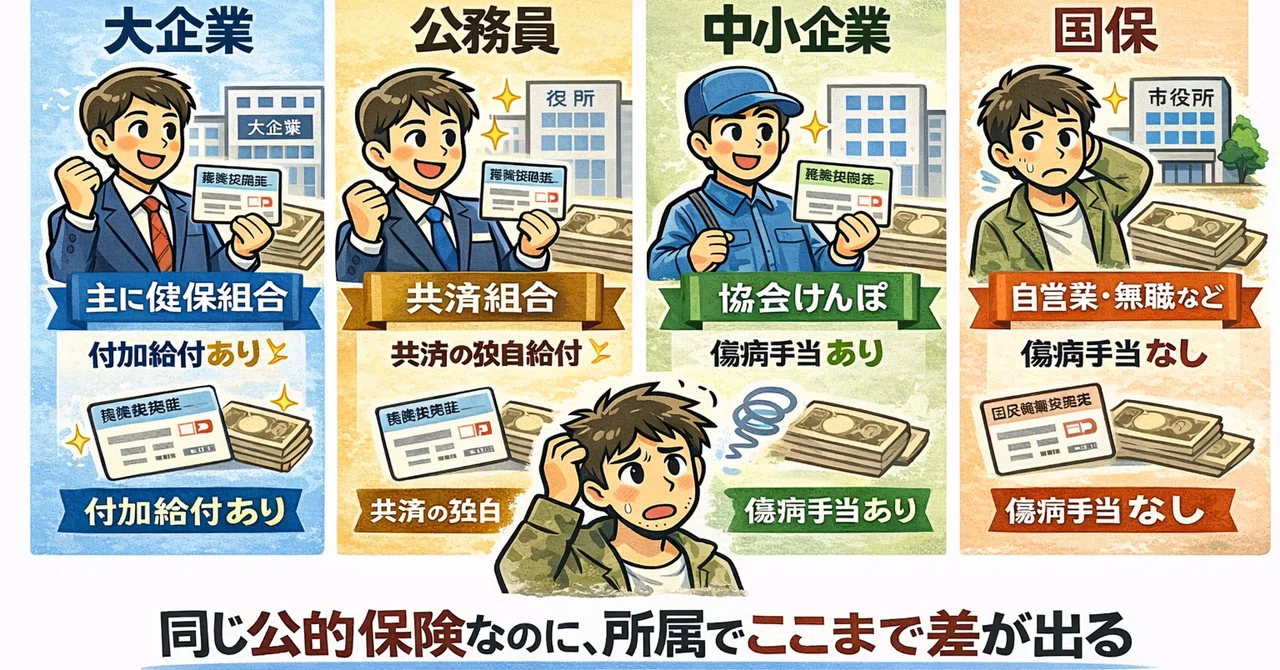
しかも会社員の中でも、大企業は健保組合、中小企業は協会けんぽ、公務員は共済と分かれている。
つまり日本の医療保険は、「どれだけ支える必要があるか」
ではなく、「どこに属しているか」
で入口が分かれている。
ここが、そもそもおかしい。
強制加入なのに、制度が複数あること自体が問題だ
民間保険なら、商品が複数あってもまだ分かる。
自分で選べるからである。
だが、公的医療保険は違う。
実質的に強制加入である。
逃げることはできない。
それなのに、ルールは一つではない。
会社員か、自営業か、退職者か、高齢者か。
そのうえ会社員の中でも、どの組合に入るかで扱いが異なる。
義務は全国民に等しく課されているのに、ルールと付加給付は所属によって異なる。これは、公的保険の名を借りながら、実際には所属による待遇差を制度化しているという点で、きわめて身分差別的な構造である。
保険とは本来、人を守るためのものである。
それなのに、人はいつの間にか「どの制度に入ると得か」
を考え始める。
こうして医療保障の話が、「どこの所属なら有利か」
という話に変わっていく。
国保逃れの役員ビジネスとは、その歪みが表に出た姿にすぎない。
不公平感を強めているのは、保険料だけではない
この問題は、単に負担額の差だけではない。
大企業の健保組合には、付加給付や補助がつくことがある。
公務員の共済にも独自色がある。
中小企業の協会けんぽには傷病手当金がある。
だが国保には、それがない。
しかも国保は、加入者の多くが自営業、退職者、無職などで、
もともと負担能力が高いとは言いにくい層である。
そのうえ家族を抱えれば、世帯としての負担感はさらに重くなる。
ところが、付加給付はほとんどない。
負担は重い。
見返りは少ない。
しかも同じ公的医療保険の中で、しかも所属によって大きく異なっている。
これでは不公平感が強まるのは当然である。
「役員になる」のではない。「役員に見せかける」商売である
この手の話のいやらしさは、本来の役員という立場を、ただの保険加入の道具にしてしまうところにある。
役員とは、本来その会社の経営に責任を負う立場である。
しかし、こうしたケースでは違う。
目的は経営ではない。
仕事でもない。
ただ社会保険に入るためだけに名前を載せる。
そうなると、会社も役員も、制度を活用しているというより、制度の外形だけを借りているにすぎない。
だが、それだけを利用者のモラルの問題として片づけても片手落ちだろう。
なぜなら、そうした提案に乗りたくなるほど、制度の見え方そのものが不公平だからである。
「同じような暮らしをしているのに、所属の違いで負担も特典も変わる」
となれば、人は納得しにくい。
納得できない制度は、必ず抜け道を呼ぶ。
そして抜け道が増えれば、制度への信頼そのものが壊れていく。
ただし、自動車保険のようにしてはいけない
ここで一つ、注意も必要である。
公平を求めるあまり、
「病気をしなかった人は安く、病気になった人は高くする」
という、自動車保険の等級のような考え方を、そのまま持ち込むのは良くない。
医療保険は、事故を起こした者を罰する制度ではない。
病気やけがをした人を支える制度である。
だから、病歴そのもので保険料を重くする仕組みは、本筋から外れる。
重い病気の人に、医療費だけでなく保険料でも追い打ちをかけるからだ。
ここは切り分けるべきだろう。
負担は、所得、資産、家族構成、年齢で見る。
病歴は、負担増の理由ではなく、支援の理由に回す。
そのうえで、健診受診や重症化予防のような行動には、一定の軽減や後押しを考える。
そのくらいが、公的保険としての必要なところであろう。
公的医療保険は「全国民が同一ルール」であるべきだ
結局のところ、国保逃れの事件から見えてくるのは、単なるモラルの低下ではない。制度の入口が、あまりにも所属依存であるということである。
会社に属しているかどうか。
どの会社に属しているか。
何歳か。
どの制度の枠にいるか。
そうした事情で入口が分かれすぎているから、制度が複雑になり、不公平感が生まれ、抜け道が商品になる。
本来あるべき姿は、もっと単純だ。
全国民を、できるだけ同じルールで扱う。
負担は、所属ではなく、所得・資産・家族構成・年齢で決める。
病歴は、負担増ではなく支援の理由に回す。
被用者保険も国保も高齢者医療も、できる限り一元化していく。
強制加入である以上、制度は本来一つであるべきだ。
選べないのに、負担も付加給付も所属で異なる。
このねじれこそが、今の公的医療保険の一番深い歪みである。
国保逃れの問題とは、単なる抜け道の問題ではない。
逃げ道が商売になるような制度を、いつまでも放置していることのほうが、よほど根が深いのである。
追記:厚労省は2026年3月18日付で、こうした『国保逃れ』まがいのスキームに是正通知を出した。だが、抜け道を塞ぐだけでは足りない。問題の本丸は、公的医療保険がいまだ一元化されていないことにある。
