10年続けたドル建て終身保険を解約。45万円増えたのに後悔している理由

こんにちは!
YUTOmamaです🍀
いわゆる、「貯蓄型保険」と言われる
ドル建て終身保険を解約したら、
支払った保険料約244万円が
約289万円になって戻ってきました。
これだけ聞くと、
「保障ついてて45万円も増えるならいいじゃん!」
って思いませんか?
少し前の私は、本気でそう思っていました。
当時の私は共働きで子どももおらず、
大きな保障が必要な状況ではありませんでした。
にも関わらず、「貯まる保険の方がお得そう」
という理由だけで契約してしまったのです。。
みなさんには同じ後悔をしてほしくないので、
実際の数字をリアルに公開します。
掛け捨てでない保険を契約している人、
検討中の人はぜひ最後まで読んでみてください!
1.10年で45万円増えた!…でも実は「ドルベースで28万円相当の赤字」だった
私が加入していたのは、ドル建ての終身保険です。
10年間継続し、6月上旬に解約しました。
手元に戻ってきたリアルな数字がコチラ。
💴受け取った解約返戻金: 約289万円
💴支払った保険料総額 : 約244万円
差し引き約45万円のプラスです。
しかし、ここで見落としてはならないのが
「ドルベースでの金額」。
💵受け取った解約返戻金: 約18,060ドル
💵支払った保険料総額 : 約19,800ドル
……お気づきでしょうか?
ドルで見ると、実は約1,740ドルも減っています。
執筆時点の為替レート(1ドル160円前後)で
換算すると、日本円で約28万円の損失です。
つまり、保険としての運用成果はマイナス。
たまたまこの10年間で円安が進んだおかげで、
日本円の見た目の数字が増えただけだったのです。
2.もし同じお金をインデックス投資していたら?
完全に私の皮算用ですが、
気になったので、計算してみました。
「もし保険ではなく、同じ金額を
全世界株インデックスに投資していたら
どうなっていたか?」
当時はまだオルカンが存在していなかったため、
全世界株ETF「ACWI」で概算しました。
結果がこちらです。
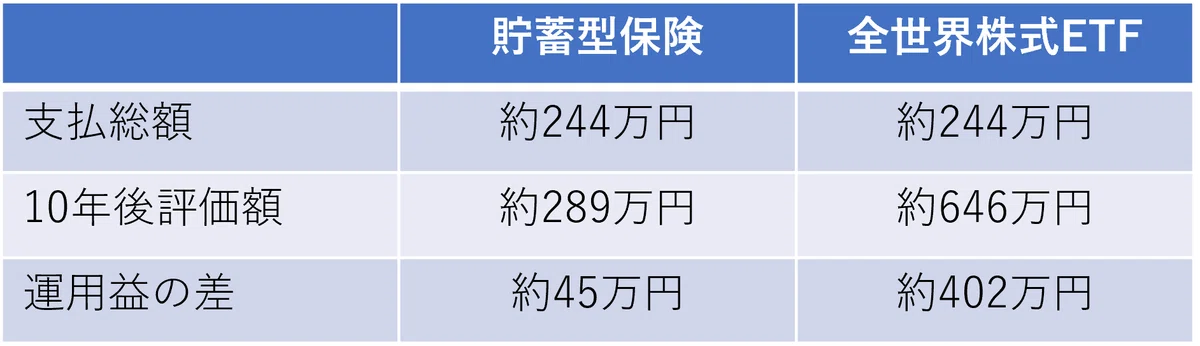
簡略化して計算しています。
なんと、評価額は646万円。
解約返戻金(289万円)との差は、
約357万円もありました。
税引き後でも、約275万円の差。
もちろん、この結果はたまたま
「過去10年間の株式市場が好調だったから」
に過ぎず、未来も同じになる保証はありません。
それでも私はこの数字を見て、
「リスクをとって運用するなら、
あえて手数料の高い保険を通す必要はなかったな」
と後悔しました。
✔️保障が必要なら保険で備える。
✔️資産形成が目的なら投資で増やす。
今の私は、その2つを分けて考える方が
シンプルで合理的だと思っています。
3.解約はネットで完結!返戻金はすぐインデックスファンドへ
「解約って引き止められたり面倒くさそう」
と思われがちですが、驚くほど簡単でした。
web上で保険証券の写真を添付して、
必要事項を入力するだけで作業は終わり。
送信ボタンを押したその日が受付日となり、
解約返戻金の額も予想しやすかったです。
営業電話や引き止めは一切ありません。
しかも、受付日からわずか4日後には
解約返戻金が口座に振り込まれていました。
週末に家計簿をつけていて入金に気づいた私は、
その日のうちに返戻金と同額のオルカンや
S&P500を注文しました。
ちょうど相場が最高値から下落し始めている
タイミングだったので、
「もう少し待とうかな…」
と3秒くらい迷いましたが、
底値なんて誰にも分かりません。
もともと「保険」という皮をかぶった投資商品に
預けていたお金ですから、
本来の居場所であるインデックス投資へ
全額を移動させました。
4.まとめ|「保険」と「投資」は絶対に分けるべき
私はこのドル建て保険を10年間保有したうえで、
「もう一度選べるなら、絶対に契約しない」
という結論に至りました。
貯蓄型保険は、高い手数料が引かれるため
資産形成の効率としては良くありません。
✔️保障が必要なら掛け捨て保険で備える
✔️資産を増やす目的ならNISAなどの投資で行う
この2つは分けて考えましょう!
みなさんの大切な資産が、
誰かの手数料になって流れていかないように。
我が家が契約していた貯蓄型保険のすべてはコチラでも公開しています⬇️
貯蓄型保険という罠について詳しくはコチラ⬇️
そもそもあなたに保険は必要ですか?⬇️
本投稿内で紹介した資産形成に関する情報は、
あくまでも著者の見解であり、特定の商品を
推奨するものではありません。
実際の資産形成に関しては、リスクを踏まえ、
自己責任でご判断をお願いします。
本投稿で紹介される情報に基づいて被ったいかなる
損害についても、一切の責任を負いかねます。
いいなと思ったら応援しよう!
 よろしければ応援お願いします!
