金融資産4,900万円突破🌟3か月で+524万円!30代夫婦が資産を増やせた3つの理由|2026年度第1四半期決算

こんにちは!
YUTOmamaです🍀
今回は我が家の
『2026年度・第1四半期(4月〜6月期)家計決算』
を報告します!
結果からお伝えすると、
前回(2026年3月末)と比べて、+524万円の増加✨️
特別な資産家でもなければ、
飛び抜けた高年収世帯でもない我が家が
なぜ順調に資産を増やせたのか?
ひとえに、好調だった株式相場やボーナスという
追い風のおかげです🍃
ただ、これらの恩恵を受けるために
👉️リスクを取って投資を続け、
👉️家計管理を徹底して余剰資金を生み出し、
👉️嫌いな仕事もコツコツ働き続けてきました。
そうした日々の積み重ねが、
この結果につながったのだと思っています。
「これから本気で資産を増やしたい!」
「家計管理のモチベーションを上げたい!」
と考えている方の参考になれば嬉しいです。
📊2026年6月末∶我が家の資産状況
まずは、自作の資産管理Excelで1円単位まで
記録している最新の数字です。
💰️金融資産は、『4,919万円』→前回比+524万円
💰️純金融資産は、『1,359万円』→前回比+555万円
でした。
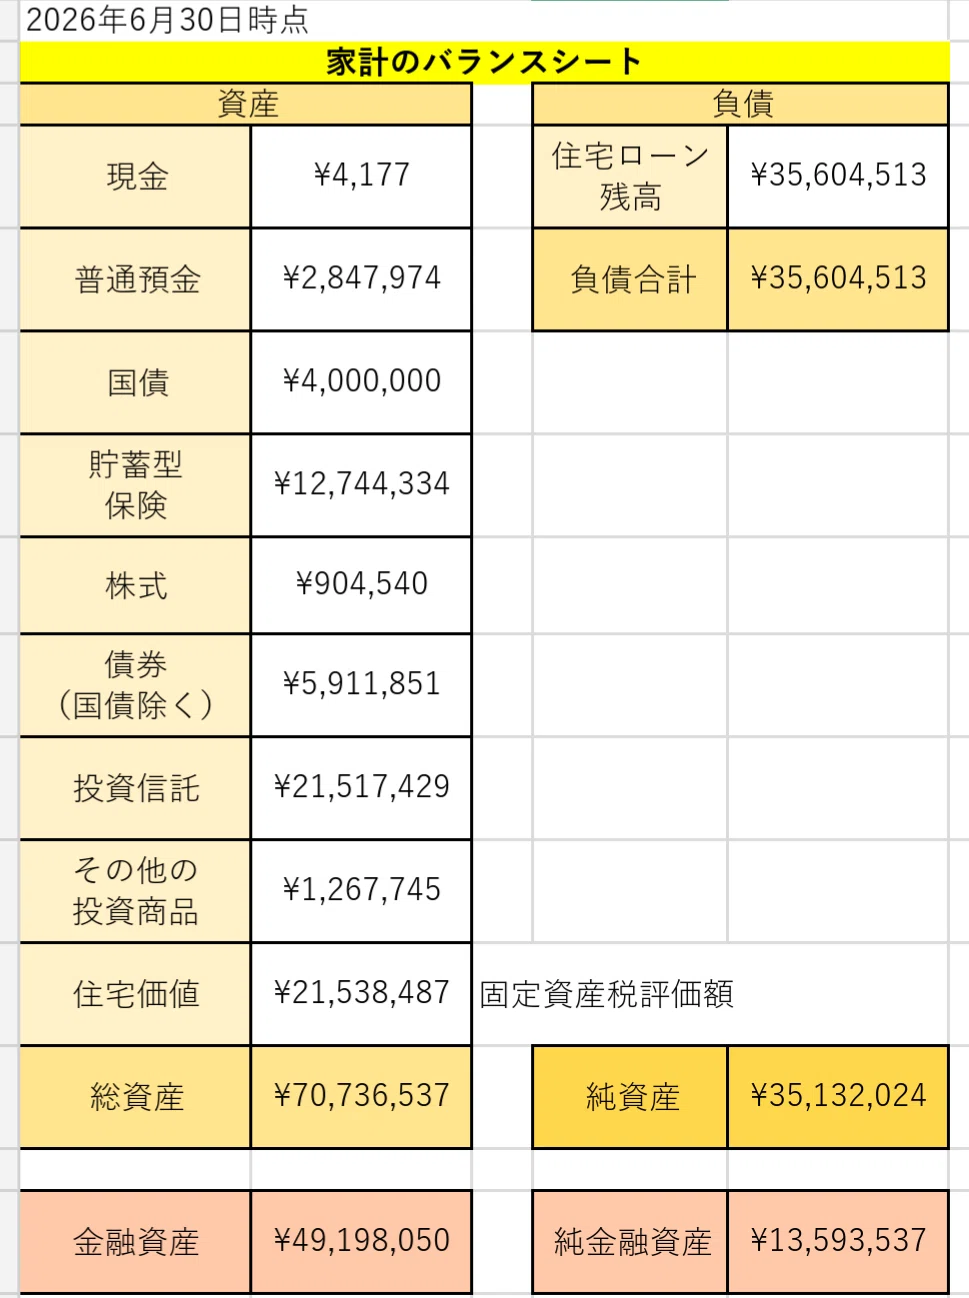
※総資産:所有するすべての財産(家・現金・株等)
※金融資産:現金、預貯金、株式、投資信託の合計
(不動産を除く)
※純資産:総資産から負債を差し引いた金額
※純金融資産:金融資産から負債を差し引いた金額
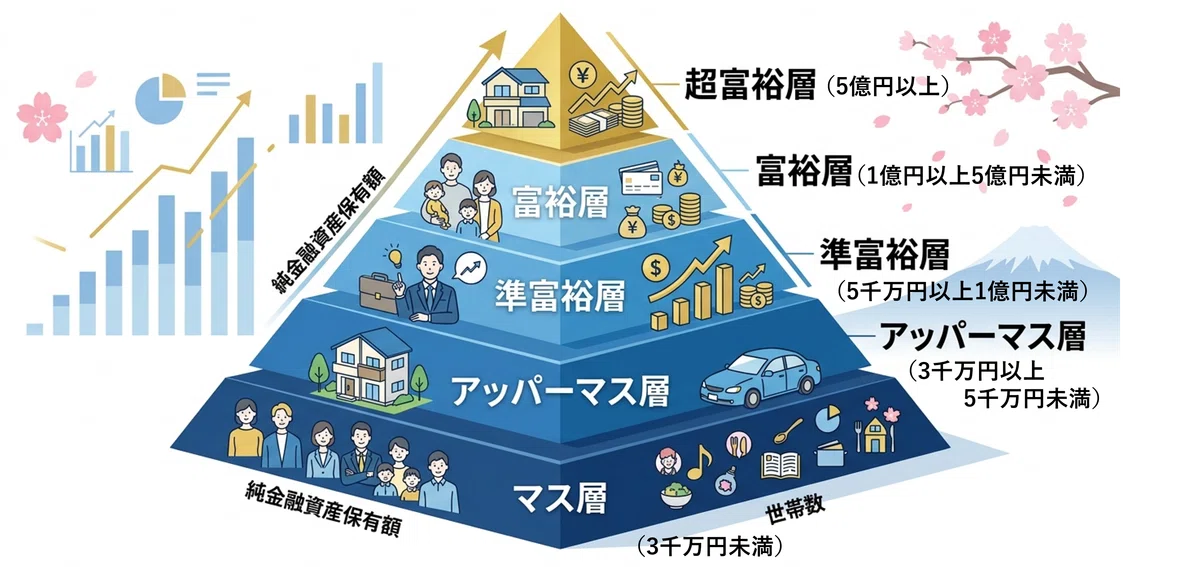
ちなみに、よくネットやSNSで話題になる
「野村総合研究所の世帯階層分類」では、
住宅ローンなどの負債を差し引いたこの、
『純金融資産』が基準になります⬇️
ガッツリ住宅ローンを抱える我が家は、
純金融資産が1,359万円。
現時点のポジションは、まだ一番下の
「マス層(3,000万円未満)」に位置します。
次のステージである「アッパーマス層」、
さらにその先の「準富裕層」へはまだ道半ば。
しかし、3か月で+524万円増は大きな前進です‼️
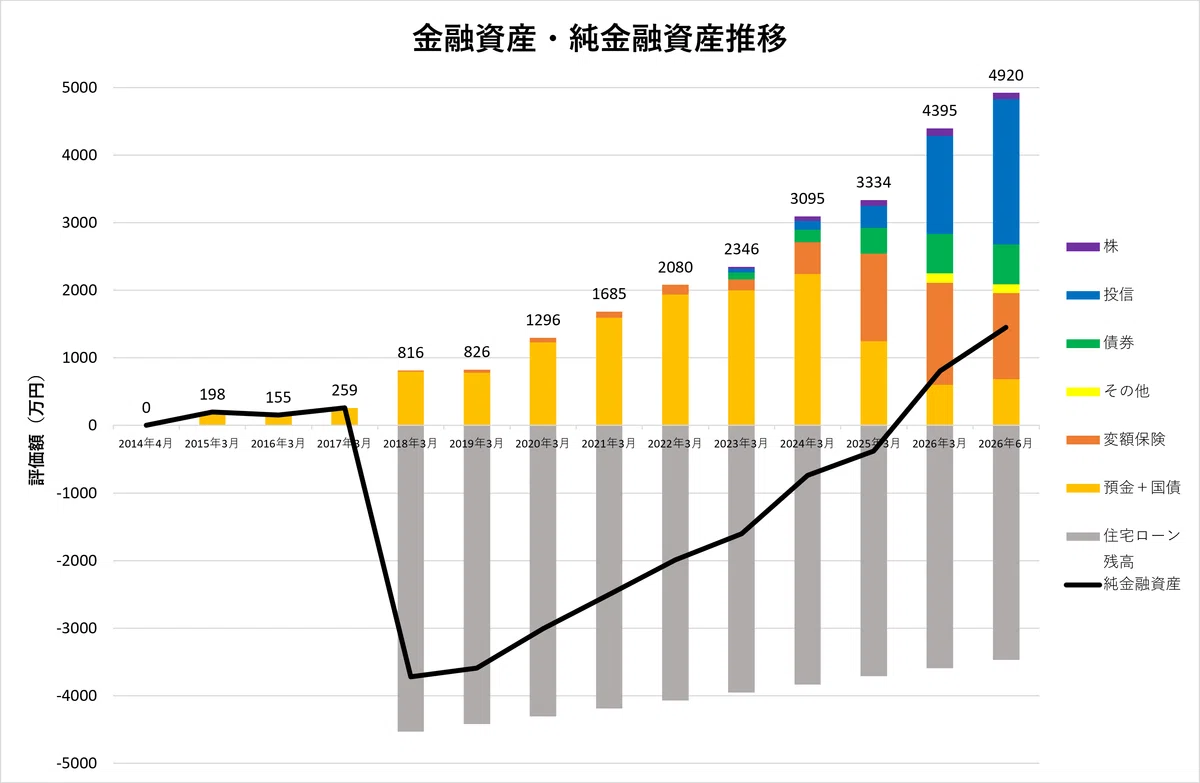
年度末ごとの棒グラフ(右端のみ6月末時点の成績)
増えた524万円の内訳は以下の通り。
✔️収入や節約(自力で増やした分)∶291万円
✔️投資の含み益(相場で増えた分)∶233万円
ここからは、
より詳しく資産クラス別に見ていきます📊
資産クラス別分析
1️⃣現金+国債(守りの資産)
💰2026年3月末:599万円
💰2026年6月末:685万円
【ボーナス万歳🙌】
フルタイムで身を粉にして働いている身としては、
ボーナスほど染みるものはありません(笑)
6月末時点で、すでに一部を投資へ回していますが、
今月投入する分や、夏のご褒美予算などは
現金のまま残しています。
2️⃣貯蓄型保険(少し改善)
💰2026年3月末:1,508万円
💰2026年6月末:1,274万円
【10年来の保険を1つ解約】
「貯蓄型保険の非効率さ」に気づいてから、
3月に引き続き6月にも思い切って解約を実行。
解約返戻金はそのままインデックス投資へ
回しました。
我が家のポートフォリオではまだ比率が高いので、
今年度末(2027年3月)に向けて計画的に整理を
進めていく予定です。
👉解約を決意した具体的な理由はコチラ⬇️
3️⃣株式(優待・サテライト枠)
💰2026年3月末:113万円
💰2026年6月末:90万円
【お楽しみ枠。でも個別株の洗礼も】
保有しているのは、株主優待目的の4銘柄です。
通算の評価損益はプラスを維持していますが、
3ヶ月前と比較すると評価額は下がりました。
個別株のアップダウンの激しさを実感しています。
新NISAの枠が埋まるタイミングで、
リバランスを兼ねて売却・整理を検討中です。
4️⃣債券(国債除く)
💰2026年3月末:582万円
💰2026年6月末:591万円
【買い増しなし、現状維持】
日本の社債や米国債です。
いろいろ学ぶ前に購入しましたが、
我が家のリスク許容度的には
「もっとリスクを取れる」と考えており、
満期が来たものから順次、手放していく方針です。
5️⃣投資信託(資産形成の主軸)
今回のMVPです✨️
💰2026年3月末:1,450万円
💰2026年6月末:2,152万円
【入金力×相場の効果】
今回の金融資産押し上げの最大の立役者は
やっぱり、ここでした。
✔️フルタイム共働きで稼いだ本業収入
✔️日々の節約で浮かせた余剰資金
✔️貯蓄型保険を解約して戻ってきた解約返戻金
これらを、自分がリスクを取れる限界
(夜安心して眠れる範囲)まで全力で
インデックス投資へ投入してきました。
4〜6月は相場が力強く味方してくれたことも
大きかったです。
3月頃の少し不穏な下げ相場の時期にも、
感情を無にして淡々と積み立てを続けた成果が、
今ここで目に見える数字になって返ってきました✨️
6️⃣その他の投資商品(ゴールドETF)
💰2026年3月末:143万円
💰2026年6月末∶127万円
【マイルドなクッション枠】
これまでの急成長の波に乗れていたためまだ含み益。
でも直近3ヶ月で見ると目に見えて下落しています。
中東情勢などの地政学リスクが少し落ち着き、
代わりに株式市場が好調になれば、金が下がるのは
教科書通りの動きですね。
もともと
「株とは違う値動きをすること(分散効果)」を
期待して購入しているので、このまま保有継続します。
🏁振り返りと今後の展望
今回、資産を大きく伸ばせた理由は次の3つです。
①コア資産(インデックス)へ集中投資したこと
②家計管理を徹底し、入金力を強化したこと
③株式市場の追い風を受けられたこと
……はい。3ヶ月前と結論が全く一緒ですね(笑)
でも、それだけこれが「本質」なのだと思います。
最短ルートで資産を増やしたいなら、
避けて通れないのが『入金力の差』という
残酷な事実。
年5%のシミュレーションで考えてみると…
💵10万円投資∶+5,000円
💵100万円投資∶+5万円
💵1000万円投資∶+50万円
たとえ年利が同じでも、
「入金力」が10倍なら、「利益」も10倍になります。
これが資本主義の現実です。
だからこそ我が家は、投資に頼る前に、
まず家計管理を徹底して
「毎月ガッツリ入金できる体質」を作ることに
全力を注いできました。
凡人の私が、凡人なりに見つけた唯一の近道です。
入金力は年収だけで決まるものではありません。
(もちろん年収は高いほうが有利です。)
支出を整え、投資に回せるお金を増やすことも
立派な入金力に繋がります。
正直なところ、
子育てをしながらフルタイムで働く毎日は、
「あー、もう仕事辞めたい!」
と白目を剥く日ばかりです。
でも、こうして3ヶ月に一度、
Excelの数字として明確な成果を確認できると、
「よし、もう一踏ん張り頑張ろう!」と、
折れそうな心のモチベーションになってくれます。
これからも相場に一喜一憂せず、
淡々と、自分のペースで積立を継続し、
一歩ずつFIREへ近づいていきます🏃🏻
家計管理を仕組み化して、入金力を高めたい方は
コチラ⬇️
我が家の入金力を支える「節約」習慣はコチラ⬇️
我が家の投資戦略はコチラ⬇️
直近で投資に回している実際の金額はコチラ⬇️
いいなと思ったら応援しよう!
 よろしければ応援お願いします!
この記事は noteマネー にピックアップされました

