【号外】最新版公表!2025年家計調査vs 我が家。全体平均と並べて見えた「我が家の現在地」

こんばんは!
YUTOmamaです☘️
前回の投稿で「次は貯蓄型保険の罠について!」と高らかに宣言しましたが…ちょっと寄り道させてください🙂↕️
3月10日に総務省から公表された最新の
『家計調査(2025年版)』。
家計管理を任される身としては、どうしても自分の家計簿と突き合わせずにはいられなくなっちゃって…
ということで、2人以上の勤労者世帯との比較一覧表⬇️を作ってみました✨️
一覧表で比べる!家計調査vs我が家
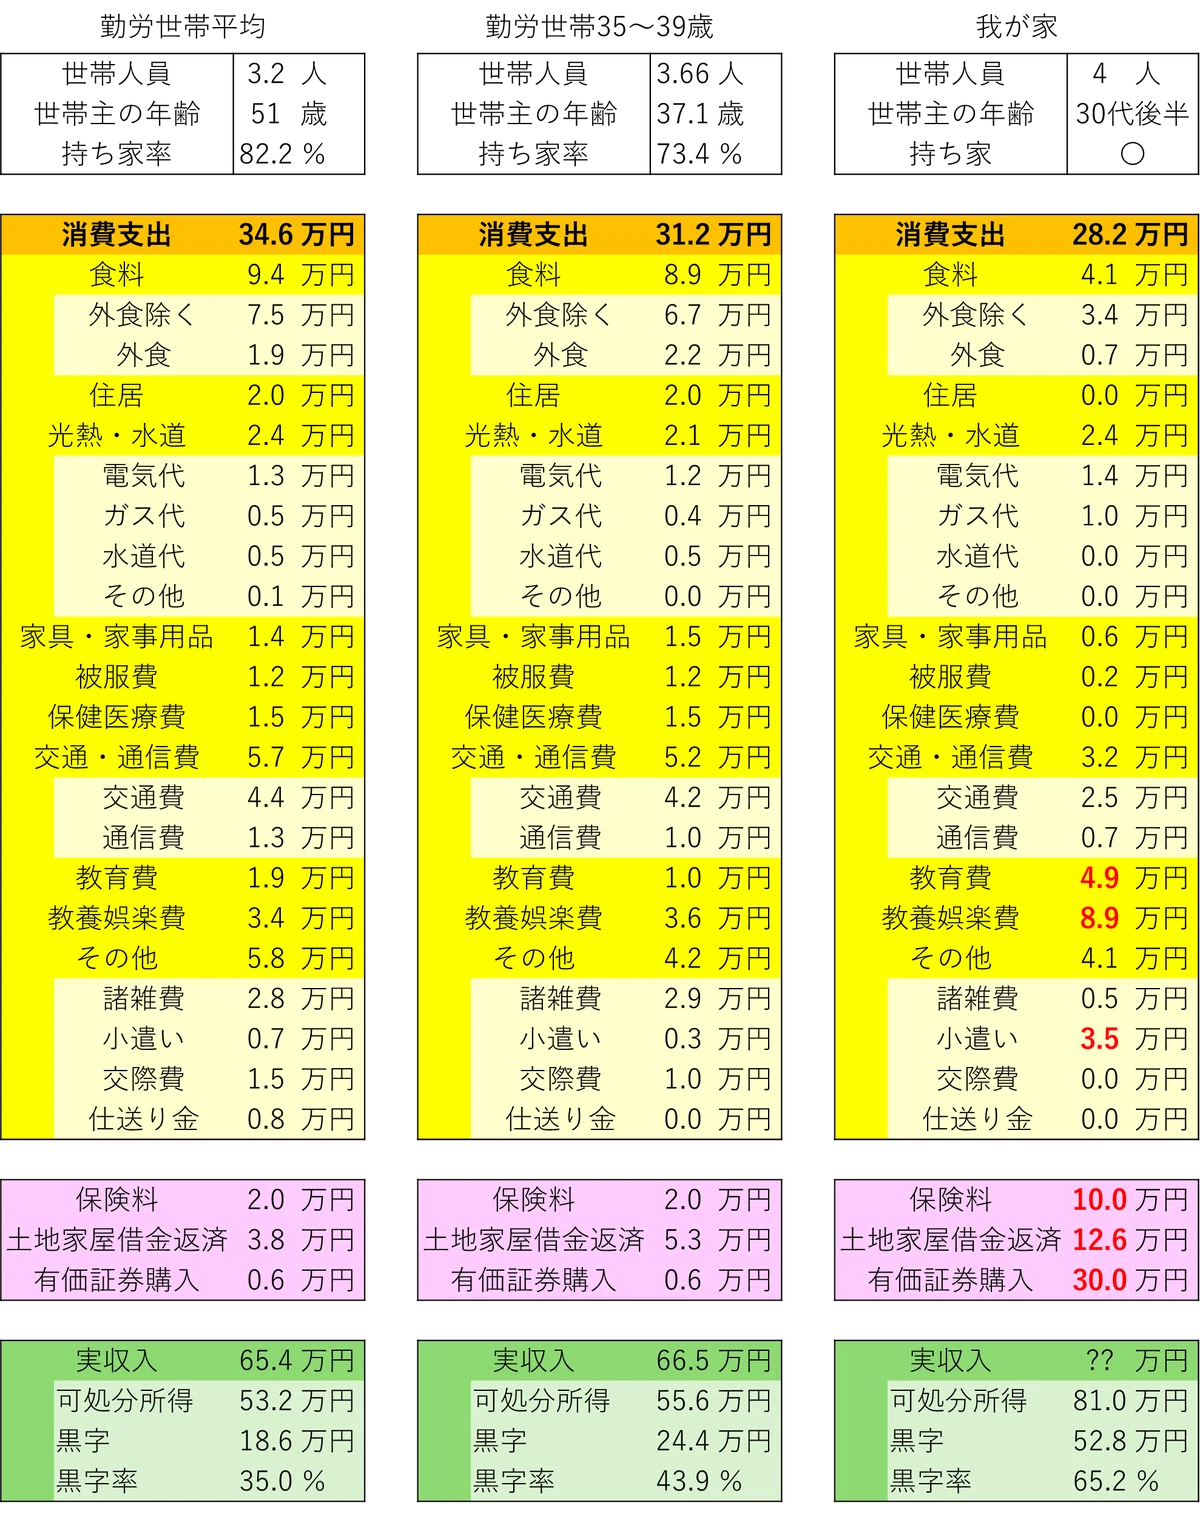
※総務省統計局の家計調査報告2025年版のデータから編集
※我が家が1万円以上多く支出してる項目を赤太字で表示
左側が、2人以上世帯の勤労世帯の平均値
真ん中が、私と同年代(35-39歳)の平均値
右側は、我が家の2月の家計簿です。
2月の家計簿詳細はコチラ⬇️もどうぞ🌟
こういうのって、つい、平均と比べたくなっちゃいますよね(笑)
平均と比べて見えた、我が家の「大切にしたい支出」
全体平均という「物差し」を当ててみると、わが家の家計の輪郭がくっきり浮き彫りになりました。
「消費支出」のトータルは、ほぼ平均並み。
食費や日用品など抑えるべきところは抑えてメリハリをつけていますが、
以下の項目は平均より1万円以上高くなっています。
・教育費: ほぼ保育園代。共働き世帯にとって必要不可欠な支出です。
・娯楽費: 2月は法事ついでの旅行を予約。家族で過ごす時間は、何より優先したいポイント。
・お小遣い:そんなに多い意識はなかった…💦
支出に含まれない?家計調査の盲点
表を作っていて改めて気づいたのが、
・住宅借入金返済(住宅ローン返済)
・保険
・有価証券(投資)
は「消費支出」に含まれていないということです。
これらは「実支出以外の支払い」という項目に分類されているのですが、我が家はこの項目が平均を圧倒的に上回っていました😳
・住宅借入金返済∶資産形成には不利だけど、犬猫ファーストなマイホームへのこだわりあり。
・有価証券: 将来のサイドFIREに向けて、着実に資産形成ができている証拠!
普段の生活費(消費支出)は平均程度に抑えつつ、
こうした「将来や暮らしへの投資」にしっかり回せていることが確認できて、自信に繋がりました✨️
だからこそ、無駄な固定費は1円でも削る!
教育費もマイホームも資産形成も、家族や自分の幸せのために必要なお金。
だからこそ、保険のような
『中身が変わらないのに安くできる固定費』
を削る価値があるんだと、この表を見て改めて確信しました。
保険が必要かどうかの判断について、コチラ⬇️にまとめてますのでぜひ読んでみてください🙂↕️
固定費削減のためにも貯蓄型保険はオススメしません。理由はコチラ⬇️
2025年家計調査とご自身の家計を比較できるExcelを
無料公開しています⬇️
素敵なマガジンに追加していただきました!
感謝です✨️
いいなと思ったら応援しよう!
 よろしければ応援お願いします!
